17.12.2021

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

Die Ecovis-Experten Christoph Puchner und David Gloser geben im Gastbeitrag einen Überblick über den aktuellen Stand bei der ökosozialen Steuerreform - mit besonderem Augenmerk auf die Auswirkungen auf Startups.
/artikel/oekosoziale-steuerreform-ueberblick-ecovis
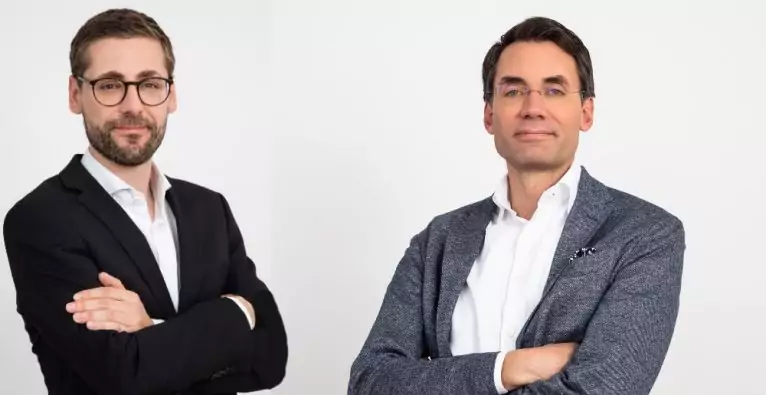
(c) Ecovis: Christoph Puchner und David Gloser zur ökosoziale Steuerreform 2021
(c) Ecovis: Christoph Puchner und David Gloser.

Im Nationalrat soll zum Jahresende noch die ökosoziale Steuerreform beschlossen werden. Abgesehen davon wurden bereits einige weitere steuerliche Anpassungen beschlossen und andere stehen noch aus. Highlights zu den wesentlichen Neuerungen bzw. Änderungen zum bisherigen Begutachtungsentwurf auf Basis des derzeitigen Standes werden nachfolgend überblicksartig zusammengefasst:

Mitarbeitergewinnbeteiligung

Bei der Umsetzung der steuerfreien Mitarbeitergewinnbeteiligung wird weiterhin darauf abgestellt, dass diese entweder allen Mitarbeiter:innen oder bestimmten Gruppen von Mitarbeiter:innen gewährt wird. Die Steuerfreiheit von Gewinnbeteiligungen soll bis zum Vorjahres-EBIT (Ergebnis vor Zinsen und Steuern) bzw alternativ bis zum Vorjahres-Konzern-EBIT zustehen.

Da weiterhin auf ein positives Ergebnis aus der operativen Tätigkeit abgestellt wird, ist die Begünstigung für eine Reihe von Unternehmen von vornherein nicht zugänglich (z.B. Startups, Entwicklungsunternehmen, Sanierungsunternehmen) und es kommt zu einer nicht gerechtfertigten Schlechterstellung dieser Unternehmen bzw zu Mitnahmeeffekten für gut gehende Unternehmen.

Essensgutscheine

Der Arbeitgeber kann seinen Arbeitnehmer:innen Essensgutscheine i.H.v. acht Euro pro Arbeitstag steuerfrei geben. Ab dem Kalenderjahr 2022 gilt dies nicht mehr nur für Mahlzeiten, die in einer Gaststätte konsumiert werden, sondern auch für solche, die zwar von einer Gaststätte oder einem Lieferservice zubereitet bzw. geliefert, aber beispielsweise in der Wohnung des Arbeitnehmers (etwa im Homeoffice) konsumiert werden.

Nicht von der Begünstigung umfasst sind weiterhin Mahlzeiten, die nicht von einer Gaststätte oder einem Lieferdienst zubereitet werden (zB von Supermärkten zubereitete und von einem Lieferservice zugestellte Mahlzeiten) sowie Lebensmittellieferungen.

Reaktivierung der Gutscheinregelung für Weihnachtsfeierentfall

Wenn im Kalenderjahr 2021 der steuerfreie Vorteil aus der Teilnahme an Betriebsveranstaltungen nicht oder nicht zur Gänze genutzt werden konnte, soll der Arbeitgeber dem Arbeitnehmer Gutscheine bis maximal 365 Euro steuer-, beitrags- und lohnnebenkostenfrei gewähren können. Ein Gutschein bis 365 Euro ist auch dann möglich, wenn der Freibetrag für Betriebsveranstaltungen teilweise in 2021 ausgeschöpft wurde.

Voraussetzung für die Steuerfreiheit ist, dass die Gutscheine im Zeitraum November 2021 bis Jänner 2022 ausgegeben werden. Die Steuerbefreiung soll sowohl Gutscheine von Einzelhändlern als auch von Verbänden von Einzelhändlern umfassen.

Zusätzlich und unabhängig davon, kann die Möglichkeit der steuerfreien Sachzuwendungen (zB Gutscheine) i.H.v. maximal 186 Euro angewendet werden. Die beiden Höchstbeträge sollen wiederum auch in einem Gutschein kumuliert werden können.

Senkung Lohnsteuertarif

In diesem Zusammenhang sollen die zweite und dritte Stufe des Einkommensteuertarifs reduziert werden. Die Senkung der Tarifstufe von 35 Prozent auf 30 Prozent soll ab dem 1. Juli 2022 gelten und die Senkung der Tarifstufe von 42 Prozent auf 40 Prozent ab dem 1. Juli 2023.

Da der Einkommensteuertarif kalenderjahrbezogen ist, soll die unterjährige Absenkung des Steuersatzes durch einen sich daraus ergebenen Mischsteuersatz berücksichtig werden. Durch Anwendung eines arithmetischen Mittelwertes der jeweiligen Tarifstufen wird eine zeitliche Wirkung der Entlastung somit genau in der Jahreshälfte unterstellt. Das heißt, für das gesamte Kalenderjahr 2022 kommt für die zweite Tarifstufe ein errechneter Mischsteuersatz von 32,5 Prozent und im Kalenderjahr 2023 für die dritte Tarifstufe ein errechneter Mischsteuersatz von 41 Prozent zu Anwendung. Der Mischsteuersatz von 32,5 Prozent soll demnach rückwirkend bereits ab 1.1.2022 anwendbar sein.

Für die Monate Jänner 2022 bis zur Kundmachung bzw. Anpassung der Lohnverrechnungssoftware soll die Tarifsenkung auf 32,5 Prozent im Rahmen einer vom Arbeitgeber durchzuführenden Aufrollung entsprechend berücksichtigt werden. Die Aufrollung ist vom Arbeitgeber, unter Berücksichtigung der technischen und organisatorischen Möglichkeiten, so rasch wie möglich durchzuführen, spätestens jedoch bis Ende Mai 2022.

Corona-Prämie

Weiters wurde mittels Initiativantrag, wie im letzten Jahr, eine abgabenfreie Corona-Prämie für 2021 i.H.v. bis zu 3.000 Euro angekündigt. Auf Basis erster durchgesickerter Informationen soll die Corona-Prämie bis Februar 2022 ausbezahlt werden dürfen. Die finale Umsetzung bleibt noch abzuwarten.

Investitionsfreibetrag

Der Investitionsfreibetrag, der als zusätzliche Betriebsausgabe das steuerliche Ergebnis im Jahr der Anschaffung oder Herstellung reduziert, soll wie geplant kommen. Im Verhältnis zur Begutachtung hat es noch geringfügige Änderungen gegeben:

  • Die bereits vorgesehene Verordnungsermächtigung betreffend die Regelung der Zuordnung von Investitionen zum Bereich Ökologisierung soll nun dahingehend erweitert werden, dass sich das Finanzamt einer Einrichtung mit entsprechender Expertise bedienen kann. Damit soll eine fachlich fundierte Zuordnung von Investitionen zum Bereich Ökologisierung unterstützt werden.
  • Der Investitionsfreibetrag soll im Jahr der Anschaffung oder Herstellung (Fertigstellung) des begünstigten Wirtschaftsgutes geltend gemacht werden können. Erstreckt sich die Anschaffung oder Herstellung von Anlagegütern über mehr als ein Wirtschaftsjahr, soll der Investitionsfreibetrag bereits von den aktivierten Teilbeträgen der Anschaffungs- oder Herstellungskosten, die auf das einzelne Wirtschaftsjahr entfallen, geltend gemacht werden können. Aufgrund der Inkrafttretensvorschrift (erstmalig auf nach dem 31.12.2022 angeschaffte oder hergestellte Wirtschaftsgüter anzuwenden) ist im Zuge von geplanten Investitionsmaßnahmen auf die fristgerechte Umsetzung zu achten.
  • Die bisher vorgesehene spezielle Wartetastenverlustregelung für die Fälle, wo durch die Geltendmachung des Investitionsfreibetrages ein Verlust entsteht oder erhöht wird, wurde wieder gestrichen.

Da Startups gerade in der Anfangs- bzw Entwicklungsphase regelmäßig Verluste aufweisen, wirkt sich ein Investitionsfreibetrag insoweit nicht unmittelbar aus.

Degressive Abschreibung

Die mit dem COVID-19-StMG vorgesehene befristete Möglichkeit der Inanspruchnahme der degressiven Abschreibung unabhängig vom unternehmensrechtlichen Jahresabschluss soll im Sinne der Konjunkturstärkung um ein weiteres Jahr verlängert werden. Für vor dem 1.1.2023 angeschaffte oder hergestellte Wirtschaftsgüter kann daher die degressive Abschreibung weiterhin ungeachtet der Abschreibungsmethode bzw. der Abschreibungshöhe im Unternehmensrecht ausgeschöpft werden (keine Maßgeblichkeit § 5 Abs 1 EStG-Gewinnermittler).

Besteuerung von Kryptowährungen

Weiters soll die angekündigte Reform der Änderung der Besteuerung von Kryptowährungen durch Integrierung in das Kapitalvermögen leicht adaptiert umgesetzt werden. Die wesentlichen Änderungen zum bisherigen Begutachtungsentwurf sind:

  • Es wurde daran festgehalten, dass die Steuerpflicht für Einkünfte aus Kryptowährungen mit 1.3.2022 in Kraft treten und erstmals auf Kryptowährungen anzuwenden sein soll, die nach dem 28.2.2021 angeschafft wurden. Werden Kryptowährungen, die vor dem 1.3.2021 angeschafft wurden, nach dem 28.2.2022 zur Erzielung laufender Einkünfte aus Kryptowährungen oder zum Erwerb von Kryptowährungen verwendet, gelten die erworbenen Kryptowährungen als nach dem 28.2.2021 angeschafft. Werden Kryptowährungen nach dem 31.12.2021 und vor dem 1.3.2022 steuerpflichtig realisiert, können die Einkünfte auf Antrag des Steuerpflichtigen bereits nach dem neuen Regime besteuert werden.
  • Der Tausch von Kryptowährungen (zB Bitcoin in Ethereum; aufgrund der Definition von Kryptowährungen fallen darunter auch Stablecoins) führt – im Gegensatz zum Tausch gegen FIAT-Geld oder andere Wirtschaftsgüter/Leistungen – wie geplant nicht zu einer steuerpflichtigen Realisierung. Zudem sollen Aufwendungen, die mit solchen Tauschvorgängen in Zusammenhang stehen, steuerlich unbeachtlich sein (dh tauschbedingte Transaktionskosten stellten keine Werbungskosten oder nachträgliche Anschaffungsnebenkosten für die getauschten Kryptowährungseinheiten dar).
  • Explizit ausgenommen von den laufenden Einkünften soll der Erwerb von Kryptowährungen sein, bei denen die Leistung zur Transaktionsverarbeitung lediglich im Einsatz von vorhandenen Kryptowährungen besteht (Staking), Kryptowährungen unentgeltlich (Airdrops) oder nur gegen eine unwesentliche Gegenleistung (Bounties) übertragen werden. Weiters sollen nun auch Kryptowährungen, die einem Steuerpflichtigen im Rahmen einer Abspaltung von der ursprünglichen Blockchain zugehen (Hardfork), davon umfasst sein. Diese Vorgänge werden erst im Zeitpunkt der Veräußerung besteuert.
  • Weiters soll abschließend eine Legaldefinition des Begriffs „Kryptowährung“ erfolgen. Daraus folgt, dass sogenannte „Non-Fungible Token“ (NFT) als nicht austauschbare/vertretbare Wirtschaftsgüter grundsätzlich mangels ihrer Eigenschaft als Tauschmittel nicht von der Definition einer Kryptowährung erfasst sein sollen. Dies gilt ebenso für sogenannte „Asset-Token“, denen reale Werte zugrunde liegen (zB Wertpapiere, Immobilien). Diese fallen als Derivate unter den Tatbestand des § 27 Abs. 4 EStG.
  • Einkünfte aus Kryptowährungen sollen – sofern der besondere Steuersatz zur Anwendung gelangt – im Falle eines inländischen Schuldners oder eines inländischen Dienstleisters der Kapitalertragsteuerabzugspflicht unterliegen. Die Verpflichtung zum Kapitalertragsteuerabzug für Einkünfte aus Kryptowährungen soll nun erstmals für Kapitalerträge gelten, die nach dem 31.12.2023 anfallen. Sind dem Abzugsverpflichteten die tatsächlichen Anschaffungskosten nicht bekannt, ist wie folgt vorzugehen:
    • Die Anschaffungskosten und der Anschaffungszeitpunkt sind auf Grundlage der Angaben des Steuerpflichtigen anzusetzen, soweit beim Abzugsverpflichteten keine entgegenstehenden Daten vorhanden sind. Mittels Verordnung kann die nähere Vorgangsweise festgelegt und dabei insbesondere vorgesehen werden, in welcher Form die Angaben des Steuerpflichtigen zu erfolgen haben und wie bei Erwerben derselben Kryptowährung in zeitlicher Aufeinanderfolge der Ansatz der Anschaffungskosten zu erfolgen hat.
    • Ist der Anschaffungszeitpunkt nicht bekannt oder wurde dieser vom Steuerpflichtigen nicht bzw. nicht richtig angegeben, ist von einer Anschaffung nach dem 28.2.2021 auszugehen. Sind die Anschaffungskosten nicht bekannt oder wurden diese vom Steuerpflichtigen nicht bzw. nicht richtig angegeben, hat der Abzugsverpflichtete im Rahmen der späteren Realisierung davon auszugehen, dass die Anschaffungskosten dem halben Erlös entsprechen.

Die Autoren

Christoph Puchner und David Gloser, sind jeweils Tax Partner bei ECOVIS Austria, einer der führenden Steuerberatungsgesellschaften im Startup-Bereich.

Deine ungelesenen Artikel:
07.10.2026

RM Equity Partners: „Wir haben die Kriegskasse gefüllt und suchen nach Deals“

Nach dem Wechsel in die Eigenständigkeit von RM Equity Partners sprach brutkasten mit den Managing Partnern Eugen B. Russ und Chris Wittlinger über die Hintergründe und Strategien.
/artikel/rm-equity-partners-wir-haben-die-kriegskasse-gefuellt-und-suchen-nach-deals
Die drei Partner von RM Equity Partners (v.l.) Eugen Benedikt Russ, Nicola Szekely und Chris Wittlinger | (c) RM Equity Partners

Wie brutkasten zuletzt berichtete, wurde die vor rund zehn Jahren als Teil der Voralberger Russmedia-Gruppe gegründete Liechtensteiner Private-Equity-Gesellschaft RM Equity Partners (RMEP) mit rund 500 Millionen Euro Assets under Management von den drei Partnern Eugen Benedikt Russ, Chris Wittlinger und Nicola Szekely übernommen. Im Gespräch mit brutkasten erläuterten Russ und Wittlinger die Hintergründe.

Eugen B. Russ blickt dabei auf die Anfänge zurück: „Wir haben eigentlich schon sehr selbstständig begonnen. Schon damals haben wir vom Medienhaus weitgehende Freiheiten bekommen, und ich glaube, genau das hat uns erfolgreich gemacht: dass man uns dieses Vertrauen gegeben hat. Wir konnten in Themen investieren, während andere in der Gruppe Media-for-Equity machen mussten und in dem, was sie tun konnten, nicht immer frei waren.“

Und Wittlinger ergänzt: „Organisatorisch waren wir schon immer sehr unabhängig, mit wenig Vorgaben. Jetzt übersetzen wir einfach das, was gelebt wurde, in die Realität. Dazu kommt, dass es im Partnerkreis – Eugen, Nicola und ich – über die Jahre sehr gut funktioniert hat. Wir sind ein sehr komplementäres Team, und wir haben alle gesagt: Wir haben Lust, das noch einmal eigenständig anzupacken und weiterzumachen – mit dem Team, das es schon gibt.“

Die Gruppe sei über das vergangen Jahrzehnt stark gewachsen und erwirtschafte im laufenden Jahr ein EBITDA im dreistelligen Millionenbereich. Dabei entfielen nur fünf Prozent des Umsatzes auf Österreich, da das Portfolio komplett europäisch aufgestellt sei.

„Die volle Selbstständigkeit war im Endeffekt der logische Schritt“, erklärt Russ. Seine Schwester übernehme die Generationennachfolge im Verlag der Russmedia-Gruppe, wo zuletzt auch ein Merger mit der Tiroler Tageszeitung stattfand. Während Russmedia den Wachstumsweg im Mediengeschäft verfolge, setze RMEP den Wachstumsweg bei digitalen Plattformen fort.

Dieser Prozess sei über einen Zehnjahresplan angelegt und seit acht Jahren vereinbart gewesen. Im September des vergangenen Jahres habe die konkrete Umsetzung Fahrt aufgenommen. Nach der Umstrukturierung in Liechtenstein um den Jahreswechsel wurde die Management Company RM Consulting im Frühjahr übernommen. Mit der offiziellen Kommunikation sei die Nachfolge nun abgeschlossen. Die Management Company befindet sich nun zu gleichen Teilen im Besitz des Führungstrios.

Neues Vehikel für neue Investments

Das initiale Investment von Russmedia habe damals knapp unter 100 Millionen Euro betragen – eine Summe, die die Gruppe heute jährlich an EBITDA generiere. Für die künftige Ausrichtung gilt nun eine klare Trennung zwischen Altbestand und neuen Beteiligungen.

Russ beschreibt die Strukturierung: „Das Bestehende führen wir so weiter. Wir schaffen jetzt ein neues Investment-Vehikel, in das exklusiv wir drei und das Team investieren. Alle Investments ab jetzt machen wir alleine. Von den bestehenden Investments profitiert natürlich auch die Familie weiter – unter anderem Bergfex, Pure, calimoto und die übrigen Unternehmen im heutigen Portfolio.“ An den bisherigen Beteiligungen halte Russ im Rahmen der Nachfolgelösung weiterhin eine Mehrheit.

„Wir kaufen Anteile an profitablen Unternehmen, die Cash produzieren“

RMEP investiert pro Beteiligung bis zu 150 Millionen Euro Eigenkapital, während das Gesamtvolumen pro Transaktion bis zu 250 Millionen Euro betragen kann. Chris Wittlinger grenzt den Investmentansatz klar ab: „Wichtig ist: Wir sind kein VC. Wir machen keine Frühphasen-Investments und prinzipiell keine Kapitalerhöhungen, bei denen das Unternehmen Cash braucht. Wir kaufen Anteile an profitablen Unternehmen, die Cash produzieren.“

Das Modell ziele zwar auf eine langfristige Haltedauer ab, doch Exits wie jener der Plattform Alpy (brutkasten berichtete im August) seien bei passenden Rahmenbedingungen vorgesehen. Wittlinger führt dazu aus: „Wir wollen die Möglichkeit haben, das Unternehmen sehr lange zu halten. Aber wenn wie bei Alpy die Situation kommt, in der man sagt: Das ist bei einem Strategen besser aufgehoben, weil der mehr daraus machen kann als wir – dann verkaufen wir auch.“ Gleichzeitig mache man auch strategische Zukäufe kleinerer, profitabler Wettbewerber von portfolio-Unternehmen, wie das aktuelle Beispiel Digital Heaven in der Schweiz veranschauliche.

„Wir sprechen auf Augenhöhe, von Unternehmer zu Unternehmer“

Und es gebe auch einen zentralen Unterschied zwischen RMEP und klassischen Private-Equity-Gesellschaften, die fremdes Kapital verwalten, betont Russ: „Das Geld, das wir investieren, ist ausschließlich unser eigenes und das der Unternehmer-Partner, mit denen wir arbeiten. Viele wählen uns, weil sie nicht mit einem anonymen Private-Equity-Investor zusammenarbeiten wollen, der nicht sein eigenes Geld investiert. Sie spüren, dass wir unser eigenes Geld investieren – wir sind selbst Unternehmer. Das ist der riesige Unterschied: Wir sprechen auf Augenhöhe, von Unternehmer zu Unternehmer.“

Dieses Unternehmer-Setup spiegelt sich auch in der Anbahnung neuer Investments wider. Wittlinger erklärt das Sourcing: „Der Dealflow ist dreigeteilt. Erstens gibt es ein Netzwerk von Tausenden M&A-Beratern in Europa, mit denen wir in Kontakt sind, die wissen, was wir suchen, und sich regelmäßig bei uns melden. Zweitens unser aktiver Outreach, bei dem wir schon sehr stark mit KI arbeiten: Wir schreiben Unternehmen an, die aus unserer Sicht gut ins Raster passen, gehen auf Messen und Branchenveranstaltungen und stellen sicher, dass uns die Unternehmer in den Industrien kennen, die uns interessieren. Drittens gibt es Unternehmer, die auf uns zukommen, weil sie von uns gehört haben – zum Beispiel, weil sie jetzt diesen Artikel lesen.“

Am Fokus auf asset-light und digitale Geschäftsmodelle ändere sich durch die Eigenständigkeit nichts, wobei der technologische Wandel berücksichtigt werde. Wittlinger ergänzt zur Rolle von KI: „Natürlich muss man immer schauen, wie sich KI auf ein Geschäftsmodell auswirkt. Wir fokussieren uns darauf, Geschäftsmodelle zu finden, für die KI ein Enabler sein kann oder die sehr resilient dagegen sind.“

„Wir haben die Kriegskasse gefüllt“

Für die kommenden Jahre stehe nun der Ausbau des eigenen Netzwerks und das gemeinsame Wachstum mit Gründern im Vordergrund. Russ betont: „Unsere Story sind eigentlich individuelle Unternehmer-Erfolgsgeschichten.“ RMEP verstehe sich als langfristiger Partner für Unternehmer, um Potenziale zu heben und gemeinsam zu wachsen.

Wittlinger richtet den Blick auf die Zehn-Jahres-Perspektive: „Natürlich wollen wir nicht stillstehen. Wir wollen größer werden, weiterhin Deals machen, das Netzwerk erweitern und dafür sorgen, dass die Assets under Management in zehn Jahren deutlich höher sind als heute. Das ist der Anspruch.“

Der Wechsel in die Unabhängigkeit soll dabei als Ansporn für die nächste Phase dienen. „Wichtig ist: Das Team bleibt gleich, die Investmenthypothese bleibt gleich, und unsere Ambition und unser Hunger bleiben gleich. Wir sind noch lange nicht am Ende der Reise“, unterstreicht Wittlinger. Und Russ wird noch einmal deutlich: „Wir haben die Kriegskasse gefüllt und suchen nach den nächsten Deals.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick