05.09.2018

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“

Das Wiener InsureTech-Startup netinsurer will sich als Plattform mit einem zweiseitigen Geschäftsmodell zwischen Versicherern und deren Vertriebskanälen etablieren. Derzeit laufen Verhandlungen über ein siebenstelliges Investment. Wir sprachen mit Co-Founder Bernhard Klemen.
/artikel/netinsurer-bernhard-klemen
netinsurer: Gründer Bernhard Klemen - InsureTech
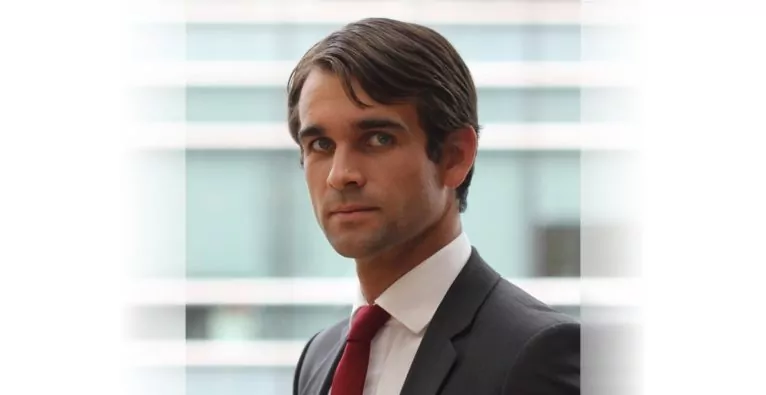
(c) netinsurer: Gründer Bernhard Klemen

„Versicherungen will eigentlich niemand von sich aus kaufen“, sagt Bernhard Klemen, Co-Founder des Wiener InsureTech-Startups netinsurer. Denn es ginge um Dinge wie Tod und Unfälle. „Das sind Verdrängungsthemen“, erklärt der Gründer, und deswegen fiele es sehr schwer, eine Vielzahl von Versicherungsprodukten rein digital zu verkaufen. „Hier braucht es Menschenkontakt und daher laufen in unseren Kernmärkten mehr als 90 Prozent der Verkäufe nach wie vor über traditionelle Kanäle“, erklärt der Founder.

+++ brutkasten Meetup #InsureTech am 12.9. +++

Zwei große Zielgruppen auf Vertriebsseite

Mit seiner Software Vertriebskanäle wie MaklerInnen und VersicherungsagentInnen digital zu ersetzen, sei dem Gründerteam, das umfassende Berufserfahrungen und Expertise aus dem Versicherungsbereich mitbringt, daher nicht in den Sinn gekommen. Vielmehr wolle man sie mit einem Hybrid-Modell als Partner unterstützen – und nicht nur sie. „Wir sind uns mit der Zeit klar über unsere Usecases geworden“, sagt Bernhard Klemen. Zwei große Zielgruppen hätten sich dabei auf Vertriebsseite herauskristallisiert. Erstens eben ausgebildete SpezialistInnen wie MaklerInnen, allein in Österreich rund 4000, und Versicherung-AgentInnen (in Ö. ca. 11.000). Zweitens Vertriebe, die neben ihrem Kerngeschäft Versicherungen „mitverkaufen“, etwa Banken.

„Klarer Leitfaden für einen strukturierten Verkaufsprozess“

Die Software von netinsurer soll den KundInnen eine Menge Arbeit abnehmen. Vereinfacht gesagt handelt es sich dabei um einen digitalen Fragenkatalog bzw. Gesprächsleitfaden, der schnell das individuelle Risiko des Kunden identifiziert und dann das optimale Versicherungsprodukt aus der riesigen Zahl an Optionen am Markt herausfiltert. „Für die ExpertInnen bringt unser Produkt mehr Effizienz. Für jene, die Versicherungen ‚mitverkaufen‘ bringt es neben Effizienz einen klaren Leitfaden für einen strukturierten Verkaufsprozess“, sagt Klemen.

Bernhard Klemen im Video-Interview:

Live Interview mit Bernhard Klemen: Gründung des ersten pakistanischen VC-Fonds

Bernhard Klemen, Investor und Fonds-Gründer, gewährt im Interview Einblicke in seine Beteiligungen und seine Investmentstrategie, die Gründung des ersten Pakistanischen internationalen VC-Fonds uvm!

Gepostet von DerBrutkasten am Sonntag, 15. Juli 2018

Verkaufsargument: EU-Regulierung IDD

Zugleich werde man auch verschärften EU-Regulierungen gerecht, die derzeit im Rahmen der „Insurance Distribution Directive“ (IDD) eingeführt werden. Bernhard Klemen erklärt: „Diese Richtlinie beinhaltet erstens sehr umfassende Beratungspflichten. BeraterInnen müssen im ‚bestmöglichen Interesse‘ der KundInnen handeln. Das impliziert, dass man das im konkreten Fall beste Produkt auch finden muss. Zweitens bringt die IDD sehr umfassende Dokumentationspflichten, was den Beratungsprozess angeht. Hieraus entstehen für BeraterInnen bzw. VermittlerInnen Haftungsrisiken. Unser Produkt unterstützt unsere KundInnen, die strengeren Anforderungen effizient zu erfüllen“.

Versicherer: netinsurer statt Telefon und Fax

Doch nicht nur auf der Versicherungs-Vertriebsseite verfolgt netinsurer ein Business-Modell – Umsätze werden hier über monatliche Lizenz-Gebühren erzielt. Auch auf der Seite der Versicherer hat das InsureTech-Startup eine Einnahmequelle. Der Grund: Es biete sich viel Potenzial für Verwaltungskostenersparnis. „Die Versicherungen machen relevante Teile ihrer Umsätze über unabhängige Vertriebe, etwa MaklerInnen. Die Informationen und Daten kommen da über eine Vielzahl einzelner Kanäle, darunter auch Telefon und Fax, zurück. Über uns wird der Vorgang auch für die Versicherer standardisiert und automatisiert“, sagt der Gründer.

Expansion: „Den Großteil des Produkts kann man 1:1 übernehmen“

Dieses zweiseitige Geschäftsmodell sei inzwischen gut angelaufen, sagt Klemen. In Österreich könne man auf Basis bereits abgeschlossener Verträge in den kommenden Monaten prinzipiell den Break Even erreichen. Doch insgesamt stehen die Zeichen klar auf Expansion und Investition. Oberste Priorität habe dabei die Weiterentwicklung des Produkts, sagt der Co-Founder. Dazu käme die geographische Expansion. „In Deutschland haben wir bereits eine Tochtergesellschaft und einen Vertriebschef. Mit einem der größten Makler-Pools des Landes entwickeln wir momentan eine Deutschland-Version, hierzu wird es in den kommenden Wochen ein Announcement geben“, sagt Klemen. Bei der Expansion werde die EU-Regulierung abermals zum Vorteil für Netinsurer. „Es sind nur geringe Anpassungen notwendig. Den Großteil des Produkts kann man 1:1 übernehmen“.

Siebenstelliger Kapitalbedarf – Suche nach „bestem Partner“

Die großen Pläne haben natürlich ihren Preis. „Der Kapitalbedarf für die Umsetzung ist klar siebenstellig“, sagt der Gründer. Und es werde nicht mehr lange dauern, bis das nötige Investment steht. „Die bestehenden Investoren haben bereits mehr als 500.000 Euro zugesagt. Das ist für uns natürlich ein starkes Signal. Zusätzlich sind wir schon in fortgeschrittenen Gesprächen mit mehreren Family Offices, aber auch mit Stiftungen und VCs. Die sind großteils an uns herangetreten. Es ist also nicht die Frage, ob wir die Runde bald abschließen, sondern wer der beste Partner für uns ist“.

⇒ Zur Page des Startups

Redaktionstipps
Deine ungelesenen Artikel:
02.11.2026

KI-Kehrseite: Zehetmaier, Maier, Brix und Wasner über Risiken der Künstlichen Intelligenz

Beim AustrianStartups Summit Mitte Oktober trafen Carina Zehetmaier, Raoul Maier und Alexander Brix auf Moderator Clemens Wasner. Sie umrissen die Risiken, die KI für Unternehmen mit sich bringt, legten verschiedene Perspektiven dar und erklärten, worauf es schlussendlich künftig ankommen werde.
/artikel/ki-kehrseite-zehetmaier-maier-brix-und-wasner-ueber-risiken-der-kuenstlichen-intelligenz
02.11.2026

KI-Kehrseite: Zehetmaier, Maier, Brix und Wasner über Risiken der Künstlichen Intelligenz

Beim AustrianStartups Summit Mitte Oktober trafen Carina Zehetmaier, Raoul Maier und Alexander Brix auf Moderator Clemens Wasner. Sie umrissen die Risiken, die KI für Unternehmen mit sich bringt, legten verschiedene Perspektiven dar und erklärten, worauf es schlussendlich künftig ankommen werde.
/artikel/ki-kehrseite-zehetmaier-maier-brix-und-wasner-ueber-risiken-der-kuenstlichen-intelligenz
KI-Risiko, KI Risiko, Risiko, Summt, Wasner,
(v.l.) Carina Zehetmaier, Raoul Maier, Alexander Brix, Clemens Wasner | © AustrianStartups

Eine Künstliche Intelligenz würde vielleicht schreiben: „Als Carina das Wort ergriff, wurde der Saal plötzlich still. Ein Windhauch durchbrach das betretene Schweigen und das, was Carina sagen sollte, würde den gesamten Abend prägen und alles verändern. Damit hatte niemand gerechnet und Schockwellen gingen durchs ganze Land.“

KI: Wie stehts denn mit dem Vertrauen?

Derart extrem war es nicht, als Carina Zehetmaier, Co-Founderin und CEO von paiper.one, Raoul Maier, Founding Partner bei Eudemian Ventures und Alexander Brix, CCO bei fonio im Rahmen des AustrianStartups Summit zusammentrafen, um mit Moderator Clemens Wasner (Founder und CEO EnliteAI) die Risiken von KI zu diskutieren. Doch die Aussage der Vorsitzenden der Arbeitsgruppe Künstliche Intelligenz bei Austrian Standards hinterließ Eindruck. Und zeigte am Ende vielleicht genau das, worum es beim KI-Risiko wirklich geht: um den Vertrauens- und Skalierungsgedanken. Doch dazu später.

KI kann halluzinieren, KI kann sich, vor dem menschlichen Gehör versteckt, mit anderer KI austauschen. KI kann Server hacken, Daten lesen und Datenschutz ignorieren. Sie umgeht Grenzen, um Aufgaben zu erledigen und bleibt dabei intransparent. Vor allem aber kann sie automatisieren, Effizienz steigern und dort beschleunigen, wo es gewünscht wird. All das mit Gefahren verbunden, wenn man sich dieser nicht bewusst ist.

Risiko für Investor:innen verändert

Die Risiken Künstlicher Intelligenz werden hierzulande und weltweit auf mehreren Ebenen diskutiert. Etwa aus Fondsperspektive, wie Maier erklärte: Laut dem Experten habe KI das Risikoprofil für Investor:innen grundlegend verändert. Für das einzelne Unternehmen sei das Risiko gestiegen, für das gesamte Portfolio dagegen gleich hoch geblieben oder sogar niedriger geworden. Der Grund liege im sogenannten Power Law: In der Startup-Finanzierung entscheiden meist wenige Volltreffer über den Erfolg eines Portfolios, und weil KI die Entwicklung günstiger und schneller macht, könnte es künftig mehr solcher Treffer geben, so seine Prognose.

Zudem sinke Maier zufolge das Produkt- und Technologierisiko, das Teamrisiko bleibe in etwa gleich. Höher seien dagegen das Wettbewerbsrisiko, da Konkurrenten sehr schnell auftauchen könnten, das Umsetzungsrisiko, weil Startups bei schwacher Exekution rasch überholt würden, und auch das regulatorische Risiko.

Hinzu komme das Bewertungsrisiko, besonders in den USA. Bei den hohen Bewertungen werde es zum Problem, wenn der erwartete Exit-Wert ausbleibt: „Wir als Investoren müssen darauf vorbereitet sein, diese Risiken zu verstehen und sie auf sinnvolle Weise zu mindern“, sagte Maier. „Ich denke, es wird große Unterschiede geben, weil, wenn man sieht, dass ein Konkurrent sehr schnell auftaucht und sehr schnell an Fahrt gewinnt, wird es weniger darum gehen, zu versuchen ‚Zombies‘ zu pflegen, sondern sich wirklich auf seine Gewinner zu konzentrieren und auch die Diversifizierung des Portfolios tief bei den Gewinnern auszuspielen.“

Er sieht beim VC-Portfolio einen künftigen Trend hin zu einer „Gewinner-nimmt-das-Meiste“-Mentalität: „Was wir gesehen haben, ist, dass derzeit die Top 1 Prozent der Startups in den USA etwa 50 Prozent des Exit-Wertes einfangen. Das kann man mit der Ära von 2010 bis 2020 vergleichen, wo sie etwa 30 bis 35 Prozent des Exit-Wertes einfingen, davor — in der Ära von 2000 bis 2010 — waren es weniger als 20 Prozent. Wir haben also eine viel höhere Konzentration der Gewinner. Es geht nun viel mehr darum, diese Gewinner zu finden“, sagte Maier.

„Vertrauen, Fairness und Compliance von Anfang an“

Zehetmaier rückte danach die Risiken beim Bauen von KI-Produkten selbst in den Fokus. Wer ein Produkt in einer Hochrisiko-Sphäre entwickle, solle sich früh fragen, ob und wie man es in der Gesellschaft haben wolle, und es resilient, cybersicher und sicher aufsetzen. Austrian Standards arbeite derzeit an den risikobezogenen Standards zum EU AI Act, die klären sollen, womit Unternehmen konform sein müssen und welche Schritte nötig sind. Langfristig könne das für Gründerinnen und Gründer ein Vorteil sein, auch wenn die frühe Auseinandersetzung Zeit koste. „Wenn wir nicht Vertrauen, Fairness und Compliance von Anfang an einbauen, ist es hinterher viel schwerer“, sagte sie.

Zentral sei die Frage nach „Human in the Loop“, „Human in Command“ und „Human in Control“. Lösungen, wie Menschen tatsächlich im Entscheidungsprozess eingebunden bleiben, sind für Zehetmaier noch weitgehend offen: „Es kann nicht sein, dass man einfach einen Menschen hinsetzt und sagt: ‚Hak die Kästchen 1.000-mal am Tag ab‘. So bindet man keine menschliche Aufsicht ein.“

Die Frage nach dem: „Worum geht es eigentlich?“

Aus europäischer Perspektive frage sie sich manchmal, wofür das alles geschehe, so Zehetmaier. Gehe es am Ende darum, Beschäftigte loszuwerden, das Unternehmen hochzuskalieren und an ein weiteres US-Unternehmen zu verkaufen?

„Wir sollten die Idee des nachhaltigen Skalierens wirklich überdenken“, riet sie. Die erste Frage, die sich ein Startup stellen müsse, sei: „Was will ich bauen und wo will ich in der Zukunft sein? Was ist die Zukunft, in der meine Kinder leben werden, und wie sieht sie aus?” Das Ziel sei letztlich „nicht, es einfach hochzuskalieren und einfach an irgendwen zu verkaufen“, sondern eine bewusstere Reise zu gestalten. „Ich denke wirklich, dass es Chancen gibt, die Zukunft aktiv zu verändern und dazu beizutragen, das anzugleichen, was wir wollen“, sagte sie. „Um sicherzustellen, dass die Technologie für uns so frei von Voreingenommenheit und für so viele Menschen wie möglich funktioniert.“

Daran knüpfte Maier zustimmend an und griff Zehetmaiers Überlegungen zur Frage auf, welche Zukunft Technologieunternehmen eigentlich gestalten wollen. Die Frage unserer Zeit sei jedoch nicht nur, wie diese Zukunft aussehen solle, sondern auch, wer sie definiere und wer tatsächlich in der Lage sei, sie umzusetzen.

Denn selbst wenn es eine gesellschaftliche Einigung darüber gäbe, welche Richtung eingeschlagen werden sollte, sei keineswegs klar, wer die Macht habe, diese Vorstellungen durchzusetzen. Theoretisch seien es vor allem große Regierungen, die die Entwicklung der Technologie regulieren könnten. Doch gerade im Bereich der Künstlichen Intelligenz zeige sich, wie begrenzt dieser Handlungsspielraum sei.

„Europa nicht mehr auf Agenda“

Maier berichtete von einem Gespräch mit David Sacks (Mitglied des Podcasts All-In), der unter Donald Trump als KI-Beauftragter tätig war. Sacks habe ihm erklärt, dass die USA Künstliche Intelligenz nicht regulieren könnten, weil sie andernfalls Gefahr liefen, das Rennen gegen China zu verlieren.

„Das ist die Aussage des obersten US-Beraters für KI. Was uns das zeigt, ist, dass wir uns derzeit in einem chaotischen Zustand befinden, in dem wir im Wesentlichen ein Rennen zwischen zwei Supermächten haben“, sagte Maier. „Europa steht gar nicht mehr auf der Agenda. Es tut mir leid, euch das so beibringen zu müssen. Aber das ist der beängstigende Teil. Ich habe nicht die perfekte Antwort, aber ich stimme Zehetmaiers grundlegenden Fragen völlig zu.“

Aufsetzen ist nicht genug

Auch ohne Schockwellen führte die Diskussion der drei Expert:innen weiters zur Frage, wie sich KI-Startups in einem Markt behaupten können, in dem neue Wettbewerber schnell entstehen. Für Maier liegt die Antwort in der Verteidigungsfähigkeit des Geschäftsmodells. Ein bloßer „Wrapper“, also eine Anwendung, die lediglich auf ein bestehendes Sprachmodell aufsetzt, reiche kaum aus. Attraktiv seien Unternehmen, die sich durch proprietäre Daten, Branchen-Wissen, Kundenzugang oder komplexe Workflows abheben. Alexander Brix von fonio ergänzte, dass Startups ihren Wettbewerbsvorteil auch erst mit der Zeit entwickeln könnten – etwa durch eine starke Marke, Vertrauen und effiziente Vertriebsstrukturen. Gerade im B2B-Bereich sei Vertrauen entscheidend.

Carina Zehetmaier bestätigte diese Einschätzung aus der Perspektive eines Unternehmens, das sich auf KI-Compliance spezialisiert hat. Für paiper.one sei die Komplexität der Regulierung einerseits ein Hindernis, andererseits aber auch eine Chance, sich durch Fachwissen und Vertrauen zu differenzieren. Da sich gesetzliche Anforderungen von Land zu Land unterscheiden und laufend verändern können, lasse sich das Produkt nicht ohne Weiteres über verschiedene Märkte hinweg skalieren.

Wettbewerbsvorteil

„Was wir bisher beobachtet haben, ist, dass unser Wettbewerbsvorteil Vertrauen ist“, präzisierte Zehetmaier. Große Konzerne vertrauten dem Team aufgrund seiner Expertise und sähen paiper.one als Ansprechpartner, der sie bei der Einführung und Umsetzung neuer Anforderungen begleiten könne. Zugleich warnte sie davor, dass Europa seine Innovationskraft nicht allein aus der Regulierung schöpfen dürfe. Die Komplexität könne zwar einen Wettbewerbsvorteil schaffen, erschwere aber auch schnelles Wachstum.

Für sie liege eine zentrale Herausforderung jedoch nicht allein in der Technologie oder der Einhaltung von Vorschriften, sondern darin, KI tatsächlich in Unternehmen zu verankern.

Viele Unternehmen würden ihren Beschäftigten zwar entsprechende Lizenzen zur Verfügung stellen, doch diese würden nicht immer genutzt. Deshalb wolle sich paiper.one verstärkt darauf konzentrieren, Organisationen und ihre Mitarbeiter bei der Einführung von KI mitzunehmen und den Wandel aktiv zu begleiten. Denn, so Zehetmaier: „Wenn wir die beste Technologie haben, aber niemand sie nutzt, werden wir am Ende nicht glücklich sein.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

netinsurer: „Versicherungen will eigentlich niemand von sich aus kaufen“