29.09.2021

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

Gastbeitrag. Die derzeit bestehende Regelung zur Verlustverwertung im Bereich des privaten Kapitalvermögens ist aus Investorensicht insbesondere bei Startup-Investments kritisch zu sehen.
/artikel/nachteilige-rechtslage-fuer-startup-investoren-verfassungskonform-gesetzgeber-gefragt
© Unsplash
kommentar

Startups stellen einen wesentlichen Bestandteil der Wirtschaft dar. Damit das auch künftig so bleibt und Österreich keinen Standortnachteil erleidet, müssen jedoch genügend Investoren bereit dazu sein, entsprechend in Startups zu investieren.

Gerade mit Startup-Investments (insbesondere in der Frühphase) ist das Risiko eines Totalverlustes für Investoren – im Vergleich zu bereits langfristig bestehenden Unternehmen – wesentlich höher. Der Geschäftsidee eines Startups kann im „best case“ der wirtschaftliche Durchbruch gelingen und sie kann zu einer enormen Steigerung des Unternehmenswertes führen. Nicht ausgeschlossen werden kann jedoch auch eine genau gegenteilige Entwicklung, nämlich der „Flop“ einer Geschäftsidee bis hin zur Einstellung der unternehmerischen Tätigkeit (zB Liquidation des Startups) und der Totalverlust.

Vor kurzem ist eine VfGH-Entscheidung (vgl 2.3.2021, E 1722/2020) ergangen, die insbesondere für Startup-Investoren eine massiv nachteilige Rechtslage verfassungsrechtlich verankert. Worum geht es:

Nachteilige Rechtslage verfassungskonform

Laufende Erträge bzw. Veräußerungsgewinne im Bereich von Kapitalvermögen (worunter auch Startup-Beteiligungen fallen) unterliegen in Österreich einer „flat tax“ (27,5%). Für Verluste aus Kapitalvermögen (zB Veräußerungsverluste von Startup-Beteiligungen) besteht in mehrerer Hinsicht eine weitreichende Verlustausgleichsbeschränkung:

Zum einen können Verluste aus Kapitalvermögen nicht mit anderen betrieblichen oder außerbetrieblichen Einkünften, sondern lediglich mit gewissen Gewinnen aus Kapitalvermögen ausgeglichen werden.
Zum anderen besteht keine Möglichkeit eines Verlustvortrages im außerbetrieblichen Bereich.

Der VfGH befasste sich in dem kürzlich entschiedenen Fall mit einer Privatperson, die aus der Veräußerung von Kapitalvermögen einen Verlust erzielte und diesen in einer Folgeperiode als Verlustvortrag mit positiven Einkünften verrechnen wollte.

Nach Ansicht des VfGH ist die bestehende Regelung verfassungskonform, dass Verluste aus Kapitalvermögen im außerbetrieblichen (= privaten) Bereich weder mit anderen Einkunftsarten ausgleichsfähig sind und auch nicht in Folgeperioden vortragsfähig sind.

Handlungsbedarf des Gesetzgebers – die Zeit ist reif…

Die derzeit bestehende Regelung zur Verlustverwertung im Bereich des privaten Kapitalvermögens ist aus Investorensicht insbesondere bei Startup-Investments kritisch zu sehen, da mit derartigen Investments ein wesentlich höheres Risiko verbunden ist und das „Downside-Risk“ nicht vernünftig durch eine Verlustverwertungsmöglichkeit kompensiert wird.

Einzige Möglichkeit der Verlustverwertung wäre ein im selben Jahr anfallender Gewinn aus Kapitalvermögen (zB Veräußerung einer Beteiligung mit Gewinn), sofern dieser Gewinn ebenfalls dem flat tax-Regime unterliegt. Damit wird aber auch schon das Dilemma aufgezeigt, in dem sich Startup-Investoren häufig wiederfinden. Wenn die Verluste aus der Veräußerung einer Startup-Beteiligung nicht im steuerlichen „Nirvana“ versickern sollen, müsste zB eine Gewinnrealisierung bei einem anderen gut gehenden Beteiligungsinvestment angestrebt werden.

Diese Entscheidung liegt zwar in der Hand eines Investors, doch schränkt seine Handlungsspielraum massiv ein, da uU ein Exit nicht zum optimalen Zeitpunkt sondern für Zwecke der Verlustverwertung erfolgen müsste. Kann keine verlustausgleichende Gewinnrealisierung bei einem anderen Beteiligungsinvestment erfolgen bzw verfügt der Investor über keine anderen Beteiligungsinvestments, tritt in Bezug auf andere steuerpflichtige Einkünfte des Investors gesamthaft betrachtet eine Scheingewinnbesteuerung ein (da sich die nicht verwertbaren Verluste aus dem Startup-Investment steuerlicher nicht auswirken, während andere Einkünfte des Investors besteuert werden).

Unabhängig von der VfGH-Rechtsprechung hat es der Gesetzgeber jedoch in der Hand, die aktuellen Verlustverwertungsregelung im Bereich des Kapitalvermögens anzupassen, um Risikokapital für den Startup-Bereich zu mobilisieren und den österreichischen Standort für Investoren wesentlich attraktiver zu machen.

Es bleibt zu hoffen, dass der Gesetzgeber die Kraft von Startups als Innovationstreiber sowie deren positive Wirkung auf das Wirtschaftswachstum erkennt und bereit ist, hier bessere Rahmenbedingungen zu schaffen. In diesem Zusammenhang ist daher der Gesetzgeber gefordert – neben anderen sinnvollen Maßnahmen (zB Beteiligungsfreibetrag, etc…) – im Rahmen der kommenden Steuerreform aus standortpolitischen Überlegungen auch eine Ausdehnung der Verlustverwertungsmöglichkeiten betreffend Kapitaleinkünfte für Investoren zu schaffen, die sämtlichen Investoren und somit dem gesamten Kapitalmarkt zu Gute kommen würde.

Über die Autoren

Christoph Puchner und David Gloser, Tax Partner bei ECOVIS Austria, einer der führenden Steuerberatungsgesellschaften im Startup-Bereich.

Deine ungelesenen Artikel:
05.10.2026

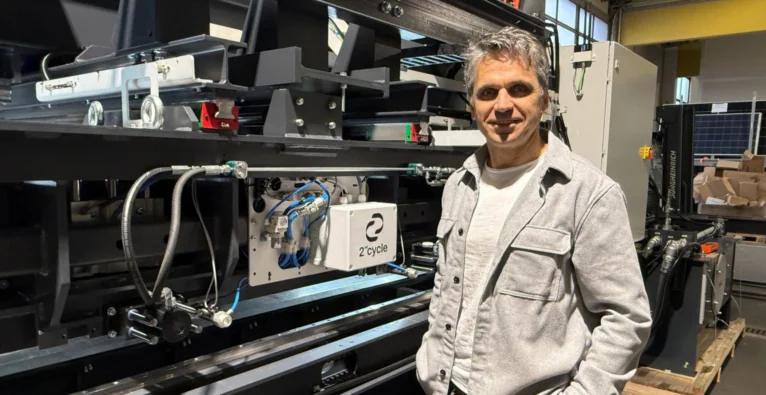
Erster Verkauf: Altrichter-Startup 2nd Cycle bringt PV-Recyclinganlage in den Markt

Das niederösterreichische Green-Tech-Startup 2nd Cycle hat sein erstes Produkt verkauft. Die vollautomatische Entrahmungsanlage für Photovoltaikmodule läuft bereits beim Entsorgungsunternehmen DAKA.
/artikel/erster-verkauf-altrichter-startup-2nd-cycle-bringt-pv-recyclinganlage-in-den-markt
Die Entrahmungsanlage und Michael Altrichter | (c) 2nd Cycle

Anfang 2024 ist 2nd Cycle mit dem Ziel gestartet, gebrauchte Photovoltaikmodule automatisiert zu prüfen und wiederzuverwerten. Nun meldet das Amstettner Startup den ersten Verkauf einer Anlage: Die DAKA Entsorgungsunternehmen GmbH & Co. KG hat als erster Kunde eine vollautomatische Entrahmungsanlage für PV-Module erworben. Die Anlage ist laut Aussendung bereits in Betrieb.

Die Anlage erkennt unterschiedliche Modulformate und entfernt die Aluminiumrahmen automatisch. Sowohl intakte als auch bereits gebrochene, gerahmte Module können ohne mechanische Umrüstung verarbeitet werden. Das Unternehmen betont, dass die Anlage besonders materialschonend arbeite. Das soll zu einer hohen Reinheit der verwertbaren Rohstoffe Glas und Aluminium führen und damit den Wert der recycelten Materialien steigern. Nach eigenen Angaben handelt es sich um die erste vollautomatische Entrahmungsanlage für PV-Module am Markt.

Baustein einer vollautomatischen Recyclingstraße

Die Entrahmungsanlage ist eine zentrale Komponente einer von 2nd Cycle entwickelten vollautomatischen Recyclingstraße für gebrauchte PV-Module. Die Prozesskette ist auf Zero-Touch-Betrieb, hochreine Wertstofffraktionen und einen Durchsatz von bis zu 90 Modulen pro Stunde ausgelegt. Weitere Module für Reinigung, Entfernung der Anschlussdose und Delamination seien teilweise bereits entwickelt oder stünden kurz vor dem Abschluss, heißt es in der Aussendung. DAKA kann die Entrahmungsanlage eigenständig betreiben und später um weitere Komponenten ergänzen.

(c) 2nd Cycle

„Mit der ersten Kundenanlage zeigen wir, dass sich die automatisierte Aufbereitung von PV-Modulen in den industriellen Betrieb eines Entsorgungsunternehmens integrieren lässt. Entscheidend sind ein stabiler Prozess, definierte Fraktionen und ein planbarer Durchsatz“, sagt Simon Prüller, CEO und Co-Founder von 2nd Cycle.

Als Argument für den Bedarf verweist das Startup auf Zahlen des Joint Research Centre der Europäischen Kommission. Dieses erwartet für die EU-27 ein kumuliertes Aufkommen von sechs bis 13 Millionen Tonnen PV-Abfall bis 2040 und 21 bis 35 Millionen Tonnen bis 2050.

Altrichter: „Dieser Stein ist ein massives Gebirge“

2nd Cycle wurde im Jänner 2024 von einem fünfköpfigen Team um Simon Prüller als FlexCo gegründet. Bereits bei der Gründung sollen Business Angel Michael Altrichter und die Amstettner Müller Gutenbrunn Group mit jeweils sechsstelligen Beträgen eingestiegen sein. Im Oktober 2025 folgte eine Finanzierungsrunde über rund eine Million Euro, unter anderem mit eQventure, Angels United und Buzzard Energy. Damals erwirtschaftete das Startup bereits erste Umsätze mit der automatisierten Prüfung von PV-Modulen, etwa mit einem Auftrag der EVN zum Test des beim Hochwasser 2024 überfluteten Photovoltaik-Kraftwerks Dürnrohr.

Altrichter ordnet den ersten Verkauf entsprechend ein: „Das erste verkaufte Produkt ist für jedes Startup ein Meilenstein. Im Falle von 2nd Cycle ist dieser Stein ein massives Gebirge: Das Produkt ist riesig, der Sales-Prozess komplex, der Markt entwickelt sich dynamisch. Umso beeindruckender ist dieser Erfolg!“

Zuletzt wurde 2nd Cycle auch mehrfach ausgezeichnet. Im September gewann das Startup beim Generali SME EnterPRIZE 2026 die Startup-Kategorie, die mit 10.000 Euro dotiert ist. Beim Riz up Genius Ideen- und Gründerpreis hatte das Projekt schon vor der Gründung den zweiten Platz in der Kategorie ökologisch genial belegt, bei der heurigen Jubiläumsverleihung war 2nd Cycle als Alumni vertreten.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt