29.09.2021

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

Gastbeitrag. Die derzeit bestehende Regelung zur Verlustverwertung im Bereich des privaten Kapitalvermögens ist aus Investorensicht insbesondere bei Startup-Investments kritisch zu sehen.
/artikel/nachteilige-rechtslage-fuer-startup-investoren-verfassungskonform-gesetzgeber-gefragt
© Unsplash
kommentar

Startups stellen einen wesentlichen Bestandteil der Wirtschaft dar. Damit das auch künftig so bleibt und Österreich keinen Standortnachteil erleidet, müssen jedoch genügend Investoren bereit dazu sein, entsprechend in Startups zu investieren.

Gerade mit Startup-Investments (insbesondere in der Frühphase) ist das Risiko eines Totalverlustes für Investoren – im Vergleich zu bereits langfristig bestehenden Unternehmen – wesentlich höher. Der Geschäftsidee eines Startups kann im „best case“ der wirtschaftliche Durchbruch gelingen und sie kann zu einer enormen Steigerung des Unternehmenswertes führen. Nicht ausgeschlossen werden kann jedoch auch eine genau gegenteilige Entwicklung, nämlich der „Flop“ einer Geschäftsidee bis hin zur Einstellung der unternehmerischen Tätigkeit (zB Liquidation des Startups) und der Totalverlust.

Vor kurzem ist eine VfGH-Entscheidung (vgl 2.3.2021, E 1722/2020) ergangen, die insbesondere für Startup-Investoren eine massiv nachteilige Rechtslage verfassungsrechtlich verankert. Worum geht es:

Nachteilige Rechtslage verfassungskonform

Laufende Erträge bzw. Veräußerungsgewinne im Bereich von Kapitalvermögen (worunter auch Startup-Beteiligungen fallen) unterliegen in Österreich einer „flat tax“ (27,5%). Für Verluste aus Kapitalvermögen (zB Veräußerungsverluste von Startup-Beteiligungen) besteht in mehrerer Hinsicht eine weitreichende Verlustausgleichsbeschränkung:

Zum einen können Verluste aus Kapitalvermögen nicht mit anderen betrieblichen oder außerbetrieblichen Einkünften, sondern lediglich mit gewissen Gewinnen aus Kapitalvermögen ausgeglichen werden.
Zum anderen besteht keine Möglichkeit eines Verlustvortrages im außerbetrieblichen Bereich.

Der VfGH befasste sich in dem kürzlich entschiedenen Fall mit einer Privatperson, die aus der Veräußerung von Kapitalvermögen einen Verlust erzielte und diesen in einer Folgeperiode als Verlustvortrag mit positiven Einkünften verrechnen wollte.

Nach Ansicht des VfGH ist die bestehende Regelung verfassungskonform, dass Verluste aus Kapitalvermögen im außerbetrieblichen (= privaten) Bereich weder mit anderen Einkunftsarten ausgleichsfähig sind und auch nicht in Folgeperioden vortragsfähig sind.

Handlungsbedarf des Gesetzgebers – die Zeit ist reif…

Die derzeit bestehende Regelung zur Verlustverwertung im Bereich des privaten Kapitalvermögens ist aus Investorensicht insbesondere bei Startup-Investments kritisch zu sehen, da mit derartigen Investments ein wesentlich höheres Risiko verbunden ist und das „Downside-Risk“ nicht vernünftig durch eine Verlustverwertungsmöglichkeit kompensiert wird.

Einzige Möglichkeit der Verlustverwertung wäre ein im selben Jahr anfallender Gewinn aus Kapitalvermögen (zB Veräußerung einer Beteiligung mit Gewinn), sofern dieser Gewinn ebenfalls dem flat tax-Regime unterliegt. Damit wird aber auch schon das Dilemma aufgezeigt, in dem sich Startup-Investoren häufig wiederfinden. Wenn die Verluste aus der Veräußerung einer Startup-Beteiligung nicht im steuerlichen „Nirvana“ versickern sollen, müsste zB eine Gewinnrealisierung bei einem anderen gut gehenden Beteiligungsinvestment angestrebt werden.

Diese Entscheidung liegt zwar in der Hand eines Investors, doch schränkt seine Handlungsspielraum massiv ein, da uU ein Exit nicht zum optimalen Zeitpunkt sondern für Zwecke der Verlustverwertung erfolgen müsste. Kann keine verlustausgleichende Gewinnrealisierung bei einem anderen Beteiligungsinvestment erfolgen bzw verfügt der Investor über keine anderen Beteiligungsinvestments, tritt in Bezug auf andere steuerpflichtige Einkünfte des Investors gesamthaft betrachtet eine Scheingewinnbesteuerung ein (da sich die nicht verwertbaren Verluste aus dem Startup-Investment steuerlicher nicht auswirken, während andere Einkünfte des Investors besteuert werden).

Unabhängig von der VfGH-Rechtsprechung hat es der Gesetzgeber jedoch in der Hand, die aktuellen Verlustverwertungsregelung im Bereich des Kapitalvermögens anzupassen, um Risikokapital für den Startup-Bereich zu mobilisieren und den österreichischen Standort für Investoren wesentlich attraktiver zu machen.

Es bleibt zu hoffen, dass der Gesetzgeber die Kraft von Startups als Innovationstreiber sowie deren positive Wirkung auf das Wirtschaftswachstum erkennt und bereit ist, hier bessere Rahmenbedingungen zu schaffen. In diesem Zusammenhang ist daher der Gesetzgeber gefordert – neben anderen sinnvollen Maßnahmen (zB Beteiligungsfreibetrag, etc…) – im Rahmen der kommenden Steuerreform aus standortpolitischen Überlegungen auch eine Ausdehnung der Verlustverwertungsmöglichkeiten betreffend Kapitaleinkünfte für Investoren zu schaffen, die sämtlichen Investoren und somit dem gesamten Kapitalmarkt zu Gute kommen würde.

Über die Autoren

Christoph Puchner und David Gloser, Tax Partner bei ECOVIS Austria, einer der führenden Steuerberatungsgesellschaften im Startup-Bereich.

Deine ungelesenen Artikel:
07.10.2026

Linzer Startup kalkül verdoppelt innerhalb von sieben Monaten Useranzahl ohne bezahlte Werbung

Das oberösterreichische Startup kalkül hat die Marke von 10.000 Nutzer:innen überschritten. Die Buchhaltungssoftware der beiden Gründer Lukas Weilguny und Michael Leister richtet sich an österreichische Einzel- und Kleinunternehmer.
/artikel/linzer-startup-kalkuel-verdoppelt-innerhalb-von-sieben-monaten-useranzahl-ohne-bezahlte-werbung
kalkül
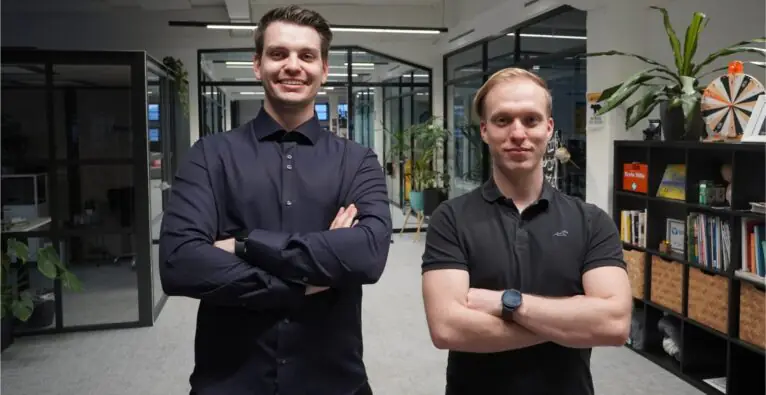
© kalkül - Michael Leister (links) und Lukas Weilguny (rechts) von kalkül.

Entstanden ist kalkül aus einem eigenen Problem. Lukas Weilguny und Michael Leister entwickeln als Selbstständige seit 2017 Software für Unternehmen. Als ihr damals genutztes Rechnungsprogramm nach einer Übernahme spürbar schlechter wurde, sahen sie sich nach Alternativen um und testeten mehr als zehn Buchhaltungsprogramme.

„Wir haben kein einziges gefunden, das wirklich einfach und gleichzeitig auf Österreich zugeschnitten war. Buchhaltung ist der langweiligste Teil im Alltag von Selbstständigen. Niemand will stundenlang eine Software lernen, nur um die erste Rechnung zu schreiben. Genau das ändern wir“, erinnert sich Leister.

kalkül: von 1.000 auf 10.000 Nutzer:innen

Also schufen sie 2023 eine eigene Lösung: Ihre Software, die von der we-dev e.U. betrieben wird, dient der Erstellung von Angeboten und Rechnungen, führt die Einnahmen-Ausgaben-Rechnung mit und deckt Mahnwesen und Zahlungsabgleich ab. Laut Unternehmen ist sie auf die österreichischen Steuervorgaben abgestimmt.

Im November 2024 zählte kalkül 1.000 Nutzer:innen, im Februar 2026 waren es 5.000. Seither hat sich die Zahl innerhalb von sieben Monaten noch einmal verdoppelt. Treibende Kraft hinter dem organischen Wachstum waren den Gründern zufolge persönliche Empfehlungen und die Sichtbarkeit in Suchmaschinen. Bezahlte Werbeanzeigen testen die Gründer erst seit Kurzem. Das Unternehmen ist eigenfinanziert und hat bis heute keine externe Finanzierung aufgenommen.

Allgemein wird der Markt für Rechnungssoftware im deutschsprachigen Raum von deutschen Anbietern dominiert. Österreich werde dort meist nur als kleines Nischenland mitgedacht. Besonderheiten wie Kleinunternehmerregelung, Einnahmen-Ausgaben-Rechnung, BAO-Aufbewahrungspflichten oder Verzugszinsen nach österreichischem Recht werden oft nur oberflächlich abgedeckt, sagen die Founder. Kalkül sei hingegen exakt für diesen Markt gebaut, inklusive Rechnern für Einkommensteuer, SVS-Beiträge, Gewinnfreibetrag und Abschreibungen.

Freemium-Modell

Um Selbstständige gerade zu Beginn zu entlasten, setzt kalkül auf ein Freemium-Modell: Kernfunktionen wie Angebote, Rechnungen, Mahnwesen und die Einnahmen-Ausgaben-Rechnung sind ohne Limits dauerhaft kostenlos. Ein Abo indes schaltet Zusatzfunktionen wie den automatischen Bankabgleich mit über 2.600 Banken frei. Der überwiegende Teil der 10.000 Nutzer:innen verwendet die Gratisversion, wie man mitteilt.

„Als wir das Abo eingeführt haben, gab es dafür wochenlang praktisch keine exklusiven Funktionen. Trotzdem haben Leute bezahlt, einfach um die Entwicklung zu unterstützen. Das war für uns das ehrlichste Feedback, das wir bekommen konnten“, sagt Weilguny.

Integrierte Registrierkassenlösung als nächster Schritt

Als nächsten großen Schritt kündigen die Gründer eine integrierte Registrierkassenlösung an. Parallel baut kalkül die Zusammenarbeit mit Steuerberatern aus: Enger Partner ist die Linzer Kanzlei Raml & Partner, die zwölffach als „Steuerberater des Jahres“ (in der Kategorie „Allrounder Oberösterreich“) ausgezeichnet wurde. Weitere Kooperationen sind geplant. Mittelfristig soll außerdem eine KI-gestützte Belegerkennung Ausgaben automatisch auslesen und kategorisieren.

Welche Funktionen zuerst kommen, entscheidet – laut Foundern – weitgehend die Community: Je häufiger ein Feature angefragt wird, desto weiter rückt es nach vorn. „Wir wollen das einfachste Rechnungsprogramm für Selbstständige in Österreich sein“, sagt Leister. „Mit 10.000 Nutzern sind wir ein gutes Stück weiter, aber bei 376.112 Ein-Personen-Unternehmen im Land haben wir noch viel vor uns.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt