29.09.2021

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

Gastbeitrag. Die derzeit bestehende Regelung zur Verlustverwertung im Bereich des privaten Kapitalvermögens ist aus Investorensicht insbesondere bei Startup-Investments kritisch zu sehen.
/artikel/nachteilige-rechtslage-fuer-startup-investoren-verfassungskonform-gesetzgeber-gefragt
© Unsplash
kommentar

Startups stellen einen wesentlichen Bestandteil der Wirtschaft dar. Damit das auch künftig so bleibt und Österreich keinen Standortnachteil erleidet, müssen jedoch genügend Investoren bereit dazu sein, entsprechend in Startups zu investieren.

Gerade mit Startup-Investments (insbesondere in der Frühphase) ist das Risiko eines Totalverlustes für Investoren – im Vergleich zu bereits langfristig bestehenden Unternehmen – wesentlich höher. Der Geschäftsidee eines Startups kann im „best case“ der wirtschaftliche Durchbruch gelingen und sie kann zu einer enormen Steigerung des Unternehmenswertes führen. Nicht ausgeschlossen werden kann jedoch auch eine genau gegenteilige Entwicklung, nämlich der „Flop“ einer Geschäftsidee bis hin zur Einstellung der unternehmerischen Tätigkeit (zB Liquidation des Startups) und der Totalverlust.

Vor kurzem ist eine VfGH-Entscheidung (vgl 2.3.2021, E 1722/2020) ergangen, die insbesondere für Startup-Investoren eine massiv nachteilige Rechtslage verfassungsrechtlich verankert. Worum geht es:

Nachteilige Rechtslage verfassungskonform

Laufende Erträge bzw. Veräußerungsgewinne im Bereich von Kapitalvermögen (worunter auch Startup-Beteiligungen fallen) unterliegen in Österreich einer „flat tax“ (27,5%). Für Verluste aus Kapitalvermögen (zB Veräußerungsverluste von Startup-Beteiligungen) besteht in mehrerer Hinsicht eine weitreichende Verlustausgleichsbeschränkung:

Zum einen können Verluste aus Kapitalvermögen nicht mit anderen betrieblichen oder außerbetrieblichen Einkünften, sondern lediglich mit gewissen Gewinnen aus Kapitalvermögen ausgeglichen werden.
Zum anderen besteht keine Möglichkeit eines Verlustvortrages im außerbetrieblichen Bereich.

Der VfGH befasste sich in dem kürzlich entschiedenen Fall mit einer Privatperson, die aus der Veräußerung von Kapitalvermögen einen Verlust erzielte und diesen in einer Folgeperiode als Verlustvortrag mit positiven Einkünften verrechnen wollte.

Nach Ansicht des VfGH ist die bestehende Regelung verfassungskonform, dass Verluste aus Kapitalvermögen im außerbetrieblichen (= privaten) Bereich weder mit anderen Einkunftsarten ausgleichsfähig sind und auch nicht in Folgeperioden vortragsfähig sind.

Handlungsbedarf des Gesetzgebers – die Zeit ist reif…

Die derzeit bestehende Regelung zur Verlustverwertung im Bereich des privaten Kapitalvermögens ist aus Investorensicht insbesondere bei Startup-Investments kritisch zu sehen, da mit derartigen Investments ein wesentlich höheres Risiko verbunden ist und das „Downside-Risk“ nicht vernünftig durch eine Verlustverwertungsmöglichkeit kompensiert wird.

Einzige Möglichkeit der Verlustverwertung wäre ein im selben Jahr anfallender Gewinn aus Kapitalvermögen (zB Veräußerung einer Beteiligung mit Gewinn), sofern dieser Gewinn ebenfalls dem flat tax-Regime unterliegt. Damit wird aber auch schon das Dilemma aufgezeigt, in dem sich Startup-Investoren häufig wiederfinden. Wenn die Verluste aus der Veräußerung einer Startup-Beteiligung nicht im steuerlichen „Nirvana“ versickern sollen, müsste zB eine Gewinnrealisierung bei einem anderen gut gehenden Beteiligungsinvestment angestrebt werden.

Diese Entscheidung liegt zwar in der Hand eines Investors, doch schränkt seine Handlungsspielraum massiv ein, da uU ein Exit nicht zum optimalen Zeitpunkt sondern für Zwecke der Verlustverwertung erfolgen müsste. Kann keine verlustausgleichende Gewinnrealisierung bei einem anderen Beteiligungsinvestment erfolgen bzw verfügt der Investor über keine anderen Beteiligungsinvestments, tritt in Bezug auf andere steuerpflichtige Einkünfte des Investors gesamthaft betrachtet eine Scheingewinnbesteuerung ein (da sich die nicht verwertbaren Verluste aus dem Startup-Investment steuerlicher nicht auswirken, während andere Einkünfte des Investors besteuert werden).

Unabhängig von der VfGH-Rechtsprechung hat es der Gesetzgeber jedoch in der Hand, die aktuellen Verlustverwertungsregelung im Bereich des Kapitalvermögens anzupassen, um Risikokapital für den Startup-Bereich zu mobilisieren und den österreichischen Standort für Investoren wesentlich attraktiver zu machen.

Es bleibt zu hoffen, dass der Gesetzgeber die Kraft von Startups als Innovationstreiber sowie deren positive Wirkung auf das Wirtschaftswachstum erkennt und bereit ist, hier bessere Rahmenbedingungen zu schaffen. In diesem Zusammenhang ist daher der Gesetzgeber gefordert – neben anderen sinnvollen Maßnahmen (zB Beteiligungsfreibetrag, etc…) – im Rahmen der kommenden Steuerreform aus standortpolitischen Überlegungen auch eine Ausdehnung der Verlustverwertungsmöglichkeiten betreffend Kapitaleinkünfte für Investoren zu schaffen, die sämtlichen Investoren und somit dem gesamten Kapitalmarkt zu Gute kommen würde.

Über die Autoren

Christoph Puchner und David Gloser, Tax Partner bei ECOVIS Austria, einer der führenden Steuerberatungsgesellschaften im Startup-Bereich.

Deine ungelesenen Artikel:
19.10.2026

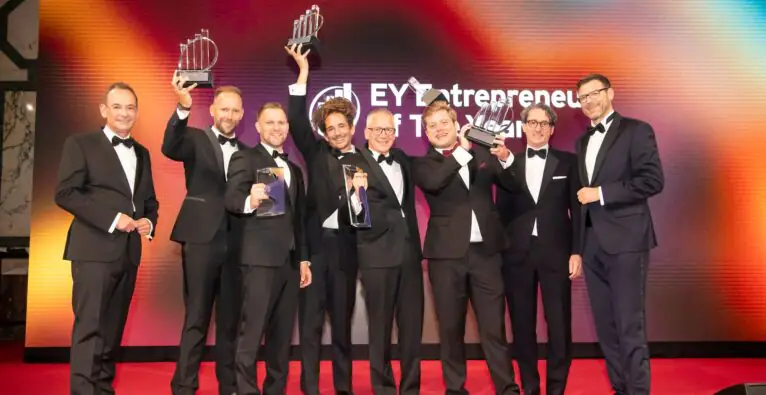
EY Entrepreneur Of The Year 2026: fiskaly, öKlo und Test-Fuchs unter den Siegern

Gleich mehrere bekannte Unternehmen aus Österreichs Startup- und Wirtschaftsszene wurden beim EY Entrepreneur Of The Year 2026 ausgezeichnet.
/artikel/ey-entrepreneur-of-the-year-2026-fiskaly-oeklo-und-test-fuchs-unter-den-siegern
© EY/Point of View - Die Sieger:innen des EY Entrepreneur Of The Year 2026.

Seit über 30 Jahren zeichnet EY in 60 Ländern ausgewählte Entrepreneur:innen für besondere Leistungen aus. Zu den Beurteilungskriterien der Fachjury zählen Wachstum, Zukunftspotenzial, Innovation, Mitarbeitendenführung und gesellschaftliche Verantwortung.

Entrepreneur Of The Year in vier Kategorien

„Beim diesjährigen EY Entrepreneur Of The Year 2026 wollen wir unter dem Motto ‚Shapers of the Future‘ jene Unternehmer:innen in Österreich auszeichnen, die mit Weitblick und Entschlossenheit Veränderungen anstoßen, die langfristigen Erfolg ermöglichen und gleichzeitig positive Impulse für Wirtschaft und Gesellschaft setzen“, sagt Erich Lehner, Partner bei EY und Verantwortlicher für den Award in Österreich.

Der Unternehmerpreis wurde heuer von der Fachjury in vier Kategorien vergeben: „Innovation & Hightech“, „Handel & Konsumgüter“, „Dienstleistungen“ und „Social Entrepreneur“. Darüber hinaus wurde Johannes Ferner, Gründer von fiskaly und Sieger des EY Scale-up Award 2026, in der Kategorie „Start-ups“ ausgezeichnet.

Fiskaly entwickelt cloudbasierte Lösungen für die steuerliche Compliance von Transaktionen in Europa: Fiskalisierung, E-Invoicing, Archivierung und digitale Belege. Das 2019 in Wien gegründete FinTech unterstützt Unternehmen dabei, gesetzliche Anforderungen zu erfüllen. Johannes Ferner verfolgt seit der Gründung die Vision, „Fiskalisierung und steuerliche Compliance in Europa einfacher, effizienter und zukunftssicher“ zu gestalten.

Bogianzidis gewinnt Social Entrepreneur

Mit öKlo-Gründer Niko Bogianzidis wurde eine weitere Persönlichkeit aus der Startup-Szene ausgezeichnet. Der Founder erhielt die Auszeichnung als „Social Entrepreneur“ des Jahres. Sein Startup entwickelt nachhaltige Sanitärlösungen und verfolgt das Ziel, Kreislaufwirtschaft im Sanitärbereich voranzutreiben.

Volker Fuchs von Test-Fuchs indes wurde in der Kategorie „Innovation & Hightech“ prämiert. Das Familienunternehmen hat sich seit seiner Gründung nach dem Zweiten Weltkrieg von einem regionalen Betrieb zu einem global agierenden Technologieunternehmen entwickelt und baut hochspezialisierte Testsysteme und technische Lösungen für internationale Industriekunden, insbesondere in der Luftfahrtbranche. Dabei werden Mechanik, Elektronik und Software unter einem Dach entwickelt und gefertigt. Fuchs wurde zudem ausgewählt, Österreich beim EY World Entrepreneur Of The Year Award im Juni 2027 zu vertreten.

Industrieanlagenbauer und Bäckerhandwerk

Die Kategorie „Dienstleistungen“ ging an Roman Zauner und Andreas Beck von der Zaunergroup, einem oberösterreichischen Industrieanlagen- und Rohrleitungsbauer, der auf die großen Industrien der Zukunft setzt. Zu den Meilensteinen zählen der Einstieg ins Data-Center-Geschäft, die Zusammenarbeit mit einem strategischen Partner und internationale Großprojekte, darunter Vorhaben für Google in Norwegen und Österreich.

In der Kategorie „Handel & Konsumgüter“ überzeugte Martin Auer, der mit seinem gleichnamigen Unternehmen traditionelles Bäckerhandwerk mit Gastronomie, Markenerlebnis und hohem Qualitätsanspruch verbindet. Wachstumsimpulse setzt er mit der Expansion nach New York und dem Ausbau des Gastronomie- und Kaffeegeschäfts.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Nachteilige Rechtslage für Startup-Investoren verfassungskonform – Gesetzgeber gefragt