
✨ AI Kontextualisierung
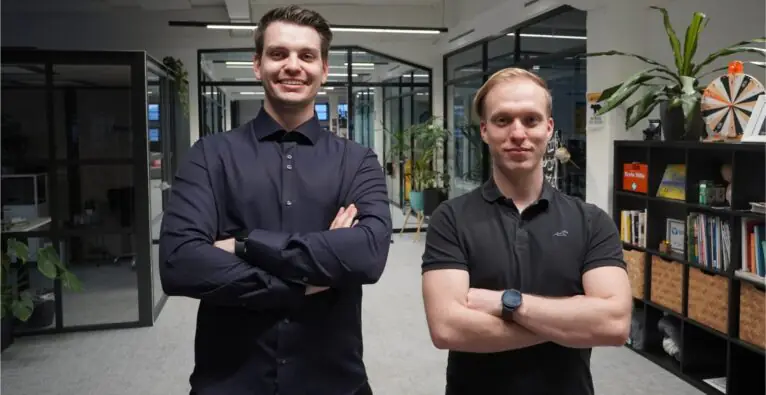
Gegründet von den Wienern Maximilian Tayenthal und Valentin Stalf, hat das Berliner FinTech N26, seit dem Launch Anfang 2015, nach eigenen Angaben über fünf Milliarden Euro in Transaktionen verbucht. Im März 2017 zählte N26 noch 300.000 Kunden (Der Brutkasten berichtete). Heute sind es bereits eine halbe Million, täglich kommen im Durchschnitt somit über 1.500 neue Kunden dazu. Das Wachstum basiert primär auf Empfehlungen bestehender Kunden. Dadurch bleiben die Kunden-Akquisitionskosten verhältnismäßig gering. Der Kurs des Unternehmens bleibt weiterhin auf Wachstum und Skalierung. Namhafte Investoren haben bisher in Summe über 55 Millionen US-Dollar in N26 investiert: Neben Li Ka-Shings, Horizons Ventures und Valar Ventures sind auch die Mitglieder des Zalando Management Boards, EarlyBird Ventures, Redalpine Ventures und weitere an Bord.
N26 Plattform-Strategie als Geschäftsmodell
Rund um das Geschäftsmodell von N26 herrschte lang viel Rätselraten. Denn das Kernprodukt, das N26 Girokonto und die dazugehörige Mastercard, die man digital beantragt, ist kostenlos. Tatsächlich hat N26 jedoch sehr ähnliche Umsatzströme wie traditionelle Banken. Geld kommt etwa über Kreditprodukte, Überziehungsrahmen, Investitionsprodukte, Sparprodukte, Versicherungsprodukte, die Prämiumkarte und internationale Überweisungen herein. Der Unterschied: Die mobile Bank hat kein Filialnetz und zugleich eines der modernsten Technologiesysteme in Europa und eine schlanke, agile Organisationsstruktur.
Lange Zeit war aus Top-Banking-Kreisen in Österreich trotzdem immer wieder zu hören, N26 habe mit dem Gratis Girokonto kein Geschäftsmodell, unterschätze die Kosten der Kundenakquisition und werde nach dem Erwerb der Banklizenz mit Complience-Kosten und Administration überladen werden. Auch werde man durch die zwingenden Bank-Regulatorien langsamer werden. „Wir sehen uns erst einmal an, wie sie mit diesen Themen klar kommen“ – so der Tenor in Gesprächen von Managern etablierter Banken mit dem Brutkasten.
Doch es zeigt sich: N26 scheint diese Herausforderungen im Griff zu haben. Der Kurs des Berliner FinTechs bleibt auf Wachstum und Kundenakquise. Die Produktentwicklung steht im Vergleich zur Monetisierung nach wie vor klar im Fokus. N26 arbeitet konsequent an der „Plattform-Strategie“ weiter: Man will seinen Kunden die besten digitalen Angebote auf einer einzigen Plattform bieten. Die Produktpalette aus Finanzprodukten und Zusatzdiensten rund um das Gratis Girokonto soll den entsprechenden Umsatz bringen. Das Angebot wird dabei laufend erweitert. Die Produkte werden sowohl selbst gebaut als auch in Partnerschaften mit diversen Startups und etablierten Unternehmen angeboten. Durch Big-Data-Analysen im Hintergrund werden den Kunden passende Angebote angezeigt.
„Diese Positionierung als Schnittstelle zwischen Endverbraucher und Anbieter für Finanzprodukte soll N26 zur führenden mobilen Bank für digitale Kunden in Europa machen. Die Kunden sollten sich darauf verlassen können, die besten Produkte auf N26 zu finden“, erklärt Valentin Stalf, Gründer und CEO von N26 im Livestream mit dem Brutkasten.
Laufender Ausbau der Plattform und Internationalisierung
Seit April 2017 bietet die mobile Bank beispielsweise ein Geschäftskonto für Selbstständige und Freiberufler. Weitere Businesskundensegmente sollen folgen. Im Mai führte N26 ein Festgeld-Sparangebot in Kooperation mit WeltSparen ein, im Juni ging in Partnerschaft mit Clark ein eigener Versicherungsservice an den Start. Als bislang jüngste Neuerungen folgten im Juli die Erweiterung des bestehenden Kreditangebots durch die Integration von auxmoney (Der Brutkasten berichtete) auf der N26-Plattform und die erste native App-Integration des Mastercard SecureCode für mehr Sicherheit im Mobile Banking und bei Online-Zahlungen.
Ziel ist es, das Produktangebot auch in den internationalen Märkten weiter auszubauen. Angekündigt wurde bereits die Unterstützung von Apple Pay durch N26 in Italien, Spanien und Frankreich noch in diesem Jahr.
Wachstumsstrategie und Skalierbarkeit der Kosten
Das rasante Wachstum wirft jedoch Fragen bezüglich der Skalierbarkeit der Kosten auf. N26 hatte bekanntlich Mitte 2016 hunderten Kunden das Gratis-Girokonto aufgekündigt, weil diese zu viele Bargeldbehebungen durchgeführt hatten. Denn die Transaktionskosten bei Bargeldbehebungen summieren sich bei jedem weiteren Kunden hoch. Das Image litt freilich unter der Aktion.
Zudem stellt sich die Frage der Customer-Care-Skalierung. Auch die Complience-, Legal- und Risk-Kosten dürften steigen. Und nicht zuletzt können sich Eigenkapitalvorschriften für Banken aufs Wachstum auswirken, Stichwort: Sicherheitseinlagen.
CEO Stalf sieht diese Herausforderungen im Brutkasten-Livestream gelassen: Lediglich die Skalierung des Customer-Care stelle eine relevante kostentechnische Komponente dar, die skaliert werden müsse. Und hier arbeite N26 beispielsweise an einem Chatbot, der über 50 Prozent der Anfragen beantworten könne.
Geringe Kunden-Akquisitionskosten durch Kunden-Weiterempfehlungen
Einen neuen Marktzugang aufzubauen kann auch in der digitalen Welt sehr teuer sein. Das wird von Startups oft unterschätzt. Die Kosten für die Kundenakquisition sind somit ein großes Thema, das zu lösen ist. Die Marketingkosten können hier explodieren.
Der wesentliche Treiber für das Wachstum bei N26 sei die Weiterempfehlung durch bestehende Kunden, sagt Valentin Stalf: „Dadurch realisieren wir deutlich niedrigere Kunden-Akquisitionskosten.“ Damit scheint N26 einen Weg zur Bewältigung dieser Herausforderung gefunden zu haben, was bei so einem „Massengeschäft“ sicher erfolgskritisch ist. Ob dieser Trend andauern kann, muss sich allerdings erst zeigen.
Denn eigentlich kann angenommen werden, dass traditionelle Banken bei den Kunden-Akquisitionskosten gegenüber N26 im Vorteil sind. Sie haben die Kunden bereits und können diese leichter auf neue Produkte aufmerksam machen oder gar umstellen. So wird die Erste Bank ihr ursprüngliches Onlinebanking, das netbanking und die netbanking-App mit 8. November 2017 einstellen und alle Kunden auf George migrieren (siehe unten).
Entscheidende Vorteile gegenüber den traditionellen Konkurrenten
Mit 1. Jänner 2018 tritt die zweite Zahlungsverkehrsrichtlinie (PSD2) in Kraft. Sie verpflichtet die Banken, Drittanbietern unentgeltlich Zugang zu den Kontoinformationen ihrer Kunden zu gewähren. Dadurch wird ein neuer Wettbewerb eröffnet.
Worum geht‘s? Auf Kundenwunsch müssen die Banken den Drittanbietern ihre Kundendaten zur Verfügung stellen. FinTechs erhalten somit den Zugang zu Kontodaten von Bankkunden und können ihnen neue, innovative Dienste anbieten. Diese haben freie Auswahl, sowohl bei Banking-Anwendungen, als auch bei den Anbietern. Das wird von N26 als große Chance gesehen, aber auch von der Konkurrenz.
Erste Bank und Sparkassen haben beispielsweise vor rund zweieinhalb Jahren in Österreich die digitale Plattform George gelauncht. George wurde als digitales Banking konzipiert, das für künftige technologische Entwicklungen gerüstet ist. Die Monetisierung erfolgt vor Allem über einen Plug-In Store, wo man individuelle Zusatz-Features erwerben kann. Durch die PSD2 werden dort auch Drittanbieter ihre Services zur Verfügung stellen können. George zählt aktuell über eine Million Kunden.
Der entscheidende Vorteil von N26 in diesem Wettbewerb könnte neben der schlanken Kostenbasis vor Allem die Geschwindigkeit bei der Umsetzung sein. Ideen gibt es bekanntlich viele, es kommt schlussendlich darauf an, wer sie am besten und schnellsten anbieten kann. Hier setz N26 auf die Startup-ähnliche, agile Organisationsstruktur.
Auch bei der User-Experience dürfte N26 im Moment vorne liegen. Das Konto kann man in nur acht Minuten von zuhause mittels Videoidentifikation eröffnen. Doch auch hier schläft die Kokurrenz nicht. Die ING-DiBa überspringt in Österreich dieses Identifikationsverfahren und arbeitet beispielsweise bereits an Verfahren, die auf der optischen Zeichenerkennung beruhen und die Zeit für Vorgänge, die einer Identifikation bedürfen, nochmals deutlich verkürzen können. Zudem sorgen die Verfahren für mehr Kundenakzeptanz und Sicherheit, heißt es von ING-DiBa.
Fest steht: Im Moment findet in der Bankenwelt ein Wandel statt. Es ist mit Spannung zu erwarten, wie es weitergeht und wer sich am Ende durchsetzen kann.