21.08.2017

N26 knackt die 500.000 Kunden-Marke

Die mobile Bank N26 hat ihre Kundenzahl auf 500.000 gesteigert. Allein in den letzten 5 Monaten sind 200.000 neue Nutzer dazu gekommen. Das Berliner Startup, das inzwischen eine Banklizenz hat, ist in 17 Märkten in Europa aktiv und in der gesamten Eurozone verfügbar.
/artikel/n26-knackt-die-500-000-kunden-marke
(c) N26: Die beiden Co-Founder Valentin Stalf und Maximilian Tayenthal.

Gegründet von den Wienern Maximilian Tayenthal und Valentin Stalf, hat das Berliner FinTech N26, seit dem Launch Anfang 2015, nach eigenen Angaben über fünf Milliarden Euro in Transaktionen verbucht. Im März 2017 zählte N26 noch 300.000 Kunden (Der Brutkasten berichtete). Heute sind es bereits eine halbe Million, täglich kommen im Durchschnitt somit über 1.500 neue Kunden dazu. Das Wachstum basiert primär auf Empfehlungen bestehender Kunden. Dadurch bleiben die Kunden-Akquisitionskosten verhältnismäßig gering. Der Kurs des Unternehmens bleibt weiterhin auf Wachstum und Skalierung. Namhafte Investoren haben bisher in Summe über 55 Millionen US-Dollar in N26 investiert: Neben Li Ka-Shings, Horizons Ventures und Valar Ventures sind auch die Mitglieder des Zalando Management Boards, EarlyBird Ventures, Redalpine Ventures und weitere an Bord.

N26 Plattform-Strategie als Geschäftsmodell

Rund um das Geschäftsmodell von N26 herrschte lang viel Rätselraten. Denn das Kernprodukt, das N26 Girokonto und die dazugehörige Mastercard, die man digital beantragt, ist kostenlos. Tatsächlich hat N26 jedoch sehr ähnliche Umsatzströme wie traditionelle Banken. Geld kommt etwa über Kreditprodukte, Überziehungsrahmen, Investitionsprodukte, Sparprodukte, Versicherungsprodukte, die Prämiumkarte und internationale Überweisungen herein. Der Unterschied: Die mobile Bank hat kein Filialnetz und zugleich eines der modernsten Technologiesysteme in Europa und eine schlanke, agile Organisationsstruktur.

Lange Zeit war aus Top-Banking-Kreisen in Österreich trotzdem immer wieder zu hören, N26 habe mit dem Gratis Girokonto kein Geschäftsmodell, unterschätze die Kosten der Kundenakquisition und werde nach dem Erwerb der Banklizenz mit Complience-Kosten und Administration überladen werden. Auch werde man durch die zwingenden Bank-Regulatorien langsamer werden. „Wir sehen uns erst einmal an, wie sie mit diesen Themen klar kommen“ – so der Tenor in Gesprächen von Managern etablierter Banken mit dem Brutkasten.

Doch es zeigt sich: N26 scheint diese Herausforderungen im Griff zu haben. Der Kurs des Berliner FinTechs bleibt auf Wachstum und Kundenakquise. Die Produktentwicklung steht im Vergleich zur Monetisierung nach wie vor klar im Fokus. N26 arbeitet konsequent an der „Plattform-Strategie“ weiter: Man will seinen Kunden die besten digitalen Angebote auf einer einzigen Plattform bieten. Die Produktpalette aus Finanzprodukten und Zusatzdiensten rund um das Gratis Girokonto soll den entsprechenden Umsatz bringen. Das Angebot wird dabei laufend erweitert. Die Produkte werden sowohl selbst gebaut als auch in Partnerschaften mit diversen Startups und etablierten Unternehmen angeboten. Durch Big-Data-Analysen im Hintergrund werden den Kunden passende Angebote angezeigt.

„Diese Positionierung als Schnittstelle zwischen Endverbraucher und Anbieter für Finanzprodukte soll N26 zur führenden mobilen Bank für digitale Kunden in Europa machen. Die Kunden sollten sich darauf verlassen können, die besten Produkte auf N26 zu finden“, erklärt Valentin Stalf, Gründer und CEO von N26 im Livestream mit dem Brutkasten.

Laufender Ausbau der Plattform und Internationalisierung

Seit April 2017 bietet die mobile Bank beispielsweise ein Geschäftskonto für Selbstständige und Freiberufler. Weitere Businesskundensegmente sollen folgen. Im Mai führte N26 ein Festgeld-Sparangebot in Kooperation mit WeltSparen ein, im Juni ging in Partnerschaft mit Clark ein eigener Versicherungsservice an den Start. Als bislang jüngste Neuerungen folgten im Juli die Erweiterung des bestehenden Kreditangebots durch die Integration von auxmoney (Der Brutkasten berichtete) auf der N26-Plattform und die erste native App-Integration des Mastercard SecureCode für mehr Sicherheit im Mobile Banking und bei Online-Zahlungen.

Ziel ist es, das Produktangebot auch in den internationalen Märkten weiter auszubauen. Angekündigt wurde bereits die Unterstützung von Apple Pay durch N26 in Italien, Spanien und Frankreich noch in diesem Jahr.

+++ Dossier: FinTech +++

Wachstumsstrategie und Skalierbarkeit der Kosten

Das rasante Wachstum wirft jedoch Fragen bezüglich der Skalierbarkeit der Kosten auf. N26 hatte bekanntlich Mitte 2016 hunderten Kunden das Gratis-Girokonto aufgekündigt, weil diese zu viele Bargeldbehebungen durchgeführt hatten. Denn die Transaktionskosten bei Bargeldbehebungen summieren sich bei jedem weiteren Kunden hoch. Das Image litt freilich unter der Aktion.

Zudem stellt sich die Frage der Customer-Care-Skalierung. Auch die Complience-, Legal- und Risk-Kosten dürften steigen. Und nicht zuletzt können sich Eigenkapitalvorschriften für Banken aufs Wachstum auswirken, Stichwort: Sicherheitseinlagen.

CEO Stalf sieht diese Herausforderungen im Brutkasten-Livestream gelassen: Lediglich die Skalierung des Customer-Care stelle eine relevante kostentechnische Komponente dar, die skaliert werden müsse. Und hier arbeite N26 beispielsweise an einem Chatbot, der über 50 Prozent der Anfragen beantworten könne.

Geringe Kunden-Akquisitionskosten durch Kunden-Weiterempfehlungen

Einen neuen Marktzugang aufzubauen kann auch in der digitalen Welt sehr teuer sein. Das wird von Startups oft unterschätzt. Die Kosten für die Kundenakquisition sind somit ein großes Thema, das zu lösen ist. Die Marketingkosten können hier explodieren.

Der wesentliche Treiber für das Wachstum bei N26 sei die Weiterempfehlung durch bestehende Kunden, sagt Valentin Stalf: „Dadurch realisieren wir deutlich niedrigere Kunden-Akquisitionskosten.“ Damit scheint N26 einen Weg zur Bewältigung dieser Herausforderung gefunden zu haben, was bei so einem „Massengeschäft“ sicher erfolgskritisch ist. Ob dieser Trend andauern kann, muss sich allerdings erst zeigen.

Denn eigentlich kann angenommen werden, dass traditionelle Banken bei den Kunden-Akquisitionskosten gegenüber N26 im Vorteil sind. Sie haben die Kunden bereits und können diese leichter auf neue Produkte aufmerksam machen oder gar umstellen. So wird die Erste Bank ihr ursprüngliches Onlinebanking, das netbanking und die netbanking-App mit 8. November 2017 einstellen und alle Kunden auf George migrieren (siehe unten).

Entscheidende Vorteile gegenüber den traditionellen Konkurrenten

Mit 1. Jänner 2018 tritt die zweite Zahlungsverkehrsrichtlinie (PSD2) in Kraft. Sie verpflichtet die Banken, Drittanbietern unentgeltlich Zugang zu den Kontoinformationen ihrer Kunden zu gewähren. Dadurch wird ein neuer Wettbewerb eröffnet.

Worum geht‘s? Auf Kundenwunsch müssen die Banken den Drittanbietern ihre Kundendaten zur Verfügung stellen. FinTechs erhalten somit den Zugang zu Kontodaten von Bankkunden und können ihnen neue, innovative Dienste anbieten. Diese haben freie Auswahl, sowohl bei Banking-Anwendungen, als auch bei den Anbietern. Das wird von N26 als große Chance gesehen, aber auch von der Konkurrenz.

Erste Bank und Sparkassen haben beispielsweise vor rund zweieinhalb Jahren in Österreich die digitale Plattform George gelauncht. George wurde als digitales Banking konzipiert, das für künftige technologische Entwicklungen gerüstet ist. Die Monetisierung erfolgt vor Allem über einen Plug-In Store, wo man individuelle Zusatz-Features erwerben kann. Durch die PSD2 werden dort auch Drittanbieter ihre Services zur Verfügung stellen können. George zählt aktuell über eine Million Kunden.

Der entscheidende Vorteil von N26 in diesem Wettbewerb könnte neben der schlanken Kostenbasis vor Allem die Geschwindigkeit bei der Umsetzung sein. Ideen gibt es bekanntlich viele, es kommt schlussendlich darauf an, wer sie am besten und schnellsten anbieten kann. Hier setz N26 auf die Startup-ähnliche, agile Organisationsstruktur.

Auch bei der User-Experience dürfte N26 im Moment vorne liegen. Das Konto kann man in nur acht Minuten von zuhause mittels Videoidentifikation eröffnen. Doch auch hier schläft die Kokurrenz nicht. Die ING-DiBa überspringt in Österreich dieses Identifikationsverfahren und arbeitet beispielsweise bereits an Verfahren, die auf der optischen Zeichenerkennung beruhen und die Zeit für Vorgänge, die einer Identifikation bedürfen, nochmals deutlich verkürzen können. Zudem sorgen die Verfahren für mehr Kundenakzeptanz und Sicherheit, heißt es von ING-DiBa.

Fest steht: Im Moment findet in der Bankenwelt ein Wandel statt. Es ist mit Spannung zu erwarten, wie es weitergeht und wer sich am Ende durchsetzen kann.

Deine ungelesenen Artikel:
29.10.2026

kokei will jährlich bis zu drei KMU übernehmen und langfristig weiterführen

Immer mehr österreichische Unternehmen stehen vor einer ungelösten Nachfolgefrage. Die 2025 gegründete kokei Nachfolge GmbH will mit einem langfristigen Beteiligungsmodell eine Lösung bieten. Mit einem oberösterreichischen Transportbetrieb wurde bereits die erste Übernahme umgesetzt. Weitere sollen folgen.
/artikel/kokei-will-jaehrlich-bis-zu-drei-kmu-uebernehmen-und-langfristig-weiterfuehren
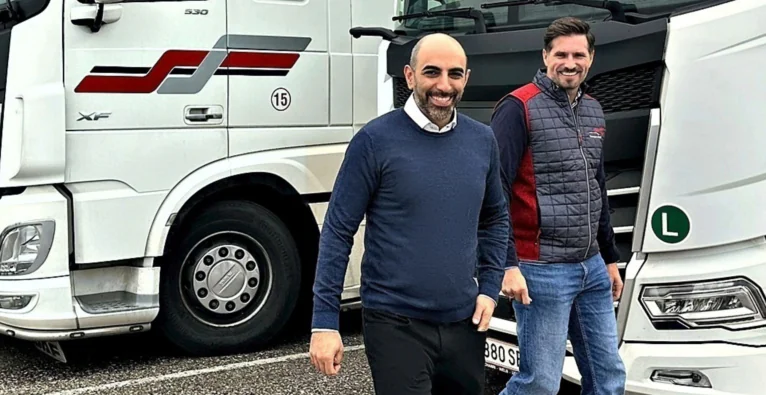
Die beiden kokei-Geschäftsführer Nima Derakhshan und Alexander Groll am Standort des übernommenen Transportbetriebs Winkler F & S Transport in Hörsching. | (c) kokei

Die klassische Unternehmensnachfolge innerhalb der Familie verliert in Österreich zunehmend an Bedeutung. Eine aktuelle Studie von Creditreform Österreich und CH Consult zeigt: 45 Prozent der befragten Unternehmen benötigen bis 2030 eine Nachfolgelösung. Bereits 40 Prozent planen dabei eine Übergabe außerhalb der Familie, etwa durch den Verkauf an Investoren oder die Übernahme durch das Management.

Genau hier setzt die 2025 gegründete kokei Nachfolge GmbH an. Ein bekanntes Gesicht der österreichischen Startup-Szene hat die Idee dazu ins Rollen gebracht: Daniel Horak, Mitgründer der Finanzierungsplattform CONDA. Durch Gespräche mit Unternehmen wurde er auf die zunehmende Nachfolgeproblematik im österreichischen Mittelstand aufmerksam. Gemeinsam mit Alexander Groll, Nima Derakhshan und Dirk Littig entwickelte sich daraus das heutige Geschäftsmodell. Das Wiener Unternehmen will profitable österreichische KMU übernehmen und langfristig weiterführen. Anders als klassische Private-Equity-Gesellschaften setzt kokei dabei nicht auf einen gewinnbringenden Weiterverkauf.

Erste Übernahme eines Transportbetriebs

Mit der Winkler F & S Transport GmbH aus Hörsching hat kokei seine erste Beteiligung übernommen. Der auf spezialisierte Stück- und WAP-Frachten ausgerichtete Transportbetrieb beschäftigt 55 Mitarbeitende und verfügt über rund 40 Fahrzeuge. „Aus unserer Sicht ist Winkler eben ein Hidden Champion in einer attraktiven Nische“, sagt kokei-Mitgründer und Co-CEO Nima Derakhshan. Der Familienbetrieb in zweiter Generation sei bereits profitabel und verfüge über weiteres Wachstumspotenzial.

Da die Kinder des bisherigen Eigentümers Felix Winkler andere berufliche Interessen verfolgen, fehlte dem Familienbetrieb in zweiter Generation eine interne Nachfolge. Trotz weiterer Kaufangebote habe sich Winkler bewusst für kokei entschieden, erklärt Derakhshan. Von den konkreten Übernahmegesprächen bis zum Abschluss verging etwas mehr als ein Jahr.

Digitalisierung und neue Geschäftsführung bei Winkler

Die operative Geschäftsführung hat kokei-Co-CEO Alexander Groll übernommen, Felix Winkler bleibt während einer Übergangsphase weiterhin eingebunden. Seit der Übernahme im Frühjahr 2026 hat kokei bei Winkler bereits Veränderungen angestoßen. Dazu zählen ein neues Transportmanagementsystem, digitalisierte Prozesse und eine Neuausrichtung des Fahrer-Recruitings. Auch der Einstieg in die E-Mobilität wird vorbereitet.

Langfristig will kokei zentrale Dienstleistungen für sämtliche Beteiligungen aufbauen. Bereiche wie Personalwesen, IT, Marketing, Controlling und Recht sollen künftig unternehmensübergreifend unterstützt werden. Dadurch sollen sich die übernommenen Betriebe stärker auf ihr Kerngeschäft konzentrieren können.

Auch bei der Geschäftsführung verfolgt kokei einen operativen Ansatz. Während Groll den ersten Betrieb selbst leitet, sollen künftig weitere Geschäftsführer eingesetzt werden. Dafür steht das Team bereits mit potenziellen Kandidaten in Kontakt. Auch geeignete Mitarbeitende aus den übernommenen Unternehmen kommen infrage. Das Wiener Unternehmen will dabei weiterhin eng in die operative Entwicklung eingebunden bleiben.

Zwei bis drei weitere Übernahmen pro Jahr geplant

Bei weiteren Übernahmen ist kokei grundsätzlich branchenoffen. Gesucht werden profitable österreichische KMU mit einem EBITDA ab rund 500.000 Euro, idealerweise einer Million Euro. Die Umsatzrentabilität sollte mindestens zehn Prozent betragen. Die Umsatzobergrenze liegt bei rund 30 Millionen Euro. Sanierungsfälle schließt kokei grundsätzlich aus.

Für die Auswahl nutzt das Unternehmen einen standardisierten Kriterienkatalog. Potenzielle Übernahmekandidaten werden anhand verschiedener Faktoren mit Punkten bewertet. Erfüllt ein Unternehmen die Anforderungen, folgt eine vertiefte Prüfung. Aktuell befindet sich kokei laut Derakhshan mit rund vier Unternehmen in konkreten Gesprächen. Wöchentlich würden etwa ein bis zwei weitere Betriebe geprüft. Mittelfristig strebt das Team durchschnittlich zwei bis drei Übernahmen pro Jahr an.

Langfristige Beteiligungen statt schneller Weiterverkauf

Die Beteiligungen werden gemeinsam mit einem Netzwerk langfristig orientierter Co-Investoren finanziert. Diese werden für jede Transaktion individuell ausgewählt. Dabei achtet kokei insbesondere auf unternehmerische Erfahrung und Interesse an der jeweiligen Branche.

Eine feste Exit-Strategie verfolgt kokei nicht. Stattdessen sollen die übernommenen Unternehmen langfristig gehalten werden und durch laufende Gewinnausschüttungen Erträge für die Investoren erwirtschaften. Einen späteren Verkauf schließt Derakhshan bei einem außergewöhnlich attraktiven Angebot allerdings nicht grundsätzlich aus.

„Wir wollen ein Portfolio von Unternehmen aufbauen. Nach dem Prinzip eines unternehmerischen Zinshauses: stabile Erträge, langfristige Wertsteigerung“, sagt Derakhshan. Durch die langfristigen Beteiligungen an unterschiedlichen österreichischen KMU sollen deren Gewinne Dividendeneinnahmen ermöglichen. Potenzial sieht Derakhshan jedenfalls genug. Eine Herausforderung sei weniger die rechtliche Situation als vielmehr die heimische Unternehmenskultur. Der Verkauf eines Familienunternehmens an Dritte werde hierzulande teilweise noch skeptisch gesehen. Dabei könne eine externe Übernahme eine sinnvolle Alternative zur klassischen Familiennachfolge darstellen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

N26 knackt die 500.000 Kunden-Marke

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

N26 knackt die 500.000 Kunden-Marke

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

N26 knackt die 500.000 Kunden-Marke

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

N26 knackt die 500.000 Kunden-Marke

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

N26 knackt die 500.000 Kunden-Marke

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

N26 knackt die 500.000 Kunden-Marke

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

N26 knackt die 500.000 Kunden-Marke

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

N26 knackt die 500.000 Kunden-Marke

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

N26 knackt die 500.000 Kunden-Marke