21.07.2022

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

Mitarbeiterbeteiligung ist für Startups ein wichtiges Mittel im Hiring. Steuerrechtlich gilt es dabei aber einiges zu beachten.
/artikel/mitarbeiterbeteiligung-startups-oesterreich-steuer
Share, Mitarbeiterbeteiligung, Equity, Anteil, Firmenanteil, Beteiligung
© unsplash

Startups brauchen besonders in starken Wachstumsphasen erfahrene Schlüsselarbeitskräfte – haben aber nicht immer die Möglichkeit, marktübliche Gehälter zu bezahlen. Das Wundermittel sind in diesen Fällen häufig Mitarbeiterbeteiligungen. Ein dadurch in Aussicht gestellter finanzieller Vorteil im Falle eines Exits ist für viele Mitarbeiter:innen eine attraktive Option. Allerdings muss bei der Gestaltung solcher Mitarbeiterbeteiligungsprogramme in Österreich auf vieles geachtet werden, damit sie steuerlich nicht zum Fallstrick werden.

Welche Formen der Mitarbeiterbeteiligung gibt es?

Grundsätzlich gibt es zwei Möglichkeiten, Mitarbeiter:innen am Erfolg eines Startups zu beteiligen. Beide haben unterschiedliche steuerliche Konsequenzen.

1. Gesellschaftsrechtliche Beteiligungsprogramme

„Bei Equity Share Programmen erhalten Mitarbeiter:innen tatsächlich echte Anteile am Unternehmen“, erklärt Christoph Puchner, Partner bei Ecovis Austria, der bereits zahlreiche Startups steuerrechtlich bei Mitarbeiterbeteiligungen begleitet hat. Damit einher gehen üblicherweise insbesondere Stimmrechte und ein Dividendenbezugsrecht. Bei gesellschaftsrechtlichen Programmen hebe man Mitarbeiter:innen in den „Driver Seat“ und statte sie mit entsprechenden Rechten aus, so Puchner. Anteile können in diesem Fall auch über eine Vesting-Periode angesammelt werden. Aus steuerlicher Sicht ist dann bei unterpreisiger oder unentgeltlicher Gewährung wichtig, zu welchem Zeitpunkt der eigentliche Zufluss stattfindet.

2. Schuldrechtliche Beteiligungsprogramme

Schuldrechtliche Beteiligungen sind besser bekannt als Phantom Shares oder virtuelle Beteiligungen und gehören in Österreich zur von Startups am häufigsten gewählten Form. „Im Vergleich zu echten Anteilen haben Mitarbeiter:innen in dem Fall keine Gesellschafterstellung“, erklärt Puchner. „Der Zahlungsanspruch entsteht, wenn gewisse Liquidity Events getriggert werden“. Sofern das Programm wirtschaftlich von den Gesellschafter:innen getragen wird, kann das abhängig vom Gesellschafter unterschiedliche steuerliche Auswirkungen haben, wie der Experte anmerkt.

Bei natürlichen Personen bestehe die Gefahr einer Scheingewinnbesteuerung. Bei einem Exit müssen sie für den gesamten Veräußerungsgewinn 27,5 Prozent Steuern bezahlen und können die Kosten aus der Tragung des Beteiligungsprogrammes dabei steuerlich nicht absetzen. In diesem Zusammenhang müsste daher überlegt werden, wie eine nachteilige Scheingewinnbesteuerung vermieden werden könnte (zB durch sachmäßige Bedienung des Beteiligungsprogrammes). Kapitalgesellschaften hingegen sind in diesem Fall abzugsberechtigt, sodass sich dort kein nachteiliger steuerlicher Effekt ergibt.

Was sind Trigger Events bei Phantom Share Programmen?

Bei Trigger Events wird festgelegt, welche Parameter ausgelöst werden müssen, damit Mitarbeiter:innen an einer virtuellen Beteiligung partizipieren. „In der Regel ist das die Veräusserung der Anteile durch die Gründer“, sagt der Steuerexperte – also der Startup-Exit. Weiters sind auch Ausschüttungen von Dividenden umfasst, damit Mitarbeiter:innen auch im Fall eines „Asset-Deals“ durch Verkauf des Betriebes des Startups und anschließender Ausschüttung des Veräußerungsgewinns beteiligt werden.

Welche Steuern werden bei Gewährung einer „echten“ Beteiligung fällig?

Werden Mitarbeiter:innen direkt mit Unternehmensanteilen incentiviert, gibt es zwei Momente, in denen das steuerlich schlagend wird:

1. Wenn Mitarbeiter:innen die Anteile gewährt werden

Das passiert in der Regel unentgeltlich oder unterpreisig. In der Differenz auf den tatsächlichen Marktwert dieser Anteile liege steuerlich ein geldwerter Vorteil, erklärt Puchner. Dieser gelte als Sachbezug und ist dementsprechend zu versteuern. Es wird also in dem Moment, in dem Mitarbeiter:innen die Anteile erhalten der progressive Steuersatz der Einkommenssteuer schlagend – also bis zu 50 Prozent. Steuerlich spricht man hier von Dry Income: Man bezahlt Steuer, ohne einen Cash-Zufluss zu haben.

Ein Beispiel: Ein Startup incentiviert eine Managerin mit 5 Prozent der Unternehmensanteile. Mit der jüngsten Investmentrunde liegt die Bewertung des Startups bei 10 Millionen Euro. Die Managerin bezahlt zwar nichts für die Anteile, wertmäßig sind ihr aber 500.000 Euro zugeflossen, die sie im selben Jahr versteuern muss, obwohl sie aus den gewährten Anteilen noch keine Cash-Zufluss generieren konnte. Verschärft wird die Situation durch den ungewissen Ausblick. „Es stellt sich die Frage, ob sich die Wertsteigerung überhaupt realisieren lässt – bei Startups kann der wirtschaftliche Durchbruch mit enormen Steigerungen des Unternehmenswertes einhergehen, aber im worst case kann es auch bergab gehen“, sagt der Steuerexperte. Die Differenz auf die bezahlte Steuer erhält die Managerin freilich nicht zurück, wenn ihre Anteile später weniger Wert sind.

2. Im Moment des Exits

Bei einem Verkauf der Anteile wird die Einkommensteuer von derzeit in Österreich 27,5 Prozent für einen Veräußerungsgewinn fällig.

Wie kann man das Problem des Dry Income umgehen?

In der Praxis wird versucht, das Problem mit dem Dry Income im Fall der Gewährung von Unternehmensanteilen an Mitarbeiter:innen (s.o.) zu vermeiden, wie Puchner erklärt. Neben der Vereinbarung einer Darlehenskonstruktion, kann auch eine negative Liquidationspräferenz angedacht werden. Bei einer Darlehenskonstruktion erwirbt ein:e Mitarbeiter:in die Anteile zum tatsächlichen Wert, bezahlt aber nicht sofort, sondern erhält ein Darlehen von dem Unternehmen. Das Darlehen wird erst zum Zeitpunkt des Exits zurückbezahlt. Der darlehensbedingte Liquiditätsabfluss findet somit erst dann statt, wenn es im Zuge eines Exits zu einem Cash-Zufluss kommt. Die Steuer für die Anteilsveräußerung wird auch erst im Zeitpunkt des Exits fällig.

Eine andere Möglichkeit sind sogenannte „negative Liquitationspräferenzen“. Das Ziel einer negativen Liquidationspräferenz ist, die im Rahmen des Mitarbeiterbeteiligungsprogramms zu übertragenden Geschäftsanteile wirtschaftlich wertlos zu stellen. Die Geschäftsanteile partizipieren aufgrund der vereinbarten negativen Liquidationspräferenz nicht an der vergangenen Unternehmensentwicklung, sondern nehmen nur an zukünftigen Unternehmenswertsteigerungen teil. Puchner gibt ein Beispiel: Eine Mitarbeiterin erhält einen Anteil, der derzeit 500.000 Euro wert ist, bezahlt aber nichts dafür. Über eine negative Liquidationspräferenz wird die Mitarbeiterin erst ab einem Wert von 500.000 Euro beteiligt, wodurch zum Zeitpunkt der Gewährung der Anteile kein Sachbezug anfällt. Eine negative Liquidationspräferenz deckt idR nicht die Chance der künftigen Wertsteigerung ab, weshalb dieser Aspekt noch gesondert zu analysieren ist. Zur Absicherung empfiehlt sich eine Abstimmung mit der Finanzverwaltung (zB im Rahmen einer Lohnsteuerauskunft).
Christoph Puchner von Ecovis im brutkasten-Talk

Deine ungelesenen Artikel:
17.09.2026

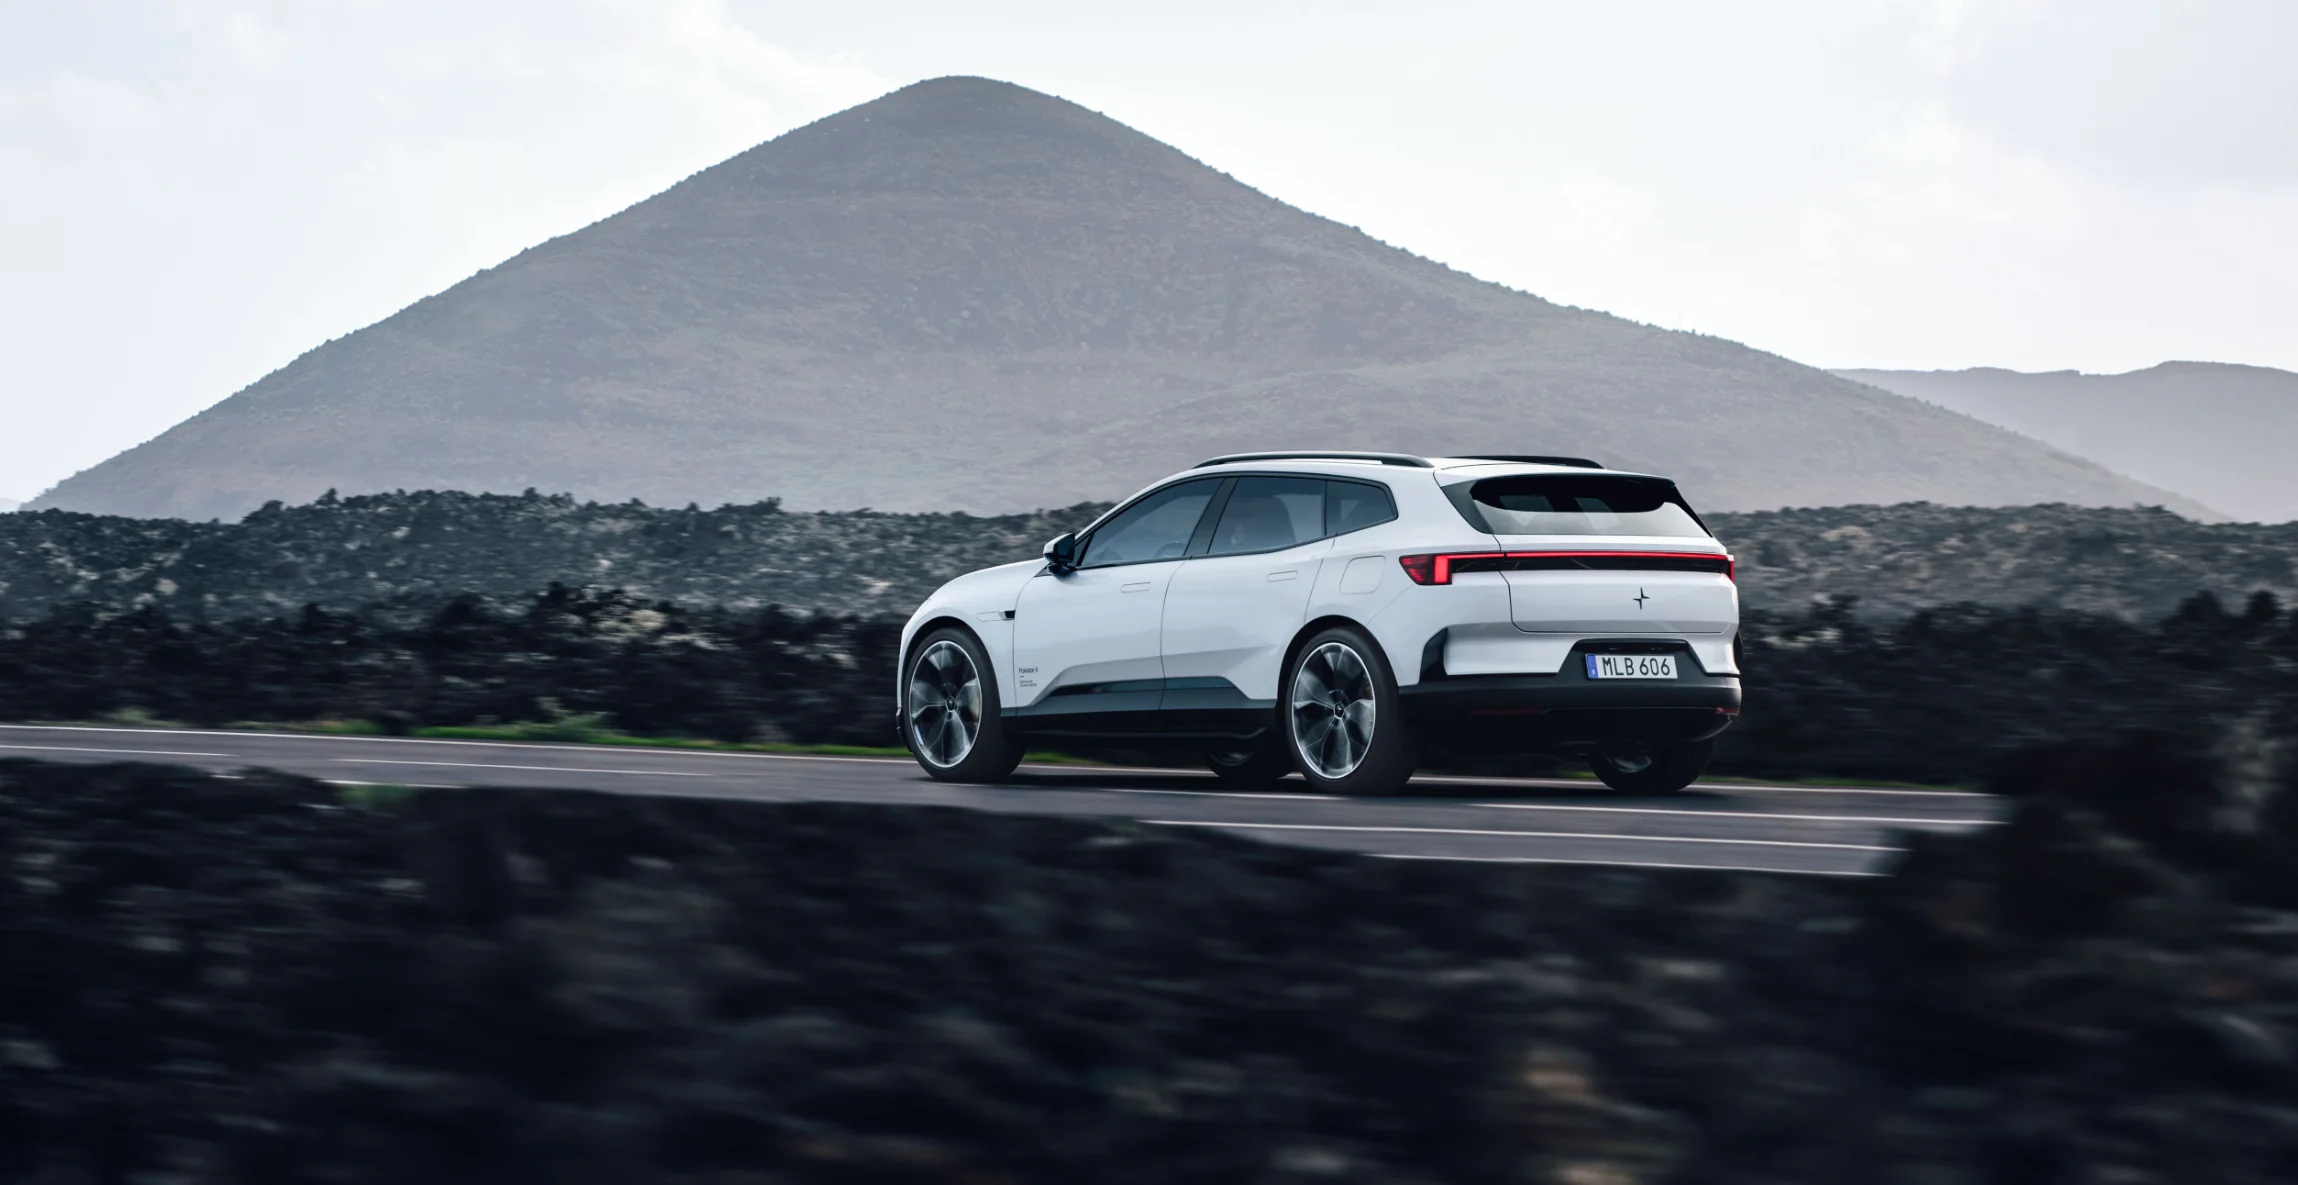
Wie der Polestar 4 SUV Design und Effizienz vereint

Zwischen skandinavischer Ästhetik, wirtschaftlicher Attraktivität und planbaren Betriebskosten: Der Polestar 4 SUV soll sowohl Privatkund:innen als auch Unternehmen überzeugen.
/artikel/wie-der-polestar-4-suv-design-und-effizienz-vereint
Der neue Polestar 4 SUV | (c) Polestar

Mit dem Polestar 4 SUV bringt der schwedische Elektroauto-Hersteller ein Modell auf den Markt, das die Markenphilosophie „Pure Progressive Performance“ konkret auf die Straße übersetzen soll. Der Polestar 4 SUV richtet sich an ein anspruchsvolles Publikum: Privatkund:innen sollen durch sportliche Performance, Alltagstauglichkeit und klares Design überzeugt werden, Entscheidungsträger:innen und Fuhrparkverantwortliche zusätzlich durch wirtschaftliche Berechenbarkeit und geringe Gesamtkosten.

Skandinavischer Minimalismus, funktionale Ästhetik und hohe Performance

Der vollelektrische Polestar 4 SUV zeichnet sich durch eine reduzierte Formensprache und hohe Funktionalität aus. Statt auf optische Überladung oder überflüssige Dekorelemente setzt die Marke auf skandinavischen Minimalismus. Als prägende Designmerkmale kommen etwa rahmenlose Außenspiegel sowie versenkbare Türgriffe zum Einsatz, die neben dem visuellen Erscheinungsbild auch den Luftwiderstandsbeiwert (cw-Wert) des Fahrzeugs optimieren.

(c) Polestar

Im Innenraum folgt das Fahrzeug dem Konzept der sogenannten „Quiet Luxury“. Das Cockpit überzeugt durch ein auf das Wesentliche reduziertes, intuitives Bedienkonzept, das Ablenkungen während der Fahrt minimiert. Bei der Wahl der Materialien setzt das schwedische Designteam zudem auf emissionsarme Materialien wie maßgestricktes Textil aus recyceltem PET und rückverfolgbares Leder. Maßnahmen wie diese sorgen dafür, dass der Polestar 4 SUV einen der niedrigsten CO2-Fußabdrücke im Portfolio aufweist.

Und natürlich spielt das Auto auch in Sachen Performance oben mit: Je nach Variante hat es bis zu 544 PS bei einer Beschleunigung von 0 auf 100 Stundenkilometer in 3,9 Sekunden und bis zu 630 Kilometer Reichweite. Das alles wird im Polestar 4 SUV kombiniert mit 1.665 Liter Gepäckvolumen.

„Startup mit 100-jähriger Erfahrung“

Dass eine klare strategische Ausrichtung für den Erfolg in der Elektromobilität entscheidend ist, betont Matthias Schabetsberger, Managing Director von Polestar Österreich, im brutkasten-Talk: „Wir sehen uns als ein Startup mit hundertjähriger Erfahrung im Automobilbereich.“ Als eigenständige, börsennotierte Schwestermarke von Volvo nutzt Polestar die Agilität eines jungen Unternehmens und greift gleichzeitig auf etablierte Produktionsstrukturen sowie das weltweite Servicenetzwerk des Mutterkonzerns zurück.

Diese Aufstellung ist insbesondere für den B2B-Sektor relevant. In Österreich entfällt derzeit der Großteil des Polestar-Absatzes auf das Gewerbe- und Flottengeschäft. „Flottenkunden waren oft die Early Adopter der Elektromobilität. Viele Unternehmen nutzen ihren Fuhrpark als konkretes Werkzeug, um eigene Nachhaltigkeits- und Emissionsziele rasch zu erreichen“, so Schabetsberger.

Wirtschaftlich attraktiv und verlässlich

Neben ökologischen Zielen spielt im gewerblichen Bereich die betriebswirtschaftliche Gesamtkostenbetrachtung (Total Cost of Ownership, TCO) die zentrale Rolle. Durch im Vergleich zu Verbrennern geringere Verschleiß-, Service- und Wartungskosten sowie günstige Ladeoptionen ist die Elektromobilität auf dem Vormarsch, was sich auch in den steigenden Zulassungszahlen widerspiegelt.

Zugleich verweist Matthias Schabetsberger im brutkasten-Talk auf die Bedeutung stabiler politischer Rahmenbedingungen, etwa bei Steuerregeln wie dem Sachbezug. „Es braucht ein klares Commitment und Sicherheit für Flotten- wie Privatkunden, dass man auf das richtige Pferd gesetzt hat und sich auf die Rahmenbedingungen verlassen kann“, betont der Polestar-Österreich-Chef. Unabhängig von kurzfristigen Debatten bleibe die Elektromobilität für Unternehmen jedoch der wirtschaftlich wie ökologisch tragfähigste Weg zur CO2-Reduktion des Fuhrparks.

Regionales Partnernetzwerk für persönliche Betreuung

Damit sowohl Firmenkund:innen als auch Privatkäufer:innen eine verlässliche Anlaufstelle vor Ort haben, hat Polestar seine Vertriebsstruktur in Österreich ausgebaut. Neben der rein digitalen Bestellstrecke stehen Kund:innen mittlerweile 13 regionale Partnerstandorte in Kooperation mit Volvo-Händlern zur Verfügung. Wie Schabetsberger im brutkasten-Talk erläutert, ermöglicht diese regionale Abdeckung von Dornbirn bis Wien eine persönliche Beratung – von der individuellen Fuhrparkanalyse über Probefahrten bis hin zum langfristigen Service.

Polestar-Angebote in Österreich

Um den Einstieg attraktiv zu gestalten, bietet Polestar in Österreich Sonderkonditionen für den Polestar 4 SUV an:

  • Serienmäßige Absicherung: Jedes Fahrzeug beinhaltet Over-the-Air-Software-Updates, 12 Monate Connected Services Plus, eine 8-jährige Batteriegarantie (bis 160.000 km) sowie 3 Jahre Fahrzeuggarantie und Pannenservice.
  • Sondermodell First Edition: Als Dual Motor mit Allradantrieb sind verfügbare Polestar 4 SUV bereits ab € 59.990 erhältlich. Dies entspricht einem rechnerischen Preisvorteil von 10.100 Euro.
  • Inkludiertes Prime-Paket: In der First Edition ist das sogenannte Prime-Paket bereits kostenfrei enthalten, welches das Pilot-, Plus- und Komfort-Paket sowie Privacy-Glas an den hinteren Seitenscheiben bündelt.
  • Polestar Leasing: Kombinierbar ist das Angebot mit einem Fixzinssatz von 0,99 Prozent bei Monatsraten ab 269 Euro.
  • Und natürlich spielt das Auto auch in Sachen Performance oben mit: Je nach Variante hat es bis zu 544 PS bei einer Beschleunigung von 0 auf 100 Stundenkilometer in 3,9 Sekunden und bis zu 630 Kilometer Reichweite. Das alles wird im Polestar 4 SUV kombiniert mit 1.665 Liter Gepäckvolumen.
Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich