21.07.2022

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

Mitarbeiterbeteiligung ist für Startups ein wichtiges Mittel im Hiring. Steuerrechtlich gilt es dabei aber einiges zu beachten.
/artikel/mitarbeiterbeteiligung-startups-oesterreich-steuer
Share, Mitarbeiterbeteiligung, Equity, Anteil, Firmenanteil, Beteiligung
© unsplash

Startups brauchen besonders in starken Wachstumsphasen erfahrene Schlüsselarbeitskräfte – haben aber nicht immer die Möglichkeit, marktübliche Gehälter zu bezahlen. Das Wundermittel sind in diesen Fällen häufig Mitarbeiterbeteiligungen. Ein dadurch in Aussicht gestellter finanzieller Vorteil im Falle eines Exits ist für viele Mitarbeiter:innen eine attraktive Option. Allerdings muss bei der Gestaltung solcher Mitarbeiterbeteiligungsprogramme in Österreich auf vieles geachtet werden, damit sie steuerlich nicht zum Fallstrick werden.

Welche Formen der Mitarbeiterbeteiligung gibt es?

Grundsätzlich gibt es zwei Möglichkeiten, Mitarbeiter:innen am Erfolg eines Startups zu beteiligen. Beide haben unterschiedliche steuerliche Konsequenzen.

1. Gesellschaftsrechtliche Beteiligungsprogramme

„Bei Equity Share Programmen erhalten Mitarbeiter:innen tatsächlich echte Anteile am Unternehmen“, erklärt Christoph Puchner, Partner bei Ecovis Austria, der bereits zahlreiche Startups steuerrechtlich bei Mitarbeiterbeteiligungen begleitet hat. Damit einher gehen üblicherweise insbesondere Stimmrechte und ein Dividendenbezugsrecht. Bei gesellschaftsrechtlichen Programmen hebe man Mitarbeiter:innen in den „Driver Seat“ und statte sie mit entsprechenden Rechten aus, so Puchner. Anteile können in diesem Fall auch über eine Vesting-Periode angesammelt werden. Aus steuerlicher Sicht ist dann bei unterpreisiger oder unentgeltlicher Gewährung wichtig, zu welchem Zeitpunkt der eigentliche Zufluss stattfindet.

2. Schuldrechtliche Beteiligungsprogramme

Schuldrechtliche Beteiligungen sind besser bekannt als Phantom Shares oder virtuelle Beteiligungen und gehören in Österreich zur von Startups am häufigsten gewählten Form. „Im Vergleich zu echten Anteilen haben Mitarbeiter:innen in dem Fall keine Gesellschafterstellung“, erklärt Puchner. „Der Zahlungsanspruch entsteht, wenn gewisse Liquidity Events getriggert werden“. Sofern das Programm wirtschaftlich von den Gesellschafter:innen getragen wird, kann das abhängig vom Gesellschafter unterschiedliche steuerliche Auswirkungen haben, wie der Experte anmerkt.

Bei natürlichen Personen bestehe die Gefahr einer Scheingewinnbesteuerung. Bei einem Exit müssen sie für den gesamten Veräußerungsgewinn 27,5 Prozent Steuern bezahlen und können die Kosten aus der Tragung des Beteiligungsprogrammes dabei steuerlich nicht absetzen. In diesem Zusammenhang müsste daher überlegt werden, wie eine nachteilige Scheingewinnbesteuerung vermieden werden könnte (zB durch sachmäßige Bedienung des Beteiligungsprogrammes). Kapitalgesellschaften hingegen sind in diesem Fall abzugsberechtigt, sodass sich dort kein nachteiliger steuerlicher Effekt ergibt.

Was sind Trigger Events bei Phantom Share Programmen?

Bei Trigger Events wird festgelegt, welche Parameter ausgelöst werden müssen, damit Mitarbeiter:innen an einer virtuellen Beteiligung partizipieren. „In der Regel ist das die Veräusserung der Anteile durch die Gründer“, sagt der Steuerexperte – also der Startup-Exit. Weiters sind auch Ausschüttungen von Dividenden umfasst, damit Mitarbeiter:innen auch im Fall eines „Asset-Deals“ durch Verkauf des Betriebes des Startups und anschließender Ausschüttung des Veräußerungsgewinns beteiligt werden.

Welche Steuern werden bei Gewährung einer „echten“ Beteiligung fällig?

Werden Mitarbeiter:innen direkt mit Unternehmensanteilen incentiviert, gibt es zwei Momente, in denen das steuerlich schlagend wird:

1. Wenn Mitarbeiter:innen die Anteile gewährt werden

Das passiert in der Regel unentgeltlich oder unterpreisig. In der Differenz auf den tatsächlichen Marktwert dieser Anteile liege steuerlich ein geldwerter Vorteil, erklärt Puchner. Dieser gelte als Sachbezug und ist dementsprechend zu versteuern. Es wird also in dem Moment, in dem Mitarbeiter:innen die Anteile erhalten der progressive Steuersatz der Einkommenssteuer schlagend – also bis zu 50 Prozent. Steuerlich spricht man hier von Dry Income: Man bezahlt Steuer, ohne einen Cash-Zufluss zu haben.

Ein Beispiel: Ein Startup incentiviert eine Managerin mit 5 Prozent der Unternehmensanteile. Mit der jüngsten Investmentrunde liegt die Bewertung des Startups bei 10 Millionen Euro. Die Managerin bezahlt zwar nichts für die Anteile, wertmäßig sind ihr aber 500.000 Euro zugeflossen, die sie im selben Jahr versteuern muss, obwohl sie aus den gewährten Anteilen noch keine Cash-Zufluss generieren konnte. Verschärft wird die Situation durch den ungewissen Ausblick. „Es stellt sich die Frage, ob sich die Wertsteigerung überhaupt realisieren lässt – bei Startups kann der wirtschaftliche Durchbruch mit enormen Steigerungen des Unternehmenswertes einhergehen, aber im worst case kann es auch bergab gehen“, sagt der Steuerexperte. Die Differenz auf die bezahlte Steuer erhält die Managerin freilich nicht zurück, wenn ihre Anteile später weniger Wert sind.

2. Im Moment des Exits

Bei einem Verkauf der Anteile wird die Einkommensteuer von derzeit in Österreich 27,5 Prozent für einen Veräußerungsgewinn fällig.

Wie kann man das Problem des Dry Income umgehen?

In der Praxis wird versucht, das Problem mit dem Dry Income im Fall der Gewährung von Unternehmensanteilen an Mitarbeiter:innen (s.o.) zu vermeiden, wie Puchner erklärt. Neben der Vereinbarung einer Darlehenskonstruktion, kann auch eine negative Liquidationspräferenz angedacht werden. Bei einer Darlehenskonstruktion erwirbt ein:e Mitarbeiter:in die Anteile zum tatsächlichen Wert, bezahlt aber nicht sofort, sondern erhält ein Darlehen von dem Unternehmen. Das Darlehen wird erst zum Zeitpunkt des Exits zurückbezahlt. Der darlehensbedingte Liquiditätsabfluss findet somit erst dann statt, wenn es im Zuge eines Exits zu einem Cash-Zufluss kommt. Die Steuer für die Anteilsveräußerung wird auch erst im Zeitpunkt des Exits fällig.

Eine andere Möglichkeit sind sogenannte „negative Liquitationspräferenzen“. Das Ziel einer negativen Liquidationspräferenz ist, die im Rahmen des Mitarbeiterbeteiligungsprogramms zu übertragenden Geschäftsanteile wirtschaftlich wertlos zu stellen. Die Geschäftsanteile partizipieren aufgrund der vereinbarten negativen Liquidationspräferenz nicht an der vergangenen Unternehmensentwicklung, sondern nehmen nur an zukünftigen Unternehmenswertsteigerungen teil. Puchner gibt ein Beispiel: Eine Mitarbeiterin erhält einen Anteil, der derzeit 500.000 Euro wert ist, bezahlt aber nichts dafür. Über eine negative Liquidationspräferenz wird die Mitarbeiterin erst ab einem Wert von 500.000 Euro beteiligt, wodurch zum Zeitpunkt der Gewährung der Anteile kein Sachbezug anfällt. Eine negative Liquidationspräferenz deckt idR nicht die Chance der künftigen Wertsteigerung ab, weshalb dieser Aspekt noch gesondert zu analysieren ist. Zur Absicherung empfiehlt sich eine Abstimmung mit der Finanzverwaltung (zB im Rahmen einer Lohnsteuerauskunft).

Christoph Puchner von Ecovis im brutkasten-Talk

Deine ungelesenen Artikel:
18.09.2026

Aus Tausendundein Dach wird Tausendundein Speicher – Gründerin Cornelia Daniel erklärt den Wandel

Die Initiative Tausendundein Dach, die seit 2014 gemeinsam mit rund 400 österreichischen Betrieben Photovoltaik auf Gewerbedächer gebracht hat, ging mit ihrer Fortsetzung Tausendundein Speicher an die Öffentlichkeit. Gründerin Cornelia Daniel teilt ihre Gedanken, die zu ihrer neuen Initiative geführt haben.
/artikel/aus-tausendundein-dach-wird-tausendundein-speicher-gruenderin-cornelia-daniel-erklaert-den-wandel
Tausendundein Speicher
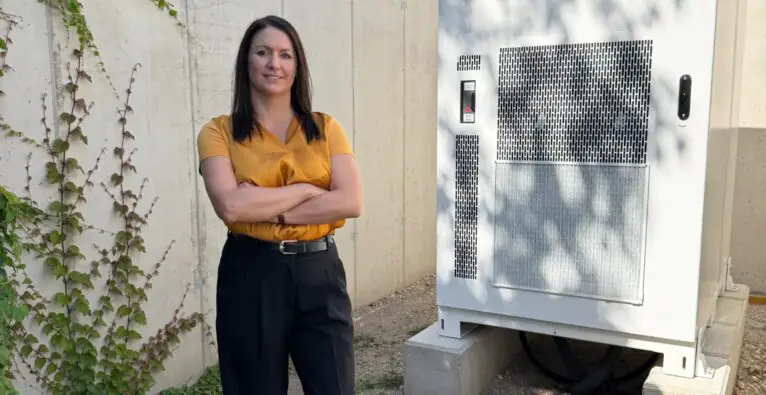
© Dachgold e.U - Cornelia Daniel, Initiatorin von Tausendundein Speicher, vor dem dritten Speicher der Initiative in Himberg, Niederösterreich.

Um Tausendundein Dach war es etwas ruhig geworden in letzter Zeit. Das Unternehmen wurde 2014 von Cornelia Daniel, Inhaberin der Solarberatung Dachgold, und dem Photovoltaikspezialisten 10hoch4 gegründet. Vor über drei Jahren erreichte man – Nomen est Omen – ein langgehegtes Ziel und enthüllte das 1001. Photovoltaik-Dach auf der Interspot Film GmbH in Wien, brutkasten berichtete.

Der Weg von Tausendundein Dach bis zu Tausendundein Speicher

2025 folgte erstmals die Errichtung einer Photovoltaikanlage auf einem denkmalgeschützten Gebäude, am Schloss Rodaun, und damit das 1.235. Dach. Nun widmet man sich mit dem neuen Namen Tausendundein Speicher der Errichtung von 1.001 dezentralen Gewerbespeichern bis 2033.

„Nach dem Kraftakt von Tausendundein Dach fangen wir noch einmal von vorne an“, erklärt Cornelia Daniel gegenüber brutkasten. „Wenn man so ein großes Ziel erreicht hat, dann bleibt die Frage, was kommt danach?“

Daniel hatte darauf nicht gleich die richtige Antwort, gesteht sie, als sie nach ihren nächsten Zielen, der nächsten Vision gefragt wurde: „2.000 Dächer bzw. 10.000 Dächer klangen langweilig.“ Zudem merkte die Founderin, dass in der aktuellen Rezession die Investitionsbereitschaft in PV trotz bleibender Nachfrage sank.

So sprach Daniel mit Kunden, hörte zu, erkannte ihren Bedarf und merkte, dass sich im Dezember 2024 ein Schlüsselmoment entfaltete. „Die Batteriepreise hatten sich halbiert und die Strompreise waren gestiegen“, erklärt sie. „Plötzlich rechneten sich Speicher, was vorher nicht der Fall war.“

Start 2025

Ab Anfang 2025 beschäftigte sich die Gründerin somit intensiv mit dem Thema, entwickelte (gemeinsam mit einem deutschen Partner) Tools zur Berechnung und plötzlich war der Moment da. „Es war irgendwie einfach logisch. Etwas, wo man später denkt, warum sind wir nicht schon vorher darauf gekommen.“

Also startete Daniel Tausendundein Speicher und setzte erste Projekte um, damit sie bereits etwas vorweisen konnte, noch bevor sie an die Öffentlichkeit ging.

Erste Speicher in Betrieb

So laufen bereits die ersten Gewerbespeicher: Elf Anlagen mit zusammen rund 900 Kilowattstunden sind in Betrieb, sechs in Wien und fünf in Niederösterreich. Das Spektrum reicht derzeit von 14 bis 240 Kilowattstunden.

„Alle bleiben mit ihrer Anschlussleistung unter 250 Kilowatt und fallen damit in die einfachste Anschlusskategorie, ohne teure Netztechnik und erweiterte Nachweise. Der Fokus liegt bewusst auf dieser Größenklasse. Eine Beschränkung ist das nicht: Größere Anlagen werden auf Wunsch samt Verfahren umgesetzt“, heißt es per Aussendung. Anm.: Mit der nächsten Stufe des Elektrizitätswirtschaftsgesetzes dürfen Unternehmen ab 1. Oktober Strom zwischen eigenen Standorten teilen und direkt an andere Betriebe liefern.

© Dachgold e.U – Cornelia Daniel in Himberg, Niederösterreich.

Tausendundein Speicher simuliert

Laut eigenen Angaben braucht Österreich bis 2040 8,7 Gigawatt Batteriespeicherleistung, davon 6,0 Gigawatt dezentral bei Haushalten und Gewerbe. Nur gehe, so Daniel, der Ausbau zäh voran.

„Ich sehe Großspeicherprojekte, die seit drei bis sechs Jahren in Planung sind und noch immer nicht am Netz. Unsere Anlagen stehen in wenigen Monaten.“ Mittelgroße, betriebsintegrierte Speicher hinter dem Zählpunkt einer bestehenden PV-Anlage seien nämlich „genehmigungsarm und, wenn keine baulichen Maßnahmen nötig sind, schneller am Netz“.

Jede Anlage wurde vorab anhand des tatsächlichen Viertelstunden-Lastprofils des Betriebs simuliert, nicht „einfach überschlagen“. Ein Gewerbespeicher rechnet sich, so die Gründerin, selten über einen einzigen Effekt. Entscheidend sei das sogenannte Profit-Stacking: Mehrere Erlösquellen werden kombiniert. Dazu gehört zunächst, mehr vom selbst erzeugten Solarstrom zu nutzen. Hinzu kommen die Kappung von Lastspitzen, die den Leistungspreis bestimmen, und ein intelligenter Stromeinkauf, bei dem der Speicher in günstigen Stunden geladen wird, erklärt sie.

„Speichern durfte man immer. Was sich ändert, ist, dass es sich jetzt rechnen lässt“, erklärt Daniel. „Weil Viertelstundenwerte für viele Zählpunkte verfügbar sind, können wir einem Betrieb ziemlich genau sagen, was es ihm bringt, seine Verbräuche zu verschieben. Das war jahrelang Bauchgefühl. Jetzt ist es eine Rechnung, und sie geht auf.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mitarbeiterbeteiligung: Steuer-Tipps für Startups in Österreich