26.07.2019

Startups mit Mega-Kapitalrunden performen später schlechter

Eine Untersuchung des Analyse-Portals CB Insights zeigt: (US-)Startups, die mit Mega-Kapitalrunden über 100 Millionen US-Dollar finanziert werden, fällt es schwer, ihre Bewertung beim Exit oder nach dem IPO angemessen zu steigern.
/artikel/mega-kapitalrunden-bewertung
Startups mit Mega-Kapitalrunden haben später schlechtere Performance
(c) fotolia.com - Andrey Popov

Beim Analyse-Portal CB Insights nennt man den Vorgang „Foie Gras’ing“ in Anlehnung an die französische Delikatesse Foie gras: Fett- bzw. Stopfleber. Immer mehr Startups schließen Mega-Kapitalrunden über 100 Millionen US-Dollar ab. 184 solcher Runden gab es in den USA 2018 – ein neuer Rekord und eine massive Steigerung zum Vorjahr, in dem mit 120 Mega-Runden ebenfalls der Rekord gebrochen wurde. Die Erwartungen, die immer größere VCs zu immer größeren Investments bewegen, sind enorm. Bei CB Insights beschäftigte man sich nun mit der Frage, ob sich die Mega-Kapitalrunden für die Investoren überhaupt entsprechend auszahlen.

+++ SoftBank stellt 108 Milliarden US-Dollar AI-Fonds auf +++

Großes Vorbild Facebook

Die Messlatte ist dabei Facebook. 2012 startete der Silicon Valley-Riese mit einer Marktkapitalisierung von mehr als 100 Milliarden US-Dollar an der Börse. Seitdem gelang eine massive Steigerung: Derzeit liegt die Bewertung bei mehr als 550 Milliarden US-Dollar. Die insgesamt rund 1,24 Milliarden US-Dollar Kapital, die vor dem IPO investiert wurden, haben sich für die Kapitalgeber also massiv ausgezahlt.

Viele „High Raiser“ verlieren nach dem IPO an Wert

Wie CB Insights auf Basis einer Analyse der 50 US-Unternehmen mit den größten Exits bzw. IPOs seit 2012 ausführt, ist Facebook aber die Ausnahme und nicht die Regel. Denn nicht nur ist seit dem Facebook-IPO 2012 keinem US-Startup mehr ein Börsengang oder Exit bei mehr als 100 Milliarden US-Dollar Bewertung gelungen. Tatsächlich können viele Unternehmen, die insgesamt mehr als 100 Millionen US-Dollar aufgenommen haben („High Raiser“), ihre Bewertung nach dem IPO (Daten bis Ende 2018) nicht halten und verlieren an Marktkapitalsierung. Der Fall war das bei ganzen sechs der elf „High Raiser“-Unternehmen mit der höchsten Bewertung beim Börsengang: Snap, Groupon, Dropbox, Zynga, Lending Club, und GreenSky. Die ebenfalls in dieser Gruppe liegenden Twitter und Zayo Group Holding verzeichneten seit dem IPO weniger als 100 Prozent Wertzuwachs.

+++ Warum Profitabilität im Silicon Valley anders gedacht wird +++ 

„Low Raiser“ performen besser

Der Median beim Wertzuwachs liegt bei „High Raiser“-Unternehmen nach dem IPO bei 64 Prozent (siehe Grafik unten). Dem gegenüber steht der Wertzuwachs-Median von 263 Prozent bei „Low Raiser“-Unternehmen (die vor dem IPO/Exit weniger als 100 Millionen US-Dollar aufgenommen haben). Ein Viertel dieser „Low Raiser“-Unternehmen hatte gar einen Wertzuwachs von mehr als 659 Prozent (3. Quartil). Ein Wertverlust nach dem IPO trat hingegen bei weniger als 15 Prozent ein. Spitzenreiter in dieser Gruppe ist ServiceNow mit einem Wertzuwachs von rund 1900 Prozent. Sechs der neun beim IPO am höchsten bewerteten „Low Raiser“ konnten ihren Wert zumindest verdreifachen: Neben ServiceNow auch Veeva Systems, Palo Alto Networks, Tableau Software, Splunk, und Ubiquiti Networks.

CBinsights: Zahlen sich Mega-Kapitalrunden aus?
(c) CB Insights: Wertzuwachs und -Verlust nach dem IPO

16 von 50 Spitzen-Exits/IPOs von „Low Raiser“-Unternehmen

Insgesamt haben es 16 „Low Raiser“ in die Gruppe der 50 IPOs bzw. Exits mit der höchsten Bewertung (seit 2012) geschafft. Herausragendstes Beispiel ist WhatsApp, das 2014 für 19 Milliarden US-Dollar an Facebook ging, nachdem es zuvor insgesamt nur 60 Millionen US-Dollar Kapital aufgenommen hatte. Das Messaging-Unternehmen ist damit aber auch der einzige „Low Raiser“, dem ein Exit/IPO bei mehr als zehn Milliarden US-Dollar Bewertung gelang. Neben Facebook fallen noch fünf weitere „High Raiser“ in diese Gruppe.

Investoren verdienen an kleinen IPOs/Exits mehr

CB Insights kommt zu einem eindeutigen Befund: Immer mehr, immer größere Kapitalrunden gehen nur stark unterproportional mit größerem Wertzuwachs für die Investoren einher. Untermauert wird das auch durch ein drastisches Sinken der Kapitaleffizienz bei Unternehmen mit einer Exit/IPO-Bewertung über einer Milliarde US-Dollar. Während Investoren ihr Geld bei diesen im Jahr 2013 durchschnittlich noch versechzehnfachten, lag der Multiplikator 2018 nur mehr bei durchschnittlich 6,9. Bei Unternehmen mit kleineren Exits/IPOs veränderte sich der Wert im gleichen Zeitraum hingegen nur geringfügig nach unten. Tatsächlich stiegen Investoren 2018 bei Exits/IPOs zwischen 500 Millionen und einer Milliarde US-Dollar mit einem Multiplikator von 8,9 sogar am besten aus.

„Liebesaffäre mit Mega-Kapitalrunden muss überdacht werden“

CB Insights resümiert daher, der Trend zum „Overfunding“ sei aus den Daten offensichtlich erkennbar. „Die Liebesaffäre des Silicon Valley mit Mega-Kapitalrunden muss überdacht werden. So viel Kapital wie möglich, so schnell wie möglich in Startups zu pumpen ist nicht nur eine schlechte Formel für einen guten Exit – es ist geradezu gefährlich, wenn man es durch die Brille des langfristigen Erfolgs an den Börsen betrachtet“.

⇒ Zur CB Insights-Publikation

Redaktionstipps
Deine ungelesenen Artikel:
03.11.2026

Team selbst beteiligt: Tumbleweed holt 6,9 Millionen Euro für Forschung im Orbit

Das Wiener Startup Tumbleweed sichert sich 6,9 Mio. Euro Seed-Kapital. Neben Lead-Investor PactVC beteiligte sich auch das eigene Team mit rund 300.000 Euro an der Runde.
/artikel/team-selbst-beteiligt-tumbleweed-holt-69-millionen-euro-fuer-forschung-im-orbit
03.11.2026

Team selbst beteiligt: Tumbleweed holt 6,9 Millionen Euro für Forschung im Orbit

Das Wiener Startup Tumbleweed sichert sich 6,9 Mio. Euro Seed-Kapital. Neben Lead-Investor PactVC beteiligte sich auch das eigene Team mit rund 300.000 Euro an der Runde.
/artikel/team-selbst-beteiligt-tumbleweed-holt-69-millionen-euro-fuer-forschung-im-orbit
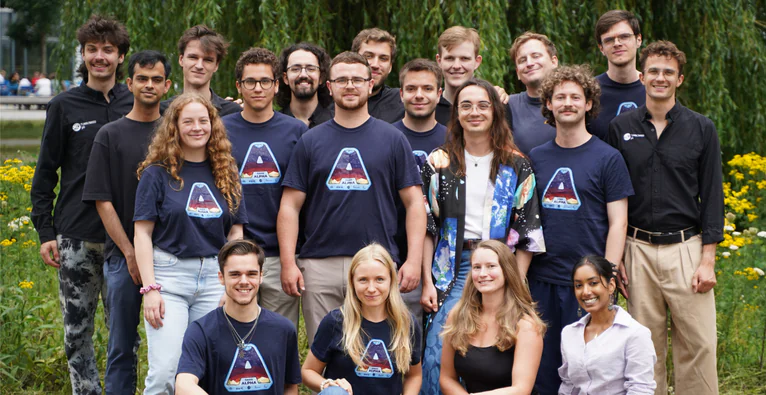
Das Tumbleweed-Team © Tumbleweed

Vier Monate nachdem Tumbleweed mit „Oasis Alpha“ Österreichs ersten kommerziellen Satelliten an Bord einer SpaceX-Rakete ins All geschickt hat, vermeldet das Wiener Jungunternehmen frisches Kapital. In einer 6,9 Millionen Euro schweren Seed-Runde investieren Lead-Investor PactVC, Vanagon Ventures, Prototype Capital, EWOR sowie internationale Business Angels.

Rund 300.000 Euro aus eigenen Reihen

Auffällig ist das finanzielle Engagement der eigenen Belegschaft: Mehr als ein Drittel der 25 Mitarbeitenden steuerte insgesamt rund 300.000 Euro aus eigener Tasche bei. Der Impuls dazu kam aus dem Team selbst. „Als Founder ist das natürlich mehr, als ich mir je erträumt hätte“, sagt Co-Gründer und CEO Julian Rothenbuchner gegenüber brutkasten.

Auf Investorenseite ging die Beteiligung von EWOR auf eine persönliche Empfehlung zurück, wie Rothenbuchner erzählt: Ein befreundeter Investor war unmittelbar eingestiegen und vermittelte den Kontakt zu EWOR-CEO Daniel Dippold. „Tumbleweed hat Österreichs ersten kommerziellen Satelliten schneller in den Orbit gebracht, als die Zertifizierung eines einzigen Experiments normalerweise dauert. Julian hat genau das geliefert, was er uns beim ersten Treffen angekündigt hat — nur schneller“, so Dippold. „Jetzt kann jedes Labor und jeder Hersteller den Weltraum nutzen, ohne selbst zu einem Raumfahrtunternehmen zu werden.“

Von Mars-Plänen zur orbitalen Forschungsplattform

Einer der Tumbleweed-„Pods“ © Tumbleweed

Das ursprünglich mit dem Konzept eines windgetriebenen Marsrovers gestartete Unternehmen konzentriert sich heute auf standardisierte Experimente in der Mikrogravitation. Weil Zertifizierungen für die Internationale Raumstation ISS laut Tumbleweed oft Jahre beanspruchen, entwickelte das Startup vorzertifizierte Nutzlastbehälter („Pods“), die ab 15.000 Euro buchbar sind.

F&E-Teams aus Pharma, Biotech und Materialwissenschaften sollen so Strom- und Datenanbindung im Orbit, ohne eine eigene Satelliteninfrastruktur aufbauen zu müssen, erhalten. Dass dieses Setup im Markt greift, zeigte das Team im Sommer: Die Hardware für Oasis Alpha entstand in unter neun Monaten und flog mit vier zahlenden Kund:innen.

Drei Missionen für 2027 und Kapsel-Rückkehr ab 2028

Vorbereitungen für Oasis Alpha © Tumbleweed

Mit dem frischen Kapital will das 25-köpfige Team mit Standorten in Wien und den Niederlanden drei orbitale Missionen im Jahr 2027 für mehr als zehn Kund:innen finanzieren. Für die Raketenstarts verhandelt Tumbleweed weltweit, setzt künftig jedoch verstärkt auf europäische Partner:innen, heißt es von Seiten des Unternehmens.

„Diese Finanzierung erlaubt es uns, das zu skalieren, was wir mit unserer ersten Mission Oasis Alpha bewiesen haben: dass Mikrogravitation eine breit verfügbare industrielle Ressource sein kann. Wir freuen uns sehr darauf, diese Möglichkeit nun noch mehr Kunden zu eröffnen und letztendlich eine Zukunft zu bauen, in der Mikrogravitation genutzt wird für zehnmal bessere Krebstherapien, zehnmal bessere Halbleiter und eine zehnmal schnellere Pharmaentwicklung“, erklärt Rothenbuchner.

Parallel treibt das Startup die Folgeplattform „Oasis Beta“ voran. Die Vorbereitungen laufen, erste Kundengelder liegen laut CEO Rothenbuchner bereits auf dem Konto. Ab 2028 sollen Experimente zudem physisch zur Erde zurückgebracht werden. Dafür entwickelt das Team seit mehreren Monaten eine Kapsel, die sich im Orbit vom Satelliten trennen und mit einem Fallschirm landen soll.

So soll der Oasis Beta Satellit aussehen © Tumbleweed
Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter