24.08.2017

Mastercard präsentiert Innovation für bargeldloses Zahlen

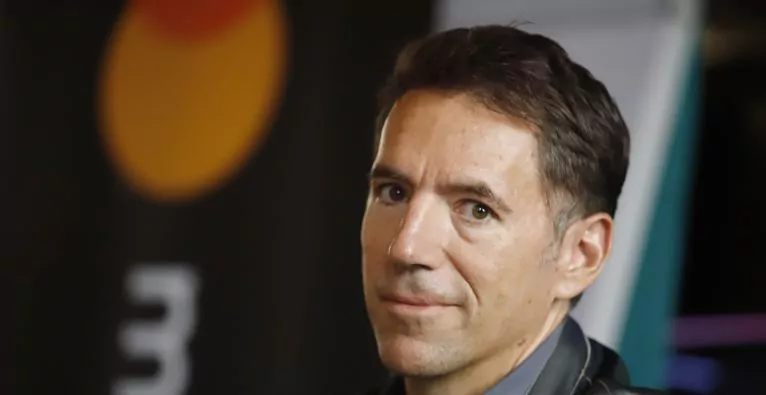
Mit Masterpass bietet Mastercard eine neue Plattform für das Bezahlen in der digitalen Welt, die nun auch in Österreich verfügbar ist. Wir haben mit Gerald Gruber, dem General Manager von Mastercard Austria, über die Zukunft der Bezahlindustrie gesprochen. Dabei hat er dem Brutkasten unter anderem verraten, dass er mit einer baldigen Regulierung von Bitcoin und Co. rechnet.
/artikel/mastercard-praesentiert-innovation-fuer-bargeldloses-zahlen

„Die Konsumenten kaufen längst im Netz”, sagt der General Manager von Mastercard Austria, Gerald Gruber, zu Beginn der Präsentation des Masterpass‘, einer neuen Bezahlmöglichkeit, mit der das international agierende Unternehmen der digitalen Transformation Rechnung tragen will. Masterpass ist eine offene Plattform, in der neben Mastercard und Maestro Karten auch diverse andere online einsetzbare Debit- und Kreditkarten hinterlegt und genutzt werden können. Zusätzlich zu den Zahlungsinformationen kann die Masterpass-Wallet auch weitere Informationen wie zB. Liefer- und Rechnungsadressen und Kundenbindungsprogramme speichern und bei Bedarf einfach und sicher an den Händler übertragen.

Eine junge Generation der Bezahlung

Laut einer Studie des Handelsverbands und der KMU Forschung Austria haben im Betrachtungszeitraum von Mai 2016 bis April 2017 4,1 Millionen Österreicher via Internet oder Smartphone eingekauft. Die Gesamtausgaben belaufen sich in diesem Zeitraum auf 6,8 Millionen Euro, was einem Plus von 400 Millionen bzw. sechs Prozent entspricht, während der Offline-Versandhandel im Beobachtungszeitraum um knapp 100 Millionen bzw. elf Prozent geschrumpft ist. Wesentlich für die Etablierung von neuen Bezahlsystemen sei die junge Generation, die sogenannten Millennials oder „Digital Natives”. Europäische Studien zeigen zudem, dass die Bereitschaft der Verbraucher, neue und innovative Zahlungstechnologien zu nutzen, Schritt für Schritt wächst.

Österreicher stehen auf Bargeld

Doch trotz der rasch fortschreitenden Digitalisierung von Bezahlsystemen bleibt das Bargeld hierzulande die beliebteste Zahlmethode. Ganze 84 Prozent der Österreicher meinen, dass sie niemals ohne Bargeld unterwegs sein werden. Sogar bei den 18- bis 24-Jährigen sind es 79 Prozent, die am Bargeld festhalten, so die im Juli veröffentlichten Ergebnisse einer Umfrage der ING-DiBa Austria. „Im europäischen Vergleich sind wir konservativer. Meine persönliche Hypothese dazu ist, dass das Thema bargeldloser Zahlungsverkehr in Österreich jahrelang vernachlässigt wurde und es von Seiten der Banken einen Mangel an zeitgemäßer Kundenkommunikation gab”, sagt Gerald Gruber.

Schnelle Veränderung

Tatsächlich hat sich in den letzten fünf Jahren im Bereich des Bezahlens schon mehr verändert, als in den 50 Jahren zuvor. Worldpay, der größte Payment Anbieter in Europa, wickelt pro Jahr rund 15 Milliarden Transaktionen ab und führt rund 300 verschiedene Bezahlarten an. Neben den Klassikern wie Kreditkarten oder Paypal, gibt es immer mehr Alternativen wie zum Beispiel eWalltes, die zum Teil auch schon mobil funktionieren. Ergänzt werden diese durch globale Ansätze sie ApplePay oder AndroidPay, sowie durch lokale Varianten wie etwa Zapp, einer mobilen Wallet aus Großbritannien.

Internationales Startup-Programm

„Die Startups von heute haben die Wichtigkeit des Zahlens in der digitalen Welt längst verstanden. Roland Berger hat letzten November rund 250 Fintechs in Europa identifiziert und befragt – mehr als 50 Prozent sehen Payments zumindest als einen Teil ihres Geschäftsmodells, und die Anzahl an Neugründungen in diesem Bereich ist immer noch steigen. Das beweist, dass Bezahlen ein Kernprozess für den Umsatz von Unternehmen im Netz ist”, sagt der General Manager. Mit dem Programm Startpath will Mastercard ausgewählten Startups die Möglichkeit der Zusammenarbeit eröffnen, ihnen beim skalieren helfen und ein internationales Netzwerk zugänglich machen.

Das Ausland lockt mit besseren Rahmenbedingungen

„Vergangenen Herbst waren vier Startups aus Österreich im Bewerbungsprozess dabei und eines, nämlich Bluesource hat es bis zum finalen Even nach Miami geschafft, wo die Top12 eingeladen waren. Für die letzte Runde hat es dann leider nicht gereicht. Im letzten Durchgang waren besonders viele Startups aus dem Bereich A.I. und Machine Learning dabei”, erzählt Gruber. Seiner Ansicht nach würden viele Fintech-Gründer aus Österreich ins Ausland gehen, weil sie dort die besseren Rahmenbedingungen vorfinden. Er nennt die mobile Bank Number26 sowie TenX, die eine Debitkarte für Kryptowährungen auf dem Markt bringen wollen, als Beispiele. Die beiden Unternehmen haben ihre Firmensitze bekanntlich in Deutschland und Singapur.

Redaktionstipps

Digitale Geldsysteme und Sicherheit

An die Entwicklung eines neuen, digitalen Geldsystems mit Bitcoin und Co., das gänzlich ohne institutionelle Regulierung auskommen wird, glaubt Gerald Gruber nicht. „Kryptowährungen werden, sobald sie ein hohes Volumen erreichen, genauso reguliert werden, wie heute Banken im Zahlungsverkehr reguliert sind. Ich glaube dass in diesem Bereich im Moment so viel Geld fließt, da die Blockchain-Technologie per se interessant ist, die in vielen Bereichen die Möglichkeit bietet, den Mittelsmann außen vor zu lassen. Da liegt wohl viel mehr Potenzial in Prozessen, die mit Payment gar nicht zu tun haben, wie zum Beispiel Smart Contracts. Vor allem wenn es um die Sicherheit bei Online-Zahlungen geht, wird es auch für Kryptowährungen Spielregeln geben müssen, die irgendjemand auch exekutieren können muss”, sagt Gruber.

Zwischen Sicherheit und Convenience

Innovationstreiber sei Mastercard aber vor allem in den Bereichen biometrische Verfahren, künstliche Intelligenz und Internet of Things. „Einige biometrisch unterstützte Zahlungsprozesse haben sich bereits durchgesetzt – wie der Fingerprint Scan beim Kauf von Apps über das Smartphone. Wir haben mit der Identity Check Platform und der Biometric Card den Grundstein für biometrische Bezahlfunktionen gelegt”, betont er. Ein hundertprozentig betrugs- und fälschungssicheres System gäbe es nicht, doch der Fingerprint würde bisher am besten abschneiden. „Wenn ich mir hier die Entwicklung ansehe, dann ist es relativ trivial eine Unterschrift zu fälschen. Ein Pin ist schon deutlich besser, aber viele Leute schreiben sich den Pin irgendwo auf usw. Der Aufwand, um einen Fingerprint Scan zu manipulieren, ist schon um ein Vielfaches höher”, erklärt Gerald Gruber. Im Sinne der Kunden versuche Mastercard stets, die optimale Balance zwischen Sicherheit und Convenience bzw. Anwendbarkeit zu halten, so der General Manager. Abschließend hält er fest: „Wir werden immer digitaler und im internationalen Wettbewerb werden jene Anbieter bzw. Online-Händler gewinnen, die ihren Kunden das Bezahlen möglichst einfach machen, bei möglichst hoher Sicherheit.”

Deine ungelesenen Artikel:
29.09.2026

Bitpanda-GmbH-Jahresabschluss 2025: Von 62 Mio. Euro Gewinn auf 14 Mio. Euro Verlust

Trotz deutlich gestiegener Umsätze rutschte die Bitpanda GmbH 2025 in die Verlustzone: Nach fast 62 Millionen Euro Gewinn im Jahr 2024 weist der nun veröffentlichte Jahresabschluss ein Minus von rund 14 Millionen Euro aus. Das Wiener Unicorn begründet das gegenüber brutkasten mit hohen Investitionen.
/artikel/bitpanda-gmbh-jahresabschluss-2025-von-62-mio-euro-gewinn-auf-14-mio-euro-verlust
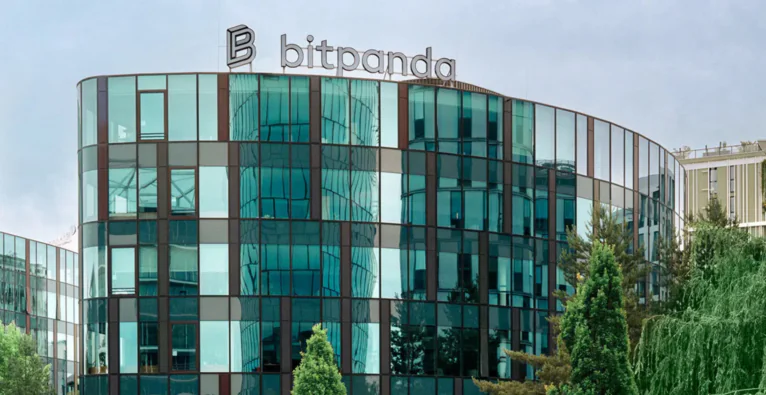
Das Bitpanda Headquarter in Wien © Bitpanda

Einen Vorgeschmack auf den nun veröffentlichten Jahresabschluss 2025 gab Bitpanda gleichsam vorauseilend bereits im März dieses Jahres – brutkasten berichtete. In den damals präsentierten Zahlen war nicht nur von einer Umsatzsteigerung die Rede, sondern auch von einem Sinken des „bereinigten EBITDA“ um 75 Prozent. Dieses sei von 52 Millionen Euro auf 13 Millionen Euro gefallen, hieß es vom Wiener Unicorn. Begründet wurde das mit „gezielten Investitionen“. Das Ergebnis unterm Strich ließ man im März aber aus.

Der nun vorliegende Jahresabschluss – wohlgemerkt jener der operativen Bitpanda GmbH mit Sitz in Wien und nicht der übergeordneten AG mit Sitz in der Schweiz – bringt nun Licht ins Dunkel. Und die damit veröffentlichte Gewinn- und Verlustrechnung zeichnet ein noch deutlich drastischeres Bild als die im März kommunizierten „bereinigten“ Zahlen. Nach fast 62 Millionen Euro Nettogewinn im Jahr 2024 standen demnach vergangenes Jahr rund 14 Millionen Euro Verlust zu Buche.

„Wir haben bewusst in unsere Expansion und den weiteren Ausbau der Marke Bitpanda investiert“

Auf brutkasten-Anfrage kommentiert Bitpanda kurz und knapp mit der aus dem Frühjahr bekannten Argumentation:

Das Jahr 2025 war für die Bitpanda GmbH ein Jahr strategischer Wachstumsinvestitionen. Gleichzeitig hat sich unser Kerngeschäft stark entwickelt, was sich in einer deutlichen Steigerung unserer Umsatzerlöse zeigt.

Wir haben bewusst in unsere Expansion und den weiteren Ausbau der Marke Bitpanda investiert. Diese Investitionen waren Teil unserer langfristigen Wachstumsstrategie und spiegeln sich erwartungsgemäß im Jahresergebnis wider.

Die Aussagen zum Umsatz lassen sich dabei so auch im nun vorgelegten Bericht ablesen: Tatsächlich stieg der ausgewiesene Umsatz von 2024 auf 2025 von 7,19 Milliarden Euro auf 7,72 Milliarden Euro. Der Anstieg fällt bereinigt sogar noch größer aus: 2024 waren noch rund 613 Millionen Euro aus Krypto-Verkäufen auf externen Börsen in den Umsatzerlösen enthalten, die seit 2025 saldiert im Materialaufwand ausgewiesen werden. Bei diesen Umsatzzahlen handelt es sich wohlgemerkt um den gesamten Verkaufserlös über die Plattform. Bitpanda gab bereits im März den auf Basis der Margen berechneten, deutlich kleineren „bereinigten Umsatz“ aus: Dieser stieg von 321 auf 371 Millionen Euro. Mit Abstand größter Umsatztreiber war laut Jahresabschluss das Kerngeschäft als Broker.

Deutlich höhere Marketingausgaben, Personalkosten sinken trotz Aufstockung

Auch die Aussage, die sich auf den Nettoverlust von immerhin rund 14 Millionen Euro bezieht, deckt sich prinzipiell mit den Zahlen im Jahresabschluss. Tatsächlich stieg der Marketingaufwand um rund 56 Prozent auf fast 107 Millionen Euro. Auch die Beratungskosten legten von knapp 14 Millionen auf rund 22 Millionen Euro zu. Die durchschnittliche Mitarbeiterzahl (FTE) wuchs zwar von 486 auf 555. Jedoch interessant dabei: Der Personalaufwand ging trotz der Aufstockung leicht zurück, von 78,6 auf 75,1 Millionen Euro. Gestiegen ist hingegen der Aufwand für Mitarbeiterüberlassung, von 5,4 auf 8,1 Millionen Euro.

Dass man (wohl dennoch nicht ganz beabsichtigt) recht deutlich in die roten Zahlen rutschte, hängt aber auch mit Faktoren zusammen, die im offiziellen Bitpanda-Statement unerwähnt bleiben. Operativ blieb Bitpanda 2025 noch knapp im Plus: Der Betriebserfolg lag bei 4,1 Millionen Euro, nach 80 Millionen Euro im Vorjahr. Ins Minus drehte das Ergebnis erst durch das Finanzergebnis von minus 18,3 Millionen Euro. Dahinter stehen Abschreibungen auf Anteile an verbundenen Unternehmen in Höhe von 14,4 Millionen Euro sowie ein Zinsaufwand von 4,9 Millionen Euro, nach nur 0,2 Millionen Euro im Jahr 2024. Zu Buche stehen außerdem teilweise gestiegene Handelsverluste und ein deutlich höheres Minus in der Intercompany-Verrechnung, das von 13 auf knapp 36 Millionen Euro anwuchs.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Mastercard präsentiert Innovation für bargeldloses Zahlen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mastercard präsentiert Innovation für bargeldloses Zahlen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mastercard präsentiert Innovation für bargeldloses Zahlen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mastercard präsentiert Innovation für bargeldloses Zahlen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mastercard präsentiert Innovation für bargeldloses Zahlen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mastercard präsentiert Innovation für bargeldloses Zahlen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mastercard präsentiert Innovation für bargeldloses Zahlen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mastercard präsentiert Innovation für bargeldloses Zahlen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mastercard präsentiert Innovation für bargeldloses Zahlen