29.03.2023

Mambu: Berliner Unicorn ermutigt Banken zur Kooperation mit FinTechs

Banken oder FinTechs, wer gestaltet die Zukunft? Cloud-Banking ist nicht das Ende des traditionellen Bankwesens, viel eher der Beginn einer lukrativen Zukunft. Warum sich die österreichische Bankenszene verstärkt auf FinTechs fokussieren sollte, verraten die Expert:innen des Berliner Unicorns Mambu.
/artikel/mambu-berliner-unicorn-ermutigt-banken-zur-kooperation-mit-fintechs
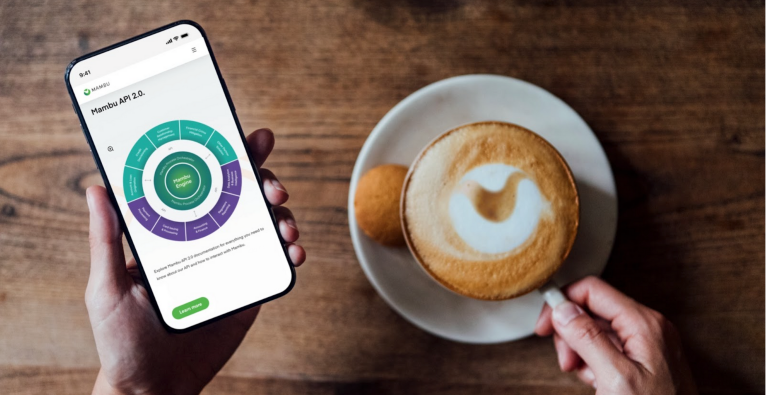
Das Berliner FinTech Mambu entwickelt die erste SaaS-Cloud-Banking-Plattform - und revolutioniert damit die internationale Bankenszene. (c) Mambu
sponsored

Mambu hat viele Bedeutungen: Zum einen handelt es sich um den malaiischen Begriff einer beliebten Bambusart. Doch hinter Mambu steckt nicht nur Bambus, sondern auch das gleichnamige Berliner FinTech – die weltweit einzige SaaS-Cloud-Banking-Plattform.

Finanzdienstleistungen werden sich in naher Zukunft in die Cloud verlagern. Darüber herrscht Einigkeit. Wie genau der Wandel zu Cloud-basierten Banking-Plattformen stattfinden wird, verraten die FinTech-Expert:innen von Mambu in einem exklusiven Gespräch mit dem brutkasten. Denn die Frage ist nicht, ob FinTech die Zukunft bestimmen wird, sondern viel eher wie.

Ist das traditionelle Bankwesen bald Geschichte? Aktuellen Entwicklungen in der AI- und Cloud-basierten FinTech-Szene zufolge könnte man denken, dass sich die analoge Welt der Banken bald verabschieden wird.

Die Mambu-Expert:innen sehen das anders. Die Zukunft des Banksystems ist kein Entweder-Oder, sondern viel eher ein Zusammenspiel aus zukunftsweisenden, Cloud-basierten FinTechs und traditionsreicher Bankenkultur. FinTechs werden Banken nicht ersetzen, sondern viele eher dabei unterstützen, nicht den Anschluss zu verlieren. Sowohl für Banken als auch für FinTechs liegt der Schlüssel in schnelleren Innovations- und Produktzyklen.

Sonnig mit Aussicht auf Cloud-Banking

Das FinTech Mambu hat mit seiner Banking-Plattform eine Marktlücke geschlossen: Sein Team, bestehend aus DataTech-, AI- und Finanzexpert:innen, entwickelt die weltweit einzige SaaS- und Cloud-basierte Banking-Plattform, die Geschäftspartner:innen bei der Entwicklung digitaler Finanzdienstleistungen unterstützt.

Mambu kann damit jegliche Prozesse rund um das digitale Banking effizienter gestalten und letztendlich Nutzererfahrungen für Endkunden optimieren. Mit seinem “Composable” Baukastensystem können ​Systemänderungen zeiteffizient und unabhängig durchgeführt werden. Wie das geht? Der brutkasten hat nachgeforscht:

Die perfekte FinTech-Welle

Die FinTech-Welle gekonnt zu erwischen ist nicht einfach. Mambu hat sich der Herausforderung gestellt und den Trend früh erkannt. Denn das Unternehmen schlug seine Wurzeln, lange bevor die FinTech-Welle und Cloud-Banking den deutschsprachigen Raum erreichten:

2009 lernten sich die Gründer:innen Eugene Danilkis, Frederik Pfisterer und Sofia Nunes in ihrem Masterstudium an einer US-amerikanischen Universität kennen und gründeten Mambu nur zwei Jahre später. Die Ähnlichkeit zur malaiischen Bambusart blieb seither unverändert, erzählt CEO Eugene Danilkis: “Bambus wächst schnell, ist flexibel und existiert in vielen Ländern rund um den Globus. Genau wie wir.”

Das Geschäftsmodell habe sich bewährt, denn FinTech-Services und Cloud-Technologien für Banken boomen. Das erkennen auch internationale Investor:innen. So wurde Mambu in seiner letzten Serie-E-Finanzierungsrunde mit 4,9 Milliarden Euro bewertet. Das FinTech zählt damit zu den am höchsten bewerteten B2B-SaaS-Unternehmen, die in Europa gegründet wurden. In Deutschland belegt Mambu außerdem Platz zwei der erfolgreichsten FinTechs, gleich hinter der Berliner Neobank N26. Auch dort hat das Unicorn seine Hände im Spiel und ermöglicht der Mobilbank, digitale Finanzprodukte auf den Markt zu bringen.

Digitale Finanzdienstleistungen schlagen Wellen und Mambu treibt dies voran. Ob die FinTech-Welle mit Mambu an Bord auch nach Österreich überschwappt und welches Potenzial in der hiesigen Finanzszene schlummert?

Banken in Österreich: Zwischen Tradition und Zukunft

Österreich ist ein traditionsliebendes Land. Das betrifft neben Kultur und Kulinarik auch die Finanz- und Bankenszene: “Der Wille zur technologischen Modernisierung ist da”, so Mambu-Expert:innen. “Fachverantwortliche sind meist aber sehr zurückhaltend, gerade auf höheren Ebenen.”

Die hiesige Bankenszene würde zu lange an alten Strukturen festhalten: “Vielen sind die Probleme, der existierenden Altsysteme bekannt, die mit ihren geschlossenen, kostenintensiven Strukturen, echter Innovation im Wege stehen”, erklärt Bedirhan Gündogdu, Kundenansprechpartner für den österreichischen Markt. “Kunden wollen jedoch besseres Banking. Das bedeutet schnelle, digitale Lösungen sowie Interaktivität, Benutzerfreundlichkeit und viele Möglichkeiten in so wenigen Apps wie möglich. Banken müssen heutzutage einen wirklichen Mehrwert für ihre Kunden schaffen – auch in Österreich.” Viele Banken scheuen jedoch den Aufwand und das vermeintliche Risiko eines Austauschs der Altsysteme, obwohl es Möglichkeiten gibt, die Transformation effizient und risikoarm zu gestalten.
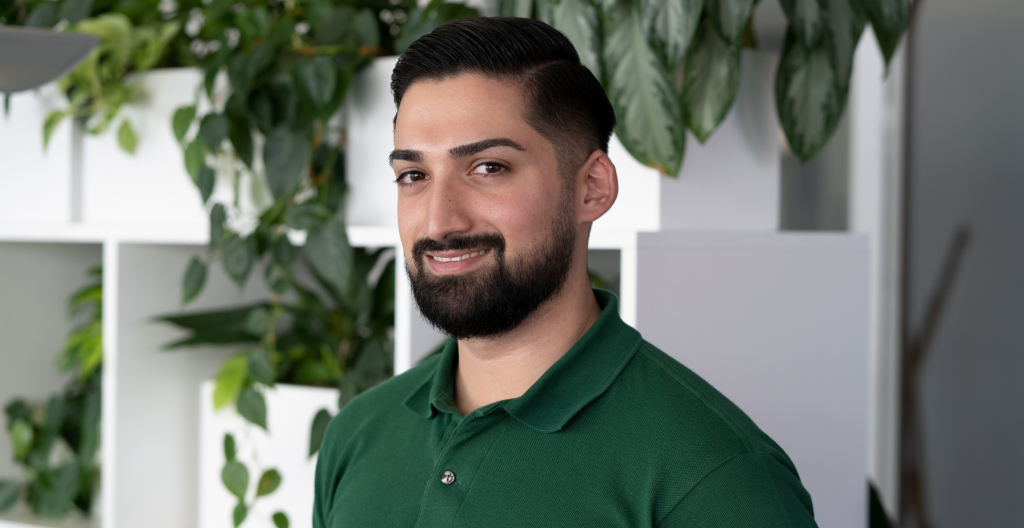
Bedirhan Gündogdu ist Mambu-Kundenansprechpartner für den österreichischen Markt (c) Mambu GmbH

Wie sich die besagte Traditions- und Betriebsblindheit also beseitigen lässt? Die Expert:innen verraten Tricks, wie Banken, Kreditinstitute & Co. fit für die Zukunft werden:

#1 Starten mit einem “Schnellboot”

Statt die Modernisierung des Kernbankensystems als den Komplettaustausch des existierenden Systems zu betrachten, sollten Finanzinstitute mit einem Teilbereich beginnen. Dieser könnte ein Produktbereich, Kundensegment oder Markt sein. Somit schafft man sich sein eigenes „Schnellboot“ innerhalb der Organisation. Über die Zeit können immer mehr Bereiche auf das moderne Cloud-System migriert werden, bis das existierende System an Relevanz verliert und schließlich komplett abgeschaltet werden kann. Dank des SaaS-Ansatzes überwiegt der Mehrwert auch deutlich gegenüber den Zusatzkosten.

#2 Der “Composable” Ansatz

Klassische Kernbankensysteme kommen bei einem hohen Innovationstempo an ihre Grenzen. Die Lösung: Der sogenannte “Composable” Ansatz von Mambu. Das System von Mambu funktioniert als einfaches Baukastensystem und kann in verschiedenen Ausprägungen bei Banken integriert werden. Die Nutzer:innen der API-gesteuerten Plattform können nämlich Komponenten, Systeme und Konnektoren unabhängig und in jeder beliebigen Konfiguration kombinieren. “So können sie den Anforderungen auf Anwender- und Entwicklerseite gerecht werden”, verrät Mambu. Einem erfolgreichen FinTech-Surfgang steht damit nicht mehr viel im Wege.

#3 “Best-of-Breed” Lösungen

Die Geheimzutat: Ein umfassendes Partnerökosystem, wodurch “Best of Breed” Lösungen möglich sind. Banken und Finanzdienstleister können die jeweils am besten geeigneten Anwendungen integrieren – auch von unterschiedlichen Anbietern und so die für sie ideale Lösung zu schaffen. Auch hier ist das Ziel wieder klar: Die Modernisierung des Bankgeschäfts vorantreiben. Dank Best-of-Breed Lösungen werden Kunden besser erreicht, ein schnelleres Entwicklungstempo wird forciert und das finanzielle Outcome optimiert.

#4 Der kulturelle Wandel

Neben technologischer Neuerung fordert die Digitalisierung vor allem neue Sichtweisen und kulturelle Veränderungen. Denn die Mambu-Expert:innen wissen: Ein ganzheitlicher Wandel setzt kulturelle Änderungsbereitschaft voraus. “Unternehmen müssen agil sein und bestehende Strukturen aufbrechen. Sind Wunsch und Wille da, ein profitables Partnerökosystem zu gestalten, steht einem erfolgreichen Wandel wenig im Wege.” All das müsse jedoch in Einklang mit der Unternehmensvision passieren: “Nur so funktioniert eine Kooperation von Banken und FinTechs”, bestärkt das Mambu-Team.

Raiffeisen Digital Bank launcht mit Mambu eine neue App in nur sechs Monaten

Dass die Mambu-Expertentipps funktionieren, zeigen internationale Erfolgsstories von 250+ Unternehmen. Immerhin ist schon einigen Großbanken der Sprung auf die FinTech-Welle geglückt, darunter die Raiffeisen Digital Bank, einem Tochterunternehmen der Raiffeisen Bank International.

Mit Mambu konnte die Raiffeisen Digital Bank in nur sechs Monaten eine neue App für Privatkredite auf den Markt bringen. Die Verbraucher können in wenigen Minuten ein neues Konto einrichten und einen Kredit vollständig online beantragen, ohne Papier und ohne Besuch einer Filiale. Das FinTech bietet mit seiner flexiblen SaaS-Cloud-Banking-Plattform genau jene Voraussetzungen, die in einem derart dynamischen Geschäftsfeld von Nöten sind: Raiffeisen kann nun unabhängige, personalisierte digitale Finanzangebote entwickeln. Und das schneller und zeitsparender als zuvor.

Neben der Raiffeisen Digital Bank sind auch N26 und Western Union aktive Mambu-Kunden im österreichischen Markt.

Eine Erfolgsstory geht weiter

Die Erfolgsstory des Berliner Unicorns zeigt, welches Potenzial in der FinTech-Szene steckt und warum wir öfter einen Blick hinter die Kulissen werfen sollten. Ob die Mambu-Technologien auch in Österreich Wurzeln schlagen und Österreichs Banken auf die FinTech-Welle aufspringen werden? Laut Mambu besteht kein Zweifel daran.
Deine ungelesenen Artikel:
22.10.2026

Fünf Jahre Polestar in Österreich: Warum die schwedische Marke nicht laut sein muss, um gehört zu werden

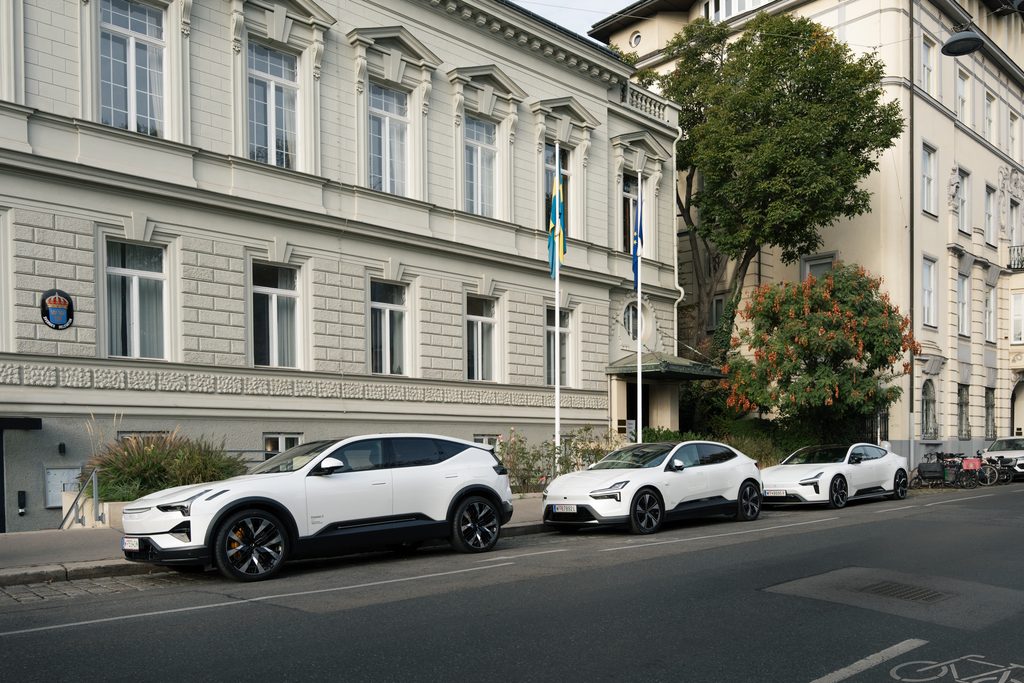
Drei weiße Polestar vor der schwedischen Botschaft in Wien-Alsergrund, drinnen die schwedische Fahne: Polestar Österreich hat sein fünfjähriges Bestehen im Schwedenhaus gefeiert. Managing Director Matthias Schabetsberger erklärte im Gespräch mit brutkasten, warum sich die Marke als Challenger der Autoindustrie versteht, was skandinavischer Minimalismus mit “Quiet Luxury” zu tun hat und wie Polestar mit Startups zusammenarbeitet.
/artikel/fuenf-jahre-polestar-in-oesterreich
22.10.2026

Fünf Jahre Polestar in Österreich: Warum die schwedische Marke nicht laut sein muss, um gehört zu werden

Drei weiße Polestar vor der schwedischen Botschaft in Wien-Alsergrund, drinnen die schwedische Fahne: Polestar Österreich hat sein fünfjähriges Bestehen im Schwedenhaus gefeiert. Managing Director Matthias Schabetsberger erklärte im Gespräch mit brutkasten, warum sich die Marke als Challenger der Autoindustrie versteht, was skandinavischer Minimalismus mit “Quiet Luxury” zu tun hat und wie Polestar mit Startups zusammenarbeitet.
/artikel/fuenf-jahre-polestar-in-oesterreich
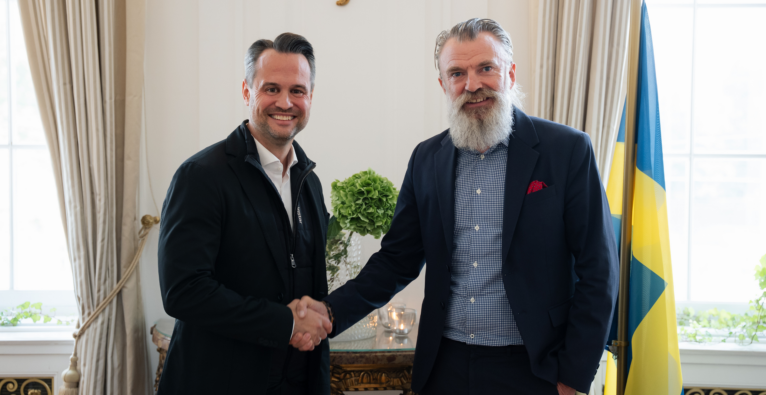
v.l. Matthias Schabetsberger, Managing Director Polestar Österreich, mit dem stellvertretenden schwedischen Botschafter Anders Lindgren. | © René Lueger

Der Ort war kein Zufall. „Wir sind eine schwedische Marke”, sagte Schabetsberger vor den Gästen in der schwedischen Botschaft, wo Polestar in Kooperation mit der schwedischen Handelskammer seit Jahren regelmäßig zu Gast ist. Neben Design, Performance und Nachhaltigkeit zahlten die Markenwerte stark auf gesellschaftliche Werte ein, die in Skandinavien hoch gelebt würden: Inklusion, Vielfalt, Gender Equality.

Wie schwedisch das Unternehmen ist, machte er an Zahlen fest: Von den etwas mehr als 2.000 Mitarbeitern arbeiten mehr als zwei Drittel in Schweden. Entwickelt, abgestimmt und designt wird in Schweden, wo die Verbindung zur Schwestermarke Volvo nach wie vor eng ist. Entstanden ist Polestar vor rund zehn Jahren aus einem schwedischen Rennteam, mit einem klaren Bekenntnis zum reinen Elektroantrieb. “So wollen wir als kleine schwedische reine Elektroauto-Marke der Challenger sein für die große Automobilindustrie”, so Schabetsberger.

Der stellvertretende schwedische Botschafter Anders Lindgren nannte Polestar ein gutes Beispiel dafür, wie Innovation den Übergang zur Elektromobilität in praktische Lösungen übersetzt. Die Erfahrung Schwedens zeige, dass Nachhaltigkeit und Wettbewerbsfähigkeit einander verstärken.

Fünf Jahre Polestar in Österreich: Jubiläumsempfang in der schwedischen Botschaft im 9. Wiener Bezirk. | © René Lueger

“Wir waren ein Startup und sind jetzt ein Scaleup”

Im Gespräch mit brutkasten zog Schabetsberger eine Parallele zur Gründerszene. Polestar sei ein junges Unternehmen: “Wir waren ein Startup und sind jetzt ein Scaleup.” Diese Dynamik habe man bewusst gewählt, ebenso den Anspruch, Dinge anders zu denken als klassische Mitbewerber. Einen typischen Polestar-Fahrer gebe es nicht, die Marke sei über alle Altersklassen hinweg beliebt, mit einem relativ ausgeglichenen Anteil männlicher und weiblicher Kunden. Was sie verbinde: die Einstellung zur Elektromobilität und zu gesellschaftlichen Werten. Als skandinavische Marke sei Polestar Europas einzige rein elektrische Automarke.

Polestar ist darüber hinaus eng mit dem schwedischen Innovationsökosystem verbunden. In Göteborg ist Polestar Partner von MobilityXlab, einem Innovationshub am Lindholmen Science Park, der Tech-Startups mit Unternehmen wie Ericsson, Volvo Group und Zenseact zusammenbringt. Ursprünglich auf Mobilität und Konnektivität fokussiert, öffnet sich die Plattform seit September 2026 auch für weitere Industrien. Ausgewählte Startups arbeiten eng mit Polestar an Proofs of Concept, etwa für digitale Customer Journeys und das Erlebnis im Fahrzeug.

Quiet Luxury statt noch mehr Touchscreens

Auf die Frage nach dem Design antwortete Schabetsberger mit einem Begriff aus der Mode: Quiet Luxury. Für Polestar heiße das: “wir brauchen aus unserer Sicht nicht mehr, sondern besser”. Während viele Premiumhersteller im Innenraum mit Holz, Alu, Leder, vielen Lichtvarianten und immer mehr Bildschirmen arbeiten, gehe Polestar einen anderen Weg: klare Linien, reduziertes, funktionales Design. “Wir finden immer mehr Kunden, die in einer aufgeregten Welt mit ständig neuen Produkten und ständiger Veränderung genau dieses reduzierte Design, diesen Quiet Luxury schätzen.” Das Prinzip gelte auch für den Auftritt der Marke: “Man muss jetzt nicht unbedingt immer laut schreien, um gehört zu werden.”

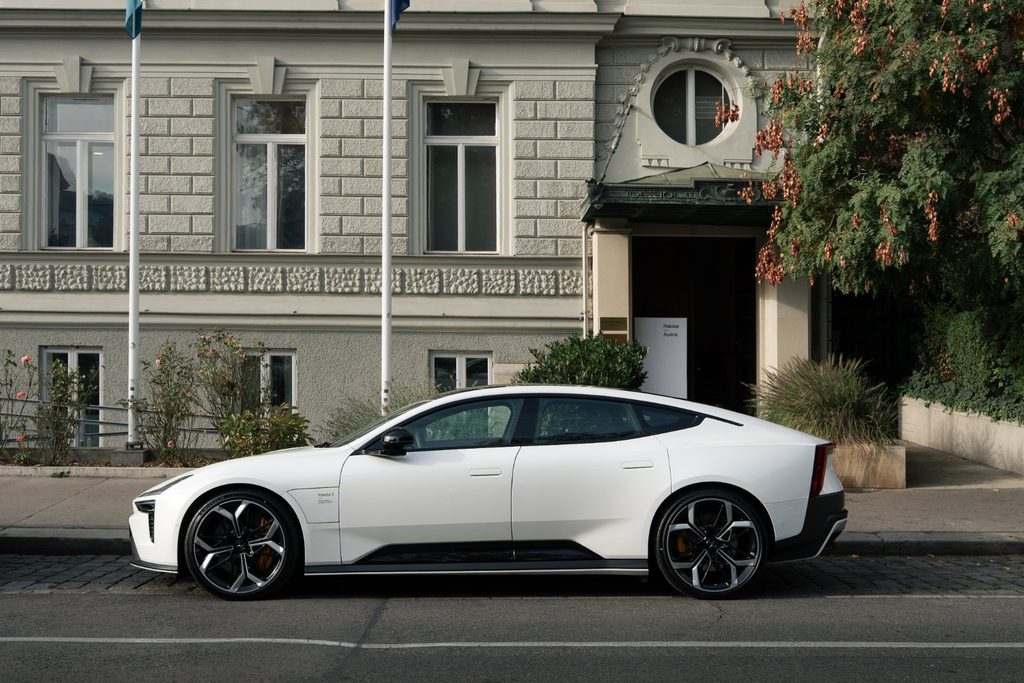
Der Polestar 5 vor der schwedischen Botschaft in Wien: Der vollelektrische Grand Tourer ist das neue Flaggschiff der schwedischen Marke und leistet in der Performance-Version bis zu 650 kW. | © René Lueger

Weniger Bildschirme heißt dabei nicht weniger Technologie. Beim neuen Polestar 4 SUV zieht mit Google built-in der KI-Assistent Google Gemini ins Auto ein. Dank der engen Partnerschaft mit Google ist dieser sukzessive auch in weiteren Modellen verfügbar. Funktionen wie Vehicle-to-Load und ein Camping Mode kommen per Software-Update. Die Transparenz, die Schabetsberger betont, hat eine Zahl: Für den Polestar 4 SUV weist Polestar den CO2-Fußabdruck bis zum Werkstor aus, 20,2 Tonnen CO2-Äquivalent bei der Rear-Motor-Variante. Bis 2030 will Polestar die Treibhausgasemissionen pro verkauftem Fahrzeug halbieren, bis 2040 in der gesamten Wertschöpfungskette klimaneutral sein. Und Polestar Charge bündelt mehr als 1,25 Millionen Ladepunkte in Europa über ein Konto, inklusive Tesla Supercharger.

Von drei auf 13 Standorte

Gestartet ist Polestar in Österreich mit einem Direct-to-Consumer-Modell und einem Polestar Space in der Wiener Herrengasse, später kamen Graz und Linz dazu. Im Vorjahr wurde das Modell erweitert: Online bestellen geht weiterhin, zusätzlich können Kunden bei regionalen Partnern in einem Agentursystem Probe fahren, kaufen und das Fahrzeug ausgeliefert bekommen. Die Zahl der Standorte wuchs von drei auf 13, von Dornbirn bis Wien.

Dahinter steht eine Marktbeobachtung: Traditionell seien Flottenkunden die Early Adopter gewesen, in den vergangenen zwölf bis 24 Monaten komme das Wachstum aber vor allem von Privatkunden und Kleinunternehmen. Um sie in Vorarlberg, Tirol oder Salzburg zu erreichen, brauche es regionale Partner. Fünf Jahre nach dem ersten Polestar Space blickt Schabetsberger nach vorne, auf “weitere Jahrzehnte in enger Kooperation”.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Mambu: Berliner Unicorn ermutigt Banken zur Kooperation mit FinTechs

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mambu: Berliner Unicorn ermutigt Banken zur Kooperation mit FinTechs

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mambu: Berliner Unicorn ermutigt Banken zur Kooperation mit FinTechs

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mambu: Berliner Unicorn ermutigt Banken zur Kooperation mit FinTechs

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mambu: Berliner Unicorn ermutigt Banken zur Kooperation mit FinTechs

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mambu: Berliner Unicorn ermutigt Banken zur Kooperation mit FinTechs

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mambu: Berliner Unicorn ermutigt Banken zur Kooperation mit FinTechs

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mambu: Berliner Unicorn ermutigt Banken zur Kooperation mit FinTechs

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Mambu: Berliner Unicorn ermutigt Banken zur Kooperation mit FinTechs