10.12.2024
GASTBEITRAG

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

Krypto-Steuerexpertin Natalie Enzinger erklärt im Gastbeitrag, worauf Unternehmen bei Kryptoinvestments achten müssen.
/artikel/kryptowaehrungen-bitcoin-in-der-gmbh-bilanz-steuer
Krypto-Steuerexpertin Natalie Enzinger | (c) Enzinger Steuerberatung

Bitcoin hat kürzlich die magische Marke von 100.000 US-Dollar überschritten (brutkasten berichtete) und sorgt weltweit für Schlagzeilen. Der Hype um Kryptowährungen wie Bitcoin und Ethereum erreicht nicht nur private Anleger:innen, sondern rückt auch immer stärker in den Fokus von Unternehmen. Dies wirft insbesondere für Kapitalgesellschaften wie GmbHs oder FlexCos wichtige bilanzielle und steuerliche Fragen auf. Natalie Enzinger, Krypto-Steuerexpertin und Geschäftsführerin von crypto-tax.at, CEO des spezialisierten Krypto-Accounting- und Forensik-Dienstleisters questr.io sowie Vorstandsmitglied der Digital Asset Association Austria (DAAA), klärt auf, worauf Geschäftsführer:innen achten müssen.


Gewinnermittlung 

Kapitalgesellschaften sind verpflichtet, nach den Vorschriften des Unternehmensgesetzbuches (UGB) eine Bilanz sowie eine Gewinn- und Verlustrechnung zu erstellen. Das österreichische Unternehmensrecht legt dabei besonderen Wert auf den Gläubigerschutz, was eine vorsichtige Bewertung der Vermögensgegenstände erfordert. Verluste sind sofort, Gewinne erst bei tatsächlicher Realisierung auszuweisen. Im Steuerrecht hingegen wird tendenziell eine höhere Bemessungsgrundlage angestrebt, wodurch beispielsweise Wertminderungen oder Abschreibungen restriktiver gehandhabt werden.

Erwerb von Kryptowährungen und deren Zuordnung

Beim Erwerb von Kryptowährungen werden die Anschaffungskosten in der Bilanz erfasst. Ob Kryptowährungen als Anlage- oder Umlaufvermögen bilanziert werden, hängt von ihrer Verwendung ab:

  • Anlagevermögen: Werden Kryptowährungen langfristig gehalten (z. B. als strategische Reserve), zählen sie zu den immateriellen Vermögensgegenständen. Ein eigener Posten „Kryptowährungen“ in der Bilanz schafft hier Transparenz.
  • Umlaufvermögen: Für kurzfristige, spekulative Handelsaktivitäten werden Kryptowährungen unter „sonstige Vermögensgegenstände“ erfasst. Wichtig: Kryptowährungen gelten nicht als liquide Mittel, da sie kein gesetzliches Zahlungsmittel sind.

Die Klassifizierung ist entscheidend, da sie Auswirkung auf die Bewertung zum Bilanzstichtag hat.

Tauschvorgänge: Unterschiede zwischen Bilanz und Steuer

Ein häufiges Missverständnis bei Unternehmern besteht in der Behandlung von Tauschvorgängen zwischen Kryptowährungen. Hier gehen Unternehmens- und Steuerrecht in Österreich unterschiedliche Wege:

  • Unternehmensrecht: Jeder Tausch gilt als Veräußerung und muss sofort gewinn- oder verlustwirksam erfasst werden. Der Marktwert der hingegebenen und erhaltenen Kryptowährung dient dabei als Berechnungsgrundlage.
  • Steuerrecht: Der Tausch zwischen Kryptowährungen untereinander ist nicht steuerbar. Die ursprünglichen Anschaffungskosten der hingegebenen Kryptowährung werden auf die neu erhaltene Kryptowährung übertragen. Erst bei einem Verkauf in Fiatgeld wird der Gewinn oder Verlust steuerlich relevant.

Praxisbeispiel: Ein Unternehmen tauscht Bitcoin im Wert von 10.000 Euro gegen Ether. Unternehmensrechtlich wird dieser Tausch als Veräußerung betrachtet, und ein etwaiger Gewinn oder Verlust aus dem Bitcoin wird sofort in der Gewinn- und Verlustrechnung erfasst. Steuerrechtlich bleibt der Tausch hingegen ohne unmittelbare steuerliche Konsequenzen. Erst bei einem späteren Verkauf der erhaltenen Ether-Bestände gegen Euro wird ein steuerpflichtiger Gewinn oder Verlust realisiert.

Staking-Erträge: Bilanzieren und versteuern

Für Unternehmen, die Erträge aus dem Staking von Kryptowährungen erzielen, gelten ebenfalls unterschiedliche Regeln:

  • Unternehmensrecht: Erträge aus Staking werden zum Zeitpunkt des Zuflusses in der Gewinn- und Verlustrechnung erfasst, unabhängig davon, ob die Kryptowährung später gegen gesetzliches Zahlungsmittel verkauft wird. 
  • Steuerrecht: Erst bei der Umwandlung in gesetzliches Zahlungsmittel oder Tausch in andere Wirtschaftsgüter oder Dienstleistungen werden die Erträge steuerpflichtig. 

Praxisbeispiel: Ein Unternehmen erhält durch das Staking von Ether wöchentliche Rewards in Höhe von 1.000 Euro. Diese Rewards werden unternehmensrechtlich sofort als Ertrag in der Gewinn- und Verlustrechnung ausgewiesen. Steuerlich entsteht die Steuerpflicht jedoch erst, wenn diese Rewards beispielsweise in Euro umgetauscht oder für den Kauf von anderen Wirtschaftsgütern oder Dienstleistungen verwendet werden.

Überleitungsrechnung: Die Brücke zwischen zwei Welten

Aufgrund der unterschiedlichen Vorgaben in Unternehmens- und Steuerrecht sind Überleitungsrechnungen vom Unternehmensrecht auf das Steuerrecht („Mehr-Weniger-Rechnung“) notwendig. Ausgehend vom unternehmensrechtlichen Gewinn wird durch Zu- und Abschläge auf das steuerliche Ergebnis übergeleitet. Das Problem: Am Markt fehlen derzeit noch die Softwarelösungen, die diese Abweichungen automatisch berücksichtigen. Besonders bei einer großen Anzahl an Transaktionen steigt daher der manuelle Aufwand – und mit ihm die Fehleranfälligkeit. Bis solche spezialisierten Tools verfügbar sind, bleibt die Unterstützung durch spezialisierte Steuerberater:innen ein entscheidender Erfolgsfaktor, um die Abweichungen korrekt und effizient abzubilden.

Risiken vermeiden

Die Einbindung von Kryptowährungen bietet vielfältige Chancen – birgt jedoch ebenso rechtliche und steuerliche Herausforderungen, die mit sorgfältiger Planung gemeistert werden können. Die Integration von Kryptowährungen in das Portfolio einer GmbH oder FlexCo verlangt daher ein hohes Maß an Sorgfalt bei der bilanzrechtlichen und steuerlichen Behandlung. Um die Potenziale digitaler Assets optimal zu nutzen und gleichzeitig Risiken – insbesondere bei Betriebsprüfungen – zu minimieren, ist die Zusammenarbeit mit spezialisierten Steuerberater:innen unverzichtbar. Mit fundierter Beratung lassen sich rechtliche Fallstricke vermeiden und individuelle Strategien entwickeln, die eine gesetzeskonforme Umsetzung gewährleisten.


Disclaimer: Dieser Gastbeitrag gibt bloß einen ersten Überblick und erhebt keinen Anspruch auf Vollständigkeit. Er kann ein ausführliches und individuelles Beratungsgespräch nicht ersetzen. Crypto-tax bzw. Enzinger Steuerberatung GmbH übernehmen keine Haftung für die Richtigkeit, Aktualität und Vollständigkeit dieser Information.

Deine ungelesenen Artikel:
28.09.2026

Nach 3-Mio.-Investment: NÖ-Startup verbindet Drohnen, KI und Feuerwehr in Echtzeit zur Waldbrandbekämpfung

Das Technologieunternehmen Lagebild.one entwickelte eine digitale Einsatzplattform für die Waldbrandbekämpfung. Das Know-how der Niederösterreicher soll künftig auch international zum Einsatz kommen.
/artikel/nach-3-mio-investment-noe-startup-verbindet-drohnen-ki-und-feuerwehr-in-echtzeit-zur-waldbrandbekaempfung
Lagebold.one
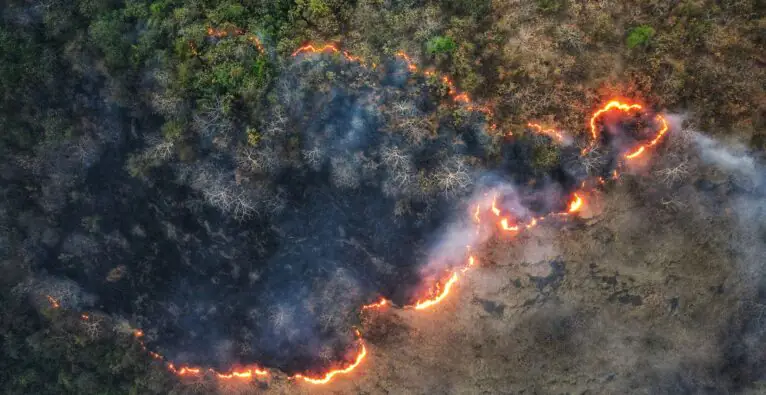
© elements.envato - Beispielfoto.

Besonders in den letzten Sommerjahren häuften sich global Bilder von verheerenden Waldbränden und evakuierten Personen. Man las von Griechenland, den USA, Spanien, Frankreich oder Italien. Doch auch hierzulande waren Brände ein großes Thema. Die Landesfeuerwehrkommandanten aus der Steiermark, Oberösterreich, Niederösterreich und Tirol haben am gestrigen Mittwoch in Wien Bilanz über die heurige Waldbrandsaison gezogen.

Lagebild.one: Joint Venture von DroneCorps und Joanneum Research

Laut Bundesfeuerwehrverband waren heuer österreichweit rund 55.000 Feuerwehrmitglieder bei etwa 3.500 Wald- und Vegetationsbränden im Einsatz. In der Steiermark zählte der Waldbrand in Eisbach-Rein zu den größten Einsätzen. Mehr als 2.600 Kräfte leisteten dort rund 26.000 Arbeitsstunden. Die Einsatzkosten lagen bei mehreren Millionen Euro.

In der Startup-Szene ist vor allem das Münchner Scaleup Ororatech bekannt, das von den beiden Österreichern Martin Langer und Thomas Grübler geführt wird. Es liefert mittels eigener Satellitenkonstellation erhobenen Waldbrand-Daten mittlerweile an Kunden auf der ganzen Welt.

Nun tritt Lagebild.one, ein österreichisches Technologieunternehmen und ein Joint Venture von DroneCorps — das im April mit drei Millionen Euro für 89 Prozent der Anteile eingestiegen ist — und Joanneum Research vor den Vorhang. Gegründet wurde es im Februar des heurigen Jahres. Das Unternehmen entwickelt ein bei Joanneum Research entstandenes Forschungsprojekt weiter und überführt die daraus hervorgegangenen Technologien schrittweise in eine Lösung für den Einsatz in der Praxis.

Start 2027

Im Zentrum steht eine herstellerunabhängige Plattform für die digitale Lageführung, die Integration von Drohnen sowie die KI-gestützte Unterstützung von Einsatzorganisationen. Daten und Informationen aus Drohnen, Sensoren, Kartenmaterial und von Einsatzkräften werden hierbei in einem gemeinsamen digitalen Lagebild zusammengeführt und für die operative Nutzung aufbereitet. Ab 2027 soll die Plattform Feuerwehren, Katastrophenschutz und andere Rettungs- und Einsatzorganisationen dabei unterstützen, schneller einen Überblick über komplexe Situationen zu erhalten.

Konkret können aus der Luft schwer zugängliche Gebiete erfasst werden. Live- und Wärmebilder an allen Leitständen und Einsatzstandorten sollen einen umfassenden Überblick über das Einsatzgebiet ermöglichen und dabei helfen, hartnäckige Brandherde oder Glutnester effizient zu bekämpfen.

Partner aus Spanien

Bezüglich der automatisierten Drohnenmissionen bringt das spanische Partnerunternehmen Drone Hopper seine Erfahrung bei der Entwicklung von Schwerlastdrohnen für die Waldbrandbekämpfung in das Projekt ein. Im Rahmen des europäischen Forschungsprojekts „Wildhopper“ wurde beispielsweise eine Drohnenplattform entwickelt, die bis zu 600 Liter Löschmittel transportieren und gezielt über Brandgebieten ausbringen kann.

Bei der Einbindung weiterer Drohnen-, Sensor- und Einsatzsysteme sei Lagebild.one herstellerunabhängig konzipiert und grundsätzlich offen für unterschiedliche Technologien und Anbieter, liest man per Aussendung.

„Unser Ziel ist es, bestehende Informationen und Systeme so miteinander zu verbinden, dass daraus ein tatsächlich nutzbares Lagebild entsteht“, erklärt Raffael Dreiher, Geschäftsführer der Lagebild.one GmbH. „Gerade in zeitkritischen Situationen kann es entscheidend sein, relevante Informationen schnell und übersichtlich dort zur Verfügung zu stellen, wo sie von den Einsatzkräften benötigt werden.“

Lagebild.one mit weiteren Use-Cases

Neben Waldbränden soll die Technologie künftig unter anderem auch bei Hochwasser, Suchaktionen sowie weiteren Katastrophen- und Großschadenslagen eingesetzt werden können.

„Wald- und Vegetationsbrände sind längst keine Herausforderung einzelner Regionen mehr. Auch in Europa werden extreme Wetterlagen und großflächige Brände zunehmend zu einem Thema für Einsatzorganisationen. Österreich verfügt über hervorragendes technologisches und wissenschaftliches Know-how. Mit Lagebild.one wollen wir einen Beitrag dazu leisten, dieses Wissen in konkrete Lösungen zu übersetzen, die auch international eingesetzt werden können“, sagt Stephen Grimm, Geschäftsführer von DroneCorps.

Und Matthias Rüther von Joanneum Reserach ergänzt: „Auf Basis der bisherigen Forschungs- und Entwicklungsarbeiten von Joanneum Reserach entsteht gemeinsam mit Lagebild.one nun eine Lösung mit hohem Praxisbezug. Wir werden Anfang kommenden Jahres ein Produkt zur Verfügung haben, das insbesondere für die Bekämpfung von Waldbränden einen konkreten Mehrwert bietet und gleichzeitig das Potenzial für den internationalen Markt hat.“ Damit soll der Übergang von einem Forschungsprojekt hin zu einer praxistauglichen und skalierbaren Plattform gelingen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung