10.12.2024
GASTBEITRAG

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

Krypto-Steuerexpertin Natalie Enzinger erklärt im Gastbeitrag, worauf Unternehmen bei Kryptoinvestments achten müssen.
/artikel/kryptowaehrungen-bitcoin-in-der-gmbh-bilanz-steuer
Krypto-Steuerexpertin Natalie Enzinger | (c) Enzinger Steuerberatung

Bitcoin hat kürzlich die magische Marke von 100.000 US-Dollar überschritten (brutkasten berichtete) und sorgt weltweit für Schlagzeilen. Der Hype um Kryptowährungen wie Bitcoin und Ethereum erreicht nicht nur private Anleger:innen, sondern rückt auch immer stärker in den Fokus von Unternehmen. Dies wirft insbesondere für Kapitalgesellschaften wie GmbHs oder FlexCos wichtige bilanzielle und steuerliche Fragen auf. Natalie Enzinger, Krypto-Steuerexpertin und Geschäftsführerin von crypto-tax.at, CEO des spezialisierten Krypto-Accounting- und Forensik-Dienstleisters questr.io sowie Vorstandsmitglied der Digital Asset Association Austria (DAAA), klärt auf, worauf Geschäftsführer:innen achten müssen.


Gewinnermittlung 

Kapitalgesellschaften sind verpflichtet, nach den Vorschriften des Unternehmensgesetzbuches (UGB) eine Bilanz sowie eine Gewinn- und Verlustrechnung zu erstellen. Das österreichische Unternehmensrecht legt dabei besonderen Wert auf den Gläubigerschutz, was eine vorsichtige Bewertung der Vermögensgegenstände erfordert. Verluste sind sofort, Gewinne erst bei tatsächlicher Realisierung auszuweisen. Im Steuerrecht hingegen wird tendenziell eine höhere Bemessungsgrundlage angestrebt, wodurch beispielsweise Wertminderungen oder Abschreibungen restriktiver gehandhabt werden.

Erwerb von Kryptowährungen und deren Zuordnung

Beim Erwerb von Kryptowährungen werden die Anschaffungskosten in der Bilanz erfasst. Ob Kryptowährungen als Anlage- oder Umlaufvermögen bilanziert werden, hängt von ihrer Verwendung ab:

  • Anlagevermögen: Werden Kryptowährungen langfristig gehalten (z. B. als strategische Reserve), zählen sie zu den immateriellen Vermögensgegenständen. Ein eigener Posten „Kryptowährungen“ in der Bilanz schafft hier Transparenz.
  • Umlaufvermögen: Für kurzfristige, spekulative Handelsaktivitäten werden Kryptowährungen unter „sonstige Vermögensgegenstände“ erfasst. Wichtig: Kryptowährungen gelten nicht als liquide Mittel, da sie kein gesetzliches Zahlungsmittel sind.

Die Klassifizierung ist entscheidend, da sie Auswirkung auf die Bewertung zum Bilanzstichtag hat.

Tauschvorgänge: Unterschiede zwischen Bilanz und Steuer

Ein häufiges Missverständnis bei Unternehmern besteht in der Behandlung von Tauschvorgängen zwischen Kryptowährungen. Hier gehen Unternehmens- und Steuerrecht in Österreich unterschiedliche Wege:

  • Unternehmensrecht: Jeder Tausch gilt als Veräußerung und muss sofort gewinn- oder verlustwirksam erfasst werden. Der Marktwert der hingegebenen und erhaltenen Kryptowährung dient dabei als Berechnungsgrundlage.
  • Steuerrecht: Der Tausch zwischen Kryptowährungen untereinander ist nicht steuerbar. Die ursprünglichen Anschaffungskosten der hingegebenen Kryptowährung werden auf die neu erhaltene Kryptowährung übertragen. Erst bei einem Verkauf in Fiatgeld wird der Gewinn oder Verlust steuerlich relevant.

Praxisbeispiel: Ein Unternehmen tauscht Bitcoin im Wert von 10.000 Euro gegen Ether. Unternehmensrechtlich wird dieser Tausch als Veräußerung betrachtet, und ein etwaiger Gewinn oder Verlust aus dem Bitcoin wird sofort in der Gewinn- und Verlustrechnung erfasst. Steuerrechtlich bleibt der Tausch hingegen ohne unmittelbare steuerliche Konsequenzen. Erst bei einem späteren Verkauf der erhaltenen Ether-Bestände gegen Euro wird ein steuerpflichtiger Gewinn oder Verlust realisiert.

Staking-Erträge: Bilanzieren und versteuern

Für Unternehmen, die Erträge aus dem Staking von Kryptowährungen erzielen, gelten ebenfalls unterschiedliche Regeln:

  • Unternehmensrecht: Erträge aus Staking werden zum Zeitpunkt des Zuflusses in der Gewinn- und Verlustrechnung erfasst, unabhängig davon, ob die Kryptowährung später gegen gesetzliches Zahlungsmittel verkauft wird. 
  • Steuerrecht: Erst bei der Umwandlung in gesetzliches Zahlungsmittel oder Tausch in andere Wirtschaftsgüter oder Dienstleistungen werden die Erträge steuerpflichtig. 

Praxisbeispiel: Ein Unternehmen erhält durch das Staking von Ether wöchentliche Rewards in Höhe von 1.000 Euro. Diese Rewards werden unternehmensrechtlich sofort als Ertrag in der Gewinn- und Verlustrechnung ausgewiesen. Steuerlich entsteht die Steuerpflicht jedoch erst, wenn diese Rewards beispielsweise in Euro umgetauscht oder für den Kauf von anderen Wirtschaftsgütern oder Dienstleistungen verwendet werden.

Überleitungsrechnung: Die Brücke zwischen zwei Welten

Aufgrund der unterschiedlichen Vorgaben in Unternehmens- und Steuerrecht sind Überleitungsrechnungen vom Unternehmensrecht auf das Steuerrecht („Mehr-Weniger-Rechnung“) notwendig. Ausgehend vom unternehmensrechtlichen Gewinn wird durch Zu- und Abschläge auf das steuerliche Ergebnis übergeleitet. Das Problem: Am Markt fehlen derzeit noch die Softwarelösungen, die diese Abweichungen automatisch berücksichtigen. Besonders bei einer großen Anzahl an Transaktionen steigt daher der manuelle Aufwand – und mit ihm die Fehleranfälligkeit. Bis solche spezialisierten Tools verfügbar sind, bleibt die Unterstützung durch spezialisierte Steuerberater:innen ein entscheidender Erfolgsfaktor, um die Abweichungen korrekt und effizient abzubilden.

Risiken vermeiden

Die Einbindung von Kryptowährungen bietet vielfältige Chancen – birgt jedoch ebenso rechtliche und steuerliche Herausforderungen, die mit sorgfältiger Planung gemeistert werden können. Die Integration von Kryptowährungen in das Portfolio einer GmbH oder FlexCo verlangt daher ein hohes Maß an Sorgfalt bei der bilanzrechtlichen und steuerlichen Behandlung. Um die Potenziale digitaler Assets optimal zu nutzen und gleichzeitig Risiken – insbesondere bei Betriebsprüfungen – zu minimieren, ist die Zusammenarbeit mit spezialisierten Steuerberater:innen unverzichtbar. Mit fundierter Beratung lassen sich rechtliche Fallstricke vermeiden und individuelle Strategien entwickeln, die eine gesetzeskonforme Umsetzung gewährleisten.


Disclaimer: Dieser Gastbeitrag gibt bloß einen ersten Überblick und erhebt keinen Anspruch auf Vollständigkeit. Er kann ein ausführliches und individuelles Beratungsgespräch nicht ersetzen. Crypto-tax bzw. Enzinger Steuerberatung GmbH übernehmen keine Haftung für die Richtigkeit, Aktualität und Vollständigkeit dieser Information.

Deine ungelesenen Artikel:
09.11.2026

Duramea: Wie ein TU-Graz-Spinoff grünen Wasserstoff günstiger macht

Das TU-Graz-Spinoff Duramea entwickelt und produziert Membran-Elektroden-Einheiten (MEAs) für die Herstellung von grünem Wasserstoff mittels Wasserelektrolyse. Mit einer neuartigen Elektrodenstruktur will das Unternehmen die Energieeffizienz der Wasserstoffproduktion erhöhen und gleichzeitig den Einsatz teurer Rohstoffe reduzieren. Erste internationale Kunden haben bereits Produkte des Grazer Deep-Tech-Unternehmens bestellt. Wir sprachen mit Co-Founder und CTO Sebastian Rohde.
/artikel/duramea-wie-ein-tu-graz-spinoff-gruenen-wasserstoff-guenstiger-macht
09.11.2026

Duramea: Wie ein TU-Graz-Spinoff grünen Wasserstoff günstiger macht

Das TU-Graz-Spinoff Duramea entwickelt und produziert Membran-Elektroden-Einheiten (MEAs) für die Herstellung von grünem Wasserstoff mittels Wasserelektrolyse. Mit einer neuartigen Elektrodenstruktur will das Unternehmen die Energieeffizienz der Wasserstoffproduktion erhöhen und gleichzeitig den Einsatz teurer Rohstoffe reduzieren. Erste internationale Kunden haben bereits Produkte des Grazer Deep-Tech-Unternehmens bestellt. Wir sprachen mit Co-Founder und CTO Sebastian Rohde.
/artikel/duramea-wie-ein-tu-graz-spinoff-gruenen-wasserstoff-guenstiger-macht
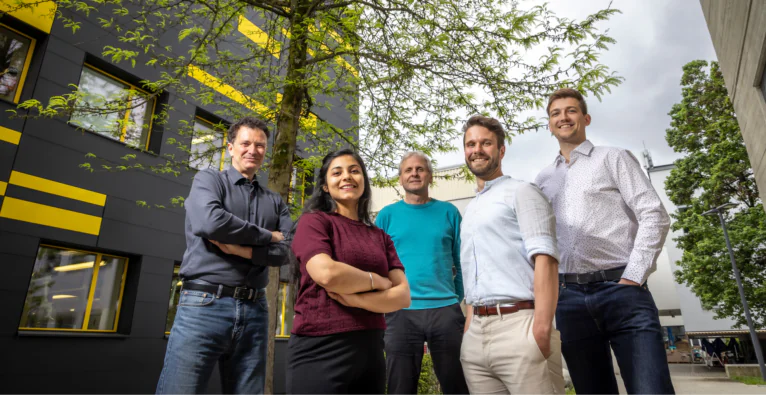
Das Duramea-Gründer:innen-Team v.l.: Rene Maiberg, Chetna Madan, Viktor Hacker, Maximilian Grandi und Sebastian Rohde | (c) Duramea

Grüner Wasserstoff gilt bekanntlich als Energieträger der Zukunft für Industrie und Schwerverkehr. Tatsächlich wird der Großteil des aktuell weltweit genutzten Wasserstoffs nach wie vor aus fossilen Energieträgern hergestellt, ist also nicht grün. Ein Grund dafür, dass viele grüne Wasserstoffprojekte noch nicht über die Pilotphase hinauskommen, ist die Effizienz und die damit verbundene Wirtschaftlichkeit in der Erzeugung durch Elektrolyse. Hier setzt das TU-Graz-Spinoff Duramea mit seiner Membran-Elektroden-Einheit-Technologie an.

Wirkungsgrad von 75 auf 81 Prozent erhöht

„In der Theorie kann man aus einer Kilowattstunde Strom maximal eine Kilowattstunde Wasserstoff bekommen. In der Praxis haben aktuelle Technologien einen Wirkungsgrad von rund 75 Prozent, der Rest ist Abwärme. Mit unserer zum Patent angemeldeten Nanostrukturierung von Elektroden erhöhen wir den Wirkungsgrad auf etwa 81 Prozent – da Stromkosten einen wesentlichen Teil der Kosten von grünem Wasserstoff ausmachen, ist das ein wirtschaftlich sehr relevanter Fortschritt“, erklärt Duramea-Co-Founder und CTO Sebastian Rohde im Gespräch mit brutkasten.

Deutlich günstigere Rohstoffe als bei aktueller Spitzentechnologie

Bei der Wasserelektrolyse sind derzeit vor allem zwei Technologien etabliert: die klassische alkalische Elektrolyse und die PEM-Elektrolyse. Während die alkalische Technologie auf vergleichsweise kostengünstige Materialien zurückgreifen kann, ermöglicht die PEM-Technologie hohe Leistungsdichten und einen dynamischen Betrieb, benötigt jedoch teure Edelmetallkatalysatoren wie Iridium und Platin. „Die AEM-Elektrolyse hat das Potenzial, wesentliche Vorteile beider Technologien zu kombinieren“, erklärt Rohde.

Konkret kommt die AEM-Technologie (Anionen-Austausch-Membran-Elektrolyse) von Duramea mit deutlich günstigeren Eisen- und Nickel-Katalysatoren aus, ähnlich wie die alkalische Methode. „Sie hat aber eine Membran und damit Vorteile wie eine hohe Leistungsdichte und sauberes Gas“, so Rohde.

Erste internationale Kunden gewonnen

Dass man damit auch am Markt auf Interesse stößt, beweist das momentan zwölf Personen starke Spinoff schon jetzt. Es macht mit seiner Membran-Technologie bereits Umsätze, aktuell aber noch im kleineren Maßstab mit Kunden, die damit selbst Forschung und Entwicklung betreiben. Duramea liefert dabei die Membran-Elektroden-Einheit. Rohde zieht einen Vergleich: „Sie bauen den Motor, wir liefern den Kolben, also ein zentrales Bauteil, das für die Leistung, Effizienz und Haltbarkeit der gesamten Maschine ausschlaggebend ist.“

Nächste Ausbaustufe mit größerem Uni-Drucker

Später will man mit ebendiesem Bauteil zum Lieferanten für Elektrolyseur-Hersteller im industriellen Maßstab werden. Um in diese nächste Phase zu gelangen, braucht es für Duramea nicht nur das Feedback von den aktuellen Pilotkunden aus Forschung und Entwicklung. „Mit unseren Laborgeräten können wir die Einheiten momentan etwa in der Größe eines A4-Blatts mit einer Leistung im Kilowatt-Bereich herstellen. Die TU Graz, wo wir Laborequipment mieten, schafft aber einen Drucker an, mit dem wir große Einheiten im Megawatt-Bereich herstellen können. Dann wird es erstmals spannend für industrielle Kunden“, so Rohde.

Duramea-Co-Founderin Chetna Madan und Mitarbeiter Jean Claude Koffi mit der Membran-Elektroden-Einheit | (c) Duramea

Investoren für die Skalierung

Gleichzeitig sei aber klar: „Das ist eine Uni und keine Produktionsstätte.“ Es stellt sich also auch die Frage der Finanzierung, um die Produktion skalieren zu können. Noch sei man, abgesehen von den ersten Umsätzen, überwiegend förderfinanziert, sagt Rohde. Jetzt sehe man sich erstmals auch nach Investoren um. Denn die Prognose ist klar: „Die Zahl der Elektrolyse-Anlagen wird in den kommenden Jahren steigen, auch in unserer direkten Umgebung.“ Für eine entsprechende Nachfrage sollte also gesorgt sein.


Disclaimer: Duramea gewann den brutkasten-Sonderpreis beim S&B Award 2026. Dieser Beitrag entstand mit dem gewonnenen Medienvolumen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung