10.12.2024
GASTBEITRAG

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

Krypto-Steuerexpertin Natalie Enzinger erklärt im Gastbeitrag, worauf Unternehmen bei Kryptoinvestments achten müssen.
/artikel/kryptowaehrungen-bitcoin-in-der-gmbh-bilanz-steuer
Krypto-Steuerexpertin Natalie Enzinger | (c) Enzinger Steuerberatung

Bitcoin hat kürzlich die magische Marke von 100.000 US-Dollar überschritten (brutkasten berichtete) und sorgt weltweit für Schlagzeilen. Der Hype um Kryptowährungen wie Bitcoin und Ethereum erreicht nicht nur private Anleger:innen, sondern rückt auch immer stärker in den Fokus von Unternehmen. Dies wirft insbesondere für Kapitalgesellschaften wie GmbHs oder FlexCos wichtige bilanzielle und steuerliche Fragen auf. Natalie Enzinger, Krypto-Steuerexpertin und Geschäftsführerin von crypto-tax.at, CEO des spezialisierten Krypto-Accounting- und Forensik-Dienstleisters questr.io sowie Vorstandsmitglied der Digital Asset Association Austria (DAAA), klärt auf, worauf Geschäftsführer:innen achten müssen.


Gewinnermittlung 

Kapitalgesellschaften sind verpflichtet, nach den Vorschriften des Unternehmensgesetzbuches (UGB) eine Bilanz sowie eine Gewinn- und Verlustrechnung zu erstellen. Das österreichische Unternehmensrecht legt dabei besonderen Wert auf den Gläubigerschutz, was eine vorsichtige Bewertung der Vermögensgegenstände erfordert. Verluste sind sofort, Gewinne erst bei tatsächlicher Realisierung auszuweisen. Im Steuerrecht hingegen wird tendenziell eine höhere Bemessungsgrundlage angestrebt, wodurch beispielsweise Wertminderungen oder Abschreibungen restriktiver gehandhabt werden.

Erwerb von Kryptowährungen und deren Zuordnung

Beim Erwerb von Kryptowährungen werden die Anschaffungskosten in der Bilanz erfasst. Ob Kryptowährungen als Anlage- oder Umlaufvermögen bilanziert werden, hängt von ihrer Verwendung ab:

  • Anlagevermögen: Werden Kryptowährungen langfristig gehalten (z. B. als strategische Reserve), zählen sie zu den immateriellen Vermögensgegenständen. Ein eigener Posten „Kryptowährungen“ in der Bilanz schafft hier Transparenz.
  • Umlaufvermögen: Für kurzfristige, spekulative Handelsaktivitäten werden Kryptowährungen unter „sonstige Vermögensgegenstände“ erfasst. Wichtig: Kryptowährungen gelten nicht als liquide Mittel, da sie kein gesetzliches Zahlungsmittel sind.

Die Klassifizierung ist entscheidend, da sie Auswirkung auf die Bewertung zum Bilanzstichtag hat.

Tauschvorgänge: Unterschiede zwischen Bilanz und Steuer

Ein häufiges Missverständnis bei Unternehmern besteht in der Behandlung von Tauschvorgängen zwischen Kryptowährungen. Hier gehen Unternehmens- und Steuerrecht in Österreich unterschiedliche Wege:

  • Unternehmensrecht: Jeder Tausch gilt als Veräußerung und muss sofort gewinn- oder verlustwirksam erfasst werden. Der Marktwert der hingegebenen und erhaltenen Kryptowährung dient dabei als Berechnungsgrundlage.
  • Steuerrecht: Der Tausch zwischen Kryptowährungen untereinander ist nicht steuerbar. Die ursprünglichen Anschaffungskosten der hingegebenen Kryptowährung werden auf die neu erhaltene Kryptowährung übertragen. Erst bei einem Verkauf in Fiatgeld wird der Gewinn oder Verlust steuerlich relevant.

Praxisbeispiel: Ein Unternehmen tauscht Bitcoin im Wert von 10.000 Euro gegen Ether. Unternehmensrechtlich wird dieser Tausch als Veräußerung betrachtet, und ein etwaiger Gewinn oder Verlust aus dem Bitcoin wird sofort in der Gewinn- und Verlustrechnung erfasst. Steuerrechtlich bleibt der Tausch hingegen ohne unmittelbare steuerliche Konsequenzen. Erst bei einem späteren Verkauf der erhaltenen Ether-Bestände gegen Euro wird ein steuerpflichtiger Gewinn oder Verlust realisiert.

Staking-Erträge: Bilanzieren und versteuern

Für Unternehmen, die Erträge aus dem Staking von Kryptowährungen erzielen, gelten ebenfalls unterschiedliche Regeln:

  • Unternehmensrecht: Erträge aus Staking werden zum Zeitpunkt des Zuflusses in der Gewinn- und Verlustrechnung erfasst, unabhängig davon, ob die Kryptowährung später gegen gesetzliches Zahlungsmittel verkauft wird. 
  • Steuerrecht: Erst bei der Umwandlung in gesetzliches Zahlungsmittel oder Tausch in andere Wirtschaftsgüter oder Dienstleistungen werden die Erträge steuerpflichtig. 

Praxisbeispiel: Ein Unternehmen erhält durch das Staking von Ether wöchentliche Rewards in Höhe von 1.000 Euro. Diese Rewards werden unternehmensrechtlich sofort als Ertrag in der Gewinn- und Verlustrechnung ausgewiesen. Steuerlich entsteht die Steuerpflicht jedoch erst, wenn diese Rewards beispielsweise in Euro umgetauscht oder für den Kauf von anderen Wirtschaftsgütern oder Dienstleistungen verwendet werden.

Überleitungsrechnung: Die Brücke zwischen zwei Welten

Aufgrund der unterschiedlichen Vorgaben in Unternehmens- und Steuerrecht sind Überleitungsrechnungen vom Unternehmensrecht auf das Steuerrecht („Mehr-Weniger-Rechnung“) notwendig. Ausgehend vom unternehmensrechtlichen Gewinn wird durch Zu- und Abschläge auf das steuerliche Ergebnis übergeleitet. Das Problem: Am Markt fehlen derzeit noch die Softwarelösungen, die diese Abweichungen automatisch berücksichtigen. Besonders bei einer großen Anzahl an Transaktionen steigt daher der manuelle Aufwand – und mit ihm die Fehleranfälligkeit. Bis solche spezialisierten Tools verfügbar sind, bleibt die Unterstützung durch spezialisierte Steuerberater:innen ein entscheidender Erfolgsfaktor, um die Abweichungen korrekt und effizient abzubilden.

Risiken vermeiden

Die Einbindung von Kryptowährungen bietet vielfältige Chancen – birgt jedoch ebenso rechtliche und steuerliche Herausforderungen, die mit sorgfältiger Planung gemeistert werden können. Die Integration von Kryptowährungen in das Portfolio einer GmbH oder FlexCo verlangt daher ein hohes Maß an Sorgfalt bei der bilanzrechtlichen und steuerlichen Behandlung. Um die Potenziale digitaler Assets optimal zu nutzen und gleichzeitig Risiken – insbesondere bei Betriebsprüfungen – zu minimieren, ist die Zusammenarbeit mit spezialisierten Steuerberater:innen unverzichtbar. Mit fundierter Beratung lassen sich rechtliche Fallstricke vermeiden und individuelle Strategien entwickeln, die eine gesetzeskonforme Umsetzung gewährleisten.


Disclaimer: Dieser Gastbeitrag gibt bloß einen ersten Überblick und erhebt keinen Anspruch auf Vollständigkeit. Er kann ein ausführliches und individuelles Beratungsgespräch nicht ersetzen. Crypto-tax bzw. Enzinger Steuerberatung GmbH übernehmen keine Haftung für die Richtigkeit, Aktualität und Vollständigkeit dieser Information.

Deine ungelesenen Artikel:
22.10.2026

Wictory.ai: Wiener KI-Startup erhält sechsstelliges Investment von Olympiasieger

Wictory bündelt Wearable-, Biometrie- und Ernährungsdaten in einem zentralen „System of Intelligence“, um personalisierte Coaching-Protokolle in den Bereichen Training, Regeneration und Ernährung bereitzustellen. Nun gab es dafür ein Investment von einem Olympiasieger.
/artikel/wictory-ai-wiener-ki-startup-erhaelt-sechsstelliges-investment-von-olympiasieger
Wictory
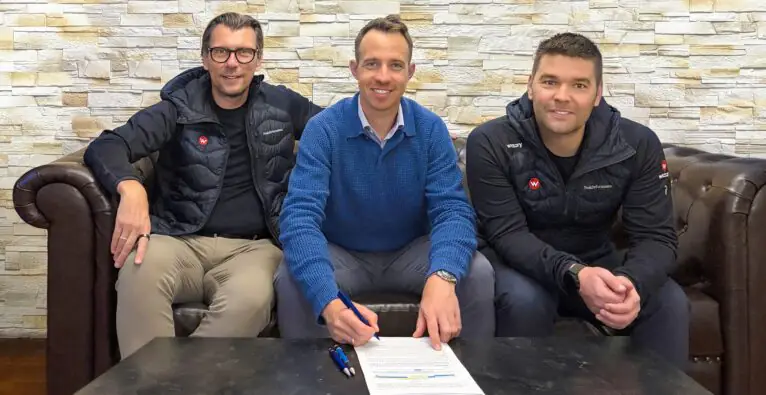
© Wictory - Das Gründer-Duo mit Olympiasieger Lukas Mähr.

Das Wiener HealthTech-Startup Wictory.ai rund um das Gründerduo Klaus Müller und Markus Unterweger holte im März 2025 ein sechsstelliges Investment mit Ex-Skirennläufer Michael Walchhofer als Lead-Investor; auch Eversports-CEO Hanno Lippitsch ist mit an Bord. Heuer fusionierte man zudem mit The Sports Nutrition Playbook von Sportdiätologin Amy Goodson.

Wictory: Segel-Olympiasieger mit dabei

Nun vermeldet man erneut den Gewinn eines prominenten Investors und eine Finanzierung. Der österreichische Segel-Olympiasieger von Paris 2024, Lukas Mähr, beteiligt sich mit einem sechsstelligen Betrag am SportsTech-Startup und möchte damit die Vision von KI-gestütztem Performance-Coaching stärken, wie es heißt.

Archiv: Wie Wictory.ai kurz nach dem Start ein sechsstelliges Investment holte

„Auf meinem Weg zu Olympia habe ich selbst erfahren, wie entscheidend eine gezielte Ernährungsoptimierung für die Leistungsfähigkeit und Regeneration ist. Professionelle Betreuung von Ernährungswissenschafter Martin Rinderer vom Olympiazentrum Vorarlberg war damals ein echter Katalysator für meine Karriere“, erklärt Mähr. „Wictory bringt dieses Prinzip auf den Punkt: Die Kombination aus fundierter Ernährungsberatung und agentischer KI ermöglicht ein Personalisierungsniveau, das es so bisher nicht gab. In meiner Karriere habe ich mehr als einmal erlebt, wie Athletinnen und Athleten zu Testpersonen für technisch unfertige Lösungen wurden. Innovation ist im Spitzensport unverzichtbar. Entscheidend ist aber, in welchem Reifegrad sie beim Athleten ankommt. Genau das überzeugt mich an Wictory: Das Produkt ist bereits sehr weit entwickelt, und die KI wird nicht unkontrolliert auf die Athleten losgelassen, sondern arbeitet den Coaches zu. Zudem kenne ich das Team schon länger und bin vollkommen überzeugt, dass Wictory den Markt für Performance-Coaching nachhaltig prägen wird.“

„International skalieren“

Für die Gründer Klaus Müller und Markus Unterweger ist der Einstieg des Olympiasiegers eine weitere Bestätigung für die strategische Ausrichtung des Unternehmens.

„Wir sind extrem stolz, Lukas als Investor und Partner an Bord zu haben“, kommentiert Müller. „Lukas hat in seiner sportlichen Laufbahn eindrucksvoll bewiesen, wie weit man kommen kann, wenn man bedingungslos fokussiert ist und den unbedingten Anspruch an Exzellenz lebt. Genau dieses Mindset brauchen wir, während wir unsere Plattform weiter ausbauen und international skalieren.“

Und Unterweger ergänzt: „Lukas ist nicht nur ein herausragender Sportler, sondern auch ein extrem lösungsorientierter Sparringspartner und ein großartiger Mensch. Er hat bereits frühzeitig und vorbildlich den Übergang von seiner aktiven Sportlerlaufbahn in die Karriere danach gemeistert. Seine Erfahrung aus dem Spitzensport gepaart mit seinem unternehmerischen Gespür ist für uns eine enorme Bereicherung.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung