10.12.2024
GASTBEITRAG

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

Krypto-Steuerexpertin Natalie Enzinger erklärt im Gastbeitrag, worauf Unternehmen bei Kryptoinvestments achten müssen.
/artikel/kryptowaehrungen-bitcoin-in-der-gmbh-bilanz-steuer
Krypto-Steuerexpertin Natalie Enzinger | (c) Enzinger Steuerberatung

Bitcoin hat kürzlich die magische Marke von 100.000 US-Dollar überschritten (brutkasten berichtete) und sorgt weltweit für Schlagzeilen. Der Hype um Kryptowährungen wie Bitcoin und Ethereum erreicht nicht nur private Anleger:innen, sondern rückt auch immer stärker in den Fokus von Unternehmen. Dies wirft insbesondere für Kapitalgesellschaften wie GmbHs oder FlexCos wichtige bilanzielle und steuerliche Fragen auf. Natalie Enzinger, Krypto-Steuerexpertin und Geschäftsführerin von crypto-tax.at, CEO des spezialisierten Krypto-Accounting- und Forensik-Dienstleisters questr.io sowie Vorstandsmitglied der Digital Asset Association Austria (DAAA), klärt auf, worauf Geschäftsführer:innen achten müssen.


Gewinnermittlung 

Kapitalgesellschaften sind verpflichtet, nach den Vorschriften des Unternehmensgesetzbuches (UGB) eine Bilanz sowie eine Gewinn- und Verlustrechnung zu erstellen. Das österreichische Unternehmensrecht legt dabei besonderen Wert auf den Gläubigerschutz, was eine vorsichtige Bewertung der Vermögensgegenstände erfordert. Verluste sind sofort, Gewinne erst bei tatsächlicher Realisierung auszuweisen. Im Steuerrecht hingegen wird tendenziell eine höhere Bemessungsgrundlage angestrebt, wodurch beispielsweise Wertminderungen oder Abschreibungen restriktiver gehandhabt werden.

Erwerb von Kryptowährungen und deren Zuordnung

Beim Erwerb von Kryptowährungen werden die Anschaffungskosten in der Bilanz erfasst. Ob Kryptowährungen als Anlage- oder Umlaufvermögen bilanziert werden, hängt von ihrer Verwendung ab:

  • Anlagevermögen: Werden Kryptowährungen langfristig gehalten (z. B. als strategische Reserve), zählen sie zu den immateriellen Vermögensgegenständen. Ein eigener Posten „Kryptowährungen“ in der Bilanz schafft hier Transparenz.
  • Umlaufvermögen: Für kurzfristige, spekulative Handelsaktivitäten werden Kryptowährungen unter „sonstige Vermögensgegenstände“ erfasst. Wichtig: Kryptowährungen gelten nicht als liquide Mittel, da sie kein gesetzliches Zahlungsmittel sind.

Die Klassifizierung ist entscheidend, da sie Auswirkung auf die Bewertung zum Bilanzstichtag hat.

Tauschvorgänge: Unterschiede zwischen Bilanz und Steuer

Ein häufiges Missverständnis bei Unternehmern besteht in der Behandlung von Tauschvorgängen zwischen Kryptowährungen. Hier gehen Unternehmens- und Steuerrecht in Österreich unterschiedliche Wege:

  • Unternehmensrecht: Jeder Tausch gilt als Veräußerung und muss sofort gewinn- oder verlustwirksam erfasst werden. Der Marktwert der hingegebenen und erhaltenen Kryptowährung dient dabei als Berechnungsgrundlage.
  • Steuerrecht: Der Tausch zwischen Kryptowährungen untereinander ist nicht steuerbar. Die ursprünglichen Anschaffungskosten der hingegebenen Kryptowährung werden auf die neu erhaltene Kryptowährung übertragen. Erst bei einem Verkauf in Fiatgeld wird der Gewinn oder Verlust steuerlich relevant.

Praxisbeispiel: Ein Unternehmen tauscht Bitcoin im Wert von 10.000 Euro gegen Ether. Unternehmensrechtlich wird dieser Tausch als Veräußerung betrachtet, und ein etwaiger Gewinn oder Verlust aus dem Bitcoin wird sofort in der Gewinn- und Verlustrechnung erfasst. Steuerrechtlich bleibt der Tausch hingegen ohne unmittelbare steuerliche Konsequenzen. Erst bei einem späteren Verkauf der erhaltenen Ether-Bestände gegen Euro wird ein steuerpflichtiger Gewinn oder Verlust realisiert.

Staking-Erträge: Bilanzieren und versteuern

Für Unternehmen, die Erträge aus dem Staking von Kryptowährungen erzielen, gelten ebenfalls unterschiedliche Regeln:

  • Unternehmensrecht: Erträge aus Staking werden zum Zeitpunkt des Zuflusses in der Gewinn- und Verlustrechnung erfasst, unabhängig davon, ob die Kryptowährung später gegen gesetzliches Zahlungsmittel verkauft wird. 
  • Steuerrecht: Erst bei der Umwandlung in gesetzliches Zahlungsmittel oder Tausch in andere Wirtschaftsgüter oder Dienstleistungen werden die Erträge steuerpflichtig. 

Praxisbeispiel: Ein Unternehmen erhält durch das Staking von Ether wöchentliche Rewards in Höhe von 1.000 Euro. Diese Rewards werden unternehmensrechtlich sofort als Ertrag in der Gewinn- und Verlustrechnung ausgewiesen. Steuerlich entsteht die Steuerpflicht jedoch erst, wenn diese Rewards beispielsweise in Euro umgetauscht oder für den Kauf von anderen Wirtschaftsgütern oder Dienstleistungen verwendet werden.

Überleitungsrechnung: Die Brücke zwischen zwei Welten

Aufgrund der unterschiedlichen Vorgaben in Unternehmens- und Steuerrecht sind Überleitungsrechnungen vom Unternehmensrecht auf das Steuerrecht („Mehr-Weniger-Rechnung“) notwendig. Ausgehend vom unternehmensrechtlichen Gewinn wird durch Zu- und Abschläge auf das steuerliche Ergebnis übergeleitet. Das Problem: Am Markt fehlen derzeit noch die Softwarelösungen, die diese Abweichungen automatisch berücksichtigen. Besonders bei einer großen Anzahl an Transaktionen steigt daher der manuelle Aufwand – und mit ihm die Fehleranfälligkeit. Bis solche spezialisierten Tools verfügbar sind, bleibt die Unterstützung durch spezialisierte Steuerberater:innen ein entscheidender Erfolgsfaktor, um die Abweichungen korrekt und effizient abzubilden.

Risiken vermeiden

Die Einbindung von Kryptowährungen bietet vielfältige Chancen – birgt jedoch ebenso rechtliche und steuerliche Herausforderungen, die mit sorgfältiger Planung gemeistert werden können. Die Integration von Kryptowährungen in das Portfolio einer GmbH oder FlexCo verlangt daher ein hohes Maß an Sorgfalt bei der bilanzrechtlichen und steuerlichen Behandlung. Um die Potenziale digitaler Assets optimal zu nutzen und gleichzeitig Risiken – insbesondere bei Betriebsprüfungen – zu minimieren, ist die Zusammenarbeit mit spezialisierten Steuerberater:innen unverzichtbar. Mit fundierter Beratung lassen sich rechtliche Fallstricke vermeiden und individuelle Strategien entwickeln, die eine gesetzeskonforme Umsetzung gewährleisten.


Disclaimer: Dieser Gastbeitrag gibt bloß einen ersten Überblick und erhebt keinen Anspruch auf Vollständigkeit. Er kann ein ausführliches und individuelles Beratungsgespräch nicht ersetzen. Crypto-tax bzw. Enzinger Steuerberatung GmbH übernehmen keine Haftung für die Richtigkeit, Aktualität und Vollständigkeit dieser Information.

Deine ungelesenen Artikel:
21.10.2026

Biotech Summit Austria: Der Wille zum Champion ist da – das Kapital noch nicht

Kommentar: Karin Hofelich war beim Biotech Summit Austria in Innsbruck und fragt: Kommt das Geld aus dem neuen Dachfonds auch bei Biotech-Unternehmen an?
/artikel/biotech-summit-austria-der-wille-zum-champion-ist-da-das-kapital-noch-nicht
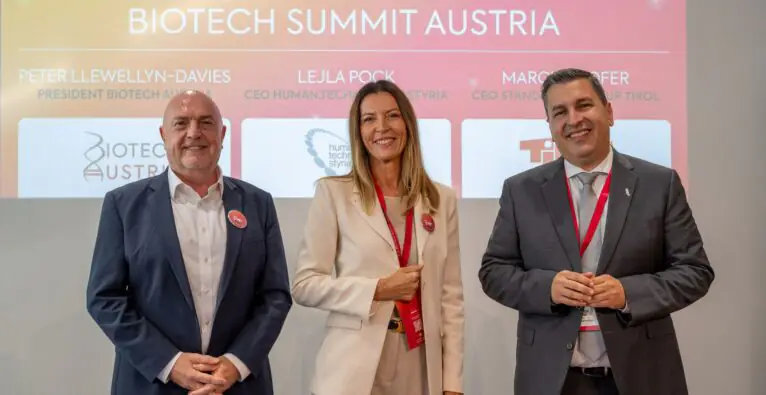
V.l.n.r.: Peter Llewellyn-Davies (Präsident BIOTECH AUSTRIA), Lejla Pock (CEO Human.technology Styria), Marcus Hofer (CEO Standortagentur Tirol) © BIOTECH AUSTRIA

Rund 250 Teilnehmer:innen aus zwölf Ländern, zwei Tage in Innsbruck, ein Motto: „Start up, Scale up, Step up!“ Mit vielen neuen Kontakten und einem guten Gefühl bin ich nach Hause gefahren und mit einer offenen Frage: Die österreichische Biotech-Branche ist so gut vernetzt wie nie, aber woher kommt  künftig das Geld, damit aus exzellenter Forschung Unternehmen werden, die in Europa groß werden?

Am Wissen fehlt es nicht. Ob Europa in der Biotechnologie mitspielt, entscheidet sich an der Finanzierung der Wachstumsphase.

Europa zwischen den USA, Golfstaaten und China

Der Schwerpunkt des Summits lag auf dem Scaleup, also auf dem Schritt vom Startup zum international wachsenden Unternehmen.

Ein Bild für die Zukunft der Pharmatrends zeichnete Claudio Albrecht, ehemaliger CEO der Stada AG. Er sprach darüber, wie Geopolitik, neue Technologien und sich wandelnde Gesundheitssysteme die Pharmaindustrie bis 2035 prägen könnten. Besonders hervorgehoben hat er dabei die Transformation Chinas von einer Service-Industrie zu einem Innovationsmotor sowie die Dynamik in den Golfstaaten. Europa widmete er keine eigene Folie in seiner Präsentation, was vom Publikum hinterfragt wurde. Es wirft die Frage auf, welchen Stellenwert Europa künftig im globalen Wettbewerb überhaupt noch spielen wird.

(c) Hofelich – Claudio Albrecht gab einen Ausblick in die Zukunft.

 Ein Champion, der nicht auswandern muss

Den Gegenentwurf lieferte Karl Nehammer, Vizepräsident der Europäischen Investitionsbank (EIB) und ehemaliger Bundeskanzler. Besonders in Erinnerung geblieben ist mir vor allem ein Satz: „The next champion should not need to leave Europe in order to become a global champion.“ 

(c) Hofelich – Karl Nehammer, Vizepräsident der Europäischen Investitionsbank (EIB).

Das Ziel ist ambitioniert und gerade in der Biotechnologie bislang schwer erreichbar. Entwicklungszyklen dauern hier i. d. R. mehr als ein Jahrzehnt. 

Der Startup- & Scaleup-Dachfonds: eine gute Nachricht mit Fragezeichen

Für die Branche besonders interessant war die Diskussion über den geplanten österreichischen Dachfonds. Stefan Haubner, Founding Partner bei APEX Ventures, widmete sich der Frage, ob Europa ein eigenes Modell für Venture Capital braucht. Dabei ging es auch um den österreichischen Fund-of-Funds. 

Der Dachfonds soll Anfang 2027 starten. Der Staat steuert 100 Mio. Euro bei, institutionelle Investoren sollen weitere 400 Mio. Euro bringen. Das ist ein wichtiges Signal. Weil es ein Dachfonds ist, investiert er aber nicht direkt in Unternehmen, sondern in andere Fonds.

Wie viel von diesem Geld tatsächlich bei Biotech-Unternehmen ankommt, ist derzeit offen.

Life Sciences brauchen Investoren mit Fachwissen und langem Atem. Davon gibt es in Österreich nur wenige. Wenn der Dachfonds vor allem in Generalisten-Fonds fließt, könnte die Biotechnologie leer ausgehen.

Tirol zeigt, wie Standortarbeit aussieht

Auch organisatorisch war der Summit ein Vorzeigeprojekt. Veranstaltet wurde der Summit von BIOTECH AUSTRIA, Human.technology Styria und der Standortagentur Tirol. Vor Ort vertreten waren Peter Llewellyn-Davies, Präsident von BIOTECH AUSTRIA, Marcus Hofer, CEO der Standortagentur Tirol, und Lejla Pock, CEO von Human.technology Styria. Äußerst charmant moderiert hat Damita Pressl.

Die Villa Blanka hoch über Innsbruck bot eine außergewöhnliche Kulisse; ebenso das Gala-Dinner am Abend in der Rooftop-Bar des Hotels aDLERs. Begeistert zeigten sich auch die Teilnehmer:innen, die am Vortag im Rahmenprogramm die Skisprungschanze Bergisel besichtigt hatten. Ich selbst habe mir am Dienstagmorgen den Health Hub Tirol angesehen. Das Technologiezentrum ist seit knapp einem Jahr in Betrieb und bietet noch freie Flächen. Das ist die Art Standortpolitik, die wirkt: Infrastruktur, Netzwerk und ein Treffpunkt, an dem Forschung, Investor:innen und Politik tatsächlich ins Gespräch kommen.

Was es jetzt braucht

Der Summit hat gezeigt, dass die Branche sich der Herausforderungen bewusst ist und weiß, was zu tun ist.

Der nächste Champion muss nicht auswandern. Aber dafür muss das Kapital vor Ort stärker mobilisiert werden. 

Der fünfte Biotech Summit Austria findet am 21. und 22. Oktober 2027 in Graz statt. Bis dahin wissen wir mehr darüber, ob der Dachfonds auch der Biotechnologie hilft.


Disclaimer: Karin Hofelich ist Life Science Lead beim brutkasten-Schwestermagazin VentureCapital. Das VC Magazin war Medienpartner des Summits.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung