22.01.2018

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

Gastbeitrag. Natalie Enzinger legt mit ihrer Enzinger Steuerberatung einen Fokus auf die Besteuerung im Krypto-Bereich. Für den Brutkasten erläutert sie die Frage: Wann sind im Krypto-Trading Steuern abzuführen?
/artikel/krypto-trading-und-steuern
Krypto-Trading und Steuern - Krypto-Assets im Ertragssteuerrecht - Trading, Staking & STO
(c) Enzinger Steuerberatung: Natalie Enzinger

Das Jahr 2017 war aufgrund des starken Kursanstieges das Erfolgsjahr schlechthin für Bitcoin und andere Kryptowährungen. Die Anzahl der Neuregistrierungen bei Kryptobörsen wie Kraken, Poloniex & Co boomten, sodass sogar die eine oder andere Börse die Neueröffnung von Trading-Accounts vorübergehend aussetzen musste. Viele sind mit dem Trading von Kryptowährungen reich geworden. Ja, es gibt sie wirklich, jene Personen die durch das Trading von Bitcoins und Altcoins im Jahr 2017 ein beträchtliches Vermögen aufgebaut haben. Aber welche Regeln gelten eigentlich bei Krypto-Trading und Steuern?

+++ “Bitcoins haben per se keinen Wert” – Erste Bank bringt “Krypto-Basics” +++

Ein Jahr als Grenze – HODLer nicht betroffen

Werden Bitcoins oder andere Coins länger als ein Jahr im Privatvermögen gehalten, sind allfällige Kursgewinne nach der derzeitigen Rechtslage steuerfrei. Steuerfreiheit besteht nur dann, wenn die jeweilige Kryptowährung mehr als ein Jahr (von Tag zu Tag gerechnet) gehalten wird. Der „HODLer“ – wie es in der Kryptosprache so schön heißt – ist daher aus steuerlicher Sicht fein draußen, solange er die jeweilige Kryptowährungen nicht in andere Coins getauscht hat oder die Kryptowährung als Tauschmittel gegen Waren oder Dienstleistungen verwendet hat.

Krypto-Trading und Steuern: Die Sache mit dem Tauschgrundsatz

Der Tausch ist im Steuerrecht ganz allgemein eine entgeltliches Geschäft, dh. werden Wirtschaftsgüter, wie zum Beispiel Kryptowährungen, getauscht, so liegt eine Veräußerung des hingegebenen Wirtschaftsgutes und eine Anschaffung des erworbenen Wirtschaftsgutes vor. Hat das hingegebene Wirtschaftsgut seit seiner Anschaffung eine Wertsteigerung erfahren, ist diese Wertsteigerung nach derzeitiger Rechtslage mit dem Einkommensteuertarif (Achtung: nicht mit 27,5 Prozent!) im Rahmen der Einkünfte aus Spekulationsgeschäften zu besteuern, sofern die Anschaffung nicht länger als ein Jahr zurückliegt.

Veräußerungserlös – Anschaffungskosten = zu versteuernder Betrag

Auch das BMF hat in der BMF-Info vom 25.07.2017 klargestellt, dass der Handel zwischen Kryptowährungen als Tauschvorgang anzusehen ist. Jeder Tausch von Kryptowährungen innerhalb der Jahresfrist führt daher zur Realisierung von Kursgewinnen beziehungsweise Kursverlusten, welche in Euro umzurechnen sind. Im Zeitpunkt der Veräußerung (bzw. des Tausches gegen andere Kryptowährungen oder Waren bzw. Dienstleistungen) muss für die hingegebene Kryptowährung ein Veräußerungserlös in Euro berechnet werden. Als Kurs für die Umrechnung in Euro wird man idR Kurse der verwendeten Kryptobörsen heranziehen können. Von diesem Veräußerungserlös können die Anschaffungskosten in Abzug gebracht werden.

Wer lückenlos dokumentiert ist im Vorteil

Werden Bestände einer Kryptowährung in mehreren „Tranchen“ hintereinander angeschafft, so stellt sich die Frage, welche Anschaffungskosten vom Veräußerungserlös in Abzug gebracht werden dürfen. Laut BMF-Info ist im Falle eines Verkaufs bzw. Tausches einer in einem „virtual wallet“ gehaltenen Kryptowährung entscheidend, welche dieser „Tranchen“ verkauft wird. Dabei kann laut BMF der Steuerpflichtige eine beliebige Zuordnung vornehmen, wenn der Bestand der jeweiligen angeschafften Kryptowährung hinsichtlich Anschaffungszeitpunkt und Anschaffungskosten lückenlos dokumentiert ist. Ist dies nicht der Fall, sind die jeweils ältesten Bestände einer Kryptowährung als zuerst verkauft anzusehen (sogenannte First-In-First-Out-Methode). Das bedeutet: Wer seine Käufe lückenlos dokumentiert, hat im Hinblick auf die Steuerfreiheit nach einem Jahr, mehr taktischen Spielraum beim Thema Krypto-Trading und Steuern.

Wann müssen Gewinne in die Steuererklärung?

Im Falle von steuerpflichtigen Kursgewinnen und bei Überschreiten der Freigrenze von 440 Euro pro Kalenderjahr sind die Gewinne in der Einkommensteuererklärung zu deklarieren, sofern die jährlichen Gesamteinkünfte insgesamt (also auch aus anderen Verdienstquellen) 11.000 Euro überschreiten. Verluste aus der Veräußerung (bzw. Tausch) eines Kryptowährungsbestandes können mit Gewinnen aus der Veräußerung (bzw. Tausch) von anderen Kryptowährungsbeständen im selben Kalenderjahr saldiert werden. Ergibt sich insgesamt ein Verlust kann dieser weder mit anderen Einkünften (zB aus einem Dienstverhältnis) innerhalb eines Kalenderjahres ausgeglichen werden, noch in die Folgejahre mitgenommen werden. (Anm.: Die Abgabe der Einkommensteuererklärung hat ohne Steuerberater bis zum 30. Juni des Folgejahres elektronisch über FinanzOnline zu erfolgen. Bei Vertretung durch einen Steuerberater gilt eine längere Frist.)

Nachweis- & Dokumentationspflicht: Wenn man nicht dokumentiert, wird geschätzt

Als Nachweis für die Behaltedauer bzw. zur Berechnung der realisierten Gewinne und Verluste ist es notwendig, alle Transaktionen (Trades, Deposits und Withdrawals) der Kryptobörsen bzw. auch alle Transaktionen der persönlichen Adressen, auf denen Kryptowährungsbestände verwaltet werden, evident zu halten. Bei den meisten Exchanges ist es möglich, alle Transaktionen in eine csv-Datei auszugeben. Ein Export dieser Transaktionen sollte jedenfalls regelmäßig durchgeführt werden, um die gesamte „Transaktionshistorie“ belegen zu können. Nur dadurch ist sichergestellt, dass die Transaktionsdaten verfügbar sind, selbst wenn die Kryptobörse ihren Betrieb einstellt. Um die Validität der exportierten Trades zu belegen, empfiehlt es sich, zusätzlich Screenshots der Börsentransaktionen zu machen. Fehlende Nachweise bzw. die Nichterfüllung der Dokumentationspflicht können die Finanzbehörde zu einer Schätzung der Einkünfte berechtigen. Aufgrund der Komplexität und der hohen Dokumentationserfordernisse, empfiehlt sich beim Thema Krypto-Trading und Steuern eine professionelle Unterstützung, beispielsweise durch spezialisierte Steuerberater, in Anspruch zu nehmen.

+++ Es fehlt nicht viel zur Digitalisierung des Steuersystems +++


Natalie Enzinger hat sich mit ihrer Kanzlei Enzinger Steuerberatung (www.enzinger-stb.at, www.crypto-tax.at) auf die Beratung von steuerlichen Fragestellungen in Zusammenhang mit Kryptowährungen spezialisiert. Als Steuerexperten im Bereich Kryptowährungen & FinTech berät Enzinger Steuerberatung Unternehmen und Privatpersonen. Natalie Enzinger gibt ihr steuerliches Wissen über Kryptowährungen außerdem regelmäßig im Rahmen von Vorträgen und Workshops weiter.

Deine ungelesenen Artikel:
21.10.2026

Biotech Summit Austria: Der Wille zum Champion ist da – das Kapital noch nicht

Kommentar: Karin Hofelich war beim Biotech Summit Austria in Innsbruck und fragt: Kommt das Geld aus dem neuen Dachfonds auch bei Biotech-Unternehmen an?
/artikel/biotech-summit-austria-der-wille-zum-champion-ist-da-das-kapital-noch-nicht
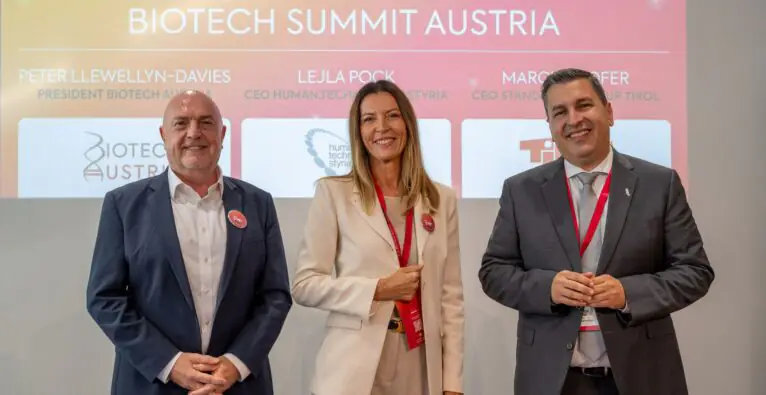
V.l.n.r.: Peter Llewellyn-Davies (Präsident BIOTECH AUSTRIA), Lejla Pock (CEO Human.technology Styria), Marcus Hofer (CEO Standortagentur Tirol) © BIOTECH AUSTRIA

Rund 250 Teilnehmer:innen aus zwölf Ländern, zwei Tage in Innsbruck, ein Motto: „Start up, Scale up, Step up!“ Mit vielen neuen Kontakten und einem guten Gefühl bin ich nach Hause gefahren und mit einer offenen Frage: Die österreichische Biotech-Branche ist so gut vernetzt wie nie, aber woher kommt  künftig das Geld, damit aus exzellenter Forschung Unternehmen werden, die in Europa groß werden?

Am Wissen fehlt es nicht. Ob Europa in der Biotechnologie mitspielt, entscheidet sich an der Finanzierung der Wachstumsphase.

Europa zwischen den USA, Golfstaaten und China

Der Schwerpunkt des Summits lag auf dem Scaleup, also auf dem Schritt vom Startup zum international wachsenden Unternehmen.

Ein Bild für die Zukunft der Pharmatrends zeichnete Claudio Albrecht, ehemaliger CEO der Stada AG. Er sprach darüber, wie Geopolitik, neue Technologien und sich wandelnde Gesundheitssysteme die Pharmaindustrie bis 2035 prägen könnten. Besonders hervorgehoben hat er dabei die Transformation Chinas von einer Service-Industrie zu einem Innovationsmotor sowie die Dynamik in den Golfstaaten. Europa widmete er keine eigene Folie in seiner Präsentation, was vom Publikum hinterfragt wurde. Es wirft die Frage auf, welchen Stellenwert Europa künftig im globalen Wettbewerb überhaupt noch spielen wird.

(c) Hofelich – Claudio Albrecht gab einen Ausblick in die Zukunft.

 Ein Champion, der nicht auswandern muss

Den Gegenentwurf lieferte Karl Nehammer, Vizepräsident der Europäischen Investitionsbank (EIB) und ehemaliger Bundeskanzler. Besonders in Erinnerung geblieben ist mir vor allem ein Satz: „The next champion should not need to leave Europe in order to become a global champion.“ 

(c) Hofelich – Karl Nehammer, Vizepräsident der Europäischen Investitionsbank (EIB).

Das Ziel ist ambitioniert und gerade in der Biotechnologie bislang schwer erreichbar. Entwicklungszyklen dauern hier i. d. R. mehr als ein Jahrzehnt. 

Der Startup- & Scaleup-Dachfonds: eine gute Nachricht mit Fragezeichen

Für die Branche besonders interessant war die Diskussion über den geplanten österreichischen Dachfonds. Stefan Haubner, Founding Partner bei APEX Ventures, widmete sich der Frage, ob Europa ein eigenes Modell für Venture Capital braucht. Dabei ging es auch um den österreichischen Fund-of-Funds. 

Der Dachfonds soll Anfang 2027 starten. Der Staat steuert 100 Mio. Euro bei, institutionelle Investoren sollen weitere 400 Mio. Euro bringen. Das ist ein wichtiges Signal. Weil es ein Dachfonds ist, investiert er aber nicht direkt in Unternehmen, sondern in andere Fonds.

Wie viel von diesem Geld tatsächlich bei Biotech-Unternehmen ankommt, ist derzeit offen.

Life Sciences brauchen Investoren mit Fachwissen und langem Atem. Davon gibt es in Österreich nur wenige. Wenn der Dachfonds vor allem in Generalisten-Fonds fließt, könnte die Biotechnologie leer ausgehen.

Tirol zeigt, wie Standortarbeit aussieht

Auch organisatorisch war der Summit ein Vorzeigeprojekt. Veranstaltet wurde der Summit von BIOTECH AUSTRIA, Human.technology Styria und der Standortagentur Tirol. Vor Ort vertreten waren Peter Llewellyn-Davies, Präsident von BIOTECH AUSTRIA, Marcus Hofer, CEO der Standortagentur Tirol, und Lejla Pock, CEO von Human.technology Styria. Äußerst charmant moderiert hat Damita Pressl.

Die Villa Blanka hoch über Innsbruck bot eine außergewöhnliche Kulisse; ebenso das Gala-Dinner am Abend in der Rooftop-Bar des Hotels aDLERs. Begeistert zeigten sich auch die Teilnehmer:innen, die am Vortag im Rahmenprogramm die Skisprungschanze Bergisel besichtigt hatten. Ich selbst habe mir am Dienstagmorgen den Health Hub Tirol angesehen. Das Technologiezentrum ist seit knapp einem Jahr in Betrieb und bietet noch freie Flächen. Das ist die Art Standortpolitik, die wirkt: Infrastruktur, Netzwerk und ein Treffpunkt, an dem Forschung, Investor:innen und Politik tatsächlich ins Gespräch kommen.

Was es jetzt braucht

Der Summit hat gezeigt, dass die Branche sich der Herausforderungen bewusst ist und weiß, was zu tun ist.

Der nächste Champion muss nicht auswandern. Aber dafür muss das Kapital vor Ort stärker mobilisiert werden. 

Der fünfte Biotech Summit Austria findet am 21. und 22. Oktober 2027 in Graz statt. Bis dahin wissen wir mehr darüber, ob der Dachfonds auch der Biotechnologie hilft.


Disclaimer: Karin Hofelich ist Life Science Lead beim brutkasten-Schwestermagazin VentureCapital. Das VC Magazin war Medienpartner des Summits.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-Trading und Steuern: Wer nicht HODLt, muss zahlen