02.01.2024

Krypto-KESt 2024: Was österreichische Anleger:innen wissen müssen

Gastbeitrag. Was die ab 2024 verpflichtende Kapitalertragssteuer beim Verkauf von Kryptowährungen gegen Euro für österreichische Anleger:innen bedeutet? Krypto-Steuerexpertin Natalie Enzinger von cryptotax by enzinger fasst dies für den brutkasten zusammen.
/artikel/krypto-kest-2024-was-oesterreichische-anlegerinnen-wissen-muessen
Krypto-Trading und Steuern - Krypto-Assets im Ertragssteuerrecht - Trading, Staking & STO
(c) Enzinger Steuerberatung: Natalie Enzinger


Ab dem 01.01.2024 sind österreichische Krypto-Plattformen und Broker wie Bitpanda oder Coinfinity dazu verpflichtet, beim Verkauf von Kryptowährungen gegen Euro Kapitalertragsteuer (KESt) einzubehalten. Krypto-Steuerexpertin Natalie Enzinger von cryptotax by enzinger erklärt als brutkasten-Gastautorin, was Anleger:innen in Österreich nun beachten müssen.

Passend zum Thema hat cryptotax by enzinger hat einen umfassenden Krypto-Steuer-Guide online herausgegeben, der neben wichtigen Informationen zur korrekten Besteuerung von Kryptowährungen auch das Thema KESt-Abzug ab 2024 enthält.


Krypto-Neuvermögen und Wohnsitz in Österreich

Der ab 01.01.2024 eingeführte KESt-Abzug gilt für alle Kunden, die ihren Hauptwohnsitz oder gewöhnlichen Aufenthalt in Österreich haben. Ein Abzug der Kapitalertragsteuer hat nur zu erfolgen, sofern die gegen Euro verkaufte Kryptowährung ab dem 01.03.2021 („Krypto-Neuvermögen“) erworben wurde. Kryptowährungen, die vor dem 01.03.2021 angeschafft wurden, können ohne Abzug einer Kapitalertragsteuer verkauft werden.

Mitteilung und Ermittlung der Anschaffungskosten

Um die Kapitalertragsteuer korrekt zu berechnen, benötigen die österreichischen Krypto-Plattformen und Broker Informationen zu Anschaffungszeitpunkten und Anschaffungskosten, die von den Kunden bekannt gegeben werden müssen. Da Kryptowährungen auf verschiedenen Plattformen im In- und Ausland gekauft werden und auch auf eigenen Wallets verwahrt werden können, gestaltet sich die Feststellung der Anschaffungskosten für den Kunden nicht immer einfach.

Ein Grund hierfür ist die seit dem 1. März 2022 geltende Rechtslage, nach der Tauschvorgänge zwischen Kryptowährungen steuerneutral sind. In solchen Fällen müssen die ursprünglichen Anschaffungskosten in Euro auf die im Rahmen eines Krypto-Tausches erhaltene Kryptowährung übertragen werden. Finden daher eine Vielzahl von Tauschvorgängen zwischen Kryptowährungen statt, so muss für die Feststellung der Anschaffungskosten in Euro die Transaktionshistorie zurück bis zu den Kaufvorgängen in Euro durchforstet werden. Eine weitere Hürde ist die Ermittlung der Anschaffungskosten bei Krypto-Neuvermögen, wenn eine Kryptowährung in mehreren Tranchen gekauft und auf einer Kryptowährungsadresse verwahrt wird. In einem solchen Fall sieht der Gesetzgeber vor, dass die Anschaffungskosten auf Basis des gleitenden Durchschnittspreises zu ermitteln und der Krypto-Plattform bzw. Broker mitzuteilen sind. Der gleitende Durchschnittspreis pro Kryptowährung errechnet sich, indem die Summe der Anschaffungskosten der einzelnen Tranchen durch die Menge der jeweiligen Kryptowährung dividiert wird. Bei einer höheren Anzahl von Transaktionen wird die Berechnung der Anschaffungskosten auf Basis des gleitenden Durchschnittspreises nur mit Hilfe eines Krypto-Steuertools zu bewältigen sein.

Plausibilitätsprüfung der Anschaffungskosten

Plattformen und Broker haben die mitgeteilten Anschaffungskosten auf Plausibilität zu überprüfen, wobei eine standardisierte automatisierte Überprüfung erfolgen kann. Sind die mitgeteilten Anschaffungskosten zum jeweiligen Anschaffungszeitpunkt plausibel, so haben Plattformen und Broker vom Veräußerungspreis die mitgeteilten Anschaffungskosten in Abzug zu bringen und vom Gewinn 27,5% Kapitalertragsteuer einzubehalten. In einem solchen Fall muss der Anleger diese Einkünfte nicht mehr in seiner Steuererklärung aufnehmen (sogenannte „Endbesteuerungswirkung“).

Sind die mitgeteilten Anschaffungskosten allerdings unplausibel oder werden vom Kunden keine Informationen übermittelt, so haben Plattformen und Broker einen sogenannten pauschalen KESt Abzug durchzuführen. Vom Veräußerungspreis werden pauschale Anschaffungskosten in Höhe von 50% des Veräußerungspreises angesetzt und auf den resultierenden Gewinn werden 27,5% Kapitalertragsteuer einbehalten. In diesem Fall entfällt aber nicht die Verpflichtung, diese Einkünfte ordnungsgemäß in der Steuererklärung anzugeben. Das Gleiche gilt, wenn vom Kunden unrichtige Daten an die Plattform oder Broker übermittelt werden, selbst wenn diese von diesen als plausibel eingestuft werden. In der Steuererklärung sind die tatsächlichen Anschaffungskosten anzusetzen und die durch die Plattform bzw. Broker einbehaltene Kapitalertragsteuer wird bei der Steuerberechnung berücksichtigt.

Inländische versus ausländische Plattform

Da der KESt-Abzug nur für inländische Plattformen und Broker greift, ist es möglich und erlaubt auf ausländische Plattformen auszuweichen. In diesem Fall müssen die Gewinne aber auf jeden Fall wie bisher in der Steuererklärung deklariert werden.

Für Kunden, die nur eine inländische Plattform für den Kauf- und Verkauf von Kryptowährungen gegen Euro verwenden und die Kryptowährungen auch von der inländischen Plattform verwahren lassen, ist der KESt-Abzug jedenfalls ein Vorteil, weil der Plattform alle Informationen zu den Anschaffungskosten vorliegen und der KESt-Abzug einfach administriert werden kann. Der Kunde muss in diesem Fall diese Einkünfte nicht mehr in der Steuererklärung angeben.

Wer auf ausländischen Plattformen bzw. im Defi-Bereich unterwegs ist, wird in der Regel eine Steuererklärung abgeben müssen, in der die Einkünfte in Zusammenhang mit Kryptowährungen zu deklarieren sind. Bei der Erfassung der Einkünfte in der Steuererklärung ergibt sich im Vergleich zum sofortigen KESt-Abzug ein gewisser Liquiditätsvorteil. Bei Nutzung einer inländischen Plattform bzw. Broker wird die Kapitalertragsteuer sofort vom Veräußerungserlös in Abzug gebracht. Wenn man eine ausländische Plattform wählt, muss man die Einkünfte im Rahmen der jährlichen Steuererklärung angeben, für die man bekanntlich bis zum 30.06. des Folgejahres Zeit hat. Die Steuer fällt hier also erst später an. Mit einem Steuerberater kann diese Frist sogar noch weiter nach hinten verschoben werden.

Abschließend lässt sich festhalten, dass diese Neuerungen sowohl für Krypto-Anleger:innen als auch für inländische Plattformen und Broker eine Reihe von Herausforderungen mit sich bringen. Es bleibt abzuwarten, wie sich der KESt-Abzug in der Praxis bewährt und welche Auswirkungen er tatsächlich auf die Krypto-Landschaft in Österreich haben wird.

Deine ungelesenen Artikel:
02.10.2026

voestalpine und Verbund stecken weitere 16,4 Mio. Euro in Wasserstoff-Projekt in Linz

Das gemeinsame Projekt zur Erzeugung von grünem Wasserstoff läuft bereits seit 2019. Nun geht es in die nächste Ausbaustufe - mit dem Ziel, den Weg für weitere CO2-Reduktionspläne von voestalpine zu ebnen.
/artikel/voestalpine-und-verbund-stecken-weitere-164-mio-euro-in-wasserstoff-projekt-in-linz
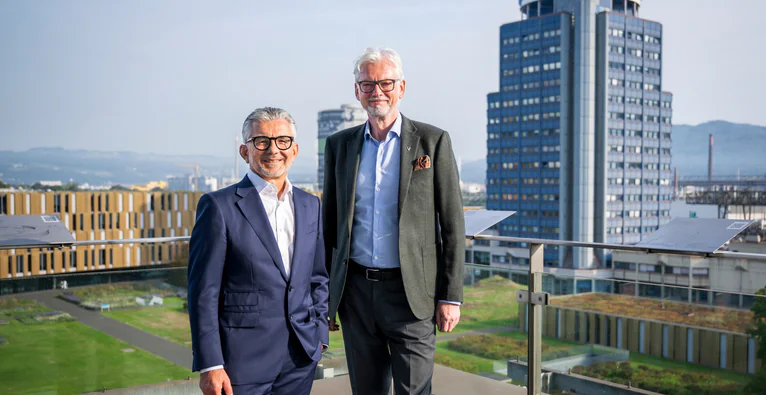
Herbert Eibensteiner, CEO voestalpine AG, und Michael Strugl, CEO Verbund AG | (c) voestalpine/Michael Jurtin

Beim Start 2019 war „H2FUTURE“ von voestalpine und Verbund das weltweit größte Wasserstoffpilotprojekt. Sieben Jahre später ist von derartigen Superlativen zwar nicht mehr die Rede, doch im Rahmen der Weiterführung unter dem Titel „H2FUTURE-Follow-Up“ sollen die Grundlagen für einen grundlegenden Wandel in der Stahlproduktion bei der voestalpine geschaffen werden. Dafür investieren die Projektpartner weitere 16,4 Millionen Euro.

Schon bislang wurde am Standort mittels „Protonen-Austausch-Membran-(PEM)-Elektrolyseanlage“ grüner Wasserstoff erzeugt – konkret knapp unter 2.000 Tonnen im gesamten Zeitraum. Die Anlage wird aktuell insbesondere dafür genutzt, um Frequenzschwankungen im Stromnetz auszugleichen, die durch die unregelmäßige Verfügbarkeit erneuerbarer Energien oder unterschiedliche Strombedarfe entstehen.

Erweiterung bringt neue Funktionen und Möglichkeiten

Mit der Erweiterung der Anlage kommen zur Erzeugung des Wasserstoffs nun auch die Verdichtung, Reinigung, Speicherung sowie die Verladung und Weiterverwendung hinzu. Vier von insgesamt fünf neuen Wasserstoffspeichertanks sollen Schwankungen zwischen der fluktuierenden Wasserstofferzeugung und dem Verbrauch ausgleichen und so zur Versorgungssicherheit beitragen. Über den fünften (Versand-)Tank soll ab Ende 2027 die Demonstrationsanlage „HY4SMELT“ direkt über eine rund einen Kilometer lange Rohrleitung mit Wasserstoff versorgt werden. Dabei handelt es sich laut voestalpine um Österreichs größtes Klimaschutz-Forschungsprojekt. Außerdem kann der Wasserstoff nun mittels Hochdruckverdichtern auf bis zu 500 bar komprimiert und in Trailer für den Straßentransport abgefüllt werden, um auch an externe Abnehmer:innen geliefert werden zu können.

Die Wasserstoffpilotanlage H2FUTURE | (c) Verbund

„Wir haben mit greentec steel eine klare Strategie zur Transformation unserer Stahlproduktion. Wir werden bereits im 1. Halbjahr 2027 je einen grünstrombetriebenen Elektrolichtbogenofen in Linz und Donawitz in Betrieb nehmen und können damit in einem ersten Schritt bis 2029 bis zu 30 Prozent unserer CO2-Emissionen einsparen. Langfristig streben wir bis 2050 eine Stahlproduktion mit Net-Zero-CO2-Emissionen an. Wasserstoff wird dabei eine wichtige Rolle einnehmen“, sagt dazu voestalpine-CEO Herbert Eibensteiner.

Erste neue Forschungsergebnisse Ende des Jahres

Die ersten Funktionstests des erweiterten Projekts wurden bereits gestartet, erste Forschungsergebnisse werden Ende 2026 erwartet. Das Projekt endet im Dezember 2030 und wird auch aus Mitteln der Umweltförderung des Bundesministeriums für Wirtschaft, Energie und Tourismus gefördert. „Das Projekt zeigt im industriellen Maßstab, wie erneuerbarer Strom in grünen Wasserstoff umgewandelt und für konkrete industrielle Anwendungen nutzbar gemacht werden kann“, kommentiert Verbund-CEO Michael Strugl.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Krypto-KESt 2024: Was österreichische Anleger:innen wissen müssen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-KESt 2024: Was österreichische Anleger:innen wissen müssen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-KESt 2024: Was österreichische Anleger:innen wissen müssen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-KESt 2024: Was österreichische Anleger:innen wissen müssen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-KESt 2024: Was österreichische Anleger:innen wissen müssen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-KESt 2024: Was österreichische Anleger:innen wissen müssen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-KESt 2024: Was österreichische Anleger:innen wissen müssen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-KESt 2024: Was österreichische Anleger:innen wissen müssen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Krypto-KESt 2024: Was österreichische Anleger:innen wissen müssen