27.08.2019

Warum auch KMU eine Versicherung gegen Cybercrime abschließen sollten

Die Fälle von Cybercrime-Attacken steigen, zunehmend stehen auch KMU im Visier der Hacker. Durchschnittlich liegt der Schaden bei 80.000 Euro, und die DSGVO macht die Situation für Unternehmen nicht einfacher. Mit einer Versicherung können sie für den Ernstfall vorsorgen.
/artikel/kmu-versicherung-cyberattacken
Aus für Ende-zu-Ende-Verschlüsselung durch neues US-Überwachungsgesetz?
(c) fotolia / makistock
sponsored

Plötzlich ist der PC gesperrt, die Produktionsanlage steht still oder heikle Kundendaten geraten in die falschen Hände: Cybercrime ist ein Risiko, das oft unterschätzt wird – vor allem von KMU. Und das, obwohl die Bedrohung nicht nachlässt. Ganz im Gegenteil: Laut österreichischer Kriminalstatistik steigt die Zahl der Anzeigen jährlich um rund 30 Prozent.

+++Umfrage: Österreichs EPU und KMU fehlt Bewusstsein für IT-Sicherheit+++

Dabei ist das Thema Cybercrime sehr wohl in den Köpfen der Unternehmer präsent, wie die Ergebnisse einer KPMG-Studie zeigen: 92 Prozent der befragten Unternehmer sind sich der Gefahr von Cyberkriminalität bewusst. Knapp die Hälfte war schon betroffen und 30 Prozent haben einen Schaden durch einen Cyberangriff erlitten.

Einen hundertprozentigen Schutz kann es auch bei den besten IT-Maßnahmen nicht geben. Alleine schon das Fehlverhalten eines unachtsamen Mitarbeiters kann einen erheblichen Schaden verursachen. Rund 60 Prozent der Angriffe zielen auf die „Schwachstelle Mensch“: Gutgläubigkeit und Neugierde von Mitarbeitern werden ausgenutzt

Auch KMU sind von Hacker-Angriffen betroffen

Betroffen sind davon längst nicht nur große Konzerne, sondern auch der Mittelstand, wie die KPMG-Studie Cyber Security in Österreich aus dem Jahr 2018 zeigt: Demnach stehen 70 Prozent der mittelständischen Betriebe im Visier der Angreifer, im Vergleich zu 66 Prozent der großen Unternehmen und nur 53 Prozent der kleineren Unternehmen.

Weltweit wird die Schadenshöhe durch Cybercrime auf 400 Milliarden Euro geschätzt, in Österreich sind es 1,6 Milliarden Euro. Im Schnitt liegt die Schadenshöhe pro Fall bei rund 80.000 Euro, in einzelnen Fällen sogar bei 500.000 Euro.

Hohe Strafen bei Datenlecks wegen DSGVO

Nicht unterschätzen sollte man dabei auch die Auswirkungen der EU-Datenschutzgrundverordnug (DSGVO), die seit Mai 2018 gilt. Hier drohen bei Vergehen extrem hohe Strafen, nämlich bis zu 20 Millionen Euro oder vier Prozent des Vorjahresumsatzes – je nachdem, was mehr ist.

„Auch nach genauester Vorbereitung und Einhaltung der Regeln, können Verstöße unverschuldet verursacht werden, zum Beispiel durch Cyberkriminalität. Daher sollten sich Unternehmen auch für den Fall absichern, wenn Sie durch einen Cyberangriff selbst zum Opfer werden und unverschuldet gegen die DSGVO verstoßen“, sagt Doris Wendler, Vorstandsdirektorin der Wiener Städtischen Versicherung.

Versicherung gegen Cyberkriminalität

Trotzdem sind nur die wenigsten Unternehmen in Österreich gegen Cybercrime versichert, ergänzt Wendler: „Lediglich drei Prozent haben eine entsprechende Versicherung,“ sagt sie. Zum Vergleich: In den USA schützen sich bereits mehr als 60 Prozent gegen Cybercrime.

+++Mehr im Channel „Tech & Innovation“+++

Damit KMU auch in Österreich optimalen Schutz genießen können, hat die Wiener Städtische Versicherung eine Lösung für dieses Segment geschaffen: Die Cybercrime-Versicherung der Wiener Städtischen deckt im Basispaket Datenverlust und -beschädigungen – etwa durch rechtswidrige Computereingriffe, Schadprogramme oder Angriffe, die dazu führen, dass Computersysteme ganz oder teilweise blockiert oder gestört werden, genauso wie durch Datendiebstahl und Datenschutzverletzungen.

Die Cybercrime-Versicherung ist somit laut Wendler die perfekte Ergänzung zum Allrisk-Produkt der Wiener Städtischen, das sämtliche Elementarrisiken von Unternehmen deckt. „Mit beiden Produkten sind KMU gegen alle Eventualitäten geschützt“, sagt Wendler.

Ein Beispiel aus der Praxis: Es könnte passieren, dass der Mitarbeiter eines Hotels eine gefälschte Mail öffnet und auf den Anhang klickt. Daraufhin installiert sich ein Kryptotrojaner auf der Hotel-IT, die Buchungsplattform ist lahmgelegt, die Steuerung der Haustechnik und des Wellnessbereiches funktioniert nicht mehr. Die Kundin wendet sich an die Schadens-Hotline der Wiener Städtischen, die umgehend Spezialisten beauftragt, um mittels Fernwartung die Fehlerquelle festzustellen. Nach der Analyse des Trojaners wird ein Hotfix (Software-Update zur Fehlerbehebung) eingespielt, das den Kryptotrojaner unschädlich macht. Am nächsten Tag funktioniert die IT wieder, und es kann zum Normalbetrieb übergegangen werden.

+++Mehr im Channel „InsureTech“+++

Die Versicherung übernimmt dabei die Kosten der IT-Spezialisten, die Überstunden des IT-Verantwortlichen des Hotels, den Betriebsunterbrechungsschaden durch den Buchungsentgang und den Preisnachlass, der den Gästen gewährt wird, weil sie den Wellnessbereich nicht nutzen konnten.

Und nicht nur das: Optional können sich Unternehmen auch gegen Reputationsschäden schützen – die Kosten für professionelles Krisenmanagement und die Leistungen einer Public Relations Agentur werden übernommen. Weiters wird die Absicherung gegen Betriebsunterbrechung durch Datenverlust und -beschädigung, Cybererpressung und Fremdschäden angeboten. Dazu gehören auch alle Kosten, die für die Prüfung und Abwehr von (unberechtigten) Ansprüchen, sowie Rechtsanwaltshonorare entstehen.

Versicherungssumme und Kosten der Cybercrime-Versicherung

Die Kosten für die Versicherung richten sich nach der Unternehmensgröße bzw. dem Jahresumsatz und der Gefahrenklasse des Betriebs. Somit sind sie auch für Klein- und Kleinstbetriebe überschaubar: “Pro Tag kostet die Versicherung zwischen 50 Cent und einem Euro – die Versicherungssumme liegt bei 100.000 Euro. Eine Vorsorge, die nicht ins Gewicht fällt und sich im Ernstfall mehr als auszahlt”, sagt Wendler.

Cyber-Protect wurde speziell für KMU entwickelt, für Klein- und Kleinstbetriebe bietet sich Cyber-Protect Basic an: Diese Versicherung wendet sich an alle Betriebe mit einem Jahresumsatz von bis zu 2,5 Millionen Euro und kann mit wenigen Klicks selbst online abgeschlossen werden. Denn sie verlangt von Betrieben, die nicht der höchsten Gefahrenklasse hinsichtlich des Cyber-Risikos angehören, keine Risikoprüfung. Somit ist sie schnell und einfach im Abschluss und darüber hinaus auch für Kleinstbetriebe leistbar.

KMU-Roadshow Österreich

Ende August 2019 startet der brutkasten eine österreichweite Roadshow, auf der KMU, Startups und Corporates miteinander vernetzt werden. Im Mittelpunkt stehen Erfahrungsaustausch, die Präsentation von regionalen Best Practice-Beispielen und das Aufzeigen von Chancen der Digitalisierung, sowie der Kooperation mit anderen Unternehmen. Die KMU-Roadshow wird mit freundlicher Unterstützung der Austria Wirtschaftsservice (aws), Erste Bank und Sparkasse, Wiener Städtische Versicherung sowie Presono und SVEA Ekonomi und regionalen Partnern umgesetzt.

==> Mehr über die Cybercrime-Versicherung der Wiener Städtischen

==> mehr Information zur Roadshow
Redaktionstipps
Deine ungelesenen Artikel:
vor 10 Stunden

Erster Verkauf: Altrichter-Startup 2nd Cycle bringt PV-Recyclinganlage in den Markt

Das niederösterreichische Green-Tech-Startup 2nd Cycle hat sein erstes Produkt verkauft. Die vollautomatische Entrahmungsanlage für Photovoltaikmodule läuft bereits beim Entsorgungsunternehmen DAKA.
/artikel/erster-verkauf-altrichter-startup-2nd-cycle-bringt-pv-recyclinganlage-in-den-markt
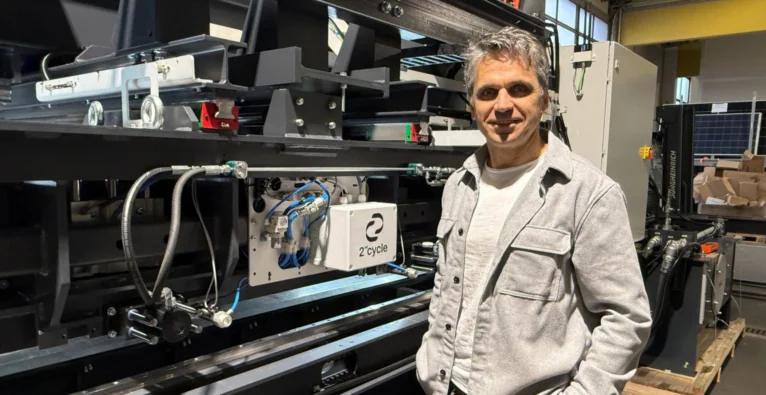
Die Entrahmungsanlage und Michael Altrichter | (c) 2nd Cycle

Anfang 2024 ist 2nd Cycle mit dem Ziel gestartet, gebrauchte Photovoltaikmodule automatisiert zu prüfen und wiederzuverwerten. Nun meldet das Amstettner Startup den ersten Verkauf einer Anlage: Die DAKA Entsorgungsunternehmen GmbH & Co. KG hat als erster Kunde eine vollautomatische Entrahmungsanlage für PV-Module erworben. Die Anlage ist laut Aussendung bereits in Betrieb.

Die Anlage erkennt unterschiedliche Modulformate und entfernt die Aluminiumrahmen automatisch. Sowohl intakte als auch bereits gebrochene, gerahmte Module können ohne mechanische Umrüstung verarbeitet werden. Das Unternehmen betont, dass die Anlage besonders materialschonend arbeite. Das soll zu einer hohen Reinheit der verwertbaren Rohstoffe Glas und Aluminium führen und damit den Wert der recycelten Materialien steigern. Nach eigenen Angaben handelt es sich um die erste vollautomatische Entrahmungsanlage für PV-Module am Markt.

Baustein einer vollautomatischen Recyclingstraße

Die Entrahmungsanlage ist eine zentrale Komponente einer von 2nd Cycle entwickelten vollautomatischen Recyclingstraße für gebrauchte PV-Module. Die Prozesskette ist auf Zero-Touch-Betrieb, hochreine Wertstofffraktionen und einen Durchsatz von bis zu 90 Modulen pro Stunde ausgelegt. Weitere Module für Reinigung, Entfernung der Anschlussdose und Delamination seien teilweise bereits entwickelt oder stünden kurz vor dem Abschluss, heißt es in der Aussendung. DAKA kann die Entrahmungsanlage eigenständig betreiben und später um weitere Komponenten ergänzen.

(c) 2nd Cycle

„Mit der ersten Kundenanlage zeigen wir, dass sich die automatisierte Aufbereitung von PV-Modulen in den industriellen Betrieb eines Entsorgungsunternehmens integrieren lässt. Entscheidend sind ein stabiler Prozess, definierte Fraktionen und ein planbarer Durchsatz“, sagt Simon Prüller, CEO und Co-Founder von 2nd Cycle.

Als Argument für den Bedarf verweist das Startup auf Zahlen des Joint Research Centre der Europäischen Kommission. Dieses erwartet für die EU-27 ein kumuliertes Aufkommen von sechs bis 13 Millionen Tonnen PV-Abfall bis 2040 und 21 bis 35 Millionen Tonnen bis 2050.

Altrichter: „Dieser Stein ist ein massives Gebirge“

2nd Cycle wurde im Jänner 2024 von einem fünfköpfigen Team um Simon Prüller als FlexCo gegründet. Bereits bei der Gründung sollen Business Angel Michael Altrichter und die Amstettner Müller Gutenbrunn Group mit jeweils sechsstelligen Beträgen eingestiegen sein. Im Oktober 2025 folgte eine Finanzierungsrunde über rund eine Million Euro, unter anderem mit eQventure, Angels United und Buzzard Energy. Damals erwirtschaftete das Startup bereits erste Umsätze mit der automatisierten Prüfung von PV-Modulen, etwa mit einem Auftrag der EVN zum Test des beim Hochwasser 2024 überfluteten Photovoltaik-Kraftwerks Dürnrohr.

Altrichter ordnet den ersten Verkauf entsprechend ein: „Das erste verkaufte Produkt ist für jedes Startup ein Meilenstein. Im Falle von 2nd Cycle ist dieser Stein ein massives Gebirge: Das Produkt ist riesig, der Sales-Prozess komplex, der Markt entwickelt sich dynamisch. Umso beeindruckender ist dieser Erfolg!“

Zuletzt wurde 2nd Cycle auch mehrfach ausgezeichnet. Im September gewann das Startup beim Generali SME EnterPRIZE 2026 die Startup-Kategorie, die mit 10.000 Euro dotiert ist. Beim Riz up Genius Ideen- und Gründerpreis hatte das Projekt schon vor der Gründung den zweiten Platz in der Kategorie ökologisch genial belegt, bei der heurigen Jubiläumsverleihung war 2nd Cycle als Alumni vertreten.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Warum auch KMU eine Versicherung gegen Cybercrime abschließen sollten

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warum auch KMU eine Versicherung gegen Cybercrime abschließen sollten

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warum auch KMU eine Versicherung gegen Cybercrime abschließen sollten

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warum auch KMU eine Versicherung gegen Cybercrime abschließen sollten

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warum auch KMU eine Versicherung gegen Cybercrime abschließen sollten

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warum auch KMU eine Versicherung gegen Cybercrime abschließen sollten

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warum auch KMU eine Versicherung gegen Cybercrime abschließen sollten

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warum auch KMU eine Versicherung gegen Cybercrime abschließen sollten

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Warum auch KMU eine Versicherung gegen Cybercrime abschließen sollten