29.10.2019

InnoMake: Smart-Schuh soll Blinde vor Hindernissen warnen

Die Idee für den Schuh InnoMake, der sehbehinderte Menschen mit einem akustischen Signal oder Vibrationen vor Hindernissen warnt, geht auf das Jahr 2013 zurück. Wir sprachen mit CEO Markus Raffer darüber, wie der Schuh funktioniert und wann er auf den Markt kommen soll.
/artikel/innomake-smart-schuh
InnoMake Tec-Innovation
(c) InnoMake

Ein Spaziergang durch die Stadt kann für einen sehbehinderten Menschen zum regelrechten Spießrutenlauf werden. Überall lauern potenzielle Gefahren wie beispielsweise Laternenmasten oder Menschen auf der Straße, die unvermittelt auftauchen und ein Hindernis darstellen können. Gegen Letztere hilft es für Sehbehinderte und blinde Menschen auch nichts, sich den zu gehenden Weg einfach gut zu merken. Ein Problem jedenfalls, das Markus Raffer und sein Geschäftspartner Kevin Pajestka, der die ursprüngliche Idee zum InnoMake hatte, lösen wollen.

+++ zum Fokus-Channel: Tech & Innovation +++ 

Schuh mit Sensor 

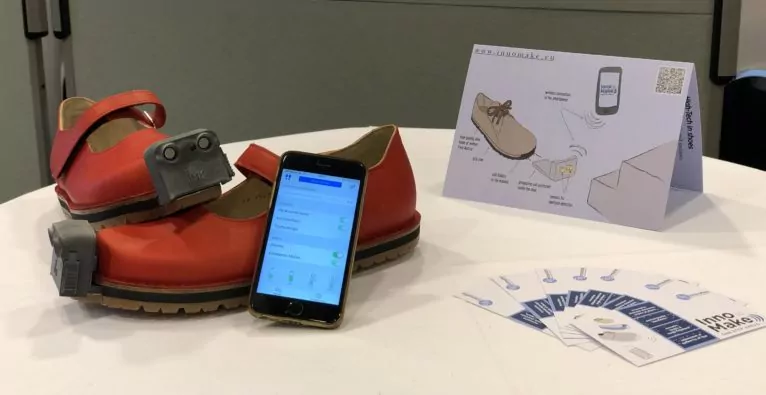
Markus Raffer, selbst sehbehindert, datiert den eigentlichen Startschuss für den Schuh mit dem Jahr 2016. „Nach einem damaligen Investment haben wir mit der Entwicklung erst wirklich gestartet“, gibt er zu Protokoll. Das sei auch der Zeitpunkt gewesen, an dem Waldviertler Schuhe mit an Bord kamen, die man seither mit Sensor und Elektronik ausstattet. Nach und nach sei man schließlich dazu gekommen, ein geschlossenes Gehäuse am Frontbereich anzubringen, sodass der InnoMake-Nutzer nunmehr auch zwischen verschiedenen Schuhen wechseln könne, so Raffer.

Die Funktionsweise ist aber grundsätzlich gleichgeblieben. „Ein Sensor im Frontbereich überwacht die Umgebung bis zu vier Meter im Voraus“, erklärt Raffer. Mittels Ultraschall werde erkannt, ob sich ein Hindernis, etwa Person oder Laternenmast, in diesem Radius befinde. Ist dies der Fall, verspürt der Schuh-Nutzer entweder wahlweise eine Vibration im Schuh, deren Impulse immer schneller abgegeben werden je näher man dem Hindernis kommt, oder ein dementsprechendes akustisches Signal über den Lautsprecher des Smartphones. Auch beide Warnhinweise gleichzeitig sind möglich. 

Mit App regelbar 

Die Wahl zwischen akustischem Hinweis und Vibration hat man via App. Sie wurde ebenfalls im Hause Tec-Innovation entwickelt, das hinter InnoMake steht. Auch die Reichweite des Signals lässt sich steuern. Vier Meter sind die maximale Reichweite, an Orten mit einer hohen Anzahl von Passanten sei es empfehlenswert, diese zu reduzieren, betont Raffer. Dauerende Warnungen und letztlich eine Irritation des Nutzers wären sonst die Folge.

Besonders Rücksicht auf die Bedürfnisse von sehbehinderten Menschen kann beim InnoMake auch mit der Knochenleit-Technologie genommen werden. Diese kleinen Lautsprecher legt man direkt auf das Jochbein, das einen direkten Draht zum Gehörgang bildet. „Dadurch bleibt das Ohr der Nutzer frei“, hält Raffer fest.

Innomake II

Obwohl sich der InnoMake I, von dem bisher hier die Rede war, noch nicht am Markt befindet, ist auch schon der InnoMake II in der Testphase. Dieser soll dank auf Deep-Learning basierter Bilderkennung gefährliche Löcher in den Straßen erkennen. An deren Erkennung scheitert nämlich der Schuh InnoMake I, der lediglich Hindernisse vor ihm erkennen kann, bislang.

Der InnoMake II soll dann schon „basistrainiert“ sein und über einen beachtlichen Pool an Bildern und Hindernissen verfügen, die er in der Praxis erkennt. Auch dazulernen soll der Schuh in der Gehpraxis. 

Ein Problem gibt es hier noch: Das System für diesen Schuh funktioniert bislang nur am Computer. „Jetzt geht es darum das alles auf den Schuh zu bringen“, hebt Raffer hervor. Die Elektronik sei dafür im Moment leider noch zu groß. 

Markteintritt von InnoMake I und Zukunftspläne.

Während der InnoMake II also noch Zukunftsmusik ist, steht der Vorgänger vor seinem Markteintritt. Die Probephase mit den blinden und sehbehinderten Personen ist soweit abgeschlossen, derzeit ist der Schuh in seiner CE-Zertifizierungsphase. „Wir sind ein Medizinprodukt der Klasse 1“, sagt Markus Raffer dazu. Man habe deshalb auch eine erhöhte Dokumentationspflicht. Trotzdem wolle man diese Phase noch in diesem Jahr abschließen. 

Die Pläne danach sind für Raffer klar: „Zuerst folgt der österreichweite Markenstart“, danach ist auch der internationale Vertrieb angestrebt. 


=> zur Page des Startups

Deine ungelesenen Artikel:
28.10.2026

Scalable-Co-CEO über Österreich-Expansion: „Mit Bitpanda sehen wir wenig Überschneidung“

Seit Anfang Oktober betreibt Scalable Capital eine Bankniederlassung in Wien und bietet damit steuereinfaches Investieren in Österreich an. Im Interview spricht Co-CEO Erik Podzuweit über die Ziele im heimischen Markt, das Zukunftsdepot und darüber, warum bereits 20.000 KI-Agenten täglich auf Scalable-Konten aktiv sind.
/artikel/scalable-capital-podzuweit-interview
28.10.2026

Scalable-Co-CEO über Österreich-Expansion: „Mit Bitpanda sehen wir wenig Überschneidung“

Seit Anfang Oktober betreibt Scalable Capital eine Bankniederlassung in Wien und bietet damit steuereinfaches Investieren in Österreich an. Im Interview spricht Co-CEO Erik Podzuweit über die Ziele im heimischen Markt, das Zukunftsdepot und darüber, warum bereits 20.000 KI-Agenten täglich auf Scalable-Konten aktiv sind.
/artikel/scalable-capital-podzuweit-interview
Scalable-Capital-Co-CEO Erik Podzuweit beim Interview in Wien | Foto: brutkasten

Die Münchner Banking- und Investmentplattform Scalable Capital verwaltet mittlerweile über 60 Milliarden Euro an Kundenvermögen. Seit Anfang Oktober hat das Unternehmen eine offizielle Bankniederlassung in Wien, damit können österreichische Kund:innen erstmals steuereinfach investieren. Das bedeutet: Scalable führt die Kapitalertragsteuer (KESt) auf Gewinne, Dividenden und Zinsen automatisch an das Finanzamt ab, Anleger:innen müssen ihre Kapitalerträge also nicht mehr selbst in der Steuererklärung angeben. Co-Founder und Co-CEO Erik Podzuweit war zum Start in Wien. brutkasten traf ihn zum Gespräch über die Expansionspläne, den Mitbewerb und seine Vision vom „Finanzcoach in der Tasche“.


brutkasten: Scalable Capital war in Österreich schon länger aktiv, seit Anfang Oktober gibt es eine Bankniederlassung in Wien. Warum gerade jetzt?

Erik Podzuweit: Wir sind als App auf den Systemen einer anderen Bank gestartet und haben in den letzten Jahren unsere gesamte technische Infrastruktur selbst entwickelt und vertikalisiert: mit eigenem Kernbankensystem, eigenem Market Making über einen Handelsplatz, den wir gemeinsam mit der Börse Hannover betreiben, sowie eigener Konto- und Depotführung. Diese Plattform können wir jetzt nutzen, um viel schneller und flexibler in andere Länder wie Österreich zu gehen.

Man konnte schon vor Jahren als Österreicher Kunde werden, aber nicht steuereinfach. Dafür mussten wir zwei Dinge tun: eine offizielle Bankniederlassung gründen, wie wir es auch vor kurzem in Italien getan haben, und die Steuersoftware entweder einkaufen oder selbst bauen. Für Österreich haben wir sie selbst gebaut. Dank moderner KI-Anwendungen geht das heute extrem effizient im eigenen Haus. Das waren die letzten Schritte zu einem massentauglichen Produkt in Österreich. Jetzt bauen wir das lokale Team weiter aus und fahren das Marketing hoch. Ab Mitte Oktober werden wir in ganz Österreich mit Werbung deutlich präsenter sein. Und es kommen weitere Produkte: im November Festgeld und später ein Kreditangebot.

Wie wollt ihr in die breite Masse gehen? Anbieter wie Bitpanda setzen stark auf Sportsponsoring.

Wir setzen sehr stark auf Außenwerbung, parallel spielen wir die ganze Klaviatur des Online-Marketings. Sportsponsoring machen wir nur in kleinem Umfang, da gibt es viele Streuverluste. Und wir sind in einem zyklischen Markt: Bei volatilen Börsen muss man das Marketing zurückfahren können. Bei Krypto hat man das gesehen, da ist das Handelsvolumen eingebrochen, und es war schwer, aus mehrjährigen Verträgen wieder rauszukommen.

Welche Zielgruppe sprecht ihr in Österreich an?

Vor ein paar Jahren waren wir viel nischiger. Unsere klassische Kundschaft waren die sogenannten Smart Busy Professionals: Menschen, die noch nicht zwangsläufig reich sind, aber gut ausgebildet, mit gutem Einkommen, oft städtisch, die in der Wirtschaft oder als Programmierer arbeiten. Bei einer klassischen Bank fallen diese Kundinnen und Kunden oft durchs Raster: Sie passen noch nicht ins Private Banking, sind aber auch keine Retailkunden, denen man irgendeinen Fonds verkauft. Mit der Zeit werden sie immer attraktiver. Heute gehen wir eine viel breitere Masse an. Neben dem Investieren haben wir mit Tagesgeld und Festgeld auch den Bereich Sparen. 2,6 Prozent Zinsen versteht jeder. Damit gewinnt man auch Kunden, die wenig Risiko wollen oder in Rente sind, und zwar von klassischen Banken. Die Smart Busy Professionals kommen eher von anderen Online-Banken zu uns.

Wer ist euer direkter Mitbewerber?

Mit Bitpanda sehen wir wenig Überschneidung. Wir haben ein Kryptoangebot, Bitpanda hat ein Aktienangebot, aber das sind zwei getrennte Welten. Dann schon eher alle Banken. Wenn man aber auf Preis, Zins, Gebühren und das Nutzererlebnis schaut, sind die klassischen Banken keine direkte Konkurrenz für uns. Der direkteste Mitbewerber ist Trade Republic. Aber es gibt Unterschiede im Preismodell und bei den Zinsen. Unser Zins ist etwas besser. Wir liegen bei 2,6 Prozent versus 2,5 Prozent.

Warum braucht es ein lokales Team in Wien, wenn Geldanlage ein globales Geschäft ist?

Wenn ein österreichischer Kunde eine Tesla-Aktie kauft, ist das dieselbe Aktie wie für einen italienischen Kunden. Aber im Kundengeschäft braucht man lokale Präsenz. Auch BlackRock hat ein Büro in Wien und eins in Mailand, man kann Europa nicht allein aus New York steuern, und wir nicht allein aus München. Die regionalen Unterschiede liegen vor allem auf der Steuerseite. Jetzt fangen auch einzelne Staaten der EU an, gezielte steuerliche Anreize und Zuschüsse zum Investieren zu geben. In Deutschland kommt das Altersvorsorgedepot, in Österreich wird das Zukunftsdepot diskutiert. Da muss man die Entscheidungen nah verfolgen und ein lokales Produkt bauen. Sobald das Zukunftsdepot kommt, werden wir es maßgeschneidert in Österreich anbieten.

Welche Ziele habt ihr euch für Österreich gesetzt?

Der österreichische Markt ist zwar kleiner als der deutsche, aber die durchschnittlichen Depotgrößen sind hier sogar etwas höher. Ziel ist es, in den nächsten Jahren ein Kundenvolumen von zehn bis zwanzig Milliarden Euro in Österreich aufzubauen. Aktuell liegen wir bei über 60 Milliarden auf der gesamten Plattform. In vier bis sechs Jahren soll die Hälfte des Kundenstamms von außerhalb Deutschlands kommen. Dabei sind wir klar auf Europa fokussiert, eine Expansion darüber hinaus planen wir nicht.

Ihr habt Agentic Investing eingeführt. Was ist die Idee, und wer nutzt das?

Wir haben zwei Schnittstellen geöffnet – technisch nennt sich die eine CLI (Command Line Interface) und die andere MCP (Model Context Protocol). Über die erste kann ein Kunde seine eigene KI-Anwendung anschließen. Über die MCP-Schnittstelle können auch Leute ohne Programmierkenntnisse in wenigen Minuten beispielsweise ChatGPT oder Claude mit ihrem Scalable-Konto verknüpfen. Man stellt die Freiheitsgrade ein: Im Read-Only-Modus sieht und analysiert der Agent das Portfolio, erstellt Charts oder aggregiert Newsfeeds. Wer möchte, kann ihn aber auch bis zum Ausführen von Trades und Trading-Strategien freischalten. Geblockt ist aus Sicherheitsgründen jede Zahlung, es kann nie Geld abfließen. Das Feature ist vor ein paar Wochen gestartet, die ersten 20.000 Agenten sind täglich aktiv. Noch nutzt es eher die technologieaffine Kundschaft, vor allem für Portfolioanalysen, manche fahren aber bereits aktive Strategien.

Und die Zukunft?

Ich erwarte nicht, dass jeder Kunde komplexe Trading-Strategien umsetzt, das macht für die meisten auch gar keinen Sinn. Die Vision ist eine Welt, in der jeder einen persönlichen Agenten hat. Der sagt nicht nur, dein Konto bei Bank XY hat zu wenig Zinsen, sondern eröffnet direkt ein Konto und Depot bei Scalable. Man sagt: “Ich habe zehn Euro im Monat übrig und möchte mit mittlerem Risiko anlegen” und der Agent sucht die passenden ETFs heraus und setzt einen Sparplan auf. Der Anspruch ist dabei nicht die zusätzliche Rendite, sondern dass der Zugang zum Kapitalmarkt einfacher wird. 80 Prozent der Menschen haben noch nie investiert. Ein Finanzcoach in der Tasche, der auch aktiv werden kann, das ist die Zukunft der Geldanlage. Das kommt nicht von heute auf morgen, aber in den nächsten Jahren. Private Geldanlage ist im Aufwind, Anbieter wie wir senken Hürden und Gebühren, und jetzt kommt KI dazu. Das ist ein ideales Zusammenspiel.


Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

InnoMake: Smart-Schuh soll Blinde vor Hindernissen warnen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InnoMake: Smart-Schuh soll Blinde vor Hindernissen warnen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InnoMake: Smart-Schuh soll Blinde vor Hindernissen warnen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InnoMake: Smart-Schuh soll Blinde vor Hindernissen warnen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InnoMake: Smart-Schuh soll Blinde vor Hindernissen warnen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InnoMake: Smart-Schuh soll Blinde vor Hindernissen warnen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InnoMake: Smart-Schuh soll Blinde vor Hindernissen warnen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InnoMake: Smart-Schuh soll Blinde vor Hindernissen warnen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InnoMake: Smart-Schuh soll Blinde vor Hindernissen warnen