28.08.2020

Die Inflation kommt nicht, sie ist längst da

Die Notenbanken fluten das System mit Geld. Nicht erst seit Corona. Anleger flüchten in Sachwerte, neue Blasen entstehen. Müssen wir Angst haben? Und wenn die Inflation eine Bedrohung darstellt, ist Deflation dann ein Segen?
/artikel/inflation-deflation
Junges Geld: Die Inflation kommt nicht, sie ist längst da
(c) Georg Schober / Adobe Stock / Scanrail

Sie ist wieder da, die Angst vor der Inflation. Angesichts der Gelddruckprogramme der Notenbanken und der Coronapakete der Staaten ist das auch kein Wunder. Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten. Den Notenbanken ist die Inflationsrate viel zu niedrig.

Besonders Fed-Chef Jay Powell. Er gibt Interviews, in denen er vom „Gelddrucken“ spricht. Jetzt hat er ein neues Ziel ausgegeben: Die Inflationsrate soll erstmal überschießen. Der „Money Printer“ hat es sogar zum Meme-Status geschafft.

Inflation: „It’s not a bug, it’s a feature“

Es scheint also viele gute Gründe zu geben, sich vor Inflation zu fürchten. Und doch streiten sich die Ökonomen. Wie ist das also mit der Inflation. Müssen wir Angst haben oder nicht?

Eigentlich ist die Sache simpel: Wenn die Preise steigen und die Kaufkraft des Geldes sinkt, herrscht Inflation. Wenn die Preise fallen und die Kaufkraft des Geldes steigt, herrscht Deflation. In unserem System ist die Inflation der Normalzustand. Die Notenbanken definieren „Preisstabilität“ sogar mit einer Inflationsrate von rund zwei Prozent. Anders gesagt: Jedes Jahr soll unser Geld um zwei Prozent an Wert verlieren. „It’s not a bug, it’s a feature“, sagt man dazu. Nehmen wir den Euro. Ein Produkt, das bei seiner Einführung 1999 genau 100 Euro gekostet hat, steht heute mit 143 Euro in der Preisliste.

Inflation ist der Normalzustand in unserem System

Wer also heute erst Angst vor der Inflation bekommt, ist ein bisschen spät dran. Ja, die gemeldeten Inflationsraten waren in den vergangenen Jahren meist unterhalb der Grenze von zwei Prozent. Aber die gern aufgestellte Behauptung, „Es gibt keine Inflation“, ist schlicht falsch.

Die Entwertung unseres Geldes ist permanent und allumfassend. Sie treibt unser Wirtschafts- und Gesellschaftssystem vor sich her. Sie steckt hinter dem Gefühl eines sich immer schneller drehenden Hamsterrades. Sie ist der Grund für steigende Löhne, Mieten und Supermarktpreise. Seit mittlerweile zehn Jahren verhindert sie in Zusammenarbeit mit extrem niedrigen Zinsen den Kapitalaufbau der Sparbuch-Sparer. Sie treibt die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen. Sie ist der Grund, warum wir Wörter wie „inflationsbereinigt“ und „Realzinsen“ überhaupt brauchen.

Zwei Prozent Geldentwertung pro Jahr: Die Inflation ist eine versteckte Steuer, die alle trifft – aber vor allem diejenigen, die sie nicht verstehen.

Die Wirtschaftskrise bringt schlechte Deflation

Es gibt dennoch Faktoren, die ihr entgegenwirken. Eine Wirtschaftskrise, wie wir sie gerade sehen, ist tendenziell deflationär. Menschen geben weniger Geld aus, was den Preisauftrieb hemmt. Firmen gehen pleite, Kredite werden nicht bedient. Investitionen werden hinausgeschoben. Solche Entwicklungen treiben den Notenbankern den Angstschweiß auf die Stirn. Denn diese Form der Deflation kann eine fatale Abwärtsspirale auslösen. Sie ist geldgetrieben.

Aber: Inflation ist der Normalzustand. Das soll so bleiben. Deswegen werden in der Krise die Geldschleusen geöffnet. Man ersetzt Geld, das durch Pleiten und gestrichene Ausgaben verloren gegangen ist. Die Notenbanken stützen die Weltwirtschaft wie die Regierungen Firmen stützen, die ihre Mieten nicht bezahlen können. Sie fluten das System. Geld, Geld und noch mehr Geld. Notenbanken können auch nicht pleite gehen. Sie drucken das Zeug ja. Per Knopfdruck.

Die Technologie bringt gute Deflation

Aber das Spiel ist nicht so einfach. Es wird jedes Jahr schwieriger. Um Wachstum zu erreichen, braucht es immer mehr Geld. Dazu kommt: Technologie, Wettbewerb und Globalisierung sind mächtige deflationäre Faktoren. Dank des Smartphones brauchen wir heute keine Digitalkameras oder Taschenrechner mehr. Wir schreiben keine Briefe sondern E-Mails oder Chatnachrichten. Google liefert uns gratis das Wissen aller Bibliotheken der Welt ins Haus. Wir zoomen ans andere Ende der Welt und wenn wir doch fliegen, dann mit der Billigairline. Wettbewerb und der technische Fortschritt, angetrieben durch das so genannte Moorsche Gesetz, machen das Leben und Arbeiten effizienter und billiger.

Dieser deflationäre Faktor wird grob geschätzt von den Statistikern zwar eingerechnet, seine wahre Tragweite ist aber schwer quantifizierbar. Denn die Kraft der Computer steigt nicht linear sondern exponentiell. Der US-Autor Jeff Booth hat ein faszinierendes Buch darüber geschrieben: „The Price of Tomorrow“. Diese Deflation ist gut, sagt Booth. Sie hilft uns. Sie macht das Leben einfacher. Sie wird weiterhin und in überraschender Geschwindigkeit arbeiten – zum Vorteil aller. Aber sie passt nicht ins inflationäre Konzept der Notenbanken.

Auch deswegen werden diese in den kommenden Tagen, Wochen und Monaten immer stärker aufs Gas steigen. Die Zusammenarbeit mit den Regierungen wird sich intensivieren. Corona bietet die perfekte Bühne für Infrastrukturinvestments, Konjunkturprogramme und sogar Direktzahlungen an die Bevölkerung. Sind die krisenbedingten Probleme erstmal überwunden, ist die Sorge vor der Inflation mittelfristig also berechtigt. Gleichzeitig hat die Pandemie schon jetzt kurzfristige, inflationäre Folgen, wie man in den Supermärkten und Restaurants beobachten kann.

Können die Notenbanken überhaupt gewinnen?

Und sie hat langfristige Folgen an den Märkten. Wir blasen gerade wieder eine Techbubble auf, weil Unternehmen wie Amazon und Microsoft vom technischen Fortschritt profitieren – und von den Folgen der Pandemie. Anleger stecken ihr Geld, dessen Wert von den Notenbanken permanent verwässert wird, deshalb lieber in solche Aktien als in Sparbücher.

Wie dieses Spiel ausgeht, weiß niemand. Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können. Die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß. Aber bis dahin läuft das inflationäre Skript der Nachkriegszeit weiter. Das Hamsterrad dreht sich schneller. Und schneller. Und schneller. Bis es aus der Verankerung springt und davon rollt.


Über den Autor

Niko Jilch ist Wirtschaftsjournalist, Speaker und Moderator. Nach acht Jahren bei der „Presse“ ging er Ende 2019 zum Thinktank „Agenda Austria“, wo er als wissenschaftlicher Mitarbeiter die Bereiche „Geldanlage und digitale Währungen“ abdeckt, sowie digitale Formate aufbaut, etwa einen neuen Podcast. Twitter: @jilnik

Deine ungelesenen Artikel:
06.11.2026

invest.austria conference: Powerhouse-Ambitionen in der Postkarten-Idylle

Bei der invest.austria conference 2026 ging es einmal mehr um die Frage, wie Österreich und Europa mehr erfolgreiche Tech-Unternehmen hervorbringen können. Die Ansätze dazu gingen durchaus auseinander.
/artikel/invest-austria-conference-powerhouse-ambitionen-in-der-postkarten-idylle
06.11.2026

invest.austria conference: Powerhouse-Ambitionen in der Postkarten-Idylle

Bei der invest.austria conference 2026 ging es einmal mehr um die Frage, wie Österreich und Europa mehr erfolgreiche Tech-Unternehmen hervorbringen können. Die Ansätze dazu gingen durchaus auseinander.
/artikel/invest-austria-conference-powerhouse-ambitionen-in-der-postkarten-idylle
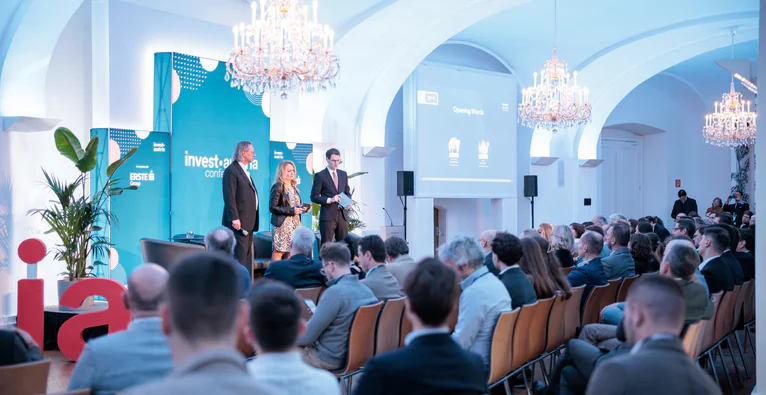
Die invest.austria conference fand im Apothekertrakt des Schlosses Schönbrunn statt | (c) invest.austria / Alexander Müller

In dieser Eventlocation war das diesjährige Motto der invest.austria conference – „Postcard or Powerhouse“ – fast schon provokant: Auch heuer fand die Konferenz im Apothekertrakt des Schlosses Schönbrunn statt, also inmitten der Wiener Postkarten-Idylle. Dass es nicht – wie das Motto nahelegt – ein Entweder-oder sein muss, machte invest.austria-Geschäftsführerin Daniela Haunstein aber dann schon in ihren Eröffnungsworten klar: „Wir waren bislang sehr gut darin, Postkarten-Motiv zu sein und damit ist auch nichts falsch. Aber der Tourismus alleine wird uns nicht weiterbringen.“

Was ist es also, das Österreich und Europa weiterbringen soll? Mit dieser Frage beschäftigten sich bei der invest.austria conference rund 450 Teilnehmer:innen aus 22 Ländern. In einem Punkt sind sich wohl alle einig – invest.austria-Präsident Niki Futter wechselte dazu auf der Bühne vom Englischen ins Österreichische: „Wir müssen uns auf die Hinterfüß‘ stell’n!“ Dafür, wie das konkret passieren soll, wurden im Laufe der Konferenz aber durchaus unterschiedliche Konzepte vorgebracht.

Kopetz: „Unser Bottleneck sind nicht Erfindungen“

Im Vordergrund standen dabei Kapital-Themen – wie sollte es auf der Jahreskonferenz der heimischen Risikokapital-Investor:innen-Szene anders sein. „Unser Bottleneck sind nicht Erfindungen – es ist die Überführung von technologischer Exzellenz zu globaler Marktführerschaft“, sagte TTTech-Gründer Georg Kopetz in seiner Keynote zum Start des Events und präzisierte: „Es braucht nicht nur Innovation, sondern Ökosysteme, Partnerschaften und Kapital – auch über Exits.“

TTTech-Gründer Georg Kopetz auf der Bühne | (c) invest.austria / Alexander Müller

Er sprach damit mehrere Themen an, die im Laufe des Tages noch intensiver behandelt werden sollten. Über ihre persönlichen Erfahrungen mit Exits an Tech-Riesen in Übersee sprachen etwa Ixopay-Gründer Rene Siegl und StreamUnlimited-Gründer Markus Rutz auf einem Panel mit i5invest-Gründer Markus Wagner. Der erzählte aus seiner langjährigen Erfahrung in der M&A-Beratung: „Niemand will ein Unternehmen kaufen, das zum Verkauf steht.“

Just: „Die Messlatte für unsere Startups höher legen“

Gelungen ist der Exit bekanntlich auch dem Linzer Startup Emmi AI – der Verkauf an den französischen KI-Riesen Mistral sorgte dieses Jahr für Aufsehen. Co-Founder Dennis Just, mittlerweile Vice President Manufacturing bei Mistral, brachte auf der Bühne eine These vor, die konträr zum allgemeinen Tenor der Speaker:innen steht: „Österreichs Problem ist nicht das Kapital, sondern die Entrepreneure.“ Sprich: Das Geld sei durchaus da, aber es brauche mehr investierbare Unternehmen. „Meine Meinung: Wir sollten nicht zu sehr auf Dinge wie den neuen Dachfonds fokussieren und lieber die Messlatte für unsere Startups höher legen, um mehr Leuchttürme hervorzubringen“, so Just.

Dennis Just auf der Bühne | (c) invest.austria / Alexander Müller

Das ist freilich eine provokante Ansage, war doch der erwähnte Dachfonds eines der (logischen) großen Themen auf der Konferenz. Er wurde nicht nur – wie zu erwarten – von den beiden auftretenden Staatssekretärinnen Barbara Eibinger-Miedl (Finanzen) und Elisabeth Zehetner (Startups) thematisiert, sondern auch auf einem Panel mit Erste-Bank-CEO Gerda Holzinger-Burgstaller, TTTech-Gründer Georg Kopetz, Marcel Müller-Marbach vom European Investment Fund und Rozalia Urbanek, die als Chefin von PFR Ventures für den polnischen Dachfonds Innovate Poland verantwortlich zeichnet.

Nötige Balance beim nationalen Dachfonds

Urbanek brachte die große Herausforderung beim Aufbau eines nationalen Dachfonds auf den Punkt: „Man muss die Balance schaffen, die Anforderungen des Ökosystems zu erfüllen, aber gleichzeitig marktorientiert und kommerziell getrieben zu sein – denn die Investoren müssen glücklich mit dem Return sein, sonst steigen sie wieder aus der Asset-Klasse aus.“

Rozalia Urbanek am Wort | (c) invest.austria / Alexander Müller

Es war freilich nicht die einzige Asset-Klasse, die bei der invest.austria conference diskutiert werden sollte. Private Equity für den Mittelstand – insbesondere im CEE-Raum – war ebenso Thema, wie klassische direkte Startup-Investments. Entsprechend kamen auch die Startups selbst auf der Konferenz nicht zu kurz – 26 davon konnten sich auf die eine oder andere Weise, unter anderem in einer Expo, präsentieren. Passend dazu durften auch die großen technologischen Themen, u.a. KI und Robotik, in den Keynotes und Panels nicht fehlen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.