28.08.2020

Die Inflation kommt nicht, sie ist längst da

Die Notenbanken fluten das System mit Geld. Nicht erst seit Corona. Anleger flüchten in Sachwerte, neue Blasen entstehen. Müssen wir Angst haben? Und wenn die Inflation eine Bedrohung darstellt, ist Deflation dann ein Segen?
/artikel/inflation-deflation
Junges Geld: Die Inflation kommt nicht, sie ist längst da
(c) Georg Schober / Adobe Stock / Scanrail

Sie ist wieder da, die Angst vor der Inflation. Angesichts der Gelddruckprogramme der Notenbanken und der Coronapakete der Staaten ist das auch kein Wunder. Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten. Den Notenbanken ist die Inflationsrate viel zu niedrig.

Besonders Fed-Chef Jay Powell. Er gibt Interviews, in denen er vom „Gelddrucken“ spricht. Jetzt hat er ein neues Ziel ausgegeben: Die Inflationsrate soll erstmal überschießen. Der „Money Printer“ hat es sogar zum Meme-Status geschafft.

Inflation: „It’s not a bug, it’s a feature“

Es scheint also viele gute Gründe zu geben, sich vor Inflation zu fürchten. Und doch streiten sich die Ökonomen. Wie ist das also mit der Inflation. Müssen wir Angst haben oder nicht?

Eigentlich ist die Sache simpel: Wenn die Preise steigen und die Kaufkraft des Geldes sinkt, herrscht Inflation. Wenn die Preise fallen und die Kaufkraft des Geldes steigt, herrscht Deflation. In unserem System ist die Inflation der Normalzustand. Die Notenbanken definieren „Preisstabilität“ sogar mit einer Inflationsrate von rund zwei Prozent. Anders gesagt: Jedes Jahr soll unser Geld um zwei Prozent an Wert verlieren. „It’s not a bug, it’s a feature“, sagt man dazu. Nehmen wir den Euro. Ein Produkt, das bei seiner Einführung 1999 genau 100 Euro gekostet hat, steht heute mit 143 Euro in der Preisliste.

Inflation ist der Normalzustand in unserem System

Wer also heute erst Angst vor der Inflation bekommt, ist ein bisschen spät dran. Ja, die gemeldeten Inflationsraten waren in den vergangenen Jahren meist unterhalb der Grenze von zwei Prozent. Aber die gern aufgestellte Behauptung, „Es gibt keine Inflation“, ist schlicht falsch.

Die Entwertung unseres Geldes ist permanent und allumfassend. Sie treibt unser Wirtschafts- und Gesellschaftssystem vor sich her. Sie steckt hinter dem Gefühl eines sich immer schneller drehenden Hamsterrades. Sie ist der Grund für steigende Löhne, Mieten und Supermarktpreise. Seit mittlerweile zehn Jahren verhindert sie in Zusammenarbeit mit extrem niedrigen Zinsen den Kapitalaufbau der Sparbuch-Sparer. Sie treibt die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen. Sie ist der Grund, warum wir Wörter wie „inflationsbereinigt“ und „Realzinsen“ überhaupt brauchen.

Zwei Prozent Geldentwertung pro Jahr: Die Inflation ist eine versteckte Steuer, die alle trifft – aber vor allem diejenigen, die sie nicht verstehen.

Die Wirtschaftskrise bringt schlechte Deflation

Es gibt dennoch Faktoren, die ihr entgegenwirken. Eine Wirtschaftskrise, wie wir sie gerade sehen, ist tendenziell deflationär. Menschen geben weniger Geld aus, was den Preisauftrieb hemmt. Firmen gehen pleite, Kredite werden nicht bedient. Investitionen werden hinausgeschoben. Solche Entwicklungen treiben den Notenbankern den Angstschweiß auf die Stirn. Denn diese Form der Deflation kann eine fatale Abwärtsspirale auslösen. Sie ist geldgetrieben.

Aber: Inflation ist der Normalzustand. Das soll so bleiben. Deswegen werden in der Krise die Geldschleusen geöffnet. Man ersetzt Geld, das durch Pleiten und gestrichene Ausgaben verloren gegangen ist. Die Notenbanken stützen die Weltwirtschaft wie die Regierungen Firmen stützen, die ihre Mieten nicht bezahlen können. Sie fluten das System. Geld, Geld und noch mehr Geld. Notenbanken können auch nicht pleite gehen. Sie drucken das Zeug ja. Per Knopfdruck.

Die Technologie bringt gute Deflation

Aber das Spiel ist nicht so einfach. Es wird jedes Jahr schwieriger. Um Wachstum zu erreichen, braucht es immer mehr Geld. Dazu kommt: Technologie, Wettbewerb und Globalisierung sind mächtige deflationäre Faktoren. Dank des Smartphones brauchen wir heute keine Digitalkameras oder Taschenrechner mehr. Wir schreiben keine Briefe sondern E-Mails oder Chatnachrichten. Google liefert uns gratis das Wissen aller Bibliotheken der Welt ins Haus. Wir zoomen ans andere Ende der Welt und wenn wir doch fliegen, dann mit der Billigairline. Wettbewerb und der technische Fortschritt, angetrieben durch das so genannte Moorsche Gesetz, machen das Leben und Arbeiten effizienter und billiger.

Dieser deflationäre Faktor wird grob geschätzt von den Statistikern zwar eingerechnet, seine wahre Tragweite ist aber schwer quantifizierbar. Denn die Kraft der Computer steigt nicht linear sondern exponentiell. Der US-Autor Jeff Booth hat ein faszinierendes Buch darüber geschrieben: „The Price of Tomorrow“. Diese Deflation ist gut, sagt Booth. Sie hilft uns. Sie macht das Leben einfacher. Sie wird weiterhin und in überraschender Geschwindigkeit arbeiten – zum Vorteil aller. Aber sie passt nicht ins inflationäre Konzept der Notenbanken.

Auch deswegen werden diese in den kommenden Tagen, Wochen und Monaten immer stärker aufs Gas steigen. Die Zusammenarbeit mit den Regierungen wird sich intensivieren. Corona bietet die perfekte Bühne für Infrastrukturinvestments, Konjunkturprogramme und sogar Direktzahlungen an die Bevölkerung. Sind die krisenbedingten Probleme erstmal überwunden, ist die Sorge vor der Inflation mittelfristig also berechtigt. Gleichzeitig hat die Pandemie schon jetzt kurzfristige, inflationäre Folgen, wie man in den Supermärkten und Restaurants beobachten kann.

Können die Notenbanken überhaupt gewinnen?

Und sie hat langfristige Folgen an den Märkten. Wir blasen gerade wieder eine Techbubble auf, weil Unternehmen wie Amazon und Microsoft vom technischen Fortschritt profitieren – und von den Folgen der Pandemie. Anleger stecken ihr Geld, dessen Wert von den Notenbanken permanent verwässert wird, deshalb lieber in solche Aktien als in Sparbücher.

Wie dieses Spiel ausgeht, weiß niemand. Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können. Die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß. Aber bis dahin läuft das inflationäre Skript der Nachkriegszeit weiter. Das Hamsterrad dreht sich schneller. Und schneller. Und schneller. Bis es aus der Verankerung springt und davon rollt.


Über den Autor

Niko Jilch ist Wirtschaftsjournalist, Speaker und Moderator. Nach acht Jahren bei der „Presse“ ging er Ende 2019 zum Thinktank „Agenda Austria“, wo er als wissenschaftlicher Mitarbeiter die Bereiche „Geldanlage und digitale Währungen“ abdeckt, sowie digitale Formate aufbaut, etwa einen neuen Podcast. Twitter: @jilnik

Deine ungelesenen Artikel:
04.09.2026

„Wir haben ein Fähigkeitsproblem, kein Diversitätsproblem“: Warum Europas Sicherheit mehr Frauen braucht

Im Rahmen des European Forum Alpbach luden Natascha Fürst, Geschäftsführerin von Female Founders, und Lisa-Marie Fassl, General Partner bei Fund F ein, um über kritische Infrastruktur und Sicherheitsfragen zu diskutieren. Die Kernaussage: Weibliche Expertise sei kein sanftes „Nice-to-have“, sondern eine geopolitische Notwendigkeit.
/artikel/wir-haben-ein-faehigkeitsproblem-kein-diversitaetsproblem-warum-europas-sicherheit-mehr-frauen-braucht
04.09.2026

„Wir haben ein Fähigkeitsproblem, kein Diversitätsproblem“: Warum Europas Sicherheit mehr Frauen braucht

Im Rahmen des European Forum Alpbach luden Natascha Fürst, Geschäftsführerin von Female Founders, und Lisa-Marie Fassl, General Partner bei Fund F ein, um über kritische Infrastruktur und Sicherheitsfragen zu diskutieren. Die Kernaussage: Weibliche Expertise sei kein sanftes „Nice-to-have“, sondern eine geopolitische Notwendigkeit.
/artikel/wir-haben-ein-faehigkeitsproblem-kein-diversitaetsproblem-warum-europas-sicherheit-mehr-frauen-braucht
Natascha Fürst und Lisa-Marie Fassl © Female Founders

Defence, Security & Resilience waren 2025 laut Dealroom und NATO Innovation Fund der am schnellsten wachsende VC-Sektor Europas, nach KI. 2025 flossen laut PitchBook weltweit rund 49,9 Milliarden US-Dollar in den Sektor, fast doppelt so viel wie im Jahr davor. Europäische Startups aus den Bereichen Defence, Security & Resilience sammelten laut Dealroom und NATO Innovation Fund 2025 insgesamt 8,7 Milliarden US-Dollar ein, ein Allzeithoch. Damit macht Verteidigung mittlerweile 13 Prozent des gesamten europäischen VC-Fundings aus. Vor 2020 waren es noch unter einem Prozent.

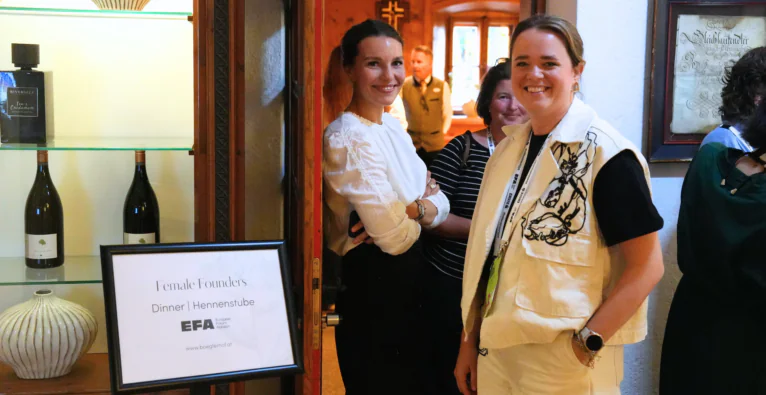
Vor diesem Hintergrund stellt sich die Frage, wer in diesem schnell wachsenden Markt eigentlich mitbaut und wer dabei außen vor bleibt. Im Böglerhof luden Natascha Fürst, Geschäftsführerin von Female Founders, und Lisa-Marie Fassl, General Partner bei Fund F, zu einer Session ein, die genau diese Frage stellte. Die Kernthese: Echte europäische Souveränität und der Schutz kritischer Infrastrukturen seien ohne die aktive Führung von Frauen nicht zu erreichen.

Zwei Perspektiven prägten den Abend vor allem für die Startup-Szene: die geopolitische Analyse von Women-in-Defense-Tech-Founderin Eveline Beer und das finanzielle Plädoyer von Fund-F-Investorin Lisa-Marie Fassl. Außerdem diskutierten auf dem hochkarätigen Panel Katharina Rogenhofer (Geschäftsführerin Kontext Institut), Antonella Mei-Pochtler (EFA-Vizepräsidentin), Monika Unterholzner (stellvertretende Generaldirektorin der Wiener Stadtwerke) und Sabine Gromer (Gründerin Magnolia Tree Consulting).

Die Female Founders Veranstaltung im Böglerhof am European Forum Alpbach © Female Founders

Ein strategisches Kapazitätsproblem für Europa

Für Eveline Beer, CEO und Mitgründerin von Women in Defense Tech, ist die mangelnde Einbindung von Frauen in Sicherheits- und Verteidigungsfragen kein moralisches Wohlfühlthema mehr. „Wir neigen dazu, dies als Diversitätsproblem zu bezeichnen. Ich denke, wir müssen anfangen, es als ein Fähigkeitsproblem zu benennen“, stellte Beer klar. Wenn Europa angesichts massiver Fachkräfte- und Innovationslücken die Hälfte seines Talentpools ignoriere, schwäche dies direkt die europäische Handlungsfähigkeit, fügt sie hinzu.

„Es gibt keine Infrastruktur ohne Verteidigung, und es gibt keine Verteidigung ohne Infrastruktur“, sagt Beer. Sicherheit werde heute maßgeblich davon bestimmt, ob Energienetze resilient sind, ob Europa die Kontrolle über seine Daten behält, kritische Komponenten selbst produzieren kann und Zugriff auf Rohstoffe hat. Frauen dürften in diesem Transformationsprozess nicht mehr nur als passive Schutzbedürftige in Krisen verstanden werden. „Frauen müssen diese Systeme bauen, sie finanzieren, sie verwalten und sie leiten“, forderte Beer. Es gehe am Entscheidungstisch letztlich um Macht und demokratische Mitbestimmung.

Startups und Kapitalströme als geopolitischer Hebel

Hier kommt die Schnittstelle zum Risikokapital ins Spiel. Lisa-Marie Fassl machte deutlich, dass Technologieentwicklung die Handschrift ihrer Schöpfer:innen trägt. Werden Frauen vom Aufbau kritischer Technologien ausgeschlossen, profitieren sie auch nicht von deren gesellschaftlichem Nutzen. Hierbei ginge es nicht nur um Gründerinnen, sondern auch um Investorinnen. „Frauen investieren in andere Dinge“, sagt sie. Es ginge Frauen neben finanziellen Faktoren auch um soziale oder ökologische Wertschöpfung. Fassl fordert, Kapitalströme gezielt als strategisches Steuerungselement einzusetzen: „Die Zukunftsszenarien wachsen dort, wo das Geld fließt.“

Als Beispiel aus ihrem eigenen Portfolio, das ausschließlich Startups mit mindestens einer Gründerin umfasst, nennt Fassl das luxemburgisch-britische Startup Uplift360. Das Unternehmen entwickelt ein chemisches Verfahren zum Recycling von Carbonfasern und Kevlar, zwei Materialien, die etwa aus alten Windkraft-Rotorblättern beziehungsweise aus militärischer Schutzausrüstung stammen und in der Rüstungs- und Luftfahrtindustrie stark nachgefragt sind, wie Fassl erläutert. Fund F beteiligte sich Ende 2025 an einer Seed-Runde über 7,4 Millionen Euro für Uplift360, angeführt vom VC-Fonds Extantia und mit weiterer Beteiligung unter anderem des NATO Innovation Fund und von Promus Ventures. Die Investorin beschreibt einen Business Case, der nicht nur ökologisch sinnvoll ist, sondern sich auch als ökonomisch lukrativ erweist.

Natascha Fürst verwies darüber hinaus auf eine Studie der Boston Consulting Group aus dem Jahr 2018. Laut dieser erzielten die untersuchten 350 Startups mit mindestens einer Gründerin über fünf Jahre 78 Cent Umsatz je investiertem Dollar, gegenüber 31 Cent bei Unternehmen ohne weibliche Gründerin. Gleichzeitig erhielten sie im Durchschnitt deutlich weniger Kapital. Fürst argumentiert daraus, dass die aktuell ungleiche Kapitalverteilung auf Gründerteams in Bezug auf Genderdiversität somit ökonomisch schlichtweg unlogisch sei.

Den Tisch verschieben, erweitern und neu bauen

Am Ende der intensiven Debatte im Böglerhof stand Einigkeit in einer Sache: Für einen echten Wandel reiche es nicht mehr aus, auf eine Einladung an die bestehenden Machtzirkel zu hoffen.

Es geht darum, neue Tische zu bauen, bestehende Tische aktiv zu verschieben und international auszuweiten, um strategische Allianzen auf Augenhöhe zu schmieden. Europa könne sich im globalen Ringen um digitale, energetische und militärische Souveränität keine geschlossenen Türen mehr leisten.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.