28.08.2020

Die Inflation kommt nicht, sie ist längst da

Die Notenbanken fluten das System mit Geld. Nicht erst seit Corona. Anleger flüchten in Sachwerte, neue Blasen entstehen. Müssen wir Angst haben? Und wenn die Inflation eine Bedrohung darstellt, ist Deflation dann ein Segen?
/artikel/inflation-deflation
Junges Geld: Die Inflation kommt nicht, sie ist längst da
(c) Georg Schober / Adobe Stock / Scanrail

Sie ist wieder da, die Angst vor der Inflation. Angesichts der Gelddruckprogramme der Notenbanken und der Coronapakete der Staaten ist das auch kein Wunder. Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten. Den Notenbanken ist die Inflationsrate viel zu niedrig.

Besonders Fed-Chef Jay Powell. Er gibt Interviews, in denen er vom „Gelddrucken“ spricht. Jetzt hat er ein neues Ziel ausgegeben: Die Inflationsrate soll erstmal überschießen. Der „Money Printer“ hat es sogar zum Meme-Status geschafft.

Inflation: „It’s not a bug, it’s a feature“

Es scheint also viele gute Gründe zu geben, sich vor Inflation zu fürchten. Und doch streiten sich die Ökonomen. Wie ist das also mit der Inflation. Müssen wir Angst haben oder nicht?

Eigentlich ist die Sache simpel: Wenn die Preise steigen und die Kaufkraft des Geldes sinkt, herrscht Inflation. Wenn die Preise fallen und die Kaufkraft des Geldes steigt, herrscht Deflation. In unserem System ist die Inflation der Normalzustand. Die Notenbanken definieren „Preisstabilität“ sogar mit einer Inflationsrate von rund zwei Prozent. Anders gesagt: Jedes Jahr soll unser Geld um zwei Prozent an Wert verlieren. „It’s not a bug, it’s a feature“, sagt man dazu. Nehmen wir den Euro. Ein Produkt, das bei seiner Einführung 1999 genau 100 Euro gekostet hat, steht heute mit 143 Euro in der Preisliste.

Inflation ist der Normalzustand in unserem System

Wer also heute erst Angst vor der Inflation bekommt, ist ein bisschen spät dran. Ja, die gemeldeten Inflationsraten waren in den vergangenen Jahren meist unterhalb der Grenze von zwei Prozent. Aber die gern aufgestellte Behauptung, „Es gibt keine Inflation“, ist schlicht falsch.

Die Entwertung unseres Geldes ist permanent und allumfassend. Sie treibt unser Wirtschafts- und Gesellschaftssystem vor sich her. Sie steckt hinter dem Gefühl eines sich immer schneller drehenden Hamsterrades. Sie ist der Grund für steigende Löhne, Mieten und Supermarktpreise. Seit mittlerweile zehn Jahren verhindert sie in Zusammenarbeit mit extrem niedrigen Zinsen den Kapitalaufbau der Sparbuch-Sparer. Sie treibt die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen. Sie ist der Grund, warum wir Wörter wie „inflationsbereinigt“ und „Realzinsen“ überhaupt brauchen.

Zwei Prozent Geldentwertung pro Jahr: Die Inflation ist eine versteckte Steuer, die alle trifft – aber vor allem diejenigen, die sie nicht verstehen.

Die Wirtschaftskrise bringt schlechte Deflation

Es gibt dennoch Faktoren, die ihr entgegenwirken. Eine Wirtschaftskrise, wie wir sie gerade sehen, ist tendenziell deflationär. Menschen geben weniger Geld aus, was den Preisauftrieb hemmt. Firmen gehen pleite, Kredite werden nicht bedient. Investitionen werden hinausgeschoben. Solche Entwicklungen treiben den Notenbankern den Angstschweiß auf die Stirn. Denn diese Form der Deflation kann eine fatale Abwärtsspirale auslösen. Sie ist geldgetrieben.

Aber: Inflation ist der Normalzustand. Das soll so bleiben. Deswegen werden in der Krise die Geldschleusen geöffnet. Man ersetzt Geld, das durch Pleiten und gestrichene Ausgaben verloren gegangen ist. Die Notenbanken stützen die Weltwirtschaft wie die Regierungen Firmen stützen, die ihre Mieten nicht bezahlen können. Sie fluten das System. Geld, Geld und noch mehr Geld. Notenbanken können auch nicht pleite gehen. Sie drucken das Zeug ja. Per Knopfdruck.

Die Technologie bringt gute Deflation

Aber das Spiel ist nicht so einfach. Es wird jedes Jahr schwieriger. Um Wachstum zu erreichen, braucht es immer mehr Geld. Dazu kommt: Technologie, Wettbewerb und Globalisierung sind mächtige deflationäre Faktoren. Dank des Smartphones brauchen wir heute keine Digitalkameras oder Taschenrechner mehr. Wir schreiben keine Briefe sondern E-Mails oder Chatnachrichten. Google liefert uns gratis das Wissen aller Bibliotheken der Welt ins Haus. Wir zoomen ans andere Ende der Welt und wenn wir doch fliegen, dann mit der Billigairline. Wettbewerb und der technische Fortschritt, angetrieben durch das so genannte Moorsche Gesetz, machen das Leben und Arbeiten effizienter und billiger.

Dieser deflationäre Faktor wird grob geschätzt von den Statistikern zwar eingerechnet, seine wahre Tragweite ist aber schwer quantifizierbar. Denn die Kraft der Computer steigt nicht linear sondern exponentiell. Der US-Autor Jeff Booth hat ein faszinierendes Buch darüber geschrieben: „The Price of Tomorrow“. Diese Deflation ist gut, sagt Booth. Sie hilft uns. Sie macht das Leben einfacher. Sie wird weiterhin und in überraschender Geschwindigkeit arbeiten – zum Vorteil aller. Aber sie passt nicht ins inflationäre Konzept der Notenbanken.

Auch deswegen werden diese in den kommenden Tagen, Wochen und Monaten immer stärker aufs Gas steigen. Die Zusammenarbeit mit den Regierungen wird sich intensivieren. Corona bietet die perfekte Bühne für Infrastrukturinvestments, Konjunkturprogramme und sogar Direktzahlungen an die Bevölkerung. Sind die krisenbedingten Probleme erstmal überwunden, ist die Sorge vor der Inflation mittelfristig also berechtigt. Gleichzeitig hat die Pandemie schon jetzt kurzfristige, inflationäre Folgen, wie man in den Supermärkten und Restaurants beobachten kann.

Können die Notenbanken überhaupt gewinnen?

Und sie hat langfristige Folgen an den Märkten. Wir blasen gerade wieder eine Techbubble auf, weil Unternehmen wie Amazon und Microsoft vom technischen Fortschritt profitieren – und von den Folgen der Pandemie. Anleger stecken ihr Geld, dessen Wert von den Notenbanken permanent verwässert wird, deshalb lieber in solche Aktien als in Sparbücher.

Wie dieses Spiel ausgeht, weiß niemand. Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können. Die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß. Aber bis dahin läuft das inflationäre Skript der Nachkriegszeit weiter. Das Hamsterrad dreht sich schneller. Und schneller. Und schneller. Bis es aus der Verankerung springt und davon rollt.


Über den Autor

Niko Jilch ist Wirtschaftsjournalist, Speaker und Moderator. Nach acht Jahren bei der „Presse“ ging er Ende 2019 zum Thinktank „Agenda Austria“, wo er als wissenschaftlicher Mitarbeiter die Bereiche „Geldanlage und digitale Währungen“ abdeckt, sowie digitale Formate aufbaut, etwa einen neuen Podcast. Twitter: @jilnik
Deine ungelesenen Artikel:
29.09.2026

So will A1 den KI-Boom für sich nutzen

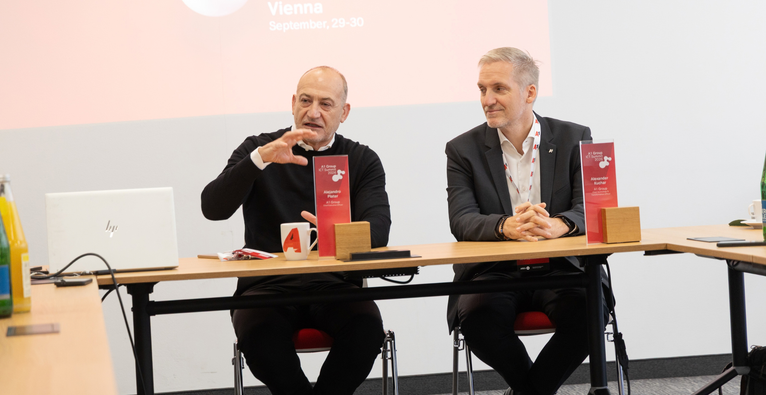
ICT ist für die A1 Group aktuell der Wachstumsmarkt schlechthin. Die große Aufgabe: KI operativ in Unternehmen zu bringen. Welche Strategien man dabei verfolgt, erklärten Group-CEO Alejandro Plater und Group-CTO Alexander Kuchar am Rande des "A1 ICT Summit".
/artikel/so-will-a1-den-ki-boom-fuer-sich-nutzen
A1 Group CEO Alejandro Plater und A1 Group CTO Alexander Kuchar | (c) A1 Group

„Als sich das Internet durchgesetzt hat, gab es ‚Greenfield-Unternehmen‘ wie Google, die keine Legacy hatten und etablierte Unternehmen wie Microsoft, die sich transformieren mussten. Jetzt sind wir in der gleichen Situation. Während OpenAI, Anthropic und Co. etwas komplett Neues aufbauen, müssen die bestehenden Player, wie etwa auch wir, die Transformation schaffen“, sagt Alejandro Plater, CEO der A1 Group, am Rande des A1 ICT Summit. Und er fügt an: „Microsoft ist diese Transformation damals sehr gut gelungen. Wir wollen wie Microsoft sein.“

ICT als entscheidender Wachstumsmarkt

Mehr noch als um die Herausforderungen, die KI innerhalb des Konzerns mit sich bringt, geht es für die Gruppe dabei darum, dem Markt zu liefern, was gebraucht wird. Das große Schlagwort lautet ICT mit umfassenden Cloud- und KI-basierten Angeboten für Unternehmen. Von 2021 auf 2025 wuchs der Gruppenumsatz in dem Bereich von 285 auf 573 Millionen Euro – eine durchschnittliche jährliche Wachstumsrate von 19 Prozent. Was das mit dem KI-Boom zu tun hat, bringt Plater auf den Punkt: „Wir sind groß und haben die Möglichkeiten, schnell auf alle Entwicklungen zu reagieren. Viele Unternehmen sind klein und haben diese Möglichkeiten nicht. Das ist eine große Chance für uns.“

„Souveränität heißt für uns in erster Linie: Du hast die Wahl.“

Eine Rolle spielt dabei natürlich auch das aktuell große Thema Digitale Souveränität. „Souveränität heißt für uns in erster Linie: Du hast die Wahl. Es gibt mehrere Alternativen und du kannst entscheiden“, erklärt Alexander Kuchar, CTO der A1 Group. Das trifft vor allem auf den Cloud-Bereich zu, wo man mit der Tochter Exoscale ein eigenes Angebot mit Data-Centern an zahlreichen europäischen Standorten hat, gleichzeitig aber auch Angebote der US-Hyperscaler vertreibt. „Es kommt hier immer auf die konkreten Kundenbedürfnisse an, welche Variante die sinnvollste ist“, sagt der CTO.

In Sachen KI setzt A1 dagegen primär auf Open-Source-Modelle, also einen genuin souveränen Ansatz. Dass diese technologisch nicht mit den Frontier-LLMs der US-Giganten mithalten können, sieht Kuchar wenig problematisch. Die Entwicklung verlaufe verschoben, aber parallel. „Was die Frontier-Modelle heute können, werden die Open-Source-Modelle in kurzer Zeit können“, so der CTO. Entscheidend seien die tatsächlichen Bedürfnisse der Unternehmenskunden – und hier spiele etwa auch die Abwägung zwischen Performance und Kosten eine große Rolle. Die Wahl falle daher oft bewusst auf schwächere Modelle, die den spezifischen Zweck aber – günstiger – erfüllen.

Strategie: Leute vor Ort

CEO Plater sieht das Thema aus der Vogelperspektive: „Es geht nicht primär um die Technologie. Es geht um das Leadership in den Unternehmen.“ Entscheidend sei, wie die Technologie operativ ankomme und es gelinge, die ganze Organisation mitzunehmen. A1 setzt dabei auf Präsenz in seinen Märkten. „Es ist überraschend, wie unterschiedlich unsere Märkte sind. Wenn ein US-Player kommt, und den Unternehmen erklären will, wie sie ihr Business zu führen haben, wird das nicht funktionieren“, sagt Alexander Kuchar. Und Plater ergänzt: „Das ist unsere Strategie: Wir haben Leute vor Ort, die die Sprache sprechen. Wir haben Callcenter und Techniker, die zu einem kommen. Bei den Hyperscalern erreichst du niemanden.“

Dass die besagten Callcenter schon in absehbarer Zeit nicht mehr mit Menschen, sondern mit KI-Agenten besetzt sein werden, ist für den CEO gleichzeitig eine Selbstverständlichkeit: „Die KI passt sich sogar an den spezifischen Dialekt der Anrufenden an. Menschen können es damit nicht aufnehmen“, meint er. Und ob aber Kund:innen nicht dennoch mit echten Menschen sprechen wollen? „Man wird nicht erkennen, dass es eine KI ist“, so Plater, „bloß, wenn die Regulatorik vorschreibt, das schon bei Gesprächsbeginn kenntlich zu machen.“

Generell sei die Regulatorik auch etwas, das ihn beschäftige, sagt der CEO, konkret die Unterschiede zwischen den Ländern bzw. den Großregionen: „So viel ist klar: Die weniger regulierten bewegen sich schneller – im Positiven wie im Negativen – und die stärker regulierten bewegen sich langsamer – im Positiven wie im Negativen.“

„Je weniger Systeme, Tools und Prozesse man hat, desto einfacher ist es zu kontrollieren.“

Ein großes damit verbundenes Thema ist die Sicherheit. „Wir arbeiten mit mehreren Strategien daran, die Cyber-Security stetig zu verbessern“, sagt dazu Plater. Erstens versuche man etwa, wo es gehe, zu vereinfachen. „Je weniger Systeme, Tools und Prozesse man hat und je simpler alles ist, desto einfacher ist es zu kontrollieren.“ Zweitens habe man eigene Teams, die ständig die neuesten Entwicklungen im Auge behielten und solche, die konstant Angriffe auf das eigene System simulieren, um Lücken zu finden. Auch hier sieht der CEO eine große Chance für die A1 Group, die CTO Kuchar benennt: „Wir bieten hier maßgeschneiderte Lösungen für KMU.“

Und wie sieht es mit den zuletzt vielfach kolportierten globalen Bedrohungsszenarien durch KI aus, die bis zur befürchteten Auslöschung der Menschheit gehen? „Ich bin nicht sehr fatalistisch bei dem Thema“, sagt Plater. Man müsse solche Szenarien schon in Perspektive setzen. „Was sind die tatsächlichen Möglichkeiten, die so drastisch sein könnten? Das ist für mich eher Science Fiction. Aber wer weiß, vielleicht irre ich mich.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.