
05.02.2020

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“

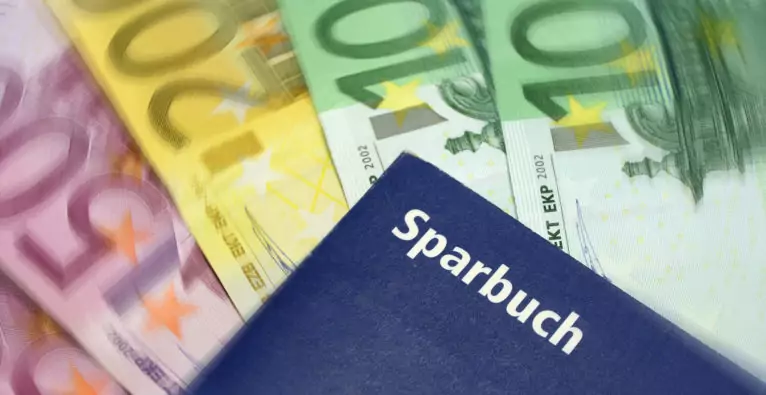
Dass das klassische Papier-Sparbuch heute weder Sparern noch Banken (rational gesehen) relevante Vorteile bringt, ist inzwischen bekannt. Die Hypo NÖ rang sich nun als erste größere heimische Bank dazu durch, es abzuschaffen. Doch man ist mit Digitalisierungs-Angst konfrontiert.
/artikel/hypo-noe-schafft-das-papier-sparbuch-ab
Hypo NÖ schafft das Papier-Sparbuch ab und gilt als Vorreiter
(c) Adobe Stock - Andre Bonn

Wir schreiben das Jahr 2020. Noch liegen Millionen und Abermillionen von Euros auf Sparbüchern in den Safes und „Geheimverstecken“ des Landes – besonders bei der älteren Bevölkerung. Doch das Papier-Sparbuch hat seine beste Zeit lange hinter sich. Berichte, wonach Kunden in den heimischen Banken sehr aktiv von der Eröffnung eines Sparbuchs abgeraten wird, kursierten zuletzt in den Medien.

Die Bankberater können dies mit gutem Gewissen tun: Der 0 Prozent-Leitzins der EZB kombiniert mit der Inflation lässt Sparbuch-Sparer de facto Geld verlieren. Hinzu kommt die Gefahr, das Passwort zu vergessen bzw. das Sparbuch und damit auch das Geld zu verlieren. Und auch die Banken verdienen mit dem Papier-Sparbuch kaum etwas bis nichts. Sie müssen sogar an jedem einzelnen Schalter spezielle (veraltete) Drucker dafür betreiben.

+++ Alles zum Thema FinTech +++

Hypo NÖ schafft Papier-Sparbuch ab und wird zum „Vorreiter“ erklärt

Es war also nur eine Frage der Zeit, bis die erste größere heimische Bank sich traut, das kleine Heftchen abzuschaffen. Diesen Schritt hat nun die Hypo NÖ gemacht. Wohlgemerkt geht man dabei sehr vorsichtig vor – man will ja keine Bestandskunden vor den Kopf stoßen. Bestehende Papier-Sparbücher laufen weiter. Bei Neueröffnung gibt es nun aber ein „Spar-Konto“ mit Plastik-Karte. Das berichten die Niederösterreichischen Nachrichten (NÖN) und nennen die Hypo NÖ dabei einen „Vorreiter“. Denn mehrere andere große Banken hätten auf Anfrage erwidert, noch keine derartigen Pläne zu haben. Und das durchaus berechtigt: Die Raiffeisenlandesbank NÖ-Wien habe etwa im Jahr 2019 allein in Niederösterreich noch fast 180.000 Sparbücher ausgegeben.

„Bedrohung“ für die ältere Bevölkerung

Dass die Zuschreibung einer Vorreiter-Rolle in dieser Sache im Jahr 2020 in Österreich tatsächlich gerechtfertigt ist, zeigt auch der öffentliche und mediale Widerstand gegen den Schritt der Hypo NÖ, den ebenfalls die NÖN liefert. Dort titelt man in einem von vielen regionalen Folgeartikeln etwa: „Digital statt Papier: Sparbuch droht nun das Aus“. Dass es sich um eine „Bedrohung“ handelt, wird also schon vorweggenommen. Dazu befragten die niederösterreichischen Bezirksredaktionen Pensionistenvertreter.

Der Succus: Es herrscht in der älteren Bevölkerung große Angst vor der „Digitalisierung“ in Form eines Wechsels von Papier-Sparbuch zu Plastik-Karte (mit optionalem E-Banking-Angebot). „Was machen dann die älteren Menschen, die keinen Computer besitzen, nichts mit der Digitalisierung anfangen können?“, fragt etwa ein Pensionistenvertreter aus dem Bezirk Horn. Einer aus Krems sorgt sich um die Probleme, die andere Anlageformen mit sich bringen: „Unsere Klientel ist ja nicht so begütert, dass sie spekulieren kann“.

Das Papier-Sparbuch als Symbol der Digitalisierungs-Angst

Aus rationaler Sicht zeigen diese Aussagen vor allem eines: Es mangelt (vorwiegend in der älteren Bevölkerung) an simplem Wissen. Schließlich kann man ja auch mit einer Plastik-Karte zum Bankschalter gehen, um Bargeld zu beheben, wenn man sogar vor dem Bankomaten Angst hat. Das Beispiel steht stellvertretend für viele Digitalisierungs-Ängste in der (nicht nur älteren) Bevölkerung. Umstellungen, die einem eigentlich das Leben leichter machen, werden als Bedrohung wahrgenommen, weil die Bereitschaft fehlt, sich auch nur minimal zu informieren. Diese Bereitschaft kann aber auch von offizieller Seite gefördert werden – das machen etwa die skandinavischen Länder vor. Mit einem derartigen Ansatz (der etwa mit fit4internet zumindest versuchsweise schon besteht) könnte man hierzulande vielleicht auch bei anderen Digitalisierungsfragen weiter kommen.
Redaktionstipps
Deine ungelesenen Artikel:
12.11.2026

530 Mio. US-Dollar: Investments für zwei Münchner Startups

Agile Robots holt sich 500 Millionen US-Dollar Kapital. Währenddessen schließt das Deeptech-Startup SE3 eine Finanzierungsrunde von 30 Millionen US-Dollar ab.
/artikel/530-mio-us-dollar-investments-fuer-zwei-muenchner-startups
12.11.2026

530 Mio. US-Dollar: Investments für zwei Münchner Startups

Agile Robots holt sich 500 Millionen US-Dollar Kapital. Währenddessen schließt das Deeptech-Startup SE3 eine Finanzierungsrunde von 30 Millionen US-Dollar ab.
/artikel/530-mio-us-dollar-investments-fuer-zwei-muenchner-startups
Links Agile-Robots-CEO Zhaopeng Chen mit einem Humanoiden und rechts die SE3-Technologie im Einsatz | (c) Agile Robotics / SE3 / Canva

„Unsere Vision ist, dass intelligente Roboter überall auf der Welt in Fabriken und Lagern mit Menschen zusammenarbeiten“, mit diesen Worten verkündet Zhaopeng Chen, Gründer und CEO von Agile Robots, eine Finanzierungsrunde von 500 Millionen US-Dollar. Angeführt wurde die Serie-F-Runde von der SoftBank Group. Weitere Investoren kommen aus der Automobilindustrie, der künstlichen Intelligenz sowie der Digital- und Industrietechnologie, darunter etwa Nvidia, die Hitachi Group und T.Capital. Insgesamt steigt das eingeworbene Kapital des Münchner Scaleups auf zwei Milliarden US-Dollar. Die Bewertung des Unternehmens beträgt nun 8,5 Milliarden US-Dollar.

Kapital für internationales Wachstum

„Wir bringen Physical AI aus dem Labor in die Industrie, sei es in der Logistik, der Automobil- und Elektronikbranche oder der Fertigung. Mit der neuen Finanzierung können wir schneller international wachsen, unsere Präsenz in wichtigen Märkten ausbauen und unsere Produktionskapazitäten erweitern“, sagt Chen. Man wolle vor allem seine Präsenz in den USA stärken und die Entwicklung neuer Robotikanwendungen beschleunigen.

Agile Robots entwickelt humanoide und mobile Roboter, Roboterarme und -hände sowie die Software und KI-Modelle, die sie steuern. Dadurch können Industrieunternehmen auch Aufgaben automatisieren, für die bisher menschliches Fingerspitzengefühl und Urteilsvermögen nötig waren. 

30 Millionen US-Dollar für Europas Verteidigung

Ebenfalls eine Finanzierungsrunde in Millionenhöhe, wenn auch nicht in der Größenordnung von Agile Robots, sicherte sich das Münchner Startup SE3. In einer Serie-A-Finanzierungsrunde lukrierte die Deeptech-Firma 30 Millionen US-Dollar. Accel führte die Runde an, mit Beteiligung von Keen, Lakestar und Seedcamp.

„Die Finanzierung dient dem Ausbau der Entwicklungs-, Vertriebs- und Betriebsteams von SE3, um für die Erfüllung weiterer Aufträge im Zuge des Unternehmenswachstums gerüstet zu sein“, schreibt das Unternehmen auf seiner Webseite. Neben der Stärkung der Präsenz in Deutschland und der Ukraine eröffnet SE3 auch ein Büro in Großbritannien und plant die weitere Expansion in Europa.

Das Münchner Unternehmen arbeitet daran, Sensordaten in räumliches Verständnis umzuwandeln, sodass Maschinen autonom arbeiten können. SE3 entwickelt seine Technologie für komplexe Umgebungen, in denen Systeme zuverlässig funktionieren müssen, auch bei Störungen der Satellitennavigation. Das Startup konzentriert sich primär auf die europäische Verteidigung. Dieser Sektor bleibt vorerst der Schwerpunkt. Ab 2027 sollen Robotik, Katastrophenschutz und andere zivile Anwendungen für anspruchsvolle Umgebungen erforscht werden.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“