
05.02.2020

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“

Dass das klassische Papier-Sparbuch heute weder Sparern noch Banken (rational gesehen) relevante Vorteile bringt, ist inzwischen bekannt. Die Hypo NÖ rang sich nun als erste größere heimische Bank dazu durch, es abzuschaffen. Doch man ist mit Digitalisierungs-Angst konfrontiert.
/artikel/hypo-noe-schafft-das-papier-sparbuch-ab
Hypo NÖ schafft das Papier-Sparbuch ab und gilt als Vorreiter
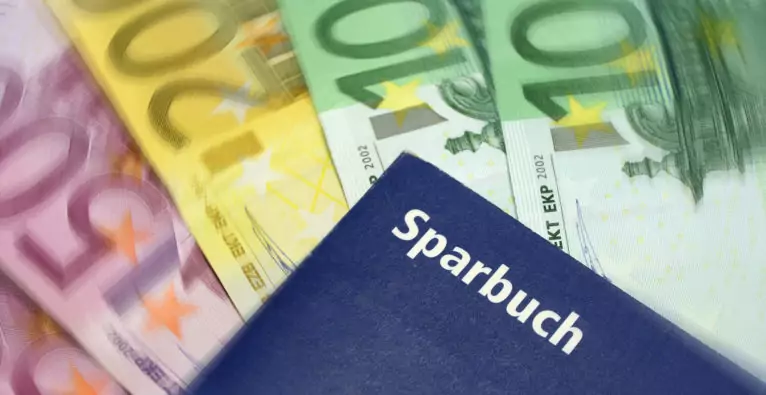
(c) Adobe Stock - Andre Bonn

Wir schreiben das Jahr 2020. Noch liegen Millionen und Abermillionen von Euros auf Sparbüchern in den Safes und „Geheimverstecken“ des Landes – besonders bei der älteren Bevölkerung. Doch das Papier-Sparbuch hat seine beste Zeit lange hinter sich. Berichte, wonach Kunden in den heimischen Banken sehr aktiv von der Eröffnung eines Sparbuchs abgeraten wird, kursierten zuletzt in den Medien.

Die Bankberater können dies mit gutem Gewissen tun: Der 0 Prozent-Leitzins der EZB kombiniert mit der Inflation lässt Sparbuch-Sparer de facto Geld verlieren. Hinzu kommt die Gefahr, das Passwort zu vergessen bzw. das Sparbuch und damit auch das Geld zu verlieren. Und auch die Banken verdienen mit dem Papier-Sparbuch kaum etwas bis nichts. Sie müssen sogar an jedem einzelnen Schalter spezielle (veraltete) Drucker dafür betreiben.

+++ Alles zum Thema FinTech +++

Hypo NÖ schafft Papier-Sparbuch ab und wird zum „Vorreiter“ erklärt

Es war also nur eine Frage der Zeit, bis die erste größere heimische Bank sich traut, das kleine Heftchen abzuschaffen. Diesen Schritt hat nun die Hypo NÖ gemacht. Wohlgemerkt geht man dabei sehr vorsichtig vor – man will ja keine Bestandskunden vor den Kopf stoßen. Bestehende Papier-Sparbücher laufen weiter. Bei Neueröffnung gibt es nun aber ein „Spar-Konto“ mit Plastik-Karte. Das berichten die Niederösterreichischen Nachrichten (NÖN) und nennen die Hypo NÖ dabei einen „Vorreiter“. Denn mehrere andere große Banken hätten auf Anfrage erwidert, noch keine derartigen Pläne zu haben. Und das durchaus berechtigt: Die Raiffeisenlandesbank NÖ-Wien habe etwa im Jahr 2019 allein in Niederösterreich noch fast 180.000 Sparbücher ausgegeben.

„Bedrohung“ für die ältere Bevölkerung

Dass die Zuschreibung einer Vorreiter-Rolle in dieser Sache im Jahr 2020 in Österreich tatsächlich gerechtfertigt ist, zeigt auch der öffentliche und mediale Widerstand gegen den Schritt der Hypo NÖ, den ebenfalls die NÖN liefert. Dort titelt man in einem von vielen regionalen Folgeartikeln etwa: „Digital statt Papier: Sparbuch droht nun das Aus“. Dass es sich um eine „Bedrohung“ handelt, wird also schon vorweggenommen. Dazu befragten die niederösterreichischen Bezirksredaktionen Pensionistenvertreter.

Der Succus: Es herrscht in der älteren Bevölkerung große Angst vor der „Digitalisierung“ in Form eines Wechsels von Papier-Sparbuch zu Plastik-Karte (mit optionalem E-Banking-Angebot). „Was machen dann die älteren Menschen, die keinen Computer besitzen, nichts mit der Digitalisierung anfangen können?“, fragt etwa ein Pensionistenvertreter aus dem Bezirk Horn. Einer aus Krems sorgt sich um die Probleme, die andere Anlageformen mit sich bringen: „Unsere Klientel ist ja nicht so begütert, dass sie spekulieren kann“.

Das Papier-Sparbuch als Symbol der Digitalisierungs-Angst

Aus rationaler Sicht zeigen diese Aussagen vor allem eines: Es mangelt (vorwiegend in der älteren Bevölkerung) an simplem Wissen. Schließlich kann man ja auch mit einer Plastik-Karte zum Bankschalter gehen, um Bargeld zu beheben, wenn man sogar vor dem Bankomaten Angst hat. Das Beispiel steht stellvertretend für viele Digitalisierungs-Ängste in der (nicht nur älteren) Bevölkerung. Umstellungen, die einem eigentlich das Leben leichter machen, werden als Bedrohung wahrgenommen, weil die Bereitschaft fehlt, sich auch nur minimal zu informieren. Diese Bereitschaft kann aber auch von offizieller Seite gefördert werden – das machen etwa die skandinavischen Länder vor. Mit einem derartigen Ansatz (der etwa mit fit4internet zumindest versuchsweise schon besteht) könnte man hierzulande vielleicht auch bei anderen Digitalisierungsfragen weiter kommen.
Redaktionstipps
Deine ungelesenen Artikel:
13.11.2026

Krypto-Regulierung und Sicherheit: Diese Themen standen bei der Bluechip-Konferenz im Mittelpunkt

Am Dienstag und Mittwoch diskutierten Vertreter:innen aus Banken, Zahlungsverkehr, Blockchain-Technologie und Regulierung in Wien über die Sicherheit digitaler Vermögenswerte. Es ging um Stablecoins, MiCA und die Frage, wer am Ende die Verantwortung trägt.
/artikel/bluechip26-krypto-regulierung-sicherheit
13.11.2026

Krypto-Regulierung und Sicherheit: Diese Themen standen bei der Bluechip-Konferenz im Mittelpunkt

Am Dienstag und Mittwoch diskutierten Vertreter:innen aus Banken, Zahlungsverkehr, Blockchain-Technologie und Regulierung in Wien über die Sicherheit digitaler Vermögenswerte. Es ging um Stablecoins, MiCA und die Frage, wer am Ende die Verantwortung trägt.
/artikel/bluechip26-krypto-regulierung-sicherheit
Christian Wolf (RBI) und Organisationsteam Bluechip26 ©Bluechip_leadersnet.at_A.Felten

Stablecoins und tokenisierte Vermögenswerte erreichen zunehmend das klassische Finanzsystem. Das war laut den Veranstaltern die zentrale Erkenntnis der Bluechip26, die sich im Untertitel „The Crypto Safety Conference“ nennt und am 10. und 11. November bei der Raiffeisen Bank International (RBI) in Wien stattfand. Ein nachhaltiger Einsatz setze allerdings einiges voraus: überprüfbare Sicherheitsstandards, transparente Reserven, wirksame Aufsicht und klare Verantwortlichkeiten.

Hinter der Konferenz steht das Wiener Unternehmen Bluechip, das sich selbst als weltweit erste unabhängige Rating-Agentur für Stablecoins bezeichnet. Nach eigenen Angaben bewertet es Stablecoins und digitale Assets nach Maßstäben des Anleihemarkts. Gründer und CEO Benjamin Levit sagt dazu: „Stablecoins sind im Bankensystem angekommen. Die Frage ist nicht mehr ob, sondern wie sicher. Genau dafür braucht es unabhängige Ratings und eine Bühne wie die Bluechip26.“

MiCA und Stablecoins als Zahlungsinfrastruktur

Eröffnet wurde die Konferenz von RBI-Vorstandsmitglied Rainer Schnabl als Hausherr, gemeinsam mit Finanzstaatssekretärin Barbara Eibinger-Miedl, Severin Gruber, Generalsekretär im Bundesministerium für Wirtschaft, Energie und Tourismus, und Bluechip-CEO Levit.

Eibinger-Miedl verwies auf den international erfolgreichen Bankensektor, innovative junge Unternehmen und gut ausgebildete Fachkräfte als Grundlage für den Finanztechnologie-Standort Österreich. „In diesem Umfeld bieten Veranstaltungen wie die Bluechip-Konferenz eine wichtige Plattform, um neue Ideen auszutauschen und die Zusammenarbeit zu stärken. Entscheidend ist, dass wir Innovation ermöglichen und gleichzeitig für Sicherheit und Vertrauen sorgen“, so die Finanzstaatssekretärin.

vlnr.: Benjamin Levit (CEO-Bluechip) und Peter Kerstens (EU-Kommissionsberater) | ©Bluechip_leadersnet.at_A.Felten

Inhaltlich ging es zunächst um den regulatorischen Rahmen. EU-Kommissionsberater Peter Kerstens und der frühere EU-Abgeordnete Ondřej Kovařík beleuchteten die Umsetzung von MiCA und das Spannungsfeld zwischen Rechtssicherheit, Innovation und Regulierung. Expert:innen von Mastercard, Circle, AllUnity und weiteren Unternehmen diskutierten Stablecoins als Infrastruktur für den Zahlungsverkehr.

Sicherheit als Aufgabe des Vorstands

Den zweiten Tag am Mittwoch eröffnete Fintech-Unternehmerin Susanne Chishti mit der Ansage, Sicherheit sei eine Entscheidung des Vorstands und kein Feature der Technik. Wie viel auf dem Spiel steht, sollte der Zusammenbruch der polnischen Kryptobörse Zondacrypto zeigen. Sol Cinosi von Recoveris zeichnete nach, wie Blockchain-Analysen den Fall aufdeckten. Kostiantyn Harniuk, COO von Hacken, warnte, dass auch ein voll gedeckter Stablecoin nur so sicher sei wie seine digitalen Schlüssel.

Bluechip Awards 2026, vlnr.: Christian Niedermueller (Leadership & Accountability), Sol Cinosi (Media & Information), Kostiantyn Harniuk (Governance & Transparency), Albert Quehenberger (Security & Risk Management) ©Bluechip_leadersnet.at_A.Felten

Weitere Panels drehten sich darum, wie Banken öffentliche Blockchains nutzen können, ohne sensible Daten offenzulegen, und welche überprüfbaren Daten Investor:innen von tokenisierten Fonds brauchen. Den Schlusspunkt setzte eine Grundsatzfrage: Ist Regulierung Leitplanke oder Handschelle?

Erste Bluechip Awards und Termin für 2027

Premiere feierten die Bluechip Awards. Gemeinsam mit dem Awards Partner BearingPoint zeichnete Bluechip erstmals Persönlichkeiten aus, die sich um Sicherheit und Vertrauen im Kryptomarkt verdient gemacht haben. Die Auszeichnungen gingen an Sol Cinosi (Media & Information), Albert Quehenberger (Security & Risk Management), Kostiantyn Harniuk (Governance & Transparency) und Christian Niedermueller (Leadership & Accountability).

Organisiert wurde die Bluechip26 von Bluechip, Outrun, punktgenau.PR und come in OG. Als Presenting Partner trat die RBI auf, als Strategic Partner Mastercard. Auch der Termin für die nächste Ausgabe steht bereits fest: Die Bluechip27 findet am 3. und 4. November 2027 erneut bei der Raiffeisen Bank International in Wien statt.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

2020: Eine Bank schafft das Papier-Sparbuch ab und gilt als „Vorreiter“