21.06.2017

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

Startups in der Finanzbranche sind kapitalintensiver als andere. Das liegt an der aufwendigen rechtlichen Beratung und den Customer Acquisition Costs. Den etablierten Banken ist das genauso bewusst, wie den FinTechs selbst. Jetzt sind die Gesetzgeber und die Finanzmarktaufsicht am Zug.
/artikel/hilfe-die-fintechs-kommen-vermessung-der-neuen-und-der-alten-bankenwelt

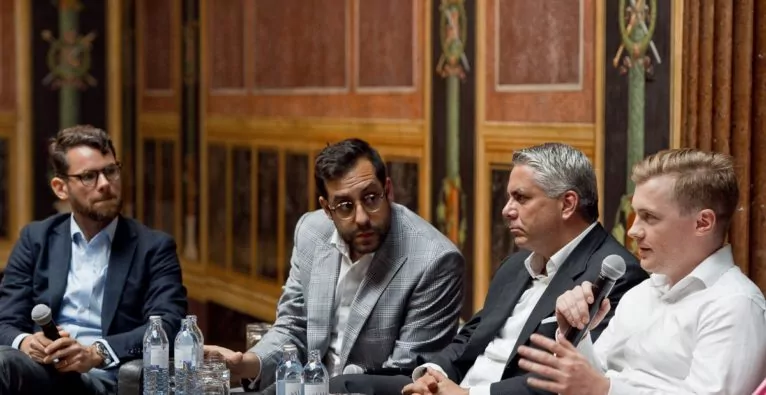
Wie innovativ ist die Finanzbranche? fragte der SPÖ-Parlamentsklub bei seiner Enquete zum Thema „FinTechs unter der Lupe“. Innovation macht vor nichts halt, weder vor der Architektur des Parlaments – es ist eine der letzten Veranstaltungen hier vor der dreijährigen Umbauphase – noch vor der Finanzbranche, die „in die Jahre gekommen“ sei, vergleicht Klubobmann Andreas Schieder.

Die Abgeordnete zum Nationalrat, Elisabeth Hackel, kuratierte die Enquete entlang der Fragen: Warum sind gewisse FinTechs nach Deutschland gegangen? Wie kann man den FinTech-Markt in Österreich ankurbeln? Können Banken und FinTechs voneinander lernen?

„Wir sind keine Bankenkonkurrenz“

Die Bankendichte ist im EU-Vergleich in Österreich besonders hoch. Von der anderen Seite kommt die Financial Technology. Als Vertreter dafür sind Lorenz Jüngling von N26 und Daniel Striedner, Cashpresso-CEO, am Panel. „Wir sind keine Bankenkonkurrenz, sondern versuchen, sie an der Hand zu nehmen. Ohne Banken könnten wir ja nicht arbeiten. Wir haben keine Lizenz, um unseren Kredit zu vergeben“, meint er. Dennoch: FinTechs hätten die besseren IT-Systeme und könnten Entscheidungen schneller treffen. Dem würde hier wohl kaum jemand widersprechen. Ohne das entsprechende Biotop könnten die neuen Player am Finanzsektor aber nicht existieren. Gerade das sei ihr Vorteil, meint Sebastian Erich, Mitglied des Vorstands bei AVCO, Austrian Private Equity and Venture Capital Organisation. „Deswegen hat es keinen Sinn sie aufzukaufen, aber sie bewegen den Markt.“ Gleichzeitig hoffen die Banken, dass der Regulator lockert, „weil wenn du deinen regulierten Banken immer mehr Prügel in den Weg legst, wird der Markt tot sein. Dann wird es die Banken  – FinTechs hin oder her – nicht mehr geben.“

Das richtige steuerliche Umfeld für Startups

Ohne dem richtigen Steuerumfeld werden sich FinTechs – genauso wie Startups in allen Branchen – verabschieden aus Österreich, meint Erich. „Sie finden das Kapital nicht. Das ist in fast allen anderen europäischen Ländern besser“, sagt er. „Der Kapitalmangel muss politisch schnell angegriffen werden“. Das Biotop müsse vorbereiten werden. Dann könne man im Besten Fall auch vom sich auflösenden Zentrum in London (Die Brexit-Verhandlungen haben gestern begonnen) profitieren.

Von dort eingeflogen ist Matthias Bauer von der Financial Contact Authority, einer Art Finanzmarktaufsicht. Dort versucht er im Innovation Hub Herangehensweisen zu ändern. Innovative Firmen kommen zur Beratung, hauptsächlich geht es um Konzessionsrechtliches. Seit Ende 2014 gibt es die „Regulatory Sandbox“. Sie ermöglicht es Unternehmen, innovative Produkte, Dienstleistungen, Geschäftsmodelle und Liefermechanismen auf dem realen Markt mit echten Verbrauchern zu testen. Das Ganze geschieht aber in geschütztem Rahmen. „Das ist keine Deregulierung, sondern Testen unter strenger Aufsicht“, erklärt Bauer. Bisher gab es circa 700 Anfragen. Der FCA nutzt es: Sie lernt innovative Geschäftsmodelle kennen und kann schon im Aufbauprozess versuchen, Services für den Konsumenten sicher zu machen.

FinTechs haben die Softwareentwickler, die Banken haben die Kunden

Mit der Sandkiste auch etablierte Banken angesprochen. Und auch aus dieser Ecke sitzt natürlich jemand mit in der Diskussion. Peter Bosek von der Erste Bank prognostiziert in seiner Keynote, dass viele FinTechs die zweite und dritte Runde nicht überleben werden, weil sie davon ausgehen, dass die Kundenakquisition nix kostet. Nichtsdestotrotz gebe es einige gute und sie hätten hervorragende Softwareentwickler – das sei eher ein blinder Fleck bei den traditionellen Bankhäusern.

Innovationen sind in großen etablierten Unternehmen oft eine zarte Pflanze, die Gefahr läuft, schnell zertrampelt zu werden. Deswegen entstand das Online-Banking George in einem Extra-Hub. Und „dort sind wir komplett offen für die Kooperation mit FinTechs“, meint Bosek. Während die Bank 16 Millionen Kunden mitbringt, können FinTechs mit innovativen Softwarelösungen punkten. Beteiligen würde er sich als Bank nicht an Startups, weil er sie einerseits für überbewertet hält und andererseits zu viel Nähe eines großen Unternehmens das Startup erdrücken würde. Bosek spricht von unterschiedlichen Schrittgeschwindigkeiten und ist für Kooperation auf Augenhöhe.

Als Bank auftreten, aber das Startup-Umfeld behalten

N26, dessen COO Lorenz Jüngling als nächster spricht, hält er für eines der wenigen erstzunehmenden FinTechs. Gegründet 2013 von zwei Wienern in Österreich, ist das Unternehmen nach Berlin gewechselt und hat mittlerweile eine eigene Banklizenz. Es gäbe mittlerweile 220 Mitarbeiter, aber „keine Filialen und kein IT-System, das 30 Jahre alt ist und auf Relaunch wartet“.
Redaktionstipps

Die Organisationsform sei die eines Technologieunternehmens. „Gleichzeitig treten wir auf der Seite des Regulators als Bank auf, aber unser Umfeld bleibt dynamisch und flexibel, um wie ein Startup zu funktionieren“. Es beschränkt sich auf B2C und setzt den Fokus auf allem, was online und am Handy möglich ist. Jüngling geht es nicht um klassische Anlageprodukte. N26 vermittelt zwischen User und der Finanzdienstleistung, sieht die Transaktionssysteme der Leute und ihre Versicherungsdaten und kann sie auswerten: Was sind die Bedürfnisse des Users? Wie kann man daraus einen Wert generieren, der sich monetarisieren lässt?

Bosek ist das zu intransparent: „Eure Kooperationspartner check ich gar nicht“, sagt er. Das bringe die Kohle von großen Banken zu solchen, die keine Regeln haben.

Kritik an der Finanzmarktaufsicht

Mit konkreter Erfahrung meldet sich auch ein Teilnehmer zu Wort. Er betont den Austausch bevor es zum Regulator geht. Als er 2012 selbst zur Finanzmarktaufsicht (FMA) gegangen ist, hat er gemerkt, dass es nicht gewollt war, dass er die Zahlungslizenz bekommt. Er schätzt den Ansatz der Londoner FCA, die sich fragt: Was braucht der Kunde? und über den Ombudsmann rasch reagiert. In seinem FinTech-Unternehmen hätten die Anwälte viel abgefangen. Es geht nicht im Vorhinein zu entwickeln, was der Kunde vielleicht möchte, sondern um den flexiblen Austausch im Frühstadium. Das würde mehr helfen.

Europa punktet mit Rechtssicherheit

In punkto Rechtssicherheit hätte Europa übrigens einen Vorsprung, meint Matthias Bauer. Es sei sehr viel einfacher, verglichen mit den USA, wo man 50 verschiedene Lizenzen braucht. Da stimmt ihm der Cashpresso-Gründer Striedner zu: „Man kann darüber diskutieren, ob etwas zu viel reguliert ist, aber zumindest ist es rechtssicher.“ Das Startup möchte bewusst in Österreich verwurzelt bleiben. Er lobt die Webentwickler aus Universitäten und Fachhochschulen, sieht aber, dass die FinTech-Nische sehr kapitalintensiv ist, im Vergleich zu anderen Startups. Und das liegt gerade an der rechtlichen Beratung und den Custumer Acquisition Costs. Die Baustellen sind also schon einmal klar absteckt nach dieser Enquete.

Deine ungelesenen Artikel:
10.11.2026

KI-Agenten gezielt steuern: Warum klare Grenzen im Kundenservice entscheidend sind

KI-Agenten können im Kundenservice viel leisten, solange sie wissen, wo ihre Grenzen liegen. Ein Gastbeitrag über die gezielte Steuerung von KI im Kundenkontakt.
/artikel/ki-agenten-gezielt-steuern-warum-klare-grenzen-im-kundenservice-entscheidend-sind
10.11.2026

KI-Agenten gezielt steuern: Warum klare Grenzen im Kundenservice entscheidend sind

KI-Agenten können im Kundenservice viel leisten, solange sie wissen, wo ihre Grenzen liegen. Ein Gastbeitrag über die gezielte Steuerung von KI im Kundenkontakt.
/artikel/ki-agenten-gezielt-steuern-warum-klare-grenzen-im-kundenservice-entscheidend-sind

Ein Kunde fragt nach dem Lieferstatus seiner Bestellung. Ein anderer benötigt eine Produktempfehlung. Ein dritter möchte wissen, welche Bedingungen für eine Reklamation gelten. Obwohl alle drei Anfragen im Kundenservice eingehen, stellen sie unterschiedliche Anforderungen an den Einsatz künstlicher Intelligenz. Denn während eine Produktberatung individuell formuliert werden kann, müssen Auskünfte zu Vertragsbedingungen auf verbindlichen Informationen beruhen.

Für mittelständische Unternehmen stellt sich deshalb eine zentrale Frage: Wie lässt sich genau festlegen, welche Informationen KI-Agenten nutzen und welche Aufgaben sie eigenständig übernehmen dürfen?

Unternehmen müssen bestimmen, worauf die KI zugreifen darf

Moderne Sprachmodelle können Informationen verarbeiten, Zusammenhänge erkennen und Antworten formulieren. Im Kundenservice reicht diese Fähigkeit allein jedoch nicht aus. Entscheidend ist, dass die KI ausschließlich auf Informationen und Funktionen zugreift, die für das jeweilige Anliegen freigegeben sind.

Bei Fragen zu Lieferbedingungen sollte sie beispielsweise nur die aktuellen Unternehmensrichtlinien berücksichtigen. Bei einer allgemeinen Produktberatung kann es dagegen sinnvoll sein, verschiedene Wissensquellen miteinander zu verknüpfen. Für eine Bestellstatusabfrage wiederum benötigt der Agent Zugriff auf aktuelle Daten aus einem angebundenen System.

Was in der Praxis häufig unterschätzt wird: KI muss im Unternehmen nicht als frei agierendes System eingesetzt werden. Durch gezielte Konfiguration lassen sich Informationsquellen, Antwortvorgaben und Handlungsmöglichkeiten so eingrenzen, dass KI-Agenten innerhalb klar definierter Regeln arbeiten. Damit können Unternehmen KI auch dort einsetzen, wo Verlässlichkeit und Kontrolle besonders wichtig sind.

Dabei lässt sich nicht nur festlegen, welche internen Dokumente, Datenbanken oder externen Quellen verwendet werden dürfen. Auch der Zugriff auf eine Websuche oder die Ausführung bestimmter Aktionen kann eingeschränkt werden.

Restriktiv, generativ oder agentisch: Der Anwendungsfall entscheidet

Je nach Aufgabe können unterschiedliche KI-Ansätze zum Einsatz kommen. Diese schließen sich nicht gegenseitig aus, sondern lassen sich innerhalb einer Kundenservice-Lösung miteinander kombinieren.

Restriktive KI: Antworten innerhalb klarer Vorgaben

Bei verbindlichen Auskünften sind enge Grenzen notwendig. Ein restriktiv konfigurierter KI-Agent greift ausschließlich auf freigegebene Informationen zurück und darf definierte Antwortvorgaben nicht verlassen.

Fehlen die erforderlichen Informationen, sollte das System keine Aussagen ergänzen oder Vermutungen anstellen. Stattdessen kann es die Anfrage an einen Mitarbeitenden weiterleiten.

Dieser Ansatz eignet sich beispielsweise für Garantiebedingungen, Vertragsinformationen oder sensible Serviceprozesse.

Generative KI: Individuelle Antworten auf kontrollierter Wissensbasis

Andere Anliegen erfordern eine flexiblere Kommunikation. Möchte ein Kunde mehrere Produkte vergleichen oder technische Zusammenhänge verstehen, kann generative KI Informationen aus hinterlegten Wissensquellen zusammenführen und verständlich aufbereiten.

Dabei muss die KI nicht auf ihr allgemeines Trainingswissen zurückgreifen. Sie kann so konfiguriert werden, dass ihre Antworten ausschließlich auf ausgewählten Unternehmensinformationen basieren. Die Formulierung bleibt flexibel, während die zugelassenen Informationsquellen klar definiert sind.

Agentische KI: Aufgaben innerhalb festgelegter Berechtigungen ausführen

Agentische KI geht über die reine Beantwortung von Fragen hinaus. Sie kann verfügbare Werkzeuge auswählen, Schnittstellen nutzen und mehrstufige Aufgaben bearbeiten.

Beispielsweise kann ein KI-Agent eine Bestellnummer entgegennehmen, den zugehörigen Status über eine Schnittstelle abfragen und die Information anschließend verständlich ausgeben.

Welche Aktionen er ausführen darf, legt das Unternehmen fest. Ein Agent kann somit berechtigt sein, Bestelldaten abzurufen, ohne gleichzeitig Änderungen oder Stornierungen vornehmen zu dürfen.

Die Steuerung erfolgt auf Ebene einzelner Anliegen

Für mittelständische Unternehmen ist es häufig sinnvoll, nicht sämtliche Kundenanfragen nach denselben Regeln bearbeiten zu lassen.

So lässt sich beispielsweise festlegen, dass ein Agent bei Fragen zu Unternehmensrichtlinien ausschließlich interne Dokumente verwendet. Bei allgemeinen Fachfragen kann eine ergänzende Websuche erlaubt sein. Geht es hingegen um kundenspezifische Informationen, erfolgt der Zugriff über eine autorisierte Schnittstelle.

Auch die Grenzen der Automatisierung können individuell definiert werden. Während ein Agent den Bearbeitungsstand einer Reklamation selbstständig mitteilen darf, kann eine Erstattungsentscheidung weiterhin einem Mitarbeitenden vorbehalten bleiben.

Entsprechende Möglichkeiten zur Verknüpfung von Wissensquellen, KI-Funktionen und bestehenden Systemen bieten Plattformen wie DialogBits für den KI-gestützten Kundenservice.

Praxisbeispiel: KI-Agent beim HERDT-Verlag

Wie sich die Bearbeitung unterschiedlicher Kundenanliegen mit kontrollierten Systemzugriffen verbinden lässt, zeigt der HERDT-Verlag für Bildungsmedien.

Dort unterstützt der KI-Agent „Berti“ Kunden im Online-Shop. Über angebundene Werkzeuge kann er unter anderem Bestellinformationen abrufen und verschiedene Anliegen innerhalb eines Gesprächs bearbeiten.

Die verfügbaren Funktionen und ihre Einsatzmöglichkeiten werden dabei konfiguriert. Anhand der jeweiligen Kundenanfrage wählt der Agent ein geeignetes Werkzeug aus, ohne uneingeschränkten Zugriff auf sämtliche Systeme zu erhalten.

In den ersten zwei Wochen nach der Umstellung beantwortete Berti bereits 76 Kundenanfragen eigenständig. Die Success Story des HERDT-Verlags zeigt, wie dieser Ansatz in der Praxis umgesetzt wurde.

Fazit: Kontrolle ist die Grundlage sinnvoller Automatisierung

Der Einsatz von KI-Agenten im Kundenservice bedeutet nicht, künstlicher Intelligenz möglichst viele Freiheiten einzuräumen. Vielmehr müssen Unternehmen bestimmen können, welche Informationen genutzt, welche Antworten formuliert und welche Aktionen ausgeführt werden dürfen.

Gerade für mittelständische Betriebe liegt darin ein wesentlicher Vorteil: Unterschiedliche Serviceprozesse lassen sich automatisieren, ohne für jede Anfrage denselben Handlungsspielraum zuzulassen. Entscheidend ist nicht, wie viel ein KI-Agent grundsätzlich kann, sondern was er im jeweiligen Kontext tatsächlich darf.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt