21.06.2017

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

Startups in der Finanzbranche sind kapitalintensiver als andere. Das liegt an der aufwendigen rechtlichen Beratung und den Customer Acquisition Costs. Den etablierten Banken ist das genauso bewusst, wie den FinTechs selbst. Jetzt sind die Gesetzgeber und die Finanzmarktaufsicht am Zug.
/artikel/hilfe-die-fintechs-kommen-vermessung-der-neuen-und-der-alten-bankenwelt

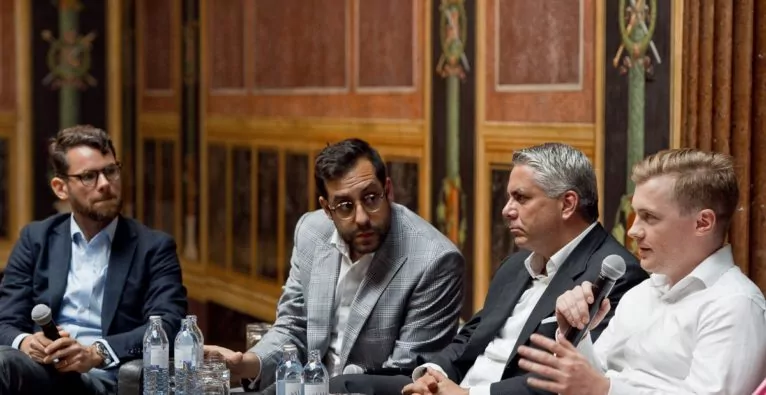
Wie innovativ ist die Finanzbranche? fragte der SPÖ-Parlamentsklub bei seiner Enquete zum Thema „FinTechs unter der Lupe“. Innovation macht vor nichts halt, weder vor der Architektur des Parlaments – es ist eine der letzten Veranstaltungen hier vor der dreijährigen Umbauphase – noch vor der Finanzbranche, die „in die Jahre gekommen“ sei, vergleicht Klubobmann Andreas Schieder.

Die Abgeordnete zum Nationalrat, Elisabeth Hackel, kuratierte die Enquete entlang der Fragen: Warum sind gewisse FinTechs nach Deutschland gegangen? Wie kann man den FinTech-Markt in Österreich ankurbeln? Können Banken und FinTechs voneinander lernen?

„Wir sind keine Bankenkonkurrenz“

Die Bankendichte ist im EU-Vergleich in Österreich besonders hoch. Von der anderen Seite kommt die Financial Technology. Als Vertreter dafür sind Lorenz Jüngling von N26 und Daniel Striedner, Cashpresso-CEO, am Panel. „Wir sind keine Bankenkonkurrenz, sondern versuchen, sie an der Hand zu nehmen. Ohne Banken könnten wir ja nicht arbeiten. Wir haben keine Lizenz, um unseren Kredit zu vergeben“, meint er. Dennoch: FinTechs hätten die besseren IT-Systeme und könnten Entscheidungen schneller treffen. Dem würde hier wohl kaum jemand widersprechen. Ohne das entsprechende Biotop könnten die neuen Player am Finanzsektor aber nicht existieren. Gerade das sei ihr Vorteil, meint Sebastian Erich, Mitglied des Vorstands bei AVCO, Austrian Private Equity and Venture Capital Organisation. „Deswegen hat es keinen Sinn sie aufzukaufen, aber sie bewegen den Markt.“ Gleichzeitig hoffen die Banken, dass der Regulator lockert, „weil wenn du deinen regulierten Banken immer mehr Prügel in den Weg legst, wird der Markt tot sein. Dann wird es die Banken  – FinTechs hin oder her – nicht mehr geben.“

Das richtige steuerliche Umfeld für Startups

Ohne dem richtigen Steuerumfeld werden sich FinTechs – genauso wie Startups in allen Branchen – verabschieden aus Österreich, meint Erich. „Sie finden das Kapital nicht. Das ist in fast allen anderen europäischen Ländern besser“, sagt er. „Der Kapitalmangel muss politisch schnell angegriffen werden“. Das Biotop müsse vorbereiten werden. Dann könne man im Besten Fall auch vom sich auflösenden Zentrum in London (Die Brexit-Verhandlungen haben gestern begonnen) profitieren.

Von dort eingeflogen ist Matthias Bauer von der Financial Contact Authority, einer Art Finanzmarktaufsicht. Dort versucht er im Innovation Hub Herangehensweisen zu ändern. Innovative Firmen kommen zur Beratung, hauptsächlich geht es um Konzessionsrechtliches. Seit Ende 2014 gibt es die „Regulatory Sandbox“. Sie ermöglicht es Unternehmen, innovative Produkte, Dienstleistungen, Geschäftsmodelle und Liefermechanismen auf dem realen Markt mit echten Verbrauchern zu testen. Das Ganze geschieht aber in geschütztem Rahmen. „Das ist keine Deregulierung, sondern Testen unter strenger Aufsicht“, erklärt Bauer. Bisher gab es circa 700 Anfragen. Der FCA nutzt es: Sie lernt innovative Geschäftsmodelle kennen und kann schon im Aufbauprozess versuchen, Services für den Konsumenten sicher zu machen.

FinTechs haben die Softwareentwickler, die Banken haben die Kunden

Mit der Sandkiste auch etablierte Banken angesprochen. Und auch aus dieser Ecke sitzt natürlich jemand mit in der Diskussion. Peter Bosek von der Erste Bank prognostiziert in seiner Keynote, dass viele FinTechs die zweite und dritte Runde nicht überleben werden, weil sie davon ausgehen, dass die Kundenakquisition nix kostet. Nichtsdestotrotz gebe es einige gute und sie hätten hervorragende Softwareentwickler – das sei eher ein blinder Fleck bei den traditionellen Bankhäusern.

Innovationen sind in großen etablierten Unternehmen oft eine zarte Pflanze, die Gefahr läuft, schnell zertrampelt zu werden. Deswegen entstand das Online-Banking George in einem Extra-Hub. Und „dort sind wir komplett offen für die Kooperation mit FinTechs“, meint Bosek. Während die Bank 16 Millionen Kunden mitbringt, können FinTechs mit innovativen Softwarelösungen punkten. Beteiligen würde er sich als Bank nicht an Startups, weil er sie einerseits für überbewertet hält und andererseits zu viel Nähe eines großen Unternehmens das Startup erdrücken würde. Bosek spricht von unterschiedlichen Schrittgeschwindigkeiten und ist für Kooperation auf Augenhöhe.

Als Bank auftreten, aber das Startup-Umfeld behalten

N26, dessen COO Lorenz Jüngling als nächster spricht, hält er für eines der wenigen erstzunehmenden FinTechs. Gegründet 2013 von zwei Wienern in Österreich, ist das Unternehmen nach Berlin gewechselt und hat mittlerweile eine eigene Banklizenz. Es gäbe mittlerweile 220 Mitarbeiter, aber „keine Filialen und kein IT-System, das 30 Jahre alt ist und auf Relaunch wartet“.
Redaktionstipps

Die Organisationsform sei die eines Technologieunternehmens. „Gleichzeitig treten wir auf der Seite des Regulators als Bank auf, aber unser Umfeld bleibt dynamisch und flexibel, um wie ein Startup zu funktionieren“. Es beschränkt sich auf B2C und setzt den Fokus auf allem, was online und am Handy möglich ist. Jüngling geht es nicht um klassische Anlageprodukte. N26 vermittelt zwischen User und der Finanzdienstleistung, sieht die Transaktionssysteme der Leute und ihre Versicherungsdaten und kann sie auswerten: Was sind die Bedürfnisse des Users? Wie kann man daraus einen Wert generieren, der sich monetarisieren lässt?

Bosek ist das zu intransparent: „Eure Kooperationspartner check ich gar nicht“, sagt er. Das bringe die Kohle von großen Banken zu solchen, die keine Regeln haben.

Kritik an der Finanzmarktaufsicht

Mit konkreter Erfahrung meldet sich auch ein Teilnehmer zu Wort. Er betont den Austausch bevor es zum Regulator geht. Als er 2012 selbst zur Finanzmarktaufsicht (FMA) gegangen ist, hat er gemerkt, dass es nicht gewollt war, dass er die Zahlungslizenz bekommt. Er schätzt den Ansatz der Londoner FCA, die sich fragt: Was braucht der Kunde? und über den Ombudsmann rasch reagiert. In seinem FinTech-Unternehmen hätten die Anwälte viel abgefangen. Es geht nicht im Vorhinein zu entwickeln, was der Kunde vielleicht möchte, sondern um den flexiblen Austausch im Frühstadium. Das würde mehr helfen.

Europa punktet mit Rechtssicherheit

In punkto Rechtssicherheit hätte Europa übrigens einen Vorsprung, meint Matthias Bauer. Es sei sehr viel einfacher, verglichen mit den USA, wo man 50 verschiedene Lizenzen braucht. Da stimmt ihm der Cashpresso-Gründer Striedner zu: „Man kann darüber diskutieren, ob etwas zu viel reguliert ist, aber zumindest ist es rechtssicher.“ Das Startup möchte bewusst in Österreich verwurzelt bleiben. Er lobt die Webentwickler aus Universitäten und Fachhochschulen, sieht aber, dass die FinTech-Nische sehr kapitalintensiv ist, im Vergleich zu anderen Startups. Und das liegt gerade an der rechtlichen Beratung und den Custumer Acquisition Costs. Die Baustellen sind also schon einmal klar absteckt nach dieser Enquete.

Deine ungelesenen Artikel:
08.10.2026

KI als Nachhilfe: Wie mathion.ai Lernen verändern will

Mathion.ai erstelle nicht einfach nur Lösungen für Mathematikaufgaben, sondern begleite die Schüler durch gezieltes Fragen auf dem Weg dorthin. In Zukunft soll die KI auch im B2B-Bereich angeboten werden.
/artikel/ki-als-nachhilfelehrer-wie-mathion-ai-lernen-veraendern-will
Die beiden Geschäftsführer von mathion.ai Christoph Blizenetz und Alexander Buchinger | © mathion.ai

„Nächste Stunde ist Mathestunde“, ist vermutlich einer der gefürchtesten Sätze vieler Schüler:innen. Die Aufgaben sind oft schwierig und zermürbend. Da bietet es sich im Zeitalter von KI an, einen kurzen Prompt zu schreiben und Sekunden später wird die Lösung geliefert. Der Lerneffekt hält sich dabei bei vielen Schüler:innen in Grenzen. Hier setzt mathion.ai an.

Die KI von Founder Christoph Blizenetz liefert nicht fertige Lösungen, sondern chattet mit den User:innen und bringt sie so zum Ergebnis. Nach einem Pilotprojekt feierte die KI ihren Launch im vergangenen August. Sie ist in der Schweiz, Deutschland und Österreich erhältlich.

Harvard: „KI-gestütztes Tutoring übertrifft aktives Lernen im Unterricht“

Unterstützung erhalten KI-Tutoren wie jene von Blizenetz von der US-amerikanischen Harvard Universität. Im Juni 2025 veröffentlichte sie eine Studie, laut der KI-gestütztes Tutoring aktives Lernen im Unterricht übertreffe. Studierende, die mit einem KI-Tutor arbeiteten, lernten „deutlich mehr in kürzerer Zeit“ als in einer Präsenzveranstaltung. Außerdem würden sich Schüler:innen stärker eingebunden und motivierter fühlen. Harvard betont die Wirksamkeit „einer breit zugänglichen KI-gestützten Pädagogik zur signifikanten Verbesserung der Lernergebnisse“ und erklärt, dass die Ergebnisse überzeugend für die breite Anwendung einer KI-gestützten Pädagogik sprechen.

ChatGPT bringt dir Fertigkeiten bei, „die einfach nicht stimmen“

Für Blizenetz kann nicht einfach eine beliebige KI zum Lernen verwendet werden. Als ehemaliger Nachhilfelehrer kennt er die Probleme, die auftreten können. „Eine Schülerin hat mittels ChatGPT, das war damals noch etwas Neueres, gelernt und sich dabei Fertigkeiten und Begrifflichkeiten angeeignet, die einfach nicht stimmen“, sagt der 21-Jährige und ergänzt: „Nicht, weil das Opus der Mathematik aus der KI bzw. der LLM falsch ist. Es ist einfach nicht so lehrplanbezogen, wie es nun einmal das Schulbuch aber auch eine Lehrkraft ist.“

Daher begann Blizenetz mit der Entwicklung von mathion.ai, das sich aktuell auf die fünfte bis zur achten Schulstufe fokussiere. Es sei aber ein Ausbau bis hin zu Matura geplant.

Das Programm baut auf einem sogenannten „sokratischen“ System auf. Es stellt User:innen immer wieder Fragen, bis jene die Lösung selbst erarbeitet haben. Mathion.ai möchte dadurch zum Nachdenken anregen.

Dabei kann mit der KI geschrieben als auch gesprochen werden. „Wir haben gemerkt, dass junge Menschen einfach lesefaul sind. Sie können oft einfach nicht mehr wirklich sachlich lesen und Informationen über Texte sauber aufnehmen“, erklärt der mathion.ai-Gründer. Der Text wird dabei nicht einfach vorgelesen, sondern erklärt, „wie es ein Mensch tun würde“.

Mathion.ai liefere nicht einfach nur Ergebnisse, es erarbeite die Lösungen mit den Schüler:innen gemeinsam. | © mathion.ai

Standardisierter Lehrplan

Mathion.ai arbeite dabei nicht nur mit willkürlichen Inhalten, sondern mit einem standardisierten Lehrplan durch seinen Verlagspartner Lemberger, dessen Schulbuch „Genial! Mathematik“ von der fünften bis zur achten Schulstufe in mathion.ai eingefügt wurde. User:innen können Aufgaben aus diesen Büchern auswählen.

Lehrer:innen haben auf der anderen Seite die Möglichkeit über ein Verwaltungsportal ihren Schützlingen Inhalte zuzuweisen. „Da haben wir tausende Übungsaufgaben, die auch kapitelweise in Blöcke gezielt nach Themenbereichen zugewiesen werden können, zu den Schüler:innen und zu den Gruppen“, sagt Blizenetz. Zusätzlich können Lehrkräfte im Verwaltungsportal die Lernstände ihrer Schüler:innen einsehen und auch Inhalte erstellen: „Wir haben da einen eigenen Editor, wo, wie in einer PowerPoint, Textelemente, Dateien, interaktive Aufgaben gebaut und erstellt werden können.“ Der virtuelle Coach Tom führt anschließend durch den Kurs. Zusätzlich können von Lehrer:innen Aufgaben erstellt und zugewiesen werden.

Pädagog:innen durch KI zu ersetzen „ist auch gar nicht unser Ziel“

Wenn die KI bereits eigene Kurse halten kann, drängt sich naturgemäß die Frage auf, ob Lehrkräfte nicht ersetzbar sind. „Weder Lehrpersonen noch Pädagogen wird man durch KI in irgendeiner Art und Weise wirklich ersetzen können, das ist auch gar nicht unser Ziel“, stellt der TU-Student fest. Auch herkömmliche Nachhilfe sieht Blizenetz als sinnvoll an. Für ihn ist mathion.ai eine „Ergänzung“.

Es gebe auch die Möglichkeit für Nachhilifeinstitute, Inhalte einspielen zu können. „Als Schüler bzw. Schülerin habe ich den Unterricht mit der Lehrperson in der Klasse und im Nachhinein kann ich dann die Inhalte, gezielt mit den Aufgaben und dem Input der Lehrperson, weiter üben“, sagt Blizenetz.

Von B2C zu B2B

Mathion.ai kommt ursprünglich aus dem sogenannten Nachmittagsmarkt, in dem Eltern für ihre Kinder ein Abo abschließen. Allerdings möchte sich das Unternehmen nun im B2B-Bereich etablieren.

„Es ist einfach sehr schwierig, vor allem als österreichisches Unternehmen, in diesem B2C-SaaS-Bereich (Anm.: Software-as-a-Service-Bereich) wirklich standhaft zu werden“, erklärt Blizenetz. In Zukunft will sich mathion.ai auf Bildungsinstitute bzw. Bildungseinrichtungen fokussieren. Daher möchte der Gründer sein Unternehmen als zertifizierter Anbieter des Bildungsministeriums auf dem Markt etablieren. Das sei aber ein langer Weg. Mathion.ai befinde sich aktuell am Anfang des Genehmigungsverfahrens, ab September 2027 wolle man die Zertifizierung haben.

100 % eigenfinanziert

Das Unternehmen, offiziell bereits im Juli 2025 gegründet, kommt bisher ohne Investoren-Kapital aus und ist von Anfang an gebootstrappt. Blizenetz hat mathion.ai in Zusammenarbeit mit Weitsprung Solutions aufgebaut, das einen KI-gestützten Lerncoach anbietet. Bisher hat das Unternehmen noch keine Förderungen erhalten, allerdings laufe ein Förderantrag bei Netidee und ein FFG-Antrag für ein Forschungsprojekt werde aktuell erstellt.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt