21.06.2017

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

Startups in der Finanzbranche sind kapitalintensiver als andere. Das liegt an der aufwendigen rechtlichen Beratung und den Customer Acquisition Costs. Den etablierten Banken ist das genauso bewusst, wie den FinTechs selbst. Jetzt sind die Gesetzgeber und die Finanzmarktaufsicht am Zug.
/artikel/hilfe-die-fintechs-kommen-vermessung-der-neuen-und-der-alten-bankenwelt

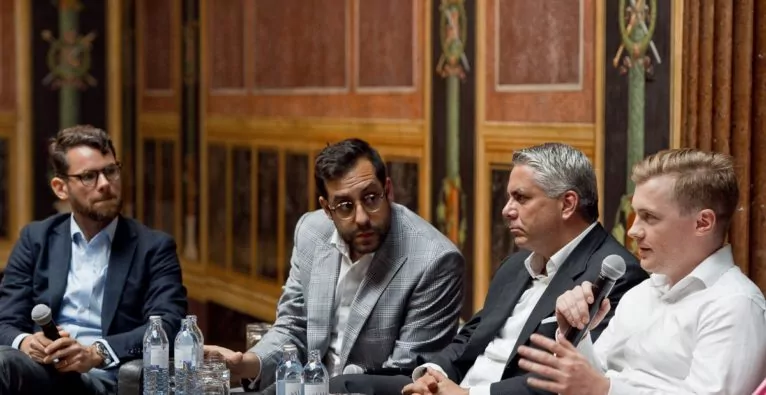
Wie innovativ ist die Finanzbranche? fragte der SPÖ-Parlamentsklub bei seiner Enquete zum Thema „FinTechs unter der Lupe“. Innovation macht vor nichts halt, weder vor der Architektur des Parlaments – es ist eine der letzten Veranstaltungen hier vor der dreijährigen Umbauphase – noch vor der Finanzbranche, die „in die Jahre gekommen“ sei, vergleicht Klubobmann Andreas Schieder.

Die Abgeordnete zum Nationalrat, Elisabeth Hackel, kuratierte die Enquete entlang der Fragen: Warum sind gewisse FinTechs nach Deutschland gegangen? Wie kann man den FinTech-Markt in Österreich ankurbeln? Können Banken und FinTechs voneinander lernen?

„Wir sind keine Bankenkonkurrenz“

Die Bankendichte ist im EU-Vergleich in Österreich besonders hoch. Von der anderen Seite kommt die Financial Technology. Als Vertreter dafür sind Lorenz Jüngling von N26 und Daniel Striedner, Cashpresso-CEO, am Panel. „Wir sind keine Bankenkonkurrenz, sondern versuchen, sie an der Hand zu nehmen. Ohne Banken könnten wir ja nicht arbeiten. Wir haben keine Lizenz, um unseren Kredit zu vergeben“, meint er. Dennoch: FinTechs hätten die besseren IT-Systeme und könnten Entscheidungen schneller treffen. Dem würde hier wohl kaum jemand widersprechen. Ohne das entsprechende Biotop könnten die neuen Player am Finanzsektor aber nicht existieren. Gerade das sei ihr Vorteil, meint Sebastian Erich, Mitglied des Vorstands bei AVCO, Austrian Private Equity and Venture Capital Organisation. „Deswegen hat es keinen Sinn sie aufzukaufen, aber sie bewegen den Markt.“ Gleichzeitig hoffen die Banken, dass der Regulator lockert, „weil wenn du deinen regulierten Banken immer mehr Prügel in den Weg legst, wird der Markt tot sein. Dann wird es die Banken  – FinTechs hin oder her – nicht mehr geben.“

Das richtige steuerliche Umfeld für Startups

Ohne dem richtigen Steuerumfeld werden sich FinTechs – genauso wie Startups in allen Branchen – verabschieden aus Österreich, meint Erich. „Sie finden das Kapital nicht. Das ist in fast allen anderen europäischen Ländern besser“, sagt er. „Der Kapitalmangel muss politisch schnell angegriffen werden“. Das Biotop müsse vorbereiten werden. Dann könne man im Besten Fall auch vom sich auflösenden Zentrum in London (Die Brexit-Verhandlungen haben gestern begonnen) profitieren.

Von dort eingeflogen ist Matthias Bauer von der Financial Contact Authority, einer Art Finanzmarktaufsicht. Dort versucht er im Innovation Hub Herangehensweisen zu ändern. Innovative Firmen kommen zur Beratung, hauptsächlich geht es um Konzessionsrechtliches. Seit Ende 2014 gibt es die „Regulatory Sandbox“. Sie ermöglicht es Unternehmen, innovative Produkte, Dienstleistungen, Geschäftsmodelle und Liefermechanismen auf dem realen Markt mit echten Verbrauchern zu testen. Das Ganze geschieht aber in geschütztem Rahmen. „Das ist keine Deregulierung, sondern Testen unter strenger Aufsicht“, erklärt Bauer. Bisher gab es circa 700 Anfragen. Der FCA nutzt es: Sie lernt innovative Geschäftsmodelle kennen und kann schon im Aufbauprozess versuchen, Services für den Konsumenten sicher zu machen.

FinTechs haben die Softwareentwickler, die Banken haben die Kunden

Mit der Sandkiste auch etablierte Banken angesprochen. Und auch aus dieser Ecke sitzt natürlich jemand mit in der Diskussion. Peter Bosek von der Erste Bank prognostiziert in seiner Keynote, dass viele FinTechs die zweite und dritte Runde nicht überleben werden, weil sie davon ausgehen, dass die Kundenakquisition nix kostet. Nichtsdestotrotz gebe es einige gute und sie hätten hervorragende Softwareentwickler – das sei eher ein blinder Fleck bei den traditionellen Bankhäusern.

Innovationen sind in großen etablierten Unternehmen oft eine zarte Pflanze, die Gefahr läuft, schnell zertrampelt zu werden. Deswegen entstand das Online-Banking George in einem Extra-Hub. Und „dort sind wir komplett offen für die Kooperation mit FinTechs“, meint Bosek. Während die Bank 16 Millionen Kunden mitbringt, können FinTechs mit innovativen Softwarelösungen punkten. Beteiligen würde er sich als Bank nicht an Startups, weil er sie einerseits für überbewertet hält und andererseits zu viel Nähe eines großen Unternehmens das Startup erdrücken würde. Bosek spricht von unterschiedlichen Schrittgeschwindigkeiten und ist für Kooperation auf Augenhöhe.

Als Bank auftreten, aber das Startup-Umfeld behalten

N26, dessen COO Lorenz Jüngling als nächster spricht, hält er für eines der wenigen erstzunehmenden FinTechs. Gegründet 2013 von zwei Wienern in Österreich, ist das Unternehmen nach Berlin gewechselt und hat mittlerweile eine eigene Banklizenz. Es gäbe mittlerweile 220 Mitarbeiter, aber „keine Filialen und kein IT-System, das 30 Jahre alt ist und auf Relaunch wartet“.
Redaktionstipps

Die Organisationsform sei die eines Technologieunternehmens. „Gleichzeitig treten wir auf der Seite des Regulators als Bank auf, aber unser Umfeld bleibt dynamisch und flexibel, um wie ein Startup zu funktionieren“. Es beschränkt sich auf B2C und setzt den Fokus auf allem, was online und am Handy möglich ist. Jüngling geht es nicht um klassische Anlageprodukte. N26 vermittelt zwischen User und der Finanzdienstleistung, sieht die Transaktionssysteme der Leute und ihre Versicherungsdaten und kann sie auswerten: Was sind die Bedürfnisse des Users? Wie kann man daraus einen Wert generieren, der sich monetarisieren lässt?

Bosek ist das zu intransparent: „Eure Kooperationspartner check ich gar nicht“, sagt er. Das bringe die Kohle von großen Banken zu solchen, die keine Regeln haben.

Kritik an der Finanzmarktaufsicht

Mit konkreter Erfahrung meldet sich auch ein Teilnehmer zu Wort. Er betont den Austausch bevor es zum Regulator geht. Als er 2012 selbst zur Finanzmarktaufsicht (FMA) gegangen ist, hat er gemerkt, dass es nicht gewollt war, dass er die Zahlungslizenz bekommt. Er schätzt den Ansatz der Londoner FCA, die sich fragt: Was braucht der Kunde? und über den Ombudsmann rasch reagiert. In seinem FinTech-Unternehmen hätten die Anwälte viel abgefangen. Es geht nicht im Vorhinein zu entwickeln, was der Kunde vielleicht möchte, sondern um den flexiblen Austausch im Frühstadium. Das würde mehr helfen.

Europa punktet mit Rechtssicherheit

In punkto Rechtssicherheit hätte Europa übrigens einen Vorsprung, meint Matthias Bauer. Es sei sehr viel einfacher, verglichen mit den USA, wo man 50 verschiedene Lizenzen braucht. Da stimmt ihm der Cashpresso-Gründer Striedner zu: „Man kann darüber diskutieren, ob etwas zu viel reguliert ist, aber zumindest ist es rechtssicher.“ Das Startup möchte bewusst in Österreich verwurzelt bleiben. Er lobt die Webentwickler aus Universitäten und Fachhochschulen, sieht aber, dass die FinTech-Nische sehr kapitalintensiv ist, im Vergleich zu anderen Startups. Und das liegt gerade an der rechtlichen Beratung und den Custumer Acquisition Costs. Die Baustellen sind also schon einmal klar absteckt nach dieser Enquete.

Deine ungelesenen Artikel:
05.11.2026

Über 100.000 Downloads im Play Store: Move2pay macht Bezahlung mit Bewegung möglich

Je nach absolvierter Intensität erhalten User:innen ein Guthaben in Euro, das wiederum bei Partnershops eingelöst werden kann. Co-Founder Karim Allouche möchte die App auch auf die Bereiche Schlaf und Ernährung ausbauen. Der Launch war im März, bis heute wurde Move2pay im Play Store über 100.000-mal heruntergeladen.
/artikel/ueber-100-000-downloads-im-play-store-move2pay-macht-bezahlung-mit-bewegung-moeglich
05.11.2026

Über 100.000 Downloads im Play Store: Move2pay macht Bezahlung mit Bewegung möglich

Je nach absolvierter Intensität erhalten User:innen ein Guthaben in Euro, das wiederum bei Partnershops eingelöst werden kann. Co-Founder Karim Allouche möchte die App auch auf die Bereiche Schlaf und Ernährung ausbauen. Der Launch war im März, bis heute wurde Move2pay im Play Store über 100.000-mal heruntergeladen.
/artikel/ueber-100-000-downloads-im-play-store-move2pay-macht-bezahlung-mit-bewegung-moeglich
Die Gründer:innen Karim und Mia Allouche bei der Höhle der Löwen | (c) move2pay

Aktiv leben und dafür auch noch Rabatte bekommen: Die neue App Move2pay des Vorarlberger Unternehmens SVAX GmbH möchte einen gesunden Lebensstil belohnen. „Wir wollten mit unserem Unternehmen etwas Gutes tun und haben uns gedacht: ‚Mit welchen Problemen kämpft unsere Gesellschaft?‘ Die Antwort war der Bewegungsmangel. Das ist aktuell eine echte Pandemie“, erklärt Co-Founder Karim Allouche, der die App gemeinsam mit seiner Tochter gegründet hat. Tatsächlich betreiben laut einer Erhebung der EU 39 Prozent der Europäer nie Sport.

Move2pay sorgte zuletzt bei der „Höhle der Löwen“ für Aufsehen. Trotz verpasstem Abschluss scheint sich der Auftritt rentiert zu haben, denn die App hat eigenen Angaben zufolge innerhalb der folgenden sieben Tage stark an Downloads zugelegt, rund 260.000 Nutzer:innen sollen in dieser Zeit dazugekommen sein. Im Apple-App-Store ist auch von Platz eins vor ChatGPT und Claude die Rede. Unabhängig überprüfen konnte brutkasten diese Zahlen nicht. Jedenfalls wird die App im Play Store mit über 100.000 Downloads angegeben, ihr Launch war im März.

Bewegung als das „neue Zahlungsmittel“

Die Idee hinter der App ist simpel. Kund:innen verbinden Move2pay mit ihrer Fitnessapp und erhalten anschließend aufgrund ihrer körperlichen Belastung ein entsprechendes Guthaben. Dabei berücksichtigt die App die Herzfrequenz, die zurückgelegte Distanz und die Dauer der Belastung. Move2pay bewertet somit die Belastung für das Herz-Kreislaufsystem und nicht die erreichte Leistung. „Uns war von Anfang an wichtig, dass unsere App barrierefrei funktioniert. Auch Menschen mit Beeinträchtigungen können Move2pay verwenden und werden fair bewertet“, sagt Allouche.

Das erhaltene Guthaben wird in Euro umgewandelt. Mit dieser Gutschrift erhalten User:innen bei den 163 Partnershops wie Waterdrop oder Snocks Rabatte. „Bewegung wird somit zum neuen Zahlungsmittel“, sagt Allouche.

Ja nach Shoppartner erhält Move2pay eine Marge von 30 bis 50 Prozent, die in der Währung Euro an die User:innen weitergegeben wird. 10 Prozent der Marge verrechnet Move2pay den Kund:innen als Servicegebühr. Im Oktober kam die App so auf einen Umsatz von rund 113.000 Euro. Move2pay ist vollständig gebootstrappt.

Und was haben die Shops davon?

Für die Firmen sei Move2pay ein weiterer Marktplatz, über den sie ihre Produkte vermarkten können. Die Unternehmen hätten durch die Rabatte keine finanziellen Nachteile. Allouche sieht den Vorteil für die Shoppartner auf der psychologischen Ebene: „Wenn unsere User:innen ein Produkt erwerben, dann belohnen sie sich mit Marke XY für einen gesunden Lebensstil. Meistens kaufen unsere Kund:innen zwölf Minuten nach der letzten Aktivität. Das heißt, sie haben immer noch Endorphine im Körper und verbinden diesen Zustand mit einer Marke.“

Belohnung für ausreichend Schlaf und gesunde Ernährung

Die App soll Menschen in Zukunft nicht nur zu mehr Bewegung motivieren. „Wir möchten umfänglich Gesundheit belohnen. Wir sprechen hier von Schlaf, Ernährung und Bewegung. Das sind die drei Säulen unserer Gesundheit“, erklärt Allouche. Wer genügend schläft und ausreichend trinkt bzw. gesund isst, soll künftig auch damit sein Guthaben aufwerten können. Diese weitere Entwicklung würde nach Zusage einer angefragten FFG-Förderung von über 300.000 Euro zwölf bis 18 Monate dauern.

„Das sind herausfordernde Features, die wir bauen möchten. Wir wollen keine kommerzielle Shopping-Plattform werden, die man links, rechts, oben und unten betrügen kann“, erklärt der Co-Founder.

Börsengang 2032

Allouche und seine Tochter denken aber bereits in größeren Dimensionen. Sie wollen mit Move2pay an die Börse gehen, die selbstgesetzte Frist lautet 2032. Den Börsengang beschreibt er als „großes Ziel“ und ergänzt: „Bewegung muss auf der ganzen Welt zu einem anerkannten Zahlungsmittel werden.“ In seiner Vision soll man in Zukunft mit Move2pay auch online bezahlen können, ähnlich wie mit Klarna oder PayPal. Allouche gibt aber zu, dass dafür noch „viele Faktoren“ zusammenspielen müssen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hilfe, die FinTechs kommen! Vermessung der neuen und der alten Bankenwelt