30.01.2020

Heymoney: Allianz setzt mit Multi-Banking-App zum Rundumschlag an

Der deutsche Versicherungs-Gigant Allianz bringt mit Heymoney, einer Marke des hauseigenen "Startups" Iconic Finance, schon bald eine Multi-Banking-App auf den Markt. Die Plattform, die dank PSD2 möglich wird, ist als Angriff sowohl auf die etablierten Banken als auch auf Challenger wie N26 zu werten.
/artikel/heymoney-allianz-iconic-finance
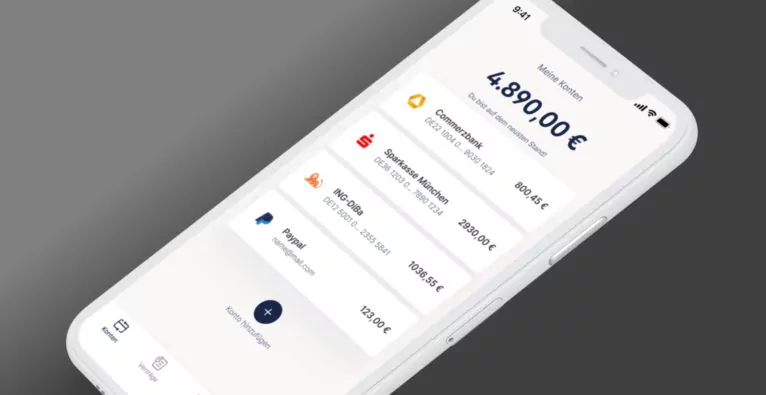
Iconic Finance: So soll die Heymoney-Multi-Banking-App der Allianz aussehen
(c) Iconic Finance (bearbeitet): So soll die Heymoney-App aussehen

Alle Bankkonten, Payment-Dienste, Versicherungen und Verträge auf einer Plattform – das will der deutsche Versicherungs-Gigant Allianz schon bald mit seiner Multi-Banking-App Heymoney bieten. Sie ist das erste Produkt des hauseigenen „Startups“ Iconic Finance, für das man sich den Abo-Alarm-Gründer Bernd Storm, der 2017 einen erfolgreichen Exit hatte und unter anderem Bits & Pretzels-Mitorganisator ist, an Bord holte.

+++ Mehr zum Thema FinTech +++

Heymoney: Übersicht und „Optimierung“ dank PSD2

Möglich wird das umfassende Service, das – kurzum – seinen Job besser machen soll als die unzähligen Einzel-Apps der Branche(n), durch die Umsetzung der PSD2-Richtlinie der EU. Erteilen die User die entsprechende Erlaubnis, darf sich Heymoney die Daten all der Finanzinstitute holen und deren Verwaltung ermöglichen. Die Multi-Banking-App soll die diversen Kontobewegungen und -stände und weitere Informationen der Kunden nicht nur abbilden. Sie soll ihnen helfen, ihre Finanzen zu „optimieren“. Sprich: Heymoney fungiert gleichzeitig indirekt auch als eine Art Vergleichsportal für die Produkte, die man bereits nutzt – auch wenn Bernd Storm von diesem Begriff gegenüber dem Handelsblatt dezidiert nichts wissen will.

Kampf um die Customer Journey

Die neue Multi-Banking-App, die noch im ersten Halbjahr 2020 gelauncht werden soll, kann also durchaus als Rundumschlag gegen die gesamte Branche gewertet werden. Den etablierten Banken nimmt man damit die Customer Journey ab und legt indirekt die Schwächen ihres Angebots offen. Das hat einen weiteren Effekt: Will man später mit einer eigenen Online-Bank starten, fällt es verhältnismäßig leicht, die ohnehin schon ongeboardeten Heymoney-Kunden von der Konkurrenz abzuwerben.

Heymoney als Konkurrenz zu N26 und Revolut?

Gleichzeitig setzt man den aufstrebenden Challenger-Banken wie N26 und Revolut – wenn die Versprechungen sich als richtig erweisen – ein in der User Experience zeitgemäßes Angebot entgegen. Gegenüber den Neo-Banken könnte man dann nicht nur mit dem Umfang der Multi-Banking-App punkten, sondern auch damit, dass kein neues Konto eröffnet werden muss. Ob die Rechnung aufgeht, wird sich freilich erst nach dem Launch zeigen.

⇒ Zur Page der neuen App (noch im Beta-Modus)

Redaktionstipps
Deine ungelesenen Artikel:
08.09.2026

3 Mrd. Euro für Mistral: Größte VC-Runde der europäischen Geschichte als Tropfen auf den heißen Stein?

Das gerade einmal drei Jahre alte französische KI-Scaleup Mistral verkündete heute seine Series-D-Finanzierungsrunde über stolze drei Milliarden Euro bei 21 Milliarden Euro Bewertung. In Europa ist es ein neuer VC-Rekord. Doch der globale Vergleich schaut für das Unternehmen nicht gut aus.
/artikel/3-mrd-euro-fuer-mistral-groesste-vc-runde-der-europaeischen-geschichte-als-tropfen-auf-den-heissen-stein
08.09.2026

3 Mrd. Euro für Mistral: Größte VC-Runde der europäischen Geschichte als Tropfen auf den heißen Stein?

Das gerade einmal drei Jahre alte französische KI-Scaleup Mistral verkündete heute seine Series-D-Finanzierungsrunde über stolze drei Milliarden Euro bei 21 Milliarden Euro Bewertung. In Europa ist es ein neuer VC-Rekord. Doch der globale Vergleich schaut für das Unternehmen nicht gut aus.
/artikel/3-mrd-euro-fuer-mistral-groesste-vc-runde-der-europaeischen-geschichte-als-tropfen-auf-den-heissen-stein
Mistral.
© LinkedIn/Canva - Arthur Mensch, Co-Founder und CEO Mistral AI.

Drei Milliarden Euro. Das ist die Summe, die der französische Anthropic- und OpenAI-Herausforderer Mistral in seiner heute verkündeten Series-D-Finanzierungsrunde aufnahm. Es ist die größte VC-Runde für ein Tech-Unternehmen in der europäischen Geschichte – und das für ein gerade einmal drei Jahre altes Unternehmen.

Den Lead in der Runde übernahm mit Samsung – wenig überraschend – ein außereuropäischer Player. Dazu kommen große US-Investoren wie PSG Equity als Co-Lead, a16z und Nvidia, aber auch eine ganze Reihe europäischer Kapitalgeber, darunter der Scaleup Europe Fund der schwedischen EQT als weiterer Co-Lead.

Keine normalen Umstände

Drei Milliarden Euro. Eine Bewertung von 21 Milliarden Euro. Das sollte unter normalen Umständen ein Garant für den großen Durchbruch sein. Zum Vergleich: Meta (damals Facebook) genügten vor seinem Börsengang insgesamt 2,27 Milliarden US-Dollar VC-Kapital, um sich im Social-Media-Wettlauf klar an die Spitze zu setzen und zum Tech-Giganten zu werden.

Doch die Umstände sind nicht normal. Der KI-Wettlauf hat die Volumina an VC-Kapital vor allem in den USA auf ein nie dagewesenes Level gehievt. Anthropic, das Unternehmen hinter Claude, hat allein in seiner Series-H-Runde im Mai dieses Jahres 65 Milliarden US-Dollar aufgenommen und steht bei einer Bewertung von 965 Milliarden Dollar. OpenAI, das Unternehmen hinter ChatGPT, hat diesen März in seiner Finanzierungsrunde sogar 122 Milliarden US-Dollar eingesammelt und steht bei einer Bewertung von 852 Milliarden Dollar.

Beim insgesamt aufgenommenen Kapital steht Mistral (ca. 6 Mrd. Euro inklusive Kredite) in einem Verhältnis von etwa 1:19 zu Anthropic (mindestens 130 Mrd. US-Dollar) und 1:26 zu OpenAI (mindestens 180 Mrd. US-Dollar). Das wird im beinharten internationalen Tech-Wettlauf vermutlich nicht ausreichen.

Digitale Souveränität als Verkaufsargument

Und das weiß man auch beim französischen Scaleup. Der größte Trumpf, den es in der Hand hat, ist, dass es aus Europa kommt. Punkten kann das Unternehmen vor allem bei den Themen Digitale Souveränität und Datensicherheit. Und das wiederum sind Fragen, die im B2B- und vor allem im öffentlichen Bereich deutlich schwerer wiegen als im B2C-Bereich, den aktuell Anthropic, OpenAI und Google dominieren.

„Während der ersten Welle der generativen KI lautete die zentrale Frage: Wer kann das leistungsstärkste Modell entwickeln? Unternehmen und Regierungen stellen sich nun eine andere Frage: „Wie können sie die Leistungsfähigkeit der KI für ihre geschäftskritischen Anforderungen nutzen, ohne die Kontrolle über die Infrastruktur und den Informationskreislauf abzugeben?“, heißt es von Mistral in der Presseaussendung zur aktuellen Kapitalrunde.

Die Frage will man freilich mit dem eigenen Produkt beantworten. „Die Nachfrage nach dieser Kombination aus Leistung, Kontrolle, Auswahlmöglichkeiten und Unabhängigkeit nimmt weltweit zu“, ist man sich sicher. Und Mistral sei das weltweit einzige KI-Unternehmen, das den gesamten Stack entwickle, der dafür erforderlich ist: „Open-Weight-Modelle, die Infrastruktur und die Rechenkapazität, auf der sie laufen, und die Produkte, mit denen sie in den Unternehmen wirksam werden“.

Ausstehender Beweis

Dass diese Argumente angesichts des europäischen Diskurses durchaus valide sind, liegt auf der Hand. Ob die Rechnung am Ende auch betriebswirtschaftlich aufgeht, steht auf einem anderen Blatt geschrieben. Mistral bekommt durch die Mega-Runde genug Luft, um sich innerhalb Europas weiterhin im öffentlichen und im Unternehmenssegment zu etablieren. Doch dass das ausreicht, um das eingesetzte Kapital (mehrfach) zurückzuspielen, muss erst bewiesen werden.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Heymoney: Allianz setzt mit Multi-Banking-App zum Rundumschlag an

Alle Bankkonten, Payment-Dienste, Versicherungen und Verträge auf einer Plattform – das will der deutsche Versicherungs-Gigant Allianz schon bald mit seiner Multi-Banking-App Heymoney bieten. Sie ist das erste Produkt des hauseigenen „Startups“ Iconic Finance, für das man sich den Abo-Alarm-Gründer Bernd Storm, der 2017 einen erfolgreichen Exit hatte und unter anderem Bits & Pretzels-Mitorganisator ist, an Bord holte. Erteilen die User die entsprechende Erlaubnis, darf sich Heymoney die Daten all der Finanzinstitute holen und deren Verwaltung ermöglichen. Die neue Multi-Banking-App, die noch im ersten Halbjahr 2020 gelauncht werden soll, kann als Rundumschlag gegen die gesamte Branche gewertet werden.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Heymoney: Allianz setzt mit Multi-Banking-App zum Rundumschlag an

Alle Bankkonten, Payment-Dienste, Versicherungen und Verträge auf einer Plattform – das will der deutsche Versicherungs-Gigant Allianz schon bald mit seiner Multi-Banking-App Heymoney bieten. Sie ist das erste Produkt des hauseigenen „Startups“ Iconic Finance, für das man sich den Abo-Alarm-Gründer Bernd Storm, der 2017 einen erfolgreichen Exit hatte und unter anderem Bits & Pretzels-Mitorganisator ist, an Bord holte. Erteilen die User die entsprechende Erlaubnis, darf sich Heymoney die Daten all der Finanzinstitute holen und deren Verwaltung ermöglichen. Die neue Multi-Banking-App, die noch im ersten Halbjahr 2020 gelauncht werden soll, kann als Rundumschlag gegen die gesamte Branche gewertet werden.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Heymoney: Allianz setzt mit Multi-Banking-App zum Rundumschlag an

Alle Bankkonten, Payment-Dienste, Versicherungen und Verträge auf einer Plattform – das will der deutsche Versicherungs-Gigant Allianz schon bald mit seiner Multi-Banking-App Heymoney bieten. Sie ist das erste Produkt des hauseigenen „Startups“ Iconic Finance, für das man sich den Abo-Alarm-Gründer Bernd Storm, der 2017 einen erfolgreichen Exit hatte und unter anderem Bits & Pretzels-Mitorganisator ist, an Bord holte. Erteilen die User die entsprechende Erlaubnis, darf sich Heymoney die Daten all der Finanzinstitute holen und deren Verwaltung ermöglichen. Die neue Multi-Banking-App, die noch im ersten Halbjahr 2020 gelauncht werden soll, kann als Rundumschlag gegen die gesamte Branche gewertet werden.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Heymoney: Allianz setzt mit Multi-Banking-App zum Rundumschlag an

Alle Bankkonten, Payment-Dienste, Versicherungen und Verträge auf einer Plattform – das will der deutsche Versicherungs-Gigant Allianz schon bald mit seiner Multi-Banking-App Heymoney bieten. Sie ist das erste Produkt des hauseigenen „Startups“ Iconic Finance, für das man sich den Abo-Alarm-Gründer Bernd Storm, der 2017 einen erfolgreichen Exit hatte und unter anderem Bits & Pretzels-Mitorganisator ist, an Bord holte. Erteilen die User die entsprechende Erlaubnis, darf sich Heymoney die Daten all der Finanzinstitute holen und deren Verwaltung ermöglichen. Die neue Multi-Banking-App, die noch im ersten Halbjahr 2020 gelauncht werden soll, kann als Rundumschlag gegen die gesamte Branche gewertet werden.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Heymoney: Allianz setzt mit Multi-Banking-App zum Rundumschlag an

Alle Bankkonten, Payment-Dienste, Versicherungen und Verträge auf einer Plattform – das will der deutsche Versicherungs-Gigant Allianz schon bald mit seiner Multi-Banking-App Heymoney bieten. Sie ist das erste Produkt des hauseigenen „Startups“ Iconic Finance, für das man sich den Abo-Alarm-Gründer Bernd Storm, der 2017 einen erfolgreichen Exit hatte und unter anderem Bits & Pretzels-Mitorganisator ist, an Bord holte. Erteilen die User die entsprechende Erlaubnis, darf sich Heymoney die Daten all der Finanzinstitute holen und deren Verwaltung ermöglichen. Die neue Multi-Banking-App, die noch im ersten Halbjahr 2020 gelauncht werden soll, kann als Rundumschlag gegen die gesamte Branche gewertet werden.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Heymoney: Allianz setzt mit Multi-Banking-App zum Rundumschlag an

Alle Bankkonten, Payment-Dienste, Versicherungen und Verträge auf einer Plattform – das will der deutsche Versicherungs-Gigant Allianz schon bald mit seiner Multi-Banking-App Heymoney bieten. Sie ist das erste Produkt des hauseigenen „Startups“ Iconic Finance, für das man sich den Abo-Alarm-Gründer Bernd Storm, der 2017 einen erfolgreichen Exit hatte und unter anderem Bits & Pretzels-Mitorganisator ist, an Bord holte. Erteilen die User die entsprechende Erlaubnis, darf sich Heymoney die Daten all der Finanzinstitute holen und deren Verwaltung ermöglichen. Die neue Multi-Banking-App, die noch im ersten Halbjahr 2020 gelauncht werden soll, kann als Rundumschlag gegen die gesamte Branche gewertet werden.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Heymoney: Allianz setzt mit Multi-Banking-App zum Rundumschlag an

Alle Bankkonten, Payment-Dienste, Versicherungen und Verträge auf einer Plattform – das will der deutsche Versicherungs-Gigant Allianz schon bald mit seiner Multi-Banking-App Heymoney bieten. Sie ist das erste Produkt des hauseigenen „Startups“ Iconic Finance, für das man sich den Abo-Alarm-Gründer Bernd Storm, der 2017 einen erfolgreichen Exit hatte und unter anderem Bits & Pretzels-Mitorganisator ist, an Bord holte. Erteilen die User die entsprechende Erlaubnis, darf sich Heymoney die Daten all der Finanzinstitute holen und deren Verwaltung ermöglichen. Die neue Multi-Banking-App, die noch im ersten Halbjahr 2020 gelauncht werden soll, kann als Rundumschlag gegen die gesamte Branche gewertet werden.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Heymoney: Allianz setzt mit Multi-Banking-App zum Rundumschlag an

Alle Bankkonten, Payment-Dienste, Versicherungen und Verträge auf einer Plattform – das will der deutsche Versicherungs-Gigant Allianz schon bald mit seiner Multi-Banking-App Heymoney bieten. Sie ist das erste Produkt des hauseigenen „Startups“ Iconic Finance, für das man sich den Abo-Alarm-Gründer Bernd Storm, der 2017 einen erfolgreichen Exit hatte und unter anderem Bits & Pretzels-Mitorganisator ist, an Bord holte. Erteilen die User die entsprechende Erlaubnis, darf sich Heymoney die Daten all der Finanzinstitute holen und deren Verwaltung ermöglichen. Die neue Multi-Banking-App, die noch im ersten Halbjahr 2020 gelauncht werden soll, kann als Rundumschlag gegen die gesamte Branche gewertet werden.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Heymoney: Allianz setzt mit Multi-Banking-App zum Rundumschlag an

Alle Bankkonten, Payment-Dienste, Versicherungen und Verträge auf einer Plattform – das will der deutsche Versicherungs-Gigant Allianz schon bald mit seiner Multi-Banking-App Heymoney bieten. Sie ist das erste Produkt des hauseigenen „Startups“ Iconic Finance, für das man sich den Abo-Alarm-Gründer Bernd Storm, der 2017 einen erfolgreichen Exit hatte und unter anderem Bits & Pretzels-Mitorganisator ist, an Bord holte. Erteilen die User die entsprechende Erlaubnis, darf sich Heymoney die Daten all der Finanzinstitute holen und deren Verwaltung ermöglichen. Die neue Multi-Banking-App, die noch im ersten Halbjahr 2020 gelauncht werden soll, kann als Rundumschlag gegen die gesamte Branche gewertet werden.
