16.03.2023

„Growth Basket“: RBI stellt 250 Mio. Euro für Kredite an Later-Stage-Startups bereit

Die "Growth Basket"-Kredite bis zu 15 Mio. Euro erfordern zwar keine Sicherheiten, die RBI ist bei der Auswahl der Startups aber anspruchsvoll.
/artikel/growth-basket-rbi-startup-kredite
RBI Raiffeisen Bank International Growth Basket
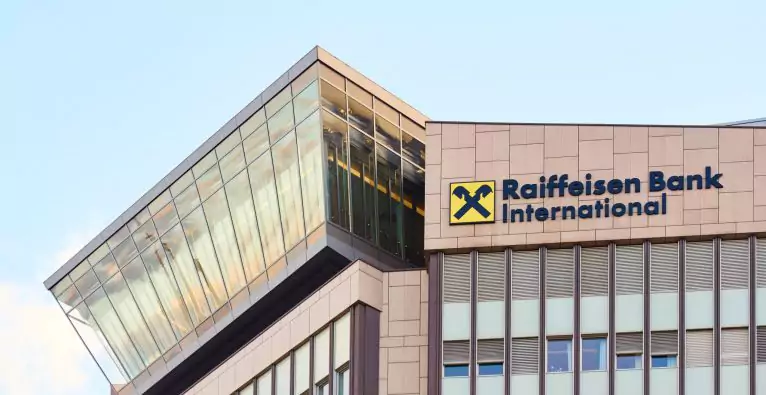
Die RBI-Zentrale in Wien | (c) Raiffeisen Bank International

Anstatt bei einem Eigenkapitalinvestment Anteile abzugeben, einfach einen Kredit bis zu 15 Millionen Euro aufnehmen, ohne dafür Sicherheiten bieten zu müssen. Auf den ersten Blick wirkt das Angebot „Growth Basket“ der Raiffeisenbank International (RBI) für Startups fast unglaublich. Ein genauerer Blick zeigt freilich: Die Großbank geht in Wirklichkeit kein allzu großes Risiko ein. Bei der Selektion der Startups, denen Kredite aus dem nun auf 250 Millionen Euro erhöhten Topf gewährt werden, ist man ziemlich anspruchsvoll.

Hohe Anforderungen für Kreditvergabe – busuu, Nuki und Storebox als „Growth Basket“-Referenzen

Konkret müssen die Unternehmen für 2022 einen Nettoumsatz von mindestens acht Millionen Euro vorweisen können und seit ihrer Gründung mindestens sechs Millionen Euro an Eigenkapital eingesammelt haben. Das Angebot richtet sich also klar an bereits etablierte Later-Stage-Startups – übrigens aus ganz Europa. Kredite gab es laut RBI bislang zum Beispiel für Staffbase, busuu, Nuki und Storebox.

„Track zum Large Corporate wesentlich klarer als bei frühphasigeren Unternehmen“

„Wir möchten mit diesem Programm die Hausbank der Marktführer von morgen werden. Bei Startups, welche die ‚ersten Stürme‘ in ihrer Unternehmensgeschichte bereits erfolgreich überstanden haben und die hohe einstellige beziehungsweise zweistellige Millionenumsätze erzielen, ist der Track zum Large Corporate wesentlich klarer als bei frühphasigeren Unternehmen“, erläutert Jörg Bartussek, Head of Digital, Corporate Customers der RBI auf Anfrage des brutkasten. Es gebe eine hohe Zahl an Startups, die diese Kriterien erfüllen und Interesse an „Growth Basket“ hätten.

Und warum die Grenze von sechs Millionen Euro eingesammelten Eigenkapitalinvestments? „Dieses Faktum beweist, dass das Startup mit seinem Business Modell und dessen Implementierung namhafte VCs überzeugen konnte. Dass jemand, der/die dieses Unternehmen und diese Branche zumindest so gut kennt wie wir, bereits viel Geld investiert hat, ist für uns ein zusätzliches Sicherheitsmerkmal. Das ist extrem wichtig, da wir ja in aller Regel keinerlei Sicherheiten für unsere Kredite nehmen“, so Bartussek.

„Growth Basket“-Kredite: Zinssatz zwischen sechs und zwölf Prozent pro Jahr

Für die „Growth Basket“-Kredite fallen dann Zinsen zwischen sechs und zwölf Prozent pro Jahr an – konkret werde das durch ein Rating ermittelt, erklärt der Banker. „Im Vergleich mit Zinssätzen für Large Corporates sind diese Raten hoch, keine Frage. Aber da all diese Startups ja Bewertungen von Dutzenden Millionen Euro und mehr anstreben – oder vielfach bereits haben, sind unsere Kreditzinsen im Vergleich zu jedem Ein-Prozent-Anteil, den Startups für andere Finanzierungen abgeben müssen, sehr günstig“. Die Erteilung der „Growth Basket“-Kredite erfolge dann dank „Fast-Track-Due-Dilligence“ und flotter KYC-Prüfung sehr schnell. „Wir konnten teilweise bereits 15 Arbeitstage nach Erstkontakt mit den Gründern auszahlen“, sagt Bartussek.

Erinnerungen an die Silicon Valley Bank?

Ob bei der Thematik nicht auch Assoziationen zur spektakulär gecrashten Silicon Valley Bank geweckt werden? „Wir arbeiten seit Monaten am ‚Growth Basket‘ und der Produktschwerpunkt sowie der Kommunikationszeitpunkt stehen schon lange fest. Dazu kommt, dass sowohl die rechtlichen Rahmenbedingungen in den USA und in Europa, das Geschäftsmodell, die Herangehensweise, die diversifizierte Kundenstruktur der RBI, das Ausmaß der Finanzierung von Tech-Unternehmen, und und und, ja auch nicht vergleichbar sind“, kommentiert der Banker.

Deine ungelesenen Artikel:
05.11.2026

Über 100.000 Downloads im Play Store: Move2pay macht Bezahlung mit Bewegung möglich

Je nach absolvierter Intensität erhalten User:innen ein Guthaben in Euro, das wiederum bei Partnershops eingelöst werden kann. Co-Founder Karim Allouche möchte die App auch auf die Bereiche Schlaf und Ernährung ausbauen. Der Launch war im März, bis heute wurde Move2pay im Play Store über 100.000-mal heruntergeladen.
/artikel/ueber-100-000-downloads-im-play-store-move2pay-macht-bezahlung-mit-bewegung-moeglich
05.11.2026

Über 100.000 Downloads im Play Store: Move2pay macht Bezahlung mit Bewegung möglich

Je nach absolvierter Intensität erhalten User:innen ein Guthaben in Euro, das wiederum bei Partnershops eingelöst werden kann. Co-Founder Karim Allouche möchte die App auch auf die Bereiche Schlaf und Ernährung ausbauen. Der Launch war im März, bis heute wurde Move2pay im Play Store über 100.000-mal heruntergeladen.
/artikel/ueber-100-000-downloads-im-play-store-move2pay-macht-bezahlung-mit-bewegung-moeglich
Die Gründer:innen Karim und Mia Allouche bei der Höhle der Löwen | (c) move2pay

Aktiv leben und dafür auch noch Rabatte bekommen: Die neue App Move2pay des Vorarlberger Unternehmens SVAX GmbH möchte einen gesunden Lebensstil belohnen. „Wir wollten mit unserem Unternehmen etwas Gutes tun und haben uns gedacht: ‚Mit welchen Problemen kämpft unsere Gesellschaft?‘ Die Antwort war der Bewegungsmangel. Das ist aktuell eine echte Pandemie“, erklärt Co-Founder Karim Allouche, der die App gemeinsam mit seiner Tochter gegründet hat. Tatsächlich betreiben laut einer Erhebung der EU 39 Prozent der Europäer nie Sport.

Move2pay sorgte zuletzt bei der „Höhle der Löwen“ für Aufsehen. Trotz verpasstem Abschluss scheint sich der Auftritt rentiert zu haben, denn die App hat eigenen Angaben zufolge innerhalb der folgenden sieben Tage stark an Downloads zugelegt, rund 260.000 Nutzer:innen sollen in dieser Zeit dazugekommen sein. Im Apple-App-Store ist auch von Platz eins vor ChatGPT und Claude die Rede. Unabhängig überprüfen konnte brutkasten diese Zahlen nicht. Jedenfalls wird die App im Play Store mit über 100.000 Downloads angegeben, ihr Launch war im März.

Bewegung als das „neue Zahlungsmittel“

Die Idee hinter der App ist simpel. Kund:innen verbinden Move2pay mit ihrer Fitnessapp und erhalten anschließend aufgrund ihrer körperlichen Belastung ein entsprechendes Guthaben. Dabei berücksichtigt die App die Herzfrequenz, die zurückgelegte Distanz und die Dauer der Belastung. Move2pay bewertet somit die Belastung für das Herz-Kreislaufsystem und nicht die erreichte Leistung. „Uns war von Anfang an wichtig, dass unsere App barrierefrei funktioniert. Auch Menschen mit Beeinträchtigungen können Move2pay verwenden und werden fair bewertet“, sagt Allouche.

Das erhaltene Guthaben wird in Euro umgewandelt. Mit dieser Gutschrift erhalten User:innen bei den 163 Partnershops wie Waterdrop oder Snocks Rabatte. „Bewegung wird somit zum neuen Zahlungsmittel“, sagt Allouche.

Ja nach Shoppartner erhält Move2pay eine Marge von 30 bis 50 Prozent, die in der Währung Euro an die User:innen weitergegeben wird. 10 Prozent der Marge verrechnet Move2pay den Kund:innen als Servicegebühr. Im Oktober kam die App so auf einen Umsatz von rund 113.000 Euro. Move2pay ist vollständig gebootstrappt.

Und was haben die Shops davon?

Für die Firmen sei Move2pay ein weiterer Marktplatz, über den sie ihre Produkte vermarkten können. Die Unternehmen hätten durch die Rabatte keine finanziellen Nachteile. Allouche sieht den Vorteil für die Shoppartner auf der psychologischen Ebene: „Wenn unsere User:innen ein Produkt erwerben, dann belohnen sie sich mit Marke XY für einen gesunden Lebensstil. Meistens kaufen unsere Kund:innen zwölf Minuten nach der letzten Aktivität. Das heißt, sie haben immer noch Endorphine im Körper und verbinden diesen Zustand mit einer Marke.“

Belohnung für ausreichend Schlaf und gesunde Ernährung

Die App soll Menschen in Zukunft nicht nur zu mehr Bewegung motivieren. „Wir möchten umfänglich Gesundheit belohnen. Wir sprechen hier von Schlaf, Ernährung und Bewegung. Das sind die drei Säulen unserer Gesundheit“, erklärt Allouche. Wer genügend schläft und ausreichend trinkt bzw. gesund isst, soll künftig auch damit sein Guthaben aufwerten können. Diese weitere Entwicklung würde nach Zusage einer angefragten FFG-Förderung von über 300.000 Euro zwölf bis 18 Monate dauern.

„Das sind herausfordernde Features, die wir bauen möchten. Wir wollen keine kommerzielle Shopping-Plattform werden, die man links, rechts, oben und unten betrügen kann“, erklärt der Co-Founder.

Börsengang 2032

Allouche und seine Tochter denken aber bereits in größeren Dimensionen. Sie wollen mit Move2pay an die Börse gehen, die selbstgesetzte Frist lautet 2032. Den Börsengang beschreibt er als „großes Ziel“ und ergänzt: „Bewegung muss auf der ganzen Welt zu einem anerkannten Zahlungsmittel werden.“ In seiner Vision soll man in Zukunft mit Move2pay auch online bezahlen können, ähnlich wie mit Klarna oder PayPal. Allouche gibt aber zu, dass dafür noch „viele Faktoren“ zusammenspielen müssen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

„Growth Basket“: RBI stellt 250 Mio. Euro für Kredite an Later-Stage-Startups bereit

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Growth Basket“: RBI stellt 250 Mio. Euro für Kredite an Later-Stage-Startups bereit

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Growth Basket“: RBI stellt 250 Mio. Euro für Kredite an Later-Stage-Startups bereit

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Growth Basket“: RBI stellt 250 Mio. Euro für Kredite an Later-Stage-Startups bereit

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Growth Basket“: RBI stellt 250 Mio. Euro für Kredite an Later-Stage-Startups bereit

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Growth Basket“: RBI stellt 250 Mio. Euro für Kredite an Later-Stage-Startups bereit

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Growth Basket“: RBI stellt 250 Mio. Euro für Kredite an Later-Stage-Startups bereit

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Growth Basket“: RBI stellt 250 Mio. Euro für Kredite an Later-Stage-Startups bereit

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Growth Basket“: RBI stellt 250 Mio. Euro für Kredite an Later-Stage-Startups bereit