09.06.2021

Gold-Experte: „Begriff ‚digitales Gold‘ für Bitcoin nicht angebracht“

Christian Brenner, Managing Director des Edelmetallhändlers philoro, spricht im brutkasten-Interview über die Parallelen zwischen Gold und Kryptowährungen, den Gold-Sparplan des Unternehmens - und warum er nicht empfehlen würde, seine gesamten Ersparnisse in Gold zu investieren.
/artikel/gold-experte-begriff-digitales-gold-fur-bitcoin-nicht-angebracht
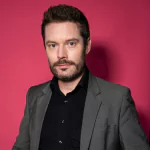
Christian Brenner von Philoro
Christian Brenner von Philoro | Foto: Philoro

Nicht unbedingt ein Zahlungsmittel, sondern eher „digitales Gold“ – diese Sichtweise auf Bitcoin hat in den vergangenenen Jahren an Popularität gewonnen. Speziell seit dem Vorjahr mehren sich die Anzeichen, dass die Kryptowährung auch für institutionelle Anleger immer interessanter wird. Wird Bitcoin damit zur Konkurrenz von Gold? Und wie betrachtet man das in der Edelmetallbranche? Darüber und über einige andere Themen haben wir mit Christian Brenner, dem Managing Director des Edelmetallhändlers philoro, gesprochen.

Viele sehen Bitcoin mittlerweile weniger als Zahlungsmittel – und eher als „digitales Gold“. Wie beurteilen Sie dies? Sehen Sie Parallelen?

Es gibt Parallelen. Sowohl Bitcoin als auch Geld sind nicht beliebig vermehrbar. Gold kann zumindest jetzt noch anonym gekauft werden und bei Kryptowährungen ist es zum Teil ähnlich gelagert. Bei Bitcoin steckt im Gegensatz zu Gold jedoch ein virtueller Wert dahinter. Damit bin ich auch schon beim wichtigsten Unterscheidungsmerkmal: Gold ist physisch real, ich kann es anfassen und daher habe ich einen emotionalen Bezug dahinter. Den Begriff „digitales Gold“ für Bitcoin finde ich nicht angebracht. Marketingtechnisch und um das Thema für die Leute einfacher aufzubereiten, mag das besser klingen. Aber es sind einfach zwei unterschiedliche Anlageformen.

Allerdings etabliert sich Bitcoin zunehmend als Assetklasse. Könnte dies auch dazu führen, dass Gelder, die sonst vielleicht in Gold gesteckt werden, in Bitcoin fließen – nicht unbedingt nur bei Privatkunden, sondern auch bei institutionellen Investoren?

Wenn etwas eine weltweit anerkannte und handelbare Währung sein soll, wie es bei Gold der Fall ist, dann muss diese stabil sein. Solange die extrem hohe Volatilität bei Kryptowährungen aber immanent ist, wird es sehr schwierig, diese auch als zuverlässig zu betrachten. Die Preisschwankungen von Bitcoin sind ein Wahnsinn. Das ist auch nicht jedermanns Sache. Da ist Gold deutlich stabiler. Und die Eigenschaft der Stabilität hat Gold über die letzten Jahrzehnte, Jahrhunderte mehrfach unter Beweis stellen können. Ich sehe Bitcoin daher nicht als Gefahr für Gold, sondern – wenn überhaupt – als Ergänzung.

Gold steht für Beständigkeit, ist vielleicht das analoge Asset schlechthin. Polemisch gefragt: Ist Gold im Zeitalter der Digitalisierung, des rasanten technologischen Fortschritts, noch zeitgemäß?

Zu unserer Kundschaft gehören sowohl institutionelle Investoren als auch Privatanleger. Wir sind in vielen Ländern vertreten, in der DACH-Region sind wir Marktführer. Ich persönlich habe über 20.000 Kundengespräche geführt. Und ich teile diese Einschätzung nicht, dass Gold altmodisch oder von gestern ist. Teilweise wird man ja auch als naiv betrachtet. Aber man muss diese Begriffe näher beleuchten: Was heißt zum Beispiel naiv? Das bedeutet für mich, dass jemand unkritisch ist. Das ist bei Goldkäufern definitiv nicht der Fall. Wenn jemand langfristig investiert und den aktuellen geldpolitischen Experimenten kritisch gegenüber eingestellt ist, ist das nicht naiv.

Daneben muss man auch das Gegenparteienrisiko betrachten, das beispielweise 2008 bei der Pleite von Lehman Brothers schlagend geworden ist. Die Bank hatte 158 Jahre Unternehmensgeschichte aufzuweisen, aber es hat genau drei Monate gedauert, bis das Vertrauen der Menschen in dieses Unternehmen verloren ging. In der dadurch ausgelösten Schockwelle musste das gesamte Finanzsystem und jede Gegenpartei hinterfragt werden.

Auf den Punkt gebracht: Aktien, Anleihen und Bankguthaben haben immer ein Gegenparteienrisiko – und Gold nicht. Daher würde ich den Begriff „naiv“ eher durch „kritisch“ ersetzen. Und wenn jemand sagt, dass Gold von gestern sei, würde ich das als Kompliment verstehen – denn für mich bedeutet das durchaus auch lebenserfahren.

Die Funktion als Wertspeicher und Inflationsschutz gilt als große Stärke von Gold. Was ist aber mit jungen Menschen, die vielleicht gerade in den Beruf eingestiegen sind und deren erste Priorität der Aufbau und noch nicht der Erhalt von Vermögen ist? Was bietet Gold für diese Zielgruppe und welchem Ausmaß sollten sie Ihrer Meinung nach in Gold investieren?

Wir sehen Gold immer als eine Versicherung und als eine Beimischung im Portfolio. In einem aktuellen Umfeld kann 10, 15, vielleicht sogar 20 Prozent von dem, was man ansparen kann, in Gold anlegen. Im Goldhandel sind Vertrauen und Werterhalt wichtig. Gold ist eine zuverlässige und stabile Anlageform. Es ist leicht zu verstehen und ich erlebe keine bösen Überraschungen, wenn ich langfristig investiere. In der Geschichte der Menschheit ist Gold noch nie wertlos geworden und man ist nicht diesen Kursschwankungen wie bei den Kryptos unterworfen. Und ich schließe eben auch das Kontrahentenrisiko aus – bei einer Aktie kann ein Unternehmen pleite gehen, bei der Anleihe ein Staat und sogar bei Bankguthaben habe ich trotz Einlagensicherung ein Kontrohentenrisiko.

Dazu kommen aber durchaus auch Wertsteigerungen. Gold hat in den vergangenen 20 Jahren gegenüber sämtlichen großen Währungen – von Euro über Dollar und Pfund bis zum Schweizer Franken – durchschnittliche Wertsteigerungen von jährlich rund 10 Prozent verzeichnet. Als Beimischung ist Gold daher meiner Meinung nach unverzichtbar.

Das heißt im Umkehrschluss, Sie würden aber jedenfalls nicht empfehlen, das gesamte Ersparte in Gold zu investieren?

Wir warnen davor, alle Eier in ein Nest zu legen. Es ist wie in der Ernährung: Wenn ich mich einseitig ernähre, wird mich mein Körper auch irgendwann abstrafen. Ein gesunder Mix ist wichtig und da kann Gold auch zum Vermögensaufbau beitragen.

Ihr Unternehmen bietet auch einen Gold-Sparplan an, bei man monatlich einen fixen Betrag investiert und jeweils den entsprechenden Gegenwert des Assets bekommt – in diesem Fall ist dies physisches Gold. Was ist der Vorteil, wenn man über einen Sparplan in Gold investiert?

Der Riesenvorteil bei dem Produkt ist der: Nehmen wir einen Kilobarren. Will man den kaufen, ist das nicht für jedermann leistbar. Es klingt paradox, aber vom Preis-Leistungsverhältnis ist das Produkt am günstigsten, weil bei der Herstellung der Goldbarren einmal in eine Form gegossen wird und der Produktsaufwand relativ gering ist. Kaufe ich einen Ein-Gramm-Barren um 50, 55 Euro, dann hab ich höhere Produktionskosten, weil immer ein Gramm geprägt werden muss, was mit einem hohen Energieaufwand verbunden ist.

Beim Gold-Sparplan kann ich für kleines Geld – schon ab 50 Euro – fast annähernd zum selben Preis investieren wie ein Großanleger. Das heißt, es findet hier eine Demokratisierung des Goldanlegens statt. Ich erwerbe für einen geringen Beitrag einen Anteil an einem Kilobarren. Auszahlen lassen kann ich mir den angesparten Betrag entweder in Cash oder in Form von Gold.

Mit dem Sparplan erziele ich außerdem den klassischen Cost-Average-Effekt. Ich investiere monatlich einen fixen Betrag und bekomme dafür den Gegenwert in Gold. Damit kaufe ich einmal zu einem bisschen höheren Preis und einmal zu einem bisschen niedrigeren, aber im Schnitt fahre ich damit günstiger – und ich muss nicht ständig kontrollieren, wo der Preis gerade steht.

Wie wird das Produkt bisher angenommen?

Wir haben kaum in Werbung für dieses Produkt investiert, aber bereits mehrere tausend Sparpläne innerhalb von einem halben Jahr abgeschlossen. Das Produkt wird vor allem von Sparern genutzt, die sich in einer Preisrange von 150 bis 200 Euro monatlich bewegen. Es gibt aber auch viele, die das Angebot in Anspruch nehmen, bereits ab 50 Euro monatlich zu investieren.

Bitcoin steht wegen seines hohen Stromverbrauchs in der Kritik. Auch bei Gold ist dies aber ein Thema. Schätzungen zufolge werden beim Abbau von einem Kilogramm Gold zwischen zwölf und 16 Tonnen CO2 freigesetzt. Wie können Anleger, denen dieses Thema wichtig ist, sichergehen, dass sie nicht klima- und umweltschädlich agieren, wenn sie in Gold investieren?

Das Thema Nachhaltigkeit ist uns bei Philoro extrem wichtig. Es ist bei Gold wie beim Fleisch: Man muss ein bisschen auf das Etikett achten. In unserem Sortiment befinden sich ausschließlich Barren, die von Herstellern kommen, die im Rahmen des „Responsible Sourcing“-Programms der London Bullion Market Association (LBMA) zertifiziert wurden und dessen Richtlinien für einen verantwortungsvollen Umgang mit Gold erfüllen. Nur Hersteller, die sich daran halten, die Anforderungen erfüllen und sich regelmäßigen Kontrollen stellen, erhalten dieses Zertifikat. Darin ist unter anderem enthalten, dass das Granulat für die Herstellung der Barren einem gewissen Qualitätsstandard entspricht, dass die Mitarbeiter fair bezahlt werden und das Umweltrichtlinien eingehalten werden.

Der Goldpreis hat im vergangenen Sommer ein Allzeithoch bei 2.063 Dollar erreicht. Im ersten Quartal 2021 ist er zwischenzeitlich wieder auf unter 1.700 Dollar gefallen, um dann wieder auf rund 1.900 Dollar zu steigen. Wie erwarten sie die Entwicklung des Goldpreises in den nächsten Monaten – auch vor dem Hintergrund der aktuellen Diskussion um einen Anstieg der Inflationsraten?

Wir gehen davon aus, dass die wegen der Coronakrise gestiegenen Staatsschulden die Inflation weiter steigen lassen werden. Dadurch wird das Niveau der Realzinsen auf Jahre hinweg, vielleicht über die gesamte Dekade, negativ bleiben. Den Begriff „positiver Zins“ kann man vielleicht sogar bald aus dem Duden streichen. Dieses Umfeld ist ein guter Nährboden für den Goldpreis. Wir erwarten in diesem Jahr definitiv noch den Sprung über die 2.000-Dollar-Marke pro Feinunze. Auch dass wir ein neues Allzeithoch erreichen, ist extrem realistisch. Wo die neue Fahnenstange gesetzt wird, dazu will ich mich aber aktuell gar nicht weit aus dem Fenster lehnen.

Disclaimer: Dieser Text sowie die Hinweise und Informationen stellen keine Steuerberatung, Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Sie dienen lediglich der persönlichen Information. Es wird keine Empfehlung für eine bestimmte Anlagestrategie abgegeben. Die Inhalte von brutkasten.com richten sich ausschließlich an natürliche Personen.

Deine ungelesenen Artikel:
28.10.2026

Scalable-Co-CEO über Österreich-Expansion: „Mit Bitpanda sehen wir wenig Überschneidung“

Seit Anfang Oktober betreibt Scalable Capital eine Bankniederlassung in Wien und bietet damit steuereinfaches Investieren in Österreich an. Im Interview spricht Co-CEO Erik Podzuweit über die Ziele im heimischen Markt, das Zukunftsdepot und darüber, warum bereits 20.000 KI-Agenten täglich auf Scalable-Konten aktiv sind.
/artikel/scalable-capital-podzuweit-interview
28.10.2026

Scalable-Co-CEO über Österreich-Expansion: „Mit Bitpanda sehen wir wenig Überschneidung“

Seit Anfang Oktober betreibt Scalable Capital eine Bankniederlassung in Wien und bietet damit steuereinfaches Investieren in Österreich an. Im Interview spricht Co-CEO Erik Podzuweit über die Ziele im heimischen Markt, das Zukunftsdepot und darüber, warum bereits 20.000 KI-Agenten täglich auf Scalable-Konten aktiv sind.
/artikel/scalable-capital-podzuweit-interview
Scalable-Capital-Co-CEO Erik Podzuweit beim Interview in Wien | Foto: brutkasten

Die Münchner Banking- und Investmentplattform Scalable Capital verwaltet mittlerweile über 60 Milliarden Euro an Kundenvermögen. Seit Anfang Oktober hat das Unternehmen eine offizielle Bankniederlassung in Wien, damit können österreichische Kund:innen erstmals steuereinfach investieren. Das bedeutet: Scalable führt die Kapitalertragsteuer (KESt) auf Gewinne, Dividenden und Zinsen automatisch an das Finanzamt ab, Anleger:innen müssen ihre Kapitalerträge also nicht mehr selbst in der Steuererklärung angeben. Co-Founder und Co-CEO Erik Podzuweit war zum Start in Wien. brutkasten traf ihn zum Gespräch über die Expansionspläne, den Mitbewerb und seine Vision vom „Finanzcoach in der Tasche“.


brutkasten: Scalable Capital war in Österreich schon länger aktiv, seit Anfang Oktober gibt es eine Bankniederlassung in Wien. Warum gerade jetzt?

Erik Podzuweit: Wir sind als App auf den Systemen einer anderen Bank gestartet und haben in den letzten Jahren unsere gesamte technische Infrastruktur selbst entwickelt und vertikalisiert: mit eigenem Kernbankensystem, eigenem Market Making über einen Handelsplatz, den wir gemeinsam mit der Börse Hannover betreiben, sowie eigener Konto- und Depotführung. Diese Plattform können wir jetzt nutzen, um viel schneller und flexibler in andere Länder wie Österreich zu gehen.

Man konnte schon vor Jahren als Österreicher Kunde werden, aber nicht steuereinfach. Dafür mussten wir zwei Dinge tun: eine offizielle Bankniederlassung gründen, wie wir es auch vor kurzem in Italien getan haben, und die Steuersoftware entweder einkaufen oder selbst bauen. Für Österreich haben wir sie selbst gebaut. Dank moderner KI-Anwendungen geht das heute extrem effizient im eigenen Haus. Das waren die letzten Schritte zu einem massentauglichen Produkt in Österreich. Jetzt bauen wir das lokale Team weiter aus und fahren das Marketing hoch. Ab Mitte Oktober werden wir in ganz Österreich mit Werbung deutlich präsenter sein. Und es kommen weitere Produkte: im November Festgeld und später ein Kreditangebot.

Wie wollt ihr in die breite Masse gehen? Anbieter wie Bitpanda setzen stark auf Sportsponsoring.

Wir setzen sehr stark auf Außenwerbung, parallel spielen wir die ganze Klaviatur des Online-Marketings. Sportsponsoring machen wir nur in kleinem Umfang, da gibt es viele Streuverluste. Und wir sind in einem zyklischen Markt: Bei volatilen Börsen muss man das Marketing zurückfahren können. Bei Krypto hat man das gesehen, da ist das Handelsvolumen eingebrochen, und es war schwer, aus mehrjährigen Verträgen wieder rauszukommen.

Welche Zielgruppe sprecht ihr in Österreich an?

Vor ein paar Jahren waren wir viel nischiger. Unsere klassische Kundschaft waren die sogenannten Smart Busy Professionals: Menschen, die noch nicht zwangsläufig reich sind, aber gut ausgebildet, mit gutem Einkommen, oft städtisch, die in der Wirtschaft oder als Programmierer arbeiten. Bei einer klassischen Bank fallen diese Kundinnen und Kunden oft durchs Raster: Sie passen noch nicht ins Private Banking, sind aber auch keine Retailkunden, denen man irgendeinen Fonds verkauft. Mit der Zeit werden sie immer attraktiver. Heute gehen wir eine viel breitere Masse an. Neben dem Investieren haben wir mit Tagesgeld und Festgeld auch den Bereich Sparen. 2,6 Prozent Zinsen versteht jeder. Damit gewinnt man auch Kunden, die wenig Risiko wollen oder in Rente sind, und zwar von klassischen Banken. Die Smart Busy Professionals kommen eher von anderen Online-Banken zu uns.

Wer ist euer direkter Mitbewerber?

Mit Bitpanda sehen wir wenig Überschneidung. Wir haben ein Kryptoangebot, Bitpanda hat ein Aktienangebot, aber das sind zwei getrennte Welten. Dann schon eher alle Banken. Wenn man aber auf Preis, Zins, Gebühren und das Nutzererlebnis schaut, sind die klassischen Banken keine direkte Konkurrenz für uns. Der direkteste Mitbewerber ist Trade Republic. Aber es gibt Unterschiede im Preismodell und bei den Zinsen. Unser Zins ist etwas besser. Wir liegen bei 2,6 Prozent versus 2,5 Prozent.

Warum braucht es ein lokales Team in Wien, wenn Geldanlage ein globales Geschäft ist?

Wenn ein österreichischer Kunde eine Tesla-Aktie kauft, ist das dieselbe Aktie wie für einen italienischen Kunden. Aber im Kundengeschäft braucht man lokale Präsenz. Auch BlackRock hat ein Büro in Wien und eins in Mailand, man kann Europa nicht allein aus New York steuern, und wir nicht allein aus München. Die regionalen Unterschiede liegen vor allem auf der Steuerseite. Jetzt fangen auch einzelne Staaten der EU an, gezielte steuerliche Anreize und Zuschüsse zum Investieren zu geben. In Deutschland kommt das Altersvorsorgedepot, in Österreich wird das Zukunftsdepot diskutiert. Da muss man die Entscheidungen nah verfolgen und ein lokales Produkt bauen. Sobald das Zukunftsdepot kommt, werden wir es maßgeschneidert in Österreich anbieten.

Welche Ziele habt ihr euch für Österreich gesetzt?

Der österreichische Markt ist zwar kleiner als der deutsche, aber die durchschnittlichen Depotgrößen sind hier sogar etwas höher. Ziel ist es, in den nächsten Jahren ein Kundenvolumen von zehn bis zwanzig Milliarden Euro in Österreich aufzubauen. Aktuell liegen wir bei über 60 Milliarden auf der gesamten Plattform. In vier bis sechs Jahren soll die Hälfte des Kundenstamms von außerhalb Deutschlands kommen. Dabei sind wir klar auf Europa fokussiert, eine Expansion darüber hinaus planen wir nicht.

Ihr habt Agentic Investing eingeführt. Was ist die Idee, und wer nutzt das?

Wir haben zwei Schnittstellen geöffnet – technisch nennt sich die eine CLI (Command Line Interface) und die andere MCP (Model Context Protocol). Über die erste kann ein Kunde seine eigene KI-Anwendung anschließen. Über die MCP-Schnittstelle können auch Leute ohne Programmierkenntnisse in wenigen Minuten beispielsweise ChatGPT oder Claude mit ihrem Scalable-Konto verknüpfen. Man stellt die Freiheitsgrade ein: Im Read-Only-Modus sieht und analysiert der Agent das Portfolio, erstellt Charts oder aggregiert Newsfeeds. Wer möchte, kann ihn aber auch bis zum Ausführen von Trades und Trading-Strategien freischalten. Geblockt ist aus Sicherheitsgründen jede Zahlung, es kann nie Geld abfließen. Das Feature ist vor ein paar Wochen gestartet, die ersten 20.000 Agenten sind täglich aktiv. Noch nutzt es eher die technologieaffine Kundschaft, vor allem für Portfolioanalysen, manche fahren aber bereits aktive Strategien.

Und die Zukunft?

Ich erwarte nicht, dass jeder Kunde komplexe Trading-Strategien umsetzt, das macht für die meisten auch gar keinen Sinn. Die Vision ist eine Welt, in der jeder einen persönlichen Agenten hat. Der sagt nicht nur, dein Konto bei Bank XY hat zu wenig Zinsen, sondern eröffnet direkt ein Konto und Depot bei Scalable. Man sagt: “Ich habe zehn Euro im Monat übrig und möchte mit mittlerem Risiko anlegen” und der Agent sucht die passenden ETFs heraus und setzt einen Sparplan auf. Der Anspruch ist dabei nicht die zusätzliche Rendite, sondern dass der Zugang zum Kapitalmarkt einfacher wird. 80 Prozent der Menschen haben noch nie investiert. Ein Finanzcoach in der Tasche, der auch aktiv werden kann, das ist die Zukunft der Geldanlage. Das kommt nicht von heute auf morgen, aber in den nächsten Jahren. Private Geldanlage ist im Aufwind, Anbieter wie wir senken Hürden und Gebühren, und jetzt kommt KI dazu. Das ist ein ideales Zusammenspiel.


Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Gold-Experte: „Begriff ‚digitales Gold‘ für Bitcoin nicht angebracht“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Gold-Experte: „Begriff ‚digitales Gold‘ für Bitcoin nicht angebracht“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Gold-Experte: „Begriff ‚digitales Gold‘ für Bitcoin nicht angebracht“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Gold-Experte: „Begriff ‚digitales Gold‘ für Bitcoin nicht angebracht“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Gold-Experte: „Begriff ‚digitales Gold‘ für Bitcoin nicht angebracht“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Gold-Experte: „Begriff ‚digitales Gold‘ für Bitcoin nicht angebracht“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Gold-Experte: „Begriff ‚digitales Gold‘ für Bitcoin nicht angebracht“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Gold-Experte: „Begriff ‚digitales Gold‘ für Bitcoin nicht angebracht“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Gold-Experte: „Begriff ‚digitales Gold‘ für Bitcoin nicht angebracht“