21.03.2018

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

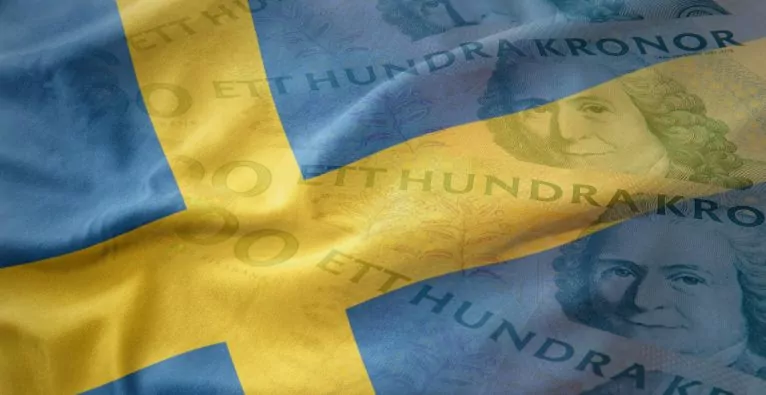
Manchen in Schweden geht der Krieg gegen das Bargeld zu weit. Trotz aller technischer Innovationen kommen jetzt Nachteile ans Licht. Selbst die Notenbank wird nervös. Teil zwei einer Miniserie zu Geld & Krypto.
/artikel/geld-krypto-2-bargeldaufstand-im-hohen-norden

Vorwort: Der Erfolg von Bitcoin und anderen Kryptowährungen hat die Notenbanker weltweit wachgerüttelt. Viele schreien nach Regulierung – und die wird es geben. Aber andere fragen sich, wie staatliches Geld in dieser neuen Welt auszusehen hat, welche Vorteile Blockchain, Distributed Ledger und digitales Geld bringen können. Die meisten dieser Überlegungen sind noch oberflächlich, auch wenn die Medien gerne behaupten: „Land XYZ bastel am Bitcoin-Killer“. Aber tatsächlich haben diese neuen Technologien das Zeug dazu, unser Geldsystem massiv zu verändern. Die Tools, die jetzt geschaffen werden, können für Notenbanken sehr nützlich sein. Bitcoin ist der Stein des Anstoßes, aber für Zentralbanken nur mäßig relevant. Vielmehr geht es darum, das Verhältnis zwischen Währungshütern, Geschäftsbanken und Öffentlichkeit neu zu verhandeln. Ein Mikrokosmos für diese Entwicklungen ist Schweden. In dieser Miniserie zu Geld & Krypto beleuchten wir, wohin die Reise gehen könnte.

+++ Geld & Krypto 1: Schweden spart das Bargeld ein +++


Die Banken ziehen in den Krieg

Im ersten Teil dieser Serie haben wir erfahren, wie das Verschwinden des Bargeldes aus der schwedischen Gesellschaft begonnen hat. Die Notenbank hatte die teure Bargeldlogistik Ende der 1990er-Jahre an Post und Geschäftsbanken übertragen – um Geld zu sparen.

Was die Notenbank aber übersehen hatte: Die Post stand Ende der 1990er-Jahre auch unter enormen Kostendruck und mußte sparen. Nach den Filialen der Notenbank wurden auch viele Filialen der Post geschlossen. Plötzlich sind die großen Banken auf der Aufgabe sitzen geblieben, die Bargeldlogistik zu übernehmen. Das war der Beginn des Krieges gegen das Bargeld in Schweden. Die Banken hatten schlicht keine Lust, die Kosten für die Bargeldversorgung dauerhaft zu übernehmen. Überfälle, Terror, Geldwäsche, Krankheiten, Umweltschutz: Die PR-Leute von Banken und Kreditkartenunternehmen haben sich in den vergangenen 20 Jahren eine ganze Reihe an Gründen einfallen lassen, warum das Bargeld weg muss.

Der ehemalige Chef der Reichspolizeibehörde Björn Eriksson hat die Methoden der Banken in einem Paper 2014 erstmals zusammengefasst. Es ist eine Abrechnung geworden. Eriksson gilt heute als Galionsfigur des so genannten „Bargeldaufstandes“, der jetzt um die letzten Reste der Bargeld-Infrastruktur kämpft. Unterstützt wird er etwa durch den Pensionistenverband, dessen Mitglieder im Gegensatz zu ihren Enkeln noch stark auf Bargeld vertrauen. Ikone der Bargeldgegner ist übrigens Björn Ulvaeus, der ehemalige Sänger der Popband ABBA. Dessen ABBA-Museum wurde früher von Mastercard mitfinanziert.

Plötzlich können die Banken innovativ sein

Für die großen Banken des Landes hat Bargeld nur Nachteile und seine Verdrängung nur Vorteile. Digitales Geld führt eher dazu, dass ein Kunde sich verschuldet. Die Schweden haben das Angebot dankend angenommen. Freilich ist die Entwicklung keineswegs nur negativ. Digitale Geldübertragung hat viele Vorteile. Die Banken haben es auch geschafft, eine App zu entwickeln, die es anderswo so noch nicht gibt: Swish erlaubt es den Schweden, Sofortüberweisungen für den Zahlungsverkehr zu tätigen – gratis und über Bankgrenzen hinweg. Swish hat den ohnehin fortschrittsgläubigen Schweden enorm erleichtert, sich vom Bargeld zu verabschieden. Dass es diese eigentlich simple App zwar in Schweden gibt, nicht aber in Österreich oder Deutschland, zeigt auch, wie selektiv der Finanzsektor mit Innovationen umgeht.

In Europa können wir ein ähnliches Beispiel beobachten. Im Eurosystem sollen noch heuer Sofortüberweisungen über Banken- und Landesgrenzen möglich sein. Das Projekt nennt sich TIPS: Target Instant Payment System. Aufgebaut auf TIPS sind ähnliche Apps wie Swish auch für den Rest Europas vorstellbar. Aber warum bringt die EZB diese Innovation erst jetzt? Weil der Druck steigt. Kryptowährungen sind gerade bei internationalen Zahlungen derzeit oft schneller als herkömmliche Systeme. Auch das internationale Konsortium Swift, das seit Jahrzehnten den globalen Zahlungsverkehr der Banken regelt, will schon bald die Transaktionen beschleunigen und die Spesen senken.

Beim Bettler mit App zahlen

Zurück nach Schweden: Swish wurde entwickelt, um das Bargeld zu verdrängen und Kosten in der Logistik zu sparen. Das hat sich für die schwedischen Banken ausgezahlt. Gerade nach der Finanzkrise greifen die Menschen weltweit eigentlich wieder verstärkt zu Bargeld. Weil es auf der Bank keine Zinsen mehr gibt und man sich mancherorts generell Sorgen um die Stabilität des Bankensystems machen muss, wird dieses Bargeld auch verstärkt gehortet.

Als einziges Land auf der Welt geht Schweden einen anderen Weg. Dort ist es schon seit Jahren illegal, Bargeld in Schließfächern zu bunkern. Auch die Zahl der Bankomaten geht immer weiter zurück. Kurz: Die Banken tun alles, um den Menschen den Zugang zum Bargeld so schwer wie möglich zu machen. Gleichzeitig wird das Bezahlen ohne Bargeld immer einfacher und günstiger. Sogar beim Bettler oder in der Kirche können die Schweden bargeldfrei bezahlen.

Die Notenbank versteht die Aufständischen

Aber nicht nur Eriksson und den Pensionisten geht die Entwicklung viel zu schnell. Ökonomen befürchten negative Effekte auf strukturell ohnehin schwache Regionen: manche Geschäfte sperren lieber zu, als auf teure technische Infrastruktur umzurüsten. Sicherheitsexperten warnen vor Hackern, die die schwedische Infrastruktur angreifen könnten. Mit jedem Stromausfall wird die Debatte angeheizt. Dazu kommt die Sorge um die Schwachen der Gesellschaft, die Armen und die Migranten. Wer neu in ein Land kommt hat nicht sofort ein Konto. Und was ist mit den Touristen, die Geld ins Land bringen sollen? Freilich ist die Darstellung vom völlig bargeldfreien Schweden in den internationalen Medien überzogen. Noch ist es durchaus möglich, auch mit Scheinen zu bezahlen.

Aber auch die Notenbank wird jetzt nervös und stellt sich demonstrativ gegen einen weiteren Rückbau der Bargeld-Infrastruktur. Man will die Banken dazu zwingen, Bargeld anzunehmen – nachdem man sie jahrelang hat gewähren lassen. Bis Sommer soll ein Bericht zur Lage erstellt werden. Und dann gibt es noch die E-Krona. Kein Land der Welt ist in der Frage einer „staatlichen Kryptowährung“ so weit wie Schweden. Das hängt direkt mit dem Kampf gegen das Bargeld zusammen. Mehr dazu in Teil drei dieser Miniserie.

+++ N26 auf dem Weg zum Unicorn: 160 Mio. US-Dollar Investment +++

Deine ungelesenen Artikel:
13.10.2026

New Yorker Bürgermeister Mamdani verschenkt 10.000 Freikarten für Metropolitan Opera über App: Technologie aus Wien

Die Met-Opera-App basiert auf der Technologie des Wiener Unternehmens easy-connect und ist der digitale Kanal der Initiative „Opera for All“, die sich an neues Publikum richtet. Über die App lassen sich Tickets kaufen, an einer Ticket-Lotterie teilnehmen und Ausweise digital prüfen.
/artikel/new-yorker-buergermeister-mamdani-verschenkt-10-000-freikarten-fuer-metropolitan-opera-ueber-app-technologie-aus-wien
easy-connect, mamdani, Metropolitan Opera, Met, NY
© Laura Böhler - Gerald Stockinger (l.)(Co-Founder & CTO) und Wolfgang Graf (Co-Founder & CEO).

Die Metropolitan Opera und New Yorks Bürgermeister Zohran Mamdani kündigten Ende September eine Initiative an: In der Saison 2026/27 gibt die Met jeden Monat 10.000 Karten an New Yorker:innen frei, die seit 2019 kein Met-Ticket gekauft haben. Das sind rund zehn Prozent aller Tickets der Saison. Das Unternehmen easy-connect aus Wien liefert dafür die Technologie, wie dieses heute bekanntgab.

easy-connect in New York

Die Tickets werden über die bestehende digitale Lotterie in der App vergeben: Dazu müssen Nutzer:innen ihren Ausweis für die Berechtigungsprüfung in der App hochladen und sich für eine Vorstellung zur Lotterie anmelden. Von einem möglichen Gewinn erfahren sie per Push-Nachricht – und erhalten das Ticket direkt am Handy. Das Besondere daran: So kann die Met auch jene Teilnehmer:innen erneut ansprechen, die bei der Lotterie nicht gewinnen.

„Mit Opera for All wollten wir es New Yorker:innen in allen fünf Stadtbezirken leicht machen, die Met zu entdecken – und sie persönlich bei uns willkommen heißen. Weil Lotterie und Ausweisprüfung bereits in der App, die wir auch für unsere Rush-Tickets nutzen, verfügbar waren, ging es bemerkenswert schnell von der Idee zum Start – und das in der Größenordnung, die diese ambitionierte Initiative gebraucht hat. Möglich war das dank unserer Zusammenarbeit mit dem innovativen und flexiblen Team von easy-connect, das uns bei jedem Schritt begleitet hat, vom Design bis zur Umsetzung“, sagt Gillian Brierley, Chief Audiences, Marketing, and Communications Officer der Metropolitan Opera.

Bürgermeister Mamdani über „Opera for All“

Das Modell lässt sich auf viele Kulturbetriebe übertragen. Seit 2024 vergibt die Met über eine Lotterie in der App vergünstigte Tickets für 25 Dollar. Mehr als 550.000-mal haben Menschen seither bei der Verlosung mitgemacht, mehr als die Hälfte der App-Nutzer:innen ist unter 40 Jahren alt – und trotzdem sind rund vier von fünf Tickets, die in der App gekauft werden, ganz reguläre (Vollpreis-)Karten. Für viele Menschen stelle die Lotterie den ersten Schritt ins Haus dar.

Denn wer sich in der App anmeldet, sei für die Met kein:e Unbekannte:r mehr. Wer bei der Lotterie nicht gewinnt, bekommt automatisch ein passendes Angebot für ein reguläres Ticket. Im deutschsprachigen Raum gibt es ebenfalls solche Modelle und Initiativen, um kulturelle Teilhabe über alle Besuchergruppen hinweg zu ermöglichen, unabhängig von Herkunft oder finanziellen Möglichkeiten. Zum Beispiel am Opernhaus Zürich mit einer Ticket-Lotterie und der digitalen Prüfung der „KulturLegi-Berechtigung“ für Menschen mit geringem Einkommen, direkt in der App.

„Stammpublikum entwickeln“

„Kultur einfacher zugänglich zu machen, war von Anfang an unser Anspruch. Nun macht es uns besonders stolz, dass die Technologie hinter einem Programm dieser Größenordnung aus Wien kommt“, sagt Wolfgang Graf, Co-Founder & CEO von easy-connect, der das Unternehmen gemeinsam mit Gerald Stockinger gegründet hat. „Drei von vier Erstbesucher:innen kommen nie wieder. Mit einer eigenen App können Häuser das ändern: Menschen zum ersten Mal hereinholen, sie persönlich ansprechen und daraus Stammpublikum entwickeln. Am Ende des Tages geht es darum, möglichst viele Menschen für Kunst und Kultur zu begeistern. Und was in New York funktioniert, funktioniert genauso in Wien, Zürich oder Berlin.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden