02.01.2024

Noch mehrere Start-Schwierigkeiten nach der FlexCo-Einführung

Die ersten FlexCos befinden sich in Gründung. Ganz flüssig geht es aber noch nicht. Startup-Anwalt Keyvan Rastegar erklärte uns, woran es hakt.
/artikel/flexco-einfuehrung-start-schwierigkeiten
Keyvan Rastegar zur FlexCo | (c) Armin Muratovic
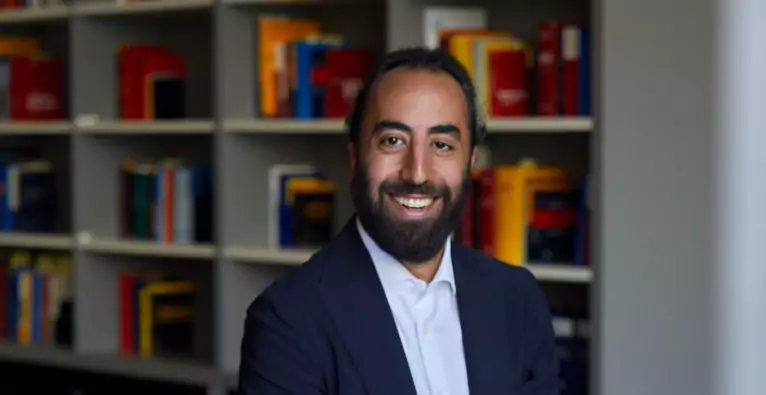
Keyvan Rastegar | (c) Armin Muratovic

Seit 1. Jänner gibt es in Österreich mit der FlexKapG bzw. FlexCo bekanntlich eine neue Gesellschaftsform. Gleich mehrere Startups wollten zur “ersten FlexCo” werden – brutkasten berichtete. Mehrere flexible Kapitalgesellschaften befinden sich also bereits in Gründung. Doch ganz reibungslos verläuft der Prozess noch nicht. Denn einige Standards stehen für die neue Rechtsform noch nicht zur Verfügung, wie Startup-Anwalt Keyvan Rastegar gegenüber brutkasten ausführt.

Rastegar: “Bin begeistert, dass es überhaupt so etwas wie einen Wettbewerb um die erste Gründung gibt”

Seine Kanzlei hatte ursprünglich gleich mehrere Gründungen umsetzen wollen, habe dann aber darauf verzichtet, das gleich am 1. Jänner zu tun, erzählt der Jurist. „Ich hatte mit den Präsident:innen einiger Handelsgerichte Rücksprache gehalten und bin zum Entschluss gelangt, dass es sinnvoller ist, noch ein wenig zuzuwarten, um dem System Zeit zu geben, die notwendigen technischen und personellen Vorkehrungen zu treffen“, so Rastegar.

Doch er räumt ein: „Fairerweise muss man sagen, dass das GesRÄG 2023 erst im Dezember im Parlament beschlossen wurde, weshalb zum Inkrafttreten Anfang Jänner zumindest in der Justiz noch nicht alle Vorbereitungen getroffen sein können“. Gleichzeitig betont Rastegar, der die letzten Jahre intensiv am Reformprozess mitgearbeitet hat, das Positive: „Ich bin begeistert, dass es überhaupt so etwas wie einen Wettbewerb um die erste Gründung gibt. Das ist ein perfektes Signal an die Politik, dass ihre Bemühungen von Tag Eins an fruchten und die Richtung dieser Reform stimmt.“

“Strukturierter Antrag” und “vereinfachte Gründung” bei FlexCo noch nicht möglich

Kurzfristig braucht es laut dem Startup-Anwalt noch einiges. “Der Gesetzgeber hat trotz Bitte des OGH keine sogenannte ‘Legisvakanz’ eingeräumt. Das heißt, seit 1. Jänner sind Anträge theoretisch möglich, nur das System ist nicht darauf vorbereitet”, erklärt Rastegar. Der sogenannte “strukturierte Antrag”, der für andere Gründungen eingeführt wurde, sei etwa bei der FlexCo noch nicht möglich. Auch die “vereinfachte Gründung” über das Unternehmensserviceportal ist technisch derzeit noch nicht eingerichtet.

“Banken haben den Reformprozess auch weitestgehend verschlafen”

Auch die entsprechenden Neugründungsformulare der Wirtschaftskammer werden erst dieser Tage erwartet. “Ein weiterer Punkt ist, dass die Banken den Reformprozess auch weitestgehend verschlafen haben und noch kaum FlexCo-Konten anbieten, weshalb man beim Gründen das Geld vorerst am Treuhandkonto eines Notars hinterlegen muss. Damit ist die Gründung zwar ermöglicht, aber trotzdem benötigt man nachher ein normales Geschäftskonto bei der Bank, ist also keinen Schritt weiter”, erläutert Rastegar.

Rastegar sieht grundlegend Reformbedarf beim Firmenbuchverfahren

„Ich bin zuversichtlich, dass die Rechtspflegerschaft jetzt schnell auf die Novellen reagieren wird, damit die entsprechenden Dienste am Markt serviceorientiert zur Verfügung stehen können“, meint der Anwalt. Im Reformprozess sei auch deutlich geworden, dass das Firmenbuchverfahren grundlegend reformiert gehöre, da es nicht auf eine moderne Wirtschaft ausgelegt sei: „Verfahren dauern beliebig lange, sind oft uneinheitlich und letztlich fehlt für Gründer:innen und Investor:innen effektiver Schutz gegen Verzögerungen, Fehlentscheidungen und leider auch Willkür“, so Rastegar. 

„Es ist ein schwerer Standortnachteil, dass nur in Österreich beinahe sämtliche unternehmerischen Entscheidung, auch lange nach der Gründung, einer hundertprozentigen gerichtlichen Vorab-Prüfung unterworfen werden. Das ist international unüblich, inhaltlich sachfremd und gehört dringend reformiert“, so der Anwalt. „Wir wissen alle, dass diese Reform nur ein erster Schritt in die richtige Richtung ist.“

Rechts-Kommentar soll Klarheit zur FlexCo schaffen

Obwohl er auf FlexCo-Gründungen am 1. Jänner verzichtete, beschäftigte die neue Gesellschaftsform Rastegar übrigens in den Tagen zwischen Weihnachten und Silvester intensiv, wie er erzählt: “Wir haben über die Feiertage unsere Energie darauf konzentriert, den ersten Kommentar, den FlexKapGG-ON im Manz Verlag, fertigzustellen, um möglichst rasch bei den Anwendern und den Firmenbuchgerichten Klarheit und Rechtssicherheit zu schaffen.”

Deine ungelesenen Artikel:
28.10.2026

Scalable-Co-CEO über Österreich-Expansion: „Mit Bitpanda sehen wir wenig Überschneidung“

Seit Anfang Oktober betreibt Scalable Capital eine Bankniederlassung in Wien und bietet damit steuereinfaches Investieren in Österreich an. Im Interview spricht Co-CEO Erik Podzuweit über die Ziele im heimischen Markt, das Zukunftsdepot und darüber, warum bereits 20.000 KI-Agenten täglich auf Scalable-Konten aktiv sind.
/artikel/scalable-capital-podzuweit-interview
28.10.2026

Scalable-Co-CEO über Österreich-Expansion: „Mit Bitpanda sehen wir wenig Überschneidung“

Seit Anfang Oktober betreibt Scalable Capital eine Bankniederlassung in Wien und bietet damit steuereinfaches Investieren in Österreich an. Im Interview spricht Co-CEO Erik Podzuweit über die Ziele im heimischen Markt, das Zukunftsdepot und darüber, warum bereits 20.000 KI-Agenten täglich auf Scalable-Konten aktiv sind.
/artikel/scalable-capital-podzuweit-interview
Scalable-Capital-Co-CEO Erik Podzuweit beim Interview in Wien | Foto: brutkasten

Die Münchner Banking- und Investmentplattform Scalable Capital verwaltet mittlerweile über 60 Milliarden Euro an Kundenvermögen. Seit Anfang Oktober hat das Unternehmen eine offizielle Bankniederlassung in Wien, damit können österreichische Kund:innen erstmals steuereinfach investieren. Das bedeutet: Scalable führt die Kapitalertragsteuer (KESt) auf Gewinne, Dividenden und Zinsen automatisch an das Finanzamt ab, Anleger:innen müssen ihre Kapitalerträge also nicht mehr selbst in der Steuererklärung angeben. Co-Founder und Co-CEO Erik Podzuweit war zum Start in Wien. brutkasten traf ihn zum Gespräch über die Expansionspläne, den Mitbewerb und seine Vision vom „Finanzcoach in der Tasche“.


brutkasten: Scalable Capital war in Österreich schon länger aktiv, seit Anfang Oktober gibt es eine Bankniederlassung in Wien. Warum gerade jetzt?

Erik Podzuweit: Wir sind als App auf den Systemen einer anderen Bank gestartet und haben in den letzten Jahren unsere gesamte technische Infrastruktur selbst entwickelt und vertikalisiert: mit eigenem Kernbankensystem, eigenem Market Making über einen Handelsplatz, den wir gemeinsam mit der Börse Hannover betreiben, sowie eigener Konto- und Depotführung. Diese Plattform können wir jetzt nutzen, um viel schneller und flexibler in andere Länder wie Österreich zu gehen.

Man konnte schon vor Jahren als Österreicher Kunde werden, aber nicht steuereinfach. Dafür mussten wir zwei Dinge tun: eine offizielle Bankniederlassung gründen, wie wir es auch vor kurzem in Italien getan haben, und die Steuersoftware entweder einkaufen oder selbst bauen. Für Österreich haben wir sie selbst gebaut. Dank moderner KI-Anwendungen geht das heute extrem effizient im eigenen Haus. Das waren die letzten Schritte zu einem massentauglichen Produkt in Österreich. Jetzt bauen wir das lokale Team weiter aus und fahren das Marketing hoch. Ab Mitte Oktober werden wir in ganz Österreich mit Werbung deutlich präsenter sein. Und es kommen weitere Produkte: im November Festgeld und später ein Kreditangebot.

Wie wollt ihr in die breite Masse gehen? Anbieter wie Bitpanda setzen stark auf Sportsponsoring.

Wir setzen sehr stark auf Außenwerbung, parallel spielen wir die ganze Klaviatur des Online-Marketings. Sportsponsoring machen wir nur in kleinem Umfang, da gibt es viele Streuverluste. Und wir sind in einem zyklischen Markt: Bei volatilen Börsen muss man das Marketing zurückfahren können. Bei Krypto hat man das gesehen, da ist das Handelsvolumen eingebrochen, und es war schwer, aus mehrjährigen Verträgen wieder rauszukommen.

Welche Zielgruppe sprecht ihr in Österreich an?

Vor ein paar Jahren waren wir viel nischiger. Unsere klassische Kundschaft waren die sogenannten Smart Busy Professionals: Menschen, die noch nicht zwangsläufig reich sind, aber gut ausgebildet, mit gutem Einkommen, oft städtisch, die in der Wirtschaft oder als Programmierer arbeiten. Bei einer klassischen Bank fallen diese Kundinnen und Kunden oft durchs Raster: Sie passen noch nicht ins Private Banking, sind aber auch keine Retailkunden, denen man irgendeinen Fonds verkauft. Mit der Zeit werden sie immer attraktiver. Heute gehen wir eine viel breitere Masse an. Neben dem Investieren haben wir mit Tagesgeld und Festgeld auch den Bereich Sparen. 2,6 Prozent Zinsen versteht jeder. Damit gewinnt man auch Kunden, die wenig Risiko wollen oder in Rente sind, und zwar von klassischen Banken. Die Smart Busy Professionals kommen eher von anderen Online-Banken zu uns.

Wer ist euer direkter Mitbewerber?

Mit Bitpanda sehen wir wenig Überschneidung. Wir haben ein Kryptoangebot, Bitpanda hat ein Aktienangebot, aber das sind zwei getrennte Welten. Dann schon eher alle Banken. Wenn man aber auf Preis, Zins, Gebühren und das Nutzererlebnis schaut, sind die klassischen Banken keine direkte Konkurrenz für uns. Der direkteste Mitbewerber ist Trade Republic. Aber es gibt Unterschiede im Preismodell und bei den Zinsen. Unser Zins ist etwas besser. Wir liegen bei 2,6 Prozent versus 2,5 Prozent.

Warum braucht es ein lokales Team in Wien, wenn Geldanlage ein globales Geschäft ist?

Wenn ein österreichischer Kunde eine Tesla-Aktie kauft, ist das dieselbe Aktie wie für einen italienischen Kunden. Aber im Kundengeschäft braucht man lokale Präsenz. Auch BlackRock hat ein Büro in Wien und eins in Mailand, man kann Europa nicht allein aus New York steuern, und wir nicht allein aus München. Die regionalen Unterschiede liegen vor allem auf der Steuerseite. Jetzt fangen auch einzelne Staaten der EU an, gezielte steuerliche Anreize und Zuschüsse zum Investieren zu geben. In Deutschland kommt das Altersvorsorgedepot, in Österreich wird das Zukunftsdepot diskutiert. Da muss man die Entscheidungen nah verfolgen und ein lokales Produkt bauen. Sobald das Zukunftsdepot kommt, werden wir es maßgeschneidert in Österreich anbieten.

Welche Ziele habt ihr euch für Österreich gesetzt?

Der österreichische Markt ist zwar kleiner als der deutsche, aber die durchschnittlichen Depotgrößen sind hier sogar etwas höher. Ziel ist es, in den nächsten Jahren ein Kundenvolumen von zehn bis zwanzig Milliarden Euro in Österreich aufzubauen. Aktuell liegen wir bei über 60 Milliarden auf der gesamten Plattform. In vier bis sechs Jahren soll die Hälfte des Kundenstamms von außerhalb Deutschlands kommen. Dabei sind wir klar auf Europa fokussiert, eine Expansion darüber hinaus planen wir nicht.

Ihr habt Agentic Investing eingeführt. Was ist die Idee, und wer nutzt das?

Wir haben zwei Schnittstellen geöffnet – technisch nennt sich die eine CLI (Command Line Interface) und die andere MCP (Model Context Protocol). Über die erste kann ein Kunde seine eigene KI-Anwendung anschließen. Über die MCP-Schnittstelle können auch Leute ohne Programmierkenntnisse in wenigen Minuten beispielsweise ChatGPT oder Claude mit ihrem Scalable-Konto verknüpfen. Man stellt die Freiheitsgrade ein: Im Read-Only-Modus sieht und analysiert der Agent das Portfolio, erstellt Charts oder aggregiert Newsfeeds. Wer möchte, kann ihn aber auch bis zum Ausführen von Trades und Trading-Strategien freischalten. Geblockt ist aus Sicherheitsgründen jede Zahlung, es kann nie Geld abfließen. Das Feature ist vor ein paar Wochen gestartet, die ersten 20.000 Agenten sind täglich aktiv. Noch nutzt es eher die technologieaffine Kundschaft, vor allem für Portfolioanalysen, manche fahren aber bereits aktive Strategien.

Und die Zukunft?

Ich erwarte nicht, dass jeder Kunde komplexe Trading-Strategien umsetzt, das macht für die meisten auch gar keinen Sinn. Die Vision ist eine Welt, in der jeder einen persönlichen Agenten hat. Der sagt nicht nur, dein Konto bei Bank XY hat zu wenig Zinsen, sondern eröffnet direkt ein Konto und Depot bei Scalable. Man sagt: “Ich habe zehn Euro im Monat übrig und möchte mit mittlerem Risiko anlegen” und der Agent sucht die passenden ETFs heraus und setzt einen Sparplan auf. Der Anspruch ist dabei nicht die zusätzliche Rendite, sondern dass der Zugang zum Kapitalmarkt einfacher wird. 80 Prozent der Menschen haben noch nie investiert. Ein Finanzcoach in der Tasche, der auch aktiv werden kann, das ist die Zukunft der Geldanlage. Das kommt nicht von heute auf morgen, aber in den nächsten Jahren. Private Geldanlage ist im Aufwind, Anbieter wie wir senken Hürden und Gebühren, und jetzt kommt KI dazu. Das ist ein ideales Zusammenspiel.


Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Noch mehrere Start-Schwierigkeiten nach der FlexCo-Einführung

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Noch mehrere Start-Schwierigkeiten nach der FlexCo-Einführung

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Noch mehrere Start-Schwierigkeiten nach der FlexCo-Einführung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Noch mehrere Start-Schwierigkeiten nach der FlexCo-Einführung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Noch mehrere Start-Schwierigkeiten nach der FlexCo-Einführung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Noch mehrere Start-Schwierigkeiten nach der FlexCo-Einführung

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Noch mehrere Start-Schwierigkeiten nach der FlexCo-Einführung

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Noch mehrere Start-Schwierigkeiten nach der FlexCo-Einführung

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Noch mehrere Start-Schwierigkeiten nach der FlexCo-Einführung