04.12.2020

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

Die Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler erklären, was bei Fixkostenzuschuss II, degressiver Abschreibung, Investitionsprämie und Verlustrücktrag zu beachten ist.
/artikel/fixkostenzuschuss-ii-degressive-abschreibung-investitionspramie-verlustruecktrag
Deloitte-Experten zu Fixkostenzuschuss II, degressiver Abschreibung, Verlustrücktrag und Investitionsprämie
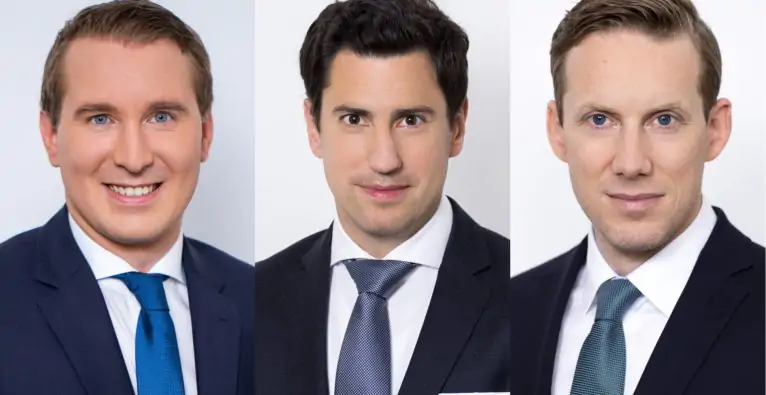
(c) Deloitte / feelimage: Die Deloitte-Experten (vlnr.) Florian Laure (Förderungen), Christian Wilplinger (Steuern) und Maximilian Weiler (Recht)
sponsored

Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist. Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure (Förderungen), Christian Wilplinger (Steuern) und Maximilian Weiler (Recht) besprochen.

Video-Talk zu Fixkostenzuschuss II, degressiver Abschreibung, Investitionsprämie, Verlustrücktrag und Umsatzersatz:

Fixkostenzuschuss II

An Phase 1 des Fixkostenzuschuss hatte es nicht wenig Kritik gegeben. In der zweiten Phase sollen die Probleme nun ausgeräumt sein. Doch was hat sich geändert und was bedeutet das für potenzielle Antragsteller? „Es gibt einige Verbesserungen im Vergleich zur Phase 1. So ist etwa bei der Höhe des Zuschusses eine Grenze von 36.000 Euro eingezogen worden, bis zu der man im Rahmen der ersten von zwei Tranchen keine Bestätigung durch einen Steuerberater oder Wirtschaftsprüfer braucht (Anm. dies war bisher nur bis 12.000 möglich). Das ist für kleine Unternehmen wichtig“, erklärt Florian Laure. Letztere könnten den Antrag für den ersten Teil des Zuschusses (bis zu 80 Prozent des Gesamtzuschusses) so einfach selbst über FinanzOnline einbringen. Eine weitere Verbesserung aus Unternehmenssicht sei die Absenkung der Umsatzausfallsgrenze von 40 Prozent auf 30 Prozent. Zudem gebe es nun keine Staffelung mehr. „Ich bekomme den Fixkostenzuschuss also in dem Ausmaß, in dem ich den Umsatzausfall nachweisen kann – sprich bis zu 100 Prozent“, erklärt der Experte. Allerdings sei die Summe aufgrund von EU-Bestimmungen mit 800.000 Euro gedeckelt, worauf auch noch andere Corona-Förderungen (insbesondere der Umsatzersatz) anzurechnen seien. Auch sei der Fixkostenbegriff im Vergleich zur ersten Phase deutlich ausgedehnt worden. Das betreffe insbesondere Abschreibungen, die nun auch darunter fallen, wie auch Finanzierungsleasingverträge.

Neue degressive Abschreibung

Stichwort Abschreibungen. Auch hier gibt es eine Corona-Maßnahme, die seit Mitte des Jahres gilt. „Die degressive Abschreibung ist eine steuerliche Incentivierung. Dabei schreibt man neue Anschaffungen nicht, wie sonst üblich, linear über die Nutzungsdauer ab, sondern man darf sie frei wählbar zu einem fixen Prozentsatz bis zu 30 Prozent abschreiben“, erklärt Christian Wilplinger. Folgerichtig mache das Instrument erst ab einer Nutzungsdauer über drei Jahre Sinn, da der Prozentsatz ja sonst ohnehin 33 Prozent oder mehr betrage. Der Prozentsatz in der degressiven Abschreibung beziehe sich immer auf den Buchwert des letzten Jahres, sodass ein nach unten gehender Abschreibungsverlauf entstehe, so Wilplinger. „Diese Beschleunigung bedeutet, dass Aufwendungen früher steuerlich geltend gemacht werden können. Dadurch sinkt der Gewinn und es fallen weniger Steuern an. Das begünstigt gewiss Investitionen bei profitablen Unternehmen“, meint der Experte. Die besagten 30 Prozent würden aber nur für bewegliche Wirtschaftsgüter gelten. Bei Gebäuden würde – auch im Zuge der Maßnahme geändert – eine Schwelle von maximal 7,5 Prozent gelten.

Investitionsprämie

Doch nicht nur steuerlich werden Investitionen Corona-bedingt incentiviert. Ein neues Förderinstrument in diesem Bereich, das der Konjunktur-Ankurbelung dienen soll, ist die Investitionsprämie. „Es handelt sich dabei um eine sieben bzw. 14 Prozent Cash-Förderung bei Investitionen, wenn zwischen August 2020 und Februar 2021 erste Maßnahmen für die Investition gesetzt werden. Bis Februar 2022 muss sie dann tatsächlich abgeschlossen sein bzw. bei Investitionen über 20 Millionen Euro bis Februar 2024“, erklärt Florian Laure. Unter die allgemeinen sieben Prozent falle „nahezu alles“ mit einigen wenigen Ausnahmen (z.B. umweltschädliche Investitionen, Unternehmens- und Beteiligungserwerbe, Grund und Boden). Um 14 Prozent Investitionsprämie zu erhalten, gibt es drei Themenbereiche: Ökologisierung, Healthcare & Life Science sowie Digitalisierung.

Verlustrücktrag

Tatsächlich denken viele Unternehmen in der Krise allerdings nicht primär an neue Investitionen, sondern überlegen zunächst, wie sie mit roten Zahlen im laufenden Geschäftsjahr umgehen können. Für jene davon, die zuvor in der Gewinnzone waren, wurde mit dem Verlustrücktrag eine Steuerbegünstigung geschaffen. „Üblicherweise kann man Verluste gegen zukünftige Gewinne rechnen und hat dann einen Vorteil (Anm. Verlustvortrag)“, erklärt Christian Wilplinger. „Das ist in der Covid-Krise für viele genau verkehrt. Unternehmen, die häufig ein sehr erfolgreiches Jahr 2019 hatten, haben jetzt Probleme“, so der Experte. Nun im Herbst stünden die Steuererklärungen für 2019 an, die häufig hohe Gewinne ausweisen würden. Hier könnten nun Verluste aus dem Jahr 2020 rückgetragen werden. Allerdings stünden die Ergebnisse aus diesem Jahr natürlich noch nicht fest. „Deswegen gibt es jetzt einen besonderen Kunstriff im Steuerrecht, nämlich, dass man jetzt schon eine Verlustrücklage – genannt ‚Covid19-Rücklage‘ – in der Steuererklärung 2019 geltend machen kann. Dazu gibt man in einem Formular den Verlust an, den man für das Jahr 2020 erwartet. Damit fällt der Gewinn im Vorjahr niedriger aus, wodurch sich die Steuer entsprechend verringert“, erklärt Wilplinger. Voraussetzung sei, dass man für 2020 keine Steuervorauszahlung geleistet habe. Zudem sei der Verlustrücktrag auf einen Betrag von bis zu fünf Millionen Euro beschränkt.

Kombinierbarkeit von Förderungen

Und wie sieht es mit der Kombinierbarkeit der behandelten Förderungen und Steuerbegünstigungen aus? „Fixkostenzuschuss und Investitionsprämie sind getrennt voneinander zu sehen und zur Gänze kombinierbar“, erklärt Florian Laure, „die Investitionsprämie ist sogar mit anderen Förderungen kombinierbar“. So sei etwa die Anschaffung eines Elektroautos zusätzlich zu 14 Prozent Investitionsprämie (unter bestimmten Voraussetzungen) mit der allgemeinen E-Mobilitätsförderung förderbar. Auch mit der degressiven Abschreibung sei die Investitionsprämie kombinierbar, ergänzt Wilplinger – mit einigen Ausnahmen bestimmter Investitionsgüter, die generell bei Abschreibungen gelten.

Haftungsfragen bei Förderungen

Und was, wenn eine der Förderungen unrechtmäßig in Anspruch genommen wird? „Es ist eine Überprüfungsstelle geschaffen worden, die nachträglich den Einsatz der Förderungen überprüfen kann“, erklärt Maximilian Weiler. Im Strafrecht gebe es vor allem zwei Tatbestände, die hier speziell relevant werden könnten. „Das ist erstens der ‚Förderungsmissbrauch‘, wenn eine erlangte Förderung zweckwidrig verwendet wird. Ab einem missbräuchlich verwendeten Betrag von 30.000 Euro ist das mit bis zu fünf Jahren Haft sanktioniert. Zweitens: Der noch schwere Tatbestand ist der Betrug. Das ist dann der Fall, wenn mit Schädigungs- und Bereicherungsvorsatz schon im Zeitpunkt der Antragstellung unter Vorspielung falscher Tatsachen die Förderung erschlichen wird, um sie zweckwidrig zu verwenden. In diesem Fall drohen ab einem Schaden von 30.000 Euro bis zu zehn Jahre Freiheitsstrafe“, so Weiler. Zudem könne es in beiden Fällen noch eine zivilrechtliche Haftung der Geschäftsführer geben. „Das ist also wirklich kein Kavaliersdelikt“. Bei einem Irrtum in der Antragsstellung drohen diese Sanktionen aber nicht, beruhigt Weiler: „Da muss es eine Vorsatz-Komponente geben. Irrtümlich falsche Berechnungen wären klassischerweise fahrlässig und würden diese Straftatbestände nicht erfüllen“.

Deine ungelesenen Artikel:
16.10.2026

Mehr Spinoffs und weniger Transfer-Personal? ECN warnt vor finanziellen Kürzungen beim Wissenstransfer

530 Startups und Spinoffs haben die Partnerhochschulen des Entrepreneurship Center Network im Vorjahr betreut, um 16 Prozent mehr als 2024. Bei der 6. ECN-Konferenz haben die Hochschulen einen Maßnahmenplan erarbeitet. Im brutkasten-Talk warnen ECN-Gründer Rudolf Dömötör und Sara Matt von der Universität Innsbruck zugleich davor, ausgerechnet jetzt beim Transfer zu kürzen.
/artikel/mehr-spinoffs-und-weniger-transfer-personal-ecn-warnt-vor-finanziellen-kuerzungen-beim-wissenstransfer
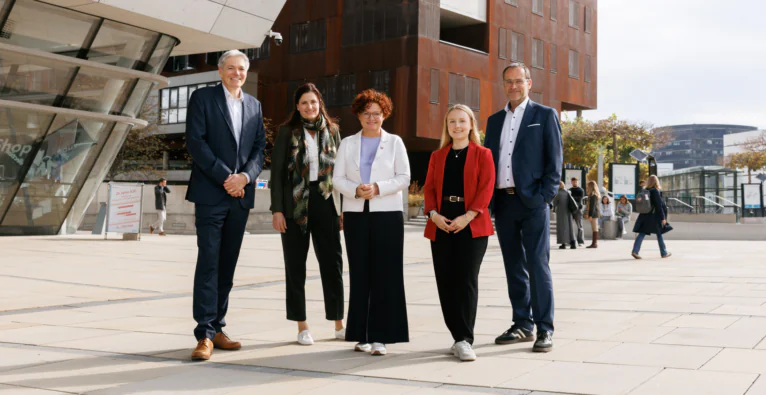
(c) Ruiz Cruz
(c) Ruiz Cruz

Zwei Tage lang haben die Entrepreneurship-Verantwortlichen der österreichischen Hochschulen am 13. und 14. Oktober an der Universität Wien und der WU Wien darüber beraten, wie Ausgründungen aus der Wissenschaft leichter gelingen können. Das Entrepreneurship Center Network (ECN), das inzwischen 36 Universitäten, Fachhochschulen und Forschungseinrichtungen verbindet, hat rund um seine sechste Konferenz auch neue Zahlen veröffentlicht: 2025 wurden 530 studentische Startups und akademische Spinoffs an den Partnerhochschulen betreut, ein Jahr davor waren es 457.

Strategiearbeit im Fokus

Auch die Konferenz selbst ist gewachsen. „Als wir 2021 die erste ECN-Konferenz hier in Wien organisiert haben, hatten wir so 25 bis 30 Teilnehmer, und heuer waren über 80 Teilnehmende dabei”, sagt Rudolf Dömötör, Direktor des WU Entrepreneurship Center und Gründer des Netzwerks, im brutkasten-Talk. Statt Keynotes und Workshops gab es heuer Strategiearbeit: In Kleingruppen wurden zuerst die größten Probleme bei Ausgründungen gesammelt, dann ein Wunschzustand formuliert und daraus Maßnahmen abgeleitet.

(c) Ruiz Cruz

Mehr Role Models?

Diskutiert wurde dabei auch, wen das Thema überhaupt erreicht. Sara Matt, Leiterin der Transferstelle Wissenschaft, Wirtschaft und Gesellschaft der Universität Innsbruck, sieht die bisherigen Role Models fast ausschließlich im MINT-Bereich. „Ganz viele helle Köpfe kommen nicht aus der Technik, sondern aus den Geistes-, Sozial- und Kulturwissenschaften. Die muss man auch abholen.“ Und nicht jede Person mit unternehmerischen Fähigkeiten müsse ein eigenes Unternehmen gründen: „Die könnten zum Beispiel Betriebsnachfolgen übernehmen oder in bestehenden Unternehmen Innovation vorantreiben.”

Im Rahmen der Konferenz wurde – in Anwesenheit von Sektionschef Elmar Pichl aus dem BMFWF – auch der neue Ausgründungsrahmen für diese sog. SHAPE-Disziplinen vorgestellt. SHAPE steht für Social Sciences, Humanities and the Arts for People and the Economy, also für Sozial-, Geistes- und Kulturwissenschaften sowie die Künste. Dieser Rahmen ergänzt den 2024 erarbeiteten Ausgründungsrahmen für den technischen und naturwissenschaftlichen Bereich.

Die Frage des Budgets?

Die Ergebnisse der Konferenz treffen auf einen schwierigen Moment. Wie sich das Universitätsbudget in den nächsten Jahren entwickelt, ist offen, mehr Geld wird es nach Einschätzung von Dömötör wohl nicht geben. Die Frage sei, wo gespart werde: bei etablierten Bereichen oder im Transfer, „der noch nicht so etabliert ist und auch keine starke Lobby in Budgetdiskussionen hat”. Das Budget sei deshalb ein Leitmotiv der Konferenz gewesen: „Was können wir tun, um dieses weiterhin zwar größer werdende, aber immer noch zarte Pflänzlein, das in den letzten fünf bis zehn Jahren entstanden ist, zu schützen?”

(c) Ruiz Cruz

Matt beobachtet die Folgen bereits. An einigen Universitäten sei das Personal im Transferbereich zurückgefahren worden. „Das finde ich einen falschen Ansatz, weil gerade jetzt müssen wir darauf achten, Innovation voranzutreiben.” Dass überall gespart werden müsse, sehe sie ein, „aber für die langfristige Sicht eines Wirtschaftsstandortes ist es nicht die richtige Entscheidung, an der Innovation zu sparen”.

Konkret bedauert Matt, dass es im Herbst keine Fellowship-Ausschreibung gab. Eine Handvoll Forscher:innen an ihrer Universität hätte gerne eingereicht. Wenn man in dieser Situation doch die akademische Karriere wähle, sei das nachvollziehbar, weil man es sich auf dem Weg dorthin kaum leisten könne, ein paar Jahre für einen unternehmerischen Versuch liegen zu lassen. Eine bei der Konferenz diskutierte Maßnahme sei deshalb ein Forschungsfreisemester, „damit diese Entscheidung nicht so früh fallen muss: Unternehmertum oder Forscherkarriere”.

Gründen soll in der akademischen Laufbahn zählen

Genau an diesem Punkt setzt der Maßnahmenplan an, den das ECN aus der Konferenz ableitet und Ende des Jahres veröffentlichen will. Gründen soll ein gleichwertiger Karriereweg werden, der auch in der akademischen Laufbahn anerkannt wird. „Kulturwandel bedarf auch der entsprechenden Incentives”, sagt Dömötör. „Wie wird es von meiner Uni gewürdigt, wenn ich gründe? Werde ich nur für die traditionellen Kernaufgaben einer Universität belohnt, Forschung und Lehre, oder wird auch die Third Mission stärker berücksichtigt?” In den letzten Jahren habe es eine positive Entwicklung gegeben, „aber da ist immer noch Luft”.

Der zweite Kernpunkt richtet sich an den Gesetzgeber: Das ECN fordert einen klaren Rechtsrahmen für Ausgründungen im Universitätsgesetz (UG) und im Fachhochschulgesetz (FHG). Dazu kommen österreichweite Standards für IP und Beteiligungen sowie Entrepreneurship Education für alle Studierenden. Die Details sollen im Plan Ende des Jahres folgen.

Verbündete in der Politik?

Unterstützung erhofft sich das ECN aus der Politik. Elisabeth Zehetner, Staatssekretärin für Energie, Startups und Tourismus im Bundesministerium für Wirtschaft, Energie und Tourismus, stellte sich bei einem Kamingespräch den Fragen der Community. Für Dömötör „ein sehr wertschätzendes Signal”. Man nehme aus dem Gespräch mit, „in ihr eine Verbündete zu haben”. Für die Änderungen an UG und FHG, die das ECN anstrebt, ist allerdings nicht ihr Ressort zuständig, sondern das Bundesministerium für Frauen, Wissenschaft und Forschung.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Förderungen, -Steuerbegünstigungen und mögliche Haftungen

  • Vor allem für kleinere Unternehmen kann es inzwischen unübersichtlich werden, welche Corona-Förderungen und Steuerbegünstigungen für sie verfügbar sind und was dabei zu beachten ist.
  • Wir haben einige für Startups besonders relevante, Fixkostenzuschuss II und Investitionsprämie auf Förderseite sowie degressive Abschreibung und Verlustrücktrag auf Steuerseite, mit den drei Deloitte-Experten Florian Laure, Christian Wilplinger und Maximilian Weiler (Recht) besprochen.