15.06.2026
BUDGET-MASSNAHMEN

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen

Die Maßnahmen rund um das zuletzt beschlossene Budget bringen auch steuerliche Neuerungen für die heimische Wirtschaft. Ein Überblick.
/artikel/firmenbewertung-gesellschafterverrechnung-koest-das-aendert-sich-bald-fuer-heimische-unternehmen
Finanzminister Markus Marterbauer bei der Budget-Rede
Finanzminister Markus Marterbauer bei der Budget-Rede | (c) Parlamentsdirektion / ​Bernadette Sattler-Remling

Wie bereits vorab von der Regierung angekündigt, bringt das vergangene Woche präsentierte Budget für die kommenden zwei Jahre auch Maßnahmen mit sich, die Unternehmen betreffen. Zu finden sind diese in der Regierungsvorlage zum Budgetbegleitgesetz 2027/28 – dieses muss noch vom Nationalrat beschlossen werden. Besonderes mediales Aufsehen hat dabei schon bislang die Staffelung der Körperschaftssteuer (KÖSt) erregt. Es gibt allerdings noch weitere Regelungen, die – auch für Startups und Scaleups – durchaus relevant sind.

Neue Spielregeln bei der Bewertung von Kapitalanteilen

Eine dieser Änderungen betrifft die steuerliche Bewertung von Kapitalanteilen. Die Steuerberatungskanzlei Ecovis in einer aktuellen Analyse festhält, kam es in der Vergangenheit aufgrund von vereinfachten Bewertungsverfahren und der Auslegung durch die Rechtsprechung häufig zu einer steuerlichen Unterbewertung von Unternehmensanteilen. Um den steuerlich relevanten Wert – den sogenannten „gemeinen Wert“ – künftig stärker an die tatsächlichen Marktverhältnisse anzunähern, sieht der Gesetzesentwurf vor, dass dieser bald auch aus einem einzelnen Verkauf abgeleitet werden darf.

Besonders bemerkenswert ist dabei laut Ecovis ein spezifisches Detail: Künftig können für die Wertermittlung auch Verkäufe herangezogen werden, die erst nach dem eigentlichen Bewertungsstichtag stattfinden. Ein solcher späterer Anteilsverkauf wird steuerrechtlich dann als „rückwirkendes Ereignis“ behandelt. Ecovis weist darauf hin, dass diese Neuregelung bereits für Vorgänge ab dem 10. Juni 2026 gelten soll und in verschiedensten Unternehmenssituationen schlagend werden kann. Explizit genannt werden dabei die Wegzugsbesteuerung, die unentgeltliche Zuwendung von Anteilen an Privatstiftungen sowie Mitarbeiterbeteiligungsprogramme. Gerade bei Letzteren könnte die neue Möglichkeit, spätere Verkäufe als Bewertungsmaßstab heranzuziehen, künftig eine wichtige Rolle in der steuerlichen Beurteilung spielen.

Striktere Regeln für Gesellschafterverrechnungskonten

Eine weitere Änderung im Entwurf betrifft den Umgang mit sogenannten Gesellschafterverrechnungskonten. In der Praxis nutzen Kapitalgesellschaften solche Konten, um kurzfristige Geldflüsse zwischen dem Unternehmen und seinen Eigentümern festzuhalten – etwa wenn sich ein Gesellschafter vorübergehend Geld auszahlt oder der Firma privat etwas vorschießt. Der neue Gesetzestext sieht vor, dass Forderungen der Gesellschaft gegenüber einer natürlichen Person als Gesellschafter künftig bis zum Ablauf des Bilanzstichtages zwingend ausgeglichen werden müssen.

Alternativ ist eine Umwandlung in eine „fremdübliche Darlehensforderung“ nötig. Das bedeutet, dass das Darlehen zu Bedingungen abgeschlossen werden muss, die auch unter unabhängigen Dritten üblich wären – etwa durch klare schriftliche Vereinbarungen hinsichtlich Verzinsung, Laufzeit und Bonität.

Ecovis warnt vor den weitreichenden Konsequenzen bei Nichtbeachtung: Wird das Konto nicht fristgerecht ausgeglichen oder formell korrekt umgewandelt, greift eine sogenannte Ausschüttungsfiktion. Der offene Betrag wird in diesem Fall am Tag nach dem Bilanzstichtag steuerrechtlich als Gewinnausschüttung an den Gesellschafter gewertet, wodurch umgehend Kapitalertragsteuer (KESt) fällig wird. Eine Entschärfung gibt es laut Gesetzestext für Gesellschafter, die am Bilanzstichtag zu mindestens zehn Prozent am Unternehmen beteiligt sind: Hier gilt die strenge Regelung erst für Forderungsbeträge, die die Schwelle von 50.000 Euro übersteigen.

Gestaffelte KÖSt

Auch bei der generellen Besteuerung der Unternehmensgewinne sieht die Regierungsvorlage eine Neugestaltung vor, die, wie erwähnt, bereits im Vorfeld umfassend diskutiert wurde. Die Körperschaftsteuer (KÖSt) wird künftig gestaffelt berechnet. Für Einkommensteile bis zu einer Million Euro bleibt es beim Steuersatz von 23 Prozent. Erwirtschaftet ein Unternehmen jedoch Einkommensteile, die über diese Grenze hinausgehen, erhöht sich der Steuersatz für diesen übersteigenden Teil auf 24 Prozent. Die Neuregelung wird erstmals auf Wirtschaftsjahre anwendbar sein, die nach dem 31. Dezember 2027 beginnen, und gilt ebenso für Unternehmensgruppen.

Ende des Steuer-Privilegs für E-Firmenautos

Ein weiteres Thema wurde ebenfalls bereits im Vorfeld breit diskutiert – angestoßen etwa durch eine Petition von Biogena-Gründer Albert Schmidbauer (brutkasten berichtete): Eine finanzielle Mehrbelastung kommt auf Angestellte und Führungskräfte zu, die ein Firmen-Elektroauto auch privat nutzen. Bisher fiel für E-Autos ohne CO2-Ausstoß kein steuerpflichtiger Sachbezug an. Dieses Privileg wird nun laut Regierungsvorlage beendet: Künftig muss ein Sachbezug versteuert werden. Ab dem Jahr 2027 werden dafür 0,375 Prozent der Anschaffungskosten (inklusive USt und NoVA) fällig, wobei ein Maximalbetrag von 180 Euro pro Monat gilt. Im Jahr 2028 wird die Steuerlast weiter angehoben: Dann sind 0,625 Prozent der Anschaffungskosten als Sachbezug anzusetzen, gedeckelt mit maximal 300 Euro monatlich.

Neue „Paketsteuer“ für den Online-Handel

Eine branchenspezifische, aber markante Neuerung, die ebenfalls für Unmut in der Startup-Szene sorgt (brutkasten berichtete) ist die Einführung eines neuen Paketsteuergesetzes. Dieses richtet sich zwar gezielt an große Versandhändler, deren Versandhandelsumsätze im Inland im vorangegangenen Wirtschaftsjahr die Grenze von 100 Millionen Euro überschritten haben, betrifft aber indirekt etwa jedes Unternehmen, das seine Produkte über Amazon und Co. verkauft. Ab Oktober 2026 müssen die großen E-Commerce-Anbieter eine Steuer von zwei Euro pro im Inland zugestelltem Paket abführen.

Einschränkung beim investitionsbedingten Gewinnfreibetrag

Auch Unternehmen, die den investitionsbedingten Gewinnfreibetrag nutzen, müssen sich auf eine deutliche Einschränkung einstellen. Laut Neuregelung sollen Investitionen in Wertpapiere zur Deckung dieses Freibetrags vorübergehend ausgesetzt werden. Konkret betrifft der geplante Ausschluss Wirtschaftsjahre, die nach dem 31. Dezember 2026 und vor dem 1. Jänner 2030 beginnen. Erst danach sollen Investitionen in Wertpapiere wieder begünstigt möglich sein. Ein kleines Trostpflaster gibt es für den Übergangszeitraum: Für bereits in der Vergangenheit getätigte, begünstigte Wertpapierinvestitionen bleibt eine sogenannte Ersatz- beziehungsweise Wertpapierersatzbeschaffung weiterhin erlaubt.

Homeoffice und digitale Arbeitsmittel

Im Bereich der Einkommensteuer bringt das Budgetbegleitgesetz zudem Anpassungen für das dezentrale Arbeiten. Ausgaben für ergonomisch geeignetes Mobiliar für einen in der Wohnung eingerichteten Arbeitsplatz – explizit genannt werden Schreibtisch, Drehstuhl und Beleuchtung – können künftig bis zu einem Höchstbetrag von insgesamt 300 Euro pro Kalenderjahr steuerlich berücksichtigt werden. Zudem wird gesetzlich festgeschrieben, dass der Wert von digitalen Arbeitsmitteln, die der Arbeitgeber seinen Angestellten unentgeltlich für die berufliche Tätigkeit überlässt, nicht zu den steuerpflichtigen Einnahmen zählt.
Deine ungelesenen Artikel:
23.10.2026

Ausgeraucht: Wie sich Philip Morris auf eine Zeit ohne Zigaretten vorbereitet

Die „Tschick“ in der Pause: Gehört sie bald der Vergangenheit an? Die EU und paradoxerweise auch Philip Morris International arbeiten seit Jahren an einer solchen Zukunft. Brutkasten besuchte eine Präsentation des Tabakriesen zu seinem Economic Footprint in der EU und fand eine Firma vor, die versucht, sich mit allen Mitteln neu zu erfinden.
/artikel/ausgeraucht-wie-sich-philip-morris-auf-eine-zeit-ohne-zigaretten-vorbereitet
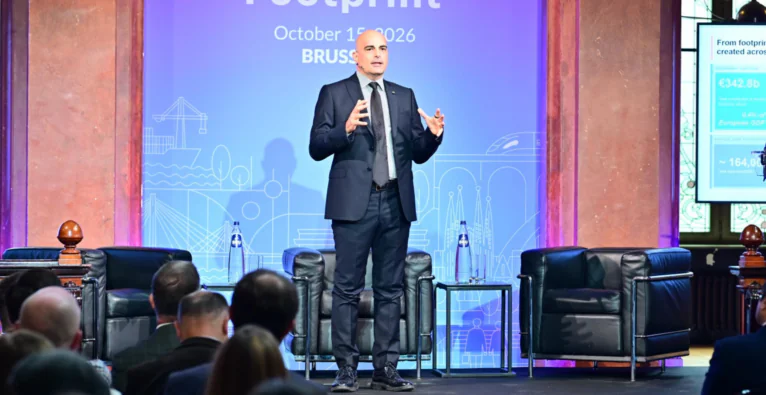
Europa-Chef von Philip Morris Marco Hannappel bei der Präsentation zum EU Economic Footprint 2026. © Philip Morris / Footprint study 2026

Die Solvay Library in Brüssel hat etwas festlich Anmutendes. Der Raum wird von indirektem Tageslicht durchflutet, dezentes künstliches Licht sorgt für eine heimelige Stimmung. Vorne stehen drei Talkshow-Sessel, der mittlere ist stark ausgeleuchtet. Auf ihm wird später der Europa-Chef von Philip Morris International, Marco Hannappel, Platz nehmen. Der weltweit führende private Tabakproduzent veranstaltet ein Event, bei dem er neben seiner EU-Wertschöpfung auch seine Transformation weg von herkömmlichen Zigaretten hin zu einer selbsternannten „rauchfreien Zukunft“ bewirbt. Wobei „rauchfrei“ hier E-Zigaretten, Tabakerhitzer und Nikotinbeutel inkludiert.

Gleich vorweg: Philip Morris präsentiert in knapp 60 Minuten und auf 52 Seiten seinen EU Economic Footprint 2026, wobei die Daten von EY-Parthenon verarbeitet wurden. Die Marke, die zum Wirtschaftsprüfungs- und Beratungsnetzwerk EY gehört, schreibt im Disclaimer: „Es ist wichtig darauf hinzuweisen, dass die Daten von uns nicht unabhängig geprüft oder verifiziert wurden. Daher übernimmt EYP keine Gewähr oder Garantie für die Richtigkeit, Zuverlässigkeit oder Vollständigkeit der von PMI bereitgestellten Daten.“ Wenig überraschend fällt der Bericht sehr gut für den Tabakriesen aus. Philip Morris International liefere über 300 Milliarden Euro Gesamtbeitrag zur EU und sei für rund 0,4 Prozent des EU-BIP verantwortlich.

Alternative Produkte wie E-Zigaretten als „die bessere Wahl“

„Die Nachfrage nach den Nikotinprodukten ist da. Natürlich ist es immer am besten, gänzlich auf Tabak- und Nikotinprodukte zu verzichten. Für erwachsene Raucherinnen und Raucher, die andernfalls weiter rauchen würden, sind rauchfreie Alternativen die bessere Wahl als das Fortsetzen des Zigarettenkonsums“, erklärt Philip Morris Austria. Seine Antworten erhält brutkasten von der Presseabteilung.

Philip Morris versucht daher, eine Branche neu zu denken, und das nicht seit gestern, wie brutkasten berichtete. IQOS, Philip Morris’ eigene Marke für Tabakerhitzer, wurde vor über zehn Jahren in den Markt eingeführt. „Wenn es um innovative Produkte geht, dann ist IQOS unsere wichtigste Plattform. Wir entwickeln sie ständig weiter in Richtung höherer Leistung und geringerer Emissionen“, sagt Hannappel gegenüber brutkasten. Neu sind jedoch die Dimensionen, die Philip Morris erreicht. Im vierten Quartal dieses Jahres werden laut eigenen Angaben bereits 50 Prozent der Nettoumsätze in Europa mit alternativen Produkten erwirtschaftet.

Technologieunternehmen Philip Morris

Philip Morris möchte sich weg vom klassischen Tabakunternehmen und Zigarettenhersteller hin zu einem Technologieunternehmen entwickeln (brutkasten berichtete). So betreibt Philip Morris in Portugal ein Zentrum für generative KI, um globale Geschäftsabläufe zu unterstützen, wobei KI-Technologien eingesetzt würden, um die Entscheidungsfindung zu verbessern, Prozesse zu automatisieren und die Unternehmensleistung zu steigern. Für Philip Morris ein wichtiger Schritt, um die Transformation umsetzen zu können.

Im April dieses Jahres gab Philip Morris die Umgestaltung eines Werkes in Berlin-Neukölln bekannt. Anstatt Zigaretten zu produzieren, wird hier an Zukunftstechnologien wie KI oder Robotik gearbeitet.

Europa beschreibt Philip Morris International in seinem Bericht als globalen Hub für „Innovation, Produktion und Export“. Sein Zentrum für Innovationen betreibt Philip Morris International im schweizerischen Neuchâtel, wo Wissenschaftler und Ingenieure an den alternativen Produkten arbeiten. 2,2 Milliarden sollen hier zwischen 2021 und 2025 in die Forschung und Entwicklung investiert worden sein.

Philip Morris und Startups

Der Tabakriese setzt auch auf innovative Ideen von Startups. In dem Projekt „Be Leaf – Be The Future“ entwickeln sie Lösungen in den Bereichen der Agrartechnologie, Nachhaltigkeit und Kreislaufwirtschaft. Ein Beispiel ist das bayerische Startup Bioplasmar, das eine biologisch abbaubare Alternative zu herkömmlichem Kunststoff herstellt.

Auch in der österreichischen Startup-Szene ist Philip Morris aktiv. Im Mai diesen Jahres erwarb das Unternehmen mit seiner Tochter Aspeya 5,7 Prozent von Waterdrop im Zuge einer Finanzierungsrunde von insgesamt über 100 Millionen Euro.

Zielgruppe: Keine neuen Raucher:innen

„Wenn du bei uns in Wien in die Boutique gehst und sagst ‚Ich hätte gern das Produkt‘, dann ist die erste Frage, die dir gestellt wird: ‚Bist du volljährig'“, erklärt Philip Morris Austria. Auch online will man entsprechende Altersüberprüfungen durchführen. In Österreich arbeitete Philip Morris daher an einem Pilotprojekt zur Altersschätzung per Gesichtserkennung. Auch hier soll KI unterstützen.

„Wenn du volljährig bist, wirst du beraten. Aber nur, wenn du die zweite Frage auch mit ‚Ja‘ beantwortest, und zwar: ‚Sind Sie Konsument von Nikotin- oder Tabakprodukten?'“, heißt es von Philip Morris Austria. Man wolle nicht die Firma sein, über die Menschen mit dem Rauchen beginnen.

Kurzum: Philip Morris präsentiert sich als Unternehmen, das verantwortungsvoll mit sensiblen Themen wie Nikotin umgeht.

Der offene Brief von Frankreich und Co.

Ein Grund dafür kann der wachsende politische Druck sein. Am 6. Oktober schrieben sieben EU-Staaten rund um Frankreich und Spanien einen offenen Brief an den EU-Kommissar für Gesundheit und Tierschutz, Olivér Várhelyi. Sie sehen Regulierungslücken in der Produkt- und Werberichtlinie der Tabakindustrie. Daher fordern sie einen Stopp, neue Produkte „mit Hilfe von aggressivem Marketing und unbegründeten Behauptungen über ein geringeres Risiko auf den europäischen Markt zu bringen, mit dem Ziel, (junge) EU-Bürger zum finanziellen Vorteil der Industrie abhängig zu machen.“ Außerdem fordern die EU-Staaten für alle Produkte ein Aromenverbot sowie ein vollständiges Verbot von Nikotinbeuteln.

Hannappel hat mittlerweile auf dem Podium Platz genommen, seine Präsentation ist vorbei und er beantwortet Fragen von Journalist:innen aus ganz Europa. Angesprochen auf ein Nikotinbeutel-Verbot in Ländern wie z. B. Frankreich antwortet er: „Meiner Ansicht nach sind Verbote nie eine gute Option, weil dann in einigen Fällen illegale Märkte entstehen und man die Möglichkeit verliert, die Konsumenten zu erreichen.“

Das Event stand zwar im Zeichen des Economic Footprint, zeigt aber auch eine Firma, die versucht, sich an eine veränderte Welt anzupassen. Die Marschrichtung hin zu alternativen Produkten will man weiter verfolgen. Hannappel meint, ein solches Event jedes Jahr machen zu wollen, um ein besseres Verständnis in Europa zu erzeugen. Jedenfalls wird Philip Morris gespannt nach Brüssel blicken. Denn die nächste richtungsweisende Entscheidung der EU-Kommission bezüglich der geplanten Überarbeitung des Rechtsrahmens soll noch bis Ende 2026 fallen.


Transparenzhinweis: Die Reise- und Aufenthaltskosten wurden von Philip Morris Austria übernommen. Auswahl und Bewertung der Themen erfolgten unabhängig davon.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Firmenbewertung, Gesellschafterverrechnung, KÖSt: Das ändert sich bald für heimische Unternehmen