11.10.2015

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

/artikel/fintechs-boomen-trotzdem-es-gibt-wenige-revolutionaere-ideen
FinTechs erleben in Europa momentan einen regelrechten Boom.

In zwei vorangegangenen Artikeln über Innovationen im Bankenbereich, ging es um den momentanen Hype der FinTechs, sowie um den „Change of Mindset“ in der Bankenbranche. Aber, wie lange wird der Boom anhalten?

Dass FinTechs derzeit so gefragt sind, liegt vor allem am Megatrend Digitalisierung. Laut Branchenverband Bitkom erledigen mittlerweile 40 Millionen Deutsche ihre Bankgeschäfte im Netz. Jeder dritte Nutzer greift zum Smartphone, um seinen Kontostand abzufragen oder Zahlungseingänge zu prüfen. Zahlreiche Startups konzentrieren sich darauf, für solch einfache Vorgänge die beste Lösung zu entwickeln. „Viele FinTechs arbeiten in kreativen Arbeitsumfeldern mit IT-Spezialisten und tollen Designern zusammen“, sagt Deglow. Dabei entstehen Angebote, auf die etablierte Banken von selbst nicht kommen.

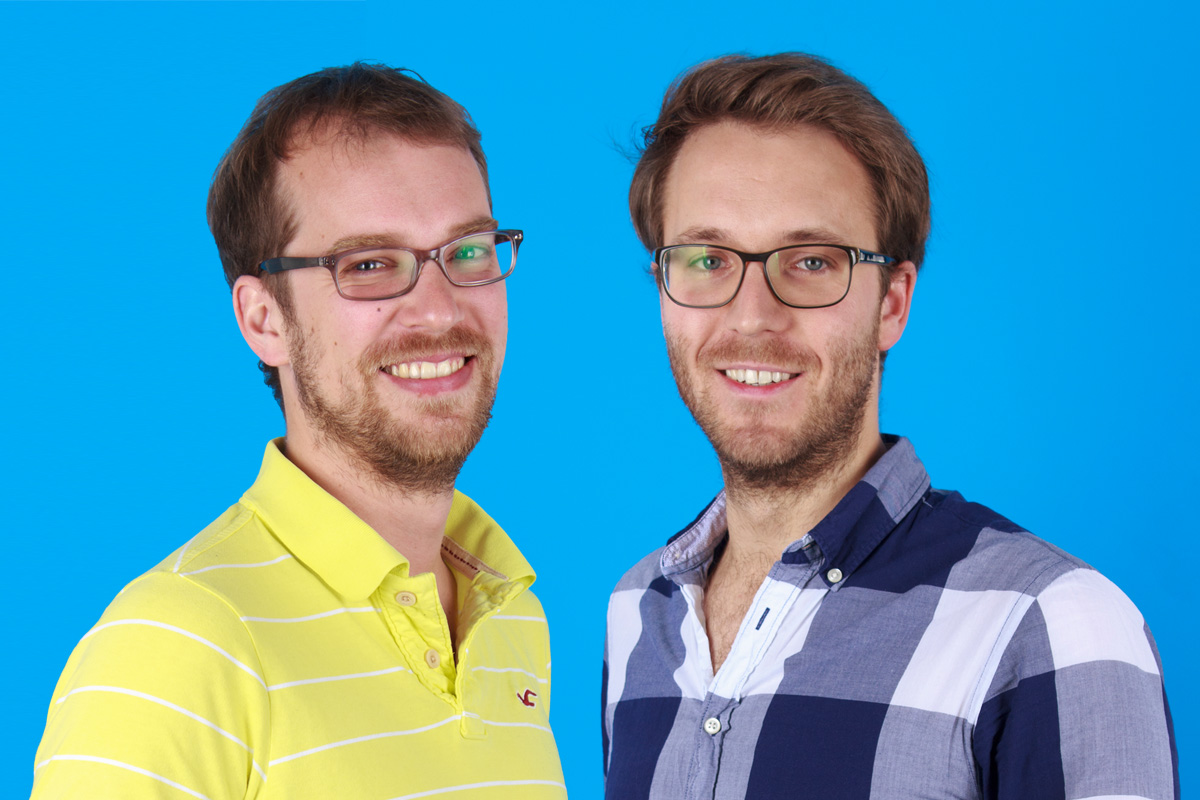
Ein Beispiel dafür ist Gini Pay. Wer diese App auf seinem Smartphone installiert hat, muss Überweisungsdetails wie die 22-stellige IBAN nicht mehr händisch eintragen, sondern kann die Rechnungen einfach abfotografieren. Die Daten werden dann automatisch in eine Überweisungsvorlage übernommen und müssen nur noch per TAN bestätigt werden. Die Plattform Weltsparen bietet Kunden an, ihr Geld auf Konten bei ausländischen Banken anzulegen, die oftmals höhere Zinsen zahlen als in Deutschland. Über den Marktplatz Zencap können Privatpersonen nach einer Registrierung Kredite direkt an Mittelständler vergeben. Vaamo wirbt um Privatpersonen, die sich nicht zu detailliert um ihre Geldanlage kümmern wollen. Sie müssen eine Investitionssumme angeben, die dann abgebucht wird, und zwischen drei Risikostufen auswählen. Vaamo legt das Geld dann breitgestreut an. Die Gini Pay Gründer am Foto: © Gini Pay
Gini-Founders_Photo

Um von solchen Entwicklungen nicht abgeschnitten zu sein, locken die Geldhäuser FinTechs in ihre Entwicklungslabore. Der Main Incubator bietet Platz für sieben Firmen. Aufgenommen werden aufstrebende Firmen, deren Angebote der Commerzbank perspektivisch weiterhelfen können. Die Frankfurter steigen meist mit einem Minderheitsanteil bei den Startups ein. Im Inkubator beraten Experten der zweitgrößten deutschen Bank die Firmengründer dann bei der Weiterentwicklung ihres Geschäftsmodells und regulatorischen Fragen. „Für viele Startups ist diese Unterstützung und der Zugang zu den Kunden der entscheidende Punkt, nicht das Kapital“, sagt Mitgründerin Storz. „Es ist leichter, das Netzwerk der Commerzbank zu nutzen, als 100.000 Firmenkunden selbst anzusprechen.“

Aus Sicht von Experten macht die Zusammenarbeit mit Banken allerdings nicht für alle FinTechs Sinn. „Es ist ein zweischneidiges Schwert“, sagt Dominik Steinkühler, Mitgründer des Kreditvermittlers Lendico. In vielen Bereichen seien Incubatoren für junge FinTechs ein guter Anlaufpunkt. „Aber es besteht die Gefahr, dass sich die Mutter auf ein Projekt draufsetzt, sobald es Erfolg hat und beginnt, ihr Marktanteile abzunehmen.“ Pawel Chudzinski vom Investor Point Nine Capital sieht das ähnlich. „Am Ende müssen die Banken kaufen, wenn Startups eine kritische Masse erreicht haben.“

„Es gibt wenige revolutionäre Ideen“, meint Comdirect-Vorstand Deglow.

Ausländische Institute haben das vorgemacht. Das zweitgrößte spanische Geldhaus BBVA schluckt Anfang 2014 die amerikanische Online-Bank Simple für 117 Millionen Dollar und sorgt damit in der Branche für Aufsehen. Den größten FinTech-Deal in der Bundesrepublik kündigt Ende Juli die Deutsche Börse an. Das Unternehmen übernimmt die im Jahr 2000 gegründete Frankfurter Devisenhandelsplattform 360T für 725 Millionen Euro . 360T-Gründer Carlo Kölzer steigt damit zum Multimillionär auf.

Wie lange noch?

Die allermeisten Firmengründer sind davon noch weit entfernt. Nach ihrer Gründung müssen FinTechs schwierige Zeiten überstehen. Die meisten Firmen häufen über Jahre hohe Schulden an, bevor sie sich allmählich den schwarzen Zahlen nähern. Wer keine Investoren hat, die einem trotz roter Zahlen die Stange halten, verschwindet genauso schnell vom Markt wie er aufgetaucht ist. „Es wird für unsere Branche zu einem Erfolgskriterium werden, ob Firmen eine Anschlussfinanzierung bekommen“, glaubt Kreditech-Finanzchef Rene Griemens.

Wie lange der Startup-Boom noch anhalten wird, ist umstritten. „Die Finanzbranche unterschätzt nach wie vor die Innovationskraft, die dahintersteht“, sagt Arnulf Keese, Geschäftsführer von PayPal in Deutschland. Für die Angreifer liege noch „viel Gold auf der Straße“. Andere Branchenexperten sind skeptischer. Sie weisen darauf hin, dass viele FinTechs ähnliche Geschäftsmodelle haben und um die selben Kunden werben. „Es gibt wenige revolutionäre Ideen“, beobachtet Comdirect-Vorstand Deglow. Alle Online-Plattformen, auf denen sich Kredite vermitteln lassen, werden nicht durchhalten, räumt Lendico-Gründer Steinkühler ein. „Es wird eine Konsolidierung geben.“

„Die Finanzbranche unterschätzt nach wie vor die Innovationskraft, die dahintersteht“, so Paypal-Geschäftsführer Arnulf Keese.

Der „FinTech-Hype“ der vergangenen 18 Monaten sei auch auf den Anlagenotstand der Investoren zurückzuführen, erklärt Matthias Hübner vom Beratungsunternehmen Oliver Wyman. Beteiligungsgesellschaften und andere Kapitalsammelstellen sind angesichts niedriger Zinsen verzweifelt auf der Suche nach alternativen Anlagemöglichkeiten. Das spielt FinTechs in die Karten. „Es sind viele Copycats und ‚Me-too‘-Modelle unterwegs, weil jeder das große Geld wittert“, sagt Hübner. „Derzeit fließt das Geld noch. Aber die große Frage ist: Wie lange noch?

Quelle

Deine ungelesenen Artikel:
05.11.2026

Über 100.000 Downloads im Play Store: Move2pay macht Bezahlung mit Bewegung möglich

Je nach absolvierter Intensität erhalten User:innen ein Guthaben in Euro, das wiederum bei Partnershops eingelöst werden kann. Co-Founder Karim Allouche möchte die App auch auf die Bereiche Schlaf und Ernährung ausbauen. Der Launch war im März, bis heute wurde Move2pay im Play Store über 100.000-mal heruntergeladen.
/artikel/ueber-100-000-downloads-im-play-store-move2pay-macht-bezahlung-mit-bewegung-moeglich
05.11.2026

Über 100.000 Downloads im Play Store: Move2pay macht Bezahlung mit Bewegung möglich

Je nach absolvierter Intensität erhalten User:innen ein Guthaben in Euro, das wiederum bei Partnershops eingelöst werden kann. Co-Founder Karim Allouche möchte die App auch auf die Bereiche Schlaf und Ernährung ausbauen. Der Launch war im März, bis heute wurde Move2pay im Play Store über 100.000-mal heruntergeladen.
/artikel/ueber-100-000-downloads-im-play-store-move2pay-macht-bezahlung-mit-bewegung-moeglich
Die Gründer:innen Karim und Mia Allouche bei der Höhle der Löwen | (c) move2pay

Aktiv leben und dafür auch noch Rabatte bekommen: Die neue App Move2pay des Vorarlberger Unternehmens SVAX GmbH möchte einen gesunden Lebensstil belohnen. „Wir wollten mit unserem Unternehmen etwas Gutes tun und haben uns gedacht: ‚Mit welchen Problemen kämpft unsere Gesellschaft?‘ Die Antwort war der Bewegungsmangel. Das ist aktuell eine echte Pandemie“, erklärt Co-Founder Karim Allouche, der die App gemeinsam mit seiner Tochter gegründet hat. Tatsächlich betreiben laut einer Erhebung der EU 39 Prozent der Europäer nie Sport.

Move2pay sorgte zuletzt bei der „Höhle der Löwen“ für Aufsehen. Trotz verpasstem Abschluss scheint sich der Auftritt rentiert zu haben, denn die App hat eigenen Angaben zufolge innerhalb der folgenden sieben Tage stark an Downloads zugelegt, rund 260.000 Nutzer:innen sollen in dieser Zeit dazugekommen sein. Im Apple-App-Store ist auch von Platz eins vor ChatGPT und Claude die Rede. Unabhängig überprüfen konnte brutkasten diese Zahlen nicht. Jedenfalls wird die App im Play Store mit über 100.000 Downloads angegeben, ihr Launch war im März.

Bewegung als das „neue Zahlungsmittel“

Die Idee hinter der App ist simpel. Kund:innen verbinden Move2pay mit ihrer Fitnessapp und erhalten anschließend aufgrund ihrer körperlichen Belastung ein entsprechendes Guthaben. Dabei berücksichtigt die App die Herzfrequenz, die zurückgelegte Distanz und die Dauer der Belastung. Move2pay bewertet somit die Belastung für das Herz-Kreislaufsystem und nicht die erreichte Leistung. „Uns war von Anfang an wichtig, dass unsere App barrierefrei funktioniert. Auch Menschen mit Beeinträchtigungen können Move2pay verwenden und werden fair bewertet“, sagt Allouche.

Das erhaltene Guthaben wird in Euro umgewandelt. Mit dieser Gutschrift erhalten User:innen bei den 163 Partnershops wie Waterdrop oder Snocks Rabatte. „Bewegung wird somit zum neuen Zahlungsmittel“, sagt Allouche.

Ja nach Shoppartner erhält Move2pay eine Marge von 30 bis 50 Prozent, die in der Währung Euro an die User:innen weitergegeben wird. 10 Prozent der Marge verrechnet Move2pay den Kund:innen als Servicegebühr. Im Oktober kam die App so auf einen Umsatz von rund 113.000 Euro. Move2pay ist vollständig gebootstrappt.

Und was haben die Shops davon?

Für die Firmen sei Move2pay ein weiterer Marktplatz, über den sie ihre Produkte vermarkten können. Die Unternehmen hätten durch die Rabatte keine finanziellen Nachteile. Allouche sieht den Vorteil für die Shoppartner auf der psychologischen Ebene: „Wenn unsere User:innen ein Produkt erwerben, dann belohnen sie sich mit Marke XY für einen gesunden Lebensstil. Meistens kaufen unsere Kund:innen zwölf Minuten nach der letzten Aktivität. Das heißt, sie haben immer noch Endorphine im Körper und verbinden diesen Zustand mit einer Marke.“

Belohnung für ausreichend Schlaf und gesunde Ernährung

Die App soll Menschen in Zukunft nicht nur zu mehr Bewegung motivieren. „Wir möchten umfänglich Gesundheit belohnen. Wir sprechen hier von Schlaf, Ernährung und Bewegung. Das sind die drei Säulen unserer Gesundheit“, erklärt Allouche. Wer genügend schläft und ausreichend trinkt bzw. gesund isst, soll künftig auch damit sein Guthaben aufwerten können. Diese weitere Entwicklung würde nach Zusage einer angefragten FFG-Förderung von über 300.000 Euro zwölf bis 18 Monate dauern.

„Das sind herausfordernde Features, die wir bauen möchten. Wir wollen keine kommerzielle Shopping-Plattform werden, die man links, rechts, oben und unten betrügen kann“, erklärt der Co-Founder.

Börsengang 2032

Allouche und seine Tochter denken aber bereits in größeren Dimensionen. Sie wollen mit Move2pay an die Börse gehen, die selbstgesetzte Frist lautet 2032. Den Börsengang beschreibt er als „großes Ziel“ und ergänzt: „Bewegung muss auf der ganzen Welt zu einem anerkannten Zahlungsmittel werden.“ In seiner Vision soll man in Zukunft mit Move2pay auch online bezahlen können, ähnlich wie mit Klarna oder PayPal. Allouche gibt aber zu, dass dafür noch „viele Faktoren“ zusammenspielen müssen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTechs boomen, trotzdem: „Es gibt wenige revolutionäre Ideen“