22.02.2016

FinTech-Startups als Chance für Menschen ohne Bankkonto

In Großbritannien haben rund zwei Millionen Menschen keinen Zugang zum Finanzsystem. Junge FinTech-Startups bieten den „Ausgeschlossenen“ mit leicht zugänglichen Services Alternativen zu traditionellen, aber aus Kundensicht oft diskriminierenden Produkten. Die etablierten Banken verfolgen die neuen Möglichkeiten mit regem Interesse.
/artikel/fintech-startups-chance-menschen-ohne-bankkonto

Es ist eine Spirale, die kaum aufzuhalten ist: Menschen mit niedrigen Einkommen, oft in Verbindung mit Schicksalsschlägen, müssen ihr Bankkonto überziehen, um über die Runden zu kommen. Hohe Zinsen und Gebühren vergrößern die Schuld, die am Ende oft nicht zurück gezahlt werden kann. Es folgt ein negativer Vermerk in einer Datenbank, der in vielen Fällen den Ausschluss aus dem Finanzsystem bedeutet.

In Großbritannien gibt es rund zwei Millionen Menschen – 3.6 Prozent der Erwachsenen – die keinen Zugang zu einem Bankkonto haben. Laut der britischen Financial Inclusion Commission mussten 2012 ebenso viele Menschen teure Kredite in Anspruch nehmen, weil sie von anderen Formen der Finanzierung ausgeschlossen waren. Zum Vergleich: In Österreich besitzen laut Daten der Weltbank rund 3.3 Prozent der Erwachsenen kein Bankkonto.

+++ Zum Thema: FinTech-Startups ändern Spielregeln im Kampf gegen Betrüger +++

Zusammenarbeit und simple Lösungen

„Die Kluft zwischen den Ausgeschlossenen und den Banken ist enorm. Finanzprodukte werden meistens für rational und logisch denkende Menschen konzipiert – das entspricht aber oft nicht den Anforderungen“, sagt Sian Williams, Leiterin der in London ansässigen NGO Toynbee Hall. Es brauche bessere Zusammenarbeit zwischen Banken, Kunden, Innovationstreibern und staatlichen Institutionen, um Menschen zurück in das Finanzsystem zu bringen, so Williams am Rande der Konferenz „Financial Inclusion: How can FinTech Rise to the Challenge?“ in London. Und es habe sich in der Vergangenheit gezeigt: „Die einfachsten Lösungen sind oft die besten Lösungen“.

In Österreich besitzen rund 3.3 Prozent der Erwachsenen kein Bankkonto. In Großbritannien rund 2 Millionen Menschen – 3.6 Prozent aller Erwachsenen.

Hier kommen zunehmend innovative Startups aus der florierenden FinTech-Sphäre ins Spiel, die auf Transparenz und einfachen Zugang setzen. „Es hat mich schockiert, wie Kreditnehmer heutzutage geprüft werden. Wir schauen stur auf die Art und Weise, wie Menschen in der Vergangenheit Geld ausgeben haben und treffen anhand dessen Aussagen über die Zukunft“, sagt Freddy Kelly, Gründer von Credit Kudos.

Das Startup entwirft mit neuen Analysetools eine laut eigener Aussage faire „scorecard“, die es Menschen mit sehr niedrigen Einkommen erleichtern soll, an Kredite zu kommen. „Wir glauben, dass es möglich ist, präzise Aussagen über die Kreditwürdigkeit zu treffen, die Kunden am unteren Ende des Einkommensspektrum nicht bestrafen“, heißt es seitens des Startups. Das Unternehmen hat laut Kelley bereits eine Frühfinanzierung erhalten und plant, mithilfe eines Seed-Investments noch im ersten Halbjahr 2016 an weiteres Geld zu kommen.

+++ Auch interessant: Wiener Fintech Startup Wikifolio bekommt neuen CTO +++

Fokus auf abgelehnte Kunden

Das Startup Pockit soll jenen Abhilfe schaffen, die bei etablierten Banken kein Konto eröffnen können – etwa weil sie sich noch nicht lange genug im Land befinden oder aufgrund früherer Probleme gesperrt wurden. Pockit bietet eine Prepaid-Kreditkarte an, die ohne Bonitätsprüfung und gegen eine kleine Gebühr beantragt werden kann. Gründer und CEO Virraj Jatania setzt mit dem Geschäftsmodell auf bestimmte Bevölkerungsgruppen – vor allem auf Menschen in den Außenbezirken großer Städte, die oft einen Migrationshintergrund haben. „60 bis 70 Prozent unserer Kunden haben versucht, bei einer traditionellen Bank ein Konto zu eröffnen, wurden aber abgelehnt“, so Jatania. Pockit machte im Jahr 2014 Schlagzeilen, als es vom ehemaligen Trainer von Manchester United, Alex Ferguson, rund 1,2 Millionen Euro an Startkapital erhielt.

„Wir sehen großes Potenzial in Partnerschaften mit traditionellen Banken“.

Traditionelle Banken mischen mit

Gründer Jatania spricht aber auch einen Aspekt an, der in der FinTech-Szene allgegenwärtig ist: „Wir sehen großes Potenzial in Partnerschaften mit traditionellen Banken“.

So gab RBS (Royal Bank of Scotland) etwa im Vorjahr bekannt, mit der Kreditplattform Funding Circle zusammenzuarbeiten, um es kleinen Betrieben zu erleichtern, an Kredite zu kommen. Die großen britischen Banken widmen sich dem Thema „Financial Inclusion“ mit eigenen Abteilungen – und auch hier wird zunehmend auf Kooperationen mit Startups gesetzt. „Wir sind 250 Jahre alt, wir sind sehr alt und haben eine alternde Infrastruktur. Wir können uns nicht so schnell bewegen wie wir gerne würden, deshalb arbeiten wir mit agileren Unternehmen zusammen“, sagt Heather Grant, Managerin beim Bankenkonzern Lloyds: „Wir müssen kooperieren und daher sind uns neue Partnerschaften sehr willkommen“.

+++ Zum Weiterlesen: FinTech wächst rasant aus den Kinderschuhen +++

Deine ungelesenen Artikel:
02.10.2026

„Results matter“ statt Russmedia: RM Equity Partners mit 500 Mio. Euro Assets under Management wird unabhängig

Bis vor kurzem Teil der Vorarlberger Russmedia-Gruppe, ging RM Equity Partners mit Sitz in Liechtenstein komplett in den Besitz von Eugen Benedikt Russ, Chris Wittlinger und Nicola Szekely über. Die Private-Equity-Gesellschaft ist auf Mehrheitsübernahmen spezialisiert und investiert dabei bis zu 250 Millionen Euro pro Beteiligung.
/artikel/results-matter-statt-russmedia-rm-equity-partners-mit-500-mio-euro-assets-under-management-wird-unabhaengig
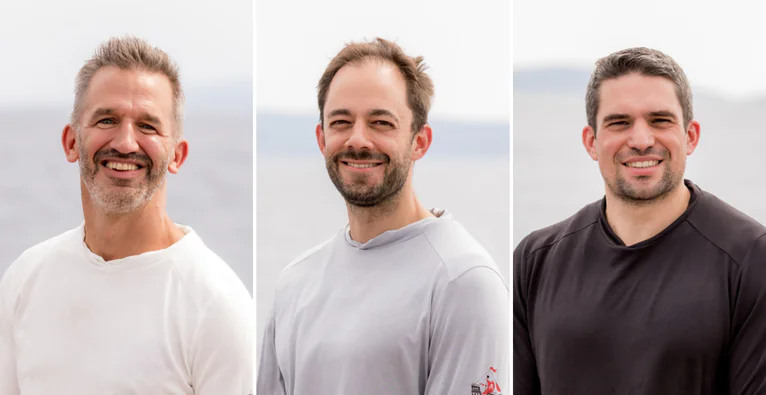
Die drei Partner von RM Equity Partners (v.l.) Nicola Szekely, Eugen Benedikt Russ und Chris Wittlinger | (c) RM Equity Partners

Rund 50 Digital-Unternehmen mit etwa 600 Mitarbeiter:innen und mehr als 400 Millionen weltweiten Nutzer:innen – das ist das Portfolio der Liechtensteiner Private-Equity-Gesellschaft RM Equity Partners. Insgesamt hält diese eine halbe Milliarde Euro Assets under Management (AuM). Bekannte Portfolio-Unternehmen sind etwa die Outdoor-Plattform Bergfex aus Graz oder die deutsche Motorrad-Tour-App Calimoto.

Neue Bedeutung für zwei Buchstaben

Bis vor kurzem war die Gesellschaft Teil der Vorarlberger Russmedia-Gruppe, wie auch die zwei Buchstaben im Namen verraten. Nun befindet sich das PE-Unternehmen komplett im Besitz der drei Partner Eugen Benedikt Russ, Chris Wittlinger und Nicola Szekely. Somit bleibt es freilich zu einem Teil in der Vorarlberger Unternehmerfamilie Russ, die hinter Russmedia steht. Das RM bleibt als etablierter Name erhalten. Mit dem Slogan „Results matter“ bekommt es eine neue Bedeutung.

„Was das Team im vergangenen Jahrzehnt aufgebaut hat, macht uns stolz – und das ist erst das Fundament. Als völlig unabhängiges Unternehmen liegt unser Fokus nun ganz auf der Zukunft: der partnerschaftlichen Zusammenarbeit mit Unternehmern und dem Aufbau beständiger, digitaler Unternehmen“, kommentiert Russ in einer Aussendung.

Bis zu 250 Millionen Euro pro Beteiligung

Die drei Partner investieren über die Gesellschaft ausschließlich eigenes Kapital und fokussieren klar auf Mehrheitsübernahmen und langfristige Beteiligungen. Bei einem Einzeldeal können nach Unternehmensangaben bis zu 150 Millionen Euro fließen, für eine Beteiligung insgesamt bis zu 250 Millionen. Dabei definiert RM Equity Partners klare Anforderungen, die auch auf der Website abzulesen sind: Das übernommene Unternehmen muss Marktführer oder starker Zweiter in seinem Segment sein und ein EBITDA über fünf Millionen Euro bzw. einen Nettoumsatz über 20 Millionen Euro vorweisen.

Gleichzeitig geben die Partner ihrerseits drei Versprechen: Kommt ein Unternehmen für einen Deal in Frage, bekomme es einen ersten Call innerhalb von 48 Stunden, eine konkrete Antwort innerhalb von sieben Tagen und, wenn ein Deal zustande kommt, dessen Abschluss innerhalb von acht Wochen. „Wenn es uns gefällt, sagen wir ja. Wenn nicht, sagen wir schnell nein. Hinter uns steht kein Investmentkomitee, und zwischen uns stehen keine Berater“, so die Partner auf der Homepage.

Zuletzt Verkauf von Alpy.com

Nach der Übernahme restrukturiere man dann nicht, aber unterstütze in jenen Bereichen, in denen man Expertise habe. Wiewohl RM Equity Partners als PE-Gesellschaft im Gegensatz zu einer VC-Gesellschaft nicht Exit-getrieben ist, sind auch Verkäufe übrigens keineswegs ausgeschlossen. Brutkasten berichtete erst im August vom Verkauf der Beteiligung Alpy.com. Es war der zweite Exit für die Gesellschaft in diesem Jahr.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto