22.02.2016

FinTech-Startups als Chance für Menschen ohne Bankkonto

In Großbritannien haben rund zwei Millionen Menschen keinen Zugang zum Finanzsystem. Junge FinTech-Startups bieten den „Ausgeschlossenen“ mit leicht zugänglichen Services Alternativen zu traditionellen, aber aus Kundensicht oft diskriminierenden Produkten. Die etablierten Banken verfolgen die neuen Möglichkeiten mit regem Interesse.
/artikel/fintech-startups-chance-menschen-ohne-bankkonto

Es ist eine Spirale, die kaum aufzuhalten ist: Menschen mit niedrigen Einkommen, oft in Verbindung mit Schicksalsschlägen, müssen ihr Bankkonto überziehen, um über die Runden zu kommen. Hohe Zinsen und Gebühren vergrößern die Schuld, die am Ende oft nicht zurück gezahlt werden kann. Es folgt ein negativer Vermerk in einer Datenbank, der in vielen Fällen den Ausschluss aus dem Finanzsystem bedeutet.

In Großbritannien gibt es rund zwei Millionen Menschen – 3.6 Prozent der Erwachsenen – die keinen Zugang zu einem Bankkonto haben. Laut der britischen Financial Inclusion Commission mussten 2012 ebenso viele Menschen teure Kredite in Anspruch nehmen, weil sie von anderen Formen der Finanzierung ausgeschlossen waren. Zum Vergleich: In Österreich besitzen laut Daten der Weltbank rund 3.3 Prozent der Erwachsenen kein Bankkonto.

+++ Zum Thema: FinTech-Startups ändern Spielregeln im Kampf gegen Betrüger +++

Zusammenarbeit und simple Lösungen

„Die Kluft zwischen den Ausgeschlossenen und den Banken ist enorm. Finanzprodukte werden meistens für rational und logisch denkende Menschen konzipiert – das entspricht aber oft nicht den Anforderungen“, sagt Sian Williams, Leiterin der in London ansässigen NGO Toynbee Hall. Es brauche bessere Zusammenarbeit zwischen Banken, Kunden, Innovationstreibern und staatlichen Institutionen, um Menschen zurück in das Finanzsystem zu bringen, so Williams am Rande der Konferenz „Financial Inclusion: How can FinTech Rise to the Challenge?“ in London. Und es habe sich in der Vergangenheit gezeigt: „Die einfachsten Lösungen sind oft die besten Lösungen“.

In Österreich besitzen rund 3.3 Prozent der Erwachsenen kein Bankkonto. In Großbritannien rund 2 Millionen Menschen – 3.6 Prozent aller Erwachsenen.

Hier kommen zunehmend innovative Startups aus der florierenden FinTech-Sphäre ins Spiel, die auf Transparenz und einfachen Zugang setzen. „Es hat mich schockiert, wie Kreditnehmer heutzutage geprüft werden. Wir schauen stur auf die Art und Weise, wie Menschen in der Vergangenheit Geld ausgeben haben und treffen anhand dessen Aussagen über die Zukunft“, sagt Freddy Kelly, Gründer von Credit Kudos.

Das Startup entwirft mit neuen Analysetools eine laut eigener Aussage faire „scorecard“, die es Menschen mit sehr niedrigen Einkommen erleichtern soll, an Kredite zu kommen. „Wir glauben, dass es möglich ist, präzise Aussagen über die Kreditwürdigkeit zu treffen, die Kunden am unteren Ende des Einkommensspektrum nicht bestrafen“, heißt es seitens des Startups. Das Unternehmen hat laut Kelley bereits eine Frühfinanzierung erhalten und plant, mithilfe eines Seed-Investments noch im ersten Halbjahr 2016 an weiteres Geld zu kommen.

+++ Auch interessant: Wiener Fintech Startup Wikifolio bekommt neuen CTO +++

Fokus auf abgelehnte Kunden

Das Startup Pockit soll jenen Abhilfe schaffen, die bei etablierten Banken kein Konto eröffnen können – etwa weil sie sich noch nicht lange genug im Land befinden oder aufgrund früherer Probleme gesperrt wurden. Pockit bietet eine Prepaid-Kreditkarte an, die ohne Bonitätsprüfung und gegen eine kleine Gebühr beantragt werden kann. Gründer und CEO Virraj Jatania setzt mit dem Geschäftsmodell auf bestimmte Bevölkerungsgruppen – vor allem auf Menschen in den Außenbezirken großer Städte, die oft einen Migrationshintergrund haben. „60 bis 70 Prozent unserer Kunden haben versucht, bei einer traditionellen Bank ein Konto zu eröffnen, wurden aber abgelehnt“, so Jatania. Pockit machte im Jahr 2014 Schlagzeilen, als es vom ehemaligen Trainer von Manchester United, Alex Ferguson, rund 1,2 Millionen Euro an Startkapital erhielt.

„Wir sehen großes Potenzial in Partnerschaften mit traditionellen Banken“.

Traditionelle Banken mischen mit

Gründer Jatania spricht aber auch einen Aspekt an, der in der FinTech-Szene allgegenwärtig ist: „Wir sehen großes Potenzial in Partnerschaften mit traditionellen Banken“.

So gab RBS (Royal Bank of Scotland) etwa im Vorjahr bekannt, mit der Kreditplattform Funding Circle zusammenzuarbeiten, um es kleinen Betrieben zu erleichtern, an Kredite zu kommen. Die großen britischen Banken widmen sich dem Thema „Financial Inclusion“ mit eigenen Abteilungen – und auch hier wird zunehmend auf Kooperationen mit Startups gesetzt. „Wir sind 250 Jahre alt, wir sind sehr alt und haben eine alternde Infrastruktur. Wir können uns nicht so schnell bewegen wie wir gerne würden, deshalb arbeiten wir mit agileren Unternehmen zusammen“, sagt Heather Grant, Managerin beim Bankenkonzern Lloyds: „Wir müssen kooperieren und daher sind uns neue Partnerschaften sehr willkommen“.

+++ Zum Weiterlesen: FinTech wächst rasant aus den Kinderschuhen +++

Deine ungelesenen Artikel:
02.10.2026

DHL-Tochter übernimmt Salzburger Paketstationen-Anbieter myflexbox

Das als Corporate-Startup der Salzburg AG gegründete Unternehmen myflexbox schließt sich mit der Deutsche-Post-AG-Tochter DeinFach zusammen. Die Aussendung spricht von einem Zusammenschluss, laut ORF handelt es sich um einen Verkauf an die DHL-Gruppe.
/artikel/dhl-tochter-uebernimmt-salzburger-paketstationen-anbieter-myflexbox
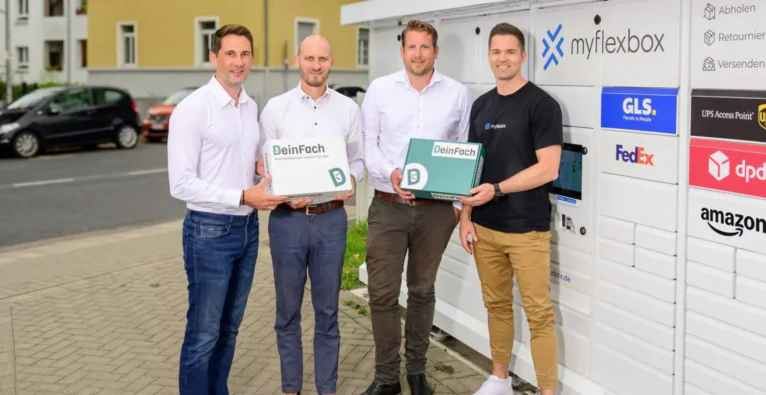
Bildunterschrift: V. l. n. r.: Jonathan Grothaus (CEO & Founder myflexbox), Martin Trittler (CFO DeinFach), Lukas Beckedorff (CEO DeinFach) und Peter Klima (CTO & Founder myflexbox) | (c) myflexbox

Der Salzburger Paketstationen-Anbieter myflexbox und DeinFach, eine Tochter der Deutschen Post AG, schließen sich zusammen. Das gaben die DHL Group und myflexbox am Donnerstag in einer Aussendung bekannt. Die anbieteroffenen Automatennetze der beiden Unternehmen sollen künftig unter der Marke myflexbox geführt werden. Die Marke DeinFach wird schrittweise in myflexbox überführt.

Laut Aussendung betreibt myflexbox rund 3.000 Paketstationen in Deutschland und Österreich. Sie ergänzen das deutsche Automatennetz aus rund 19.000 DHL-Packstationen, Poststationen und DeinFach-Automaten. Nach Angaben der Unternehmen entsteht damit das mit Abstand größte anbieteroffene Paketstationsnetz im deutschsprachigen Raum. Das Modell, Stationen für verschiedene Paketdienstleister bereitzustellen, soll erhalten bleiben.

Verkauf an die DHL-Gruppe

Wie der Deal rechtlich und wirtschaftlich ausgestaltet ist, geht aus der Aussendung nicht hervor. Dort ist von einem Zusammenschluss die Rede, Angaben zu Anteilen, Kaufpreis und künftiger Führung fehlen.

Laut einem Bericht von salzburg.ORF.at wird myflexbox an die DHL-Gruppe verkauft. Der Kauf erfolge über die DHL-Tochter AZL GmbH, die bisher die Marke DeinFach betreibt. Verkäufer sei Star Capital, zum Kaufpreis gebe es keine Angaben.

brutkasten hat bei der Deutschen Post AG zur Deal-Struktur angefragt. Bis zum Erscheinen dieses Artikels gab es keine Rückmeldung.

50.000 Paketautomaten bis 2030

Die Deutsche Post AG verbindet mit dem Schritt ein Ausbauziel. Bis 2030 will sie Verbraucher:innen in Deutschland insgesamt rund 50.000 Paketautomaten zur Verfügung stellen. Mehr als die Hälfte davon sollen anbieteroffene myflexbox-Stationen sein. Langfristig soll die große Mehrheit der Menschen in Deutschland eine Paketstation in fünf bis zehn Gehminuten erreichen.

„Gemeinsam bringen wir den Ausbau des größten offenen Paketstations-Netzwerks auf eine neue Ebene“, wird myflexbox-CEO und Founder Jonathan Grothaus in der Aussendung zitiert. DeinFach-Geschäftsführer Lukas Beckedorff erklärt, man nutze bestehende Standorte, erschließe zusätzliche und verkürze damit die Wege für Verbraucher:innen.

Gegründet bei der Salzburg AG

myflexbox wurde 2018 als Corporate-Startup der Salzburg AG gegründet und 2022 ausgegründet. Im Februar 2023 holte das Unternehmen 75 Millionen Euro vom Star IV Fonds, der von Star Capital Partnership LLP verwaltet wird (brutkasten berichtete). Seither stand es im Mehrheitsbesitz eines Investorenkonsortiums.

Zuletzt ist das Unternehmen stark gewachsen. Im September 2025 betrieb myflexbox fast 1.400 Paketstationen in Deutschland und Österreich, davon 660 in Österreich (brutkasten berichtete). Mit den nun genannten rund 3.000 Stationen hat sich das Netz in etwa einem Jahr mehr als verdoppelt.

Mitgründer und Ex-Co-CEO Lukas Wieser ist seit Mai 2026 als Interim Head of Growth beim Linzer HR-Tech teamecho tätig (brutkasten berichtete).

Post und DPD als Partner in Österreich

In Österreich zählen unter anderem die Österreichische Post und DPD zu den Logistikpartnern. Die Post mietet seit 2024 Abholfächer in den myflexbox-Stationen (brutkasten berichtete). DPD sicherte sich im Vorjahr rund 9.000 Fächer und damit fast ein Viertel der hierzulande verfügbaren Fächer. Wie sich der Deal mit einer Tochter der Deutschen Post AG auf diese Partnerschaften auswirkt, lässt die Aussendung offen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto