22.02.2016

FinTech-Startups als Chance für Menschen ohne Bankkonto

In Großbritannien haben rund zwei Millionen Menschen keinen Zugang zum Finanzsystem. Junge FinTech-Startups bieten den „Ausgeschlossenen“ mit leicht zugänglichen Services Alternativen zu traditionellen, aber aus Kundensicht oft diskriminierenden Produkten. Die etablierten Banken verfolgen die neuen Möglichkeiten mit regem Interesse.
/artikel/fintech-startups-chance-menschen-ohne-bankkonto

Es ist eine Spirale, die kaum aufzuhalten ist: Menschen mit niedrigen Einkommen, oft in Verbindung mit Schicksalsschlägen, müssen ihr Bankkonto überziehen, um über die Runden zu kommen. Hohe Zinsen und Gebühren vergrößern die Schuld, die am Ende oft nicht zurück gezahlt werden kann. Es folgt ein negativer Vermerk in einer Datenbank, der in vielen Fällen den Ausschluss aus dem Finanzsystem bedeutet.

In Großbritannien gibt es rund zwei Millionen Menschen – 3.6 Prozent der Erwachsenen – die keinen Zugang zu einem Bankkonto haben. Laut der britischen Financial Inclusion Commission mussten 2012 ebenso viele Menschen teure Kredite in Anspruch nehmen, weil sie von anderen Formen der Finanzierung ausgeschlossen waren. Zum Vergleich: In Österreich besitzen laut Daten der Weltbank rund 3.3 Prozent der Erwachsenen kein Bankkonto.

+++ Zum Thema: FinTech-Startups ändern Spielregeln im Kampf gegen Betrüger +++

Zusammenarbeit und simple Lösungen

„Die Kluft zwischen den Ausgeschlossenen und den Banken ist enorm. Finanzprodukte werden meistens für rational und logisch denkende Menschen konzipiert – das entspricht aber oft nicht den Anforderungen“, sagt Sian Williams, Leiterin der in London ansässigen NGO Toynbee Hall. Es brauche bessere Zusammenarbeit zwischen Banken, Kunden, Innovationstreibern und staatlichen Institutionen, um Menschen zurück in das Finanzsystem zu bringen, so Williams am Rande der Konferenz „Financial Inclusion: How can FinTech Rise to the Challenge?“ in London. Und es habe sich in der Vergangenheit gezeigt: „Die einfachsten Lösungen sind oft die besten Lösungen“.

In Österreich besitzen rund 3.3 Prozent der Erwachsenen kein Bankkonto. In Großbritannien rund 2 Millionen Menschen – 3.6 Prozent aller Erwachsenen.

Hier kommen zunehmend innovative Startups aus der florierenden FinTech-Sphäre ins Spiel, die auf Transparenz und einfachen Zugang setzen. „Es hat mich schockiert, wie Kreditnehmer heutzutage geprüft werden. Wir schauen stur auf die Art und Weise, wie Menschen in der Vergangenheit Geld ausgeben haben und treffen anhand dessen Aussagen über die Zukunft“, sagt Freddy Kelly, Gründer von Credit Kudos.

Das Startup entwirft mit neuen Analysetools eine laut eigener Aussage faire „scorecard“, die es Menschen mit sehr niedrigen Einkommen erleichtern soll, an Kredite zu kommen. „Wir glauben, dass es möglich ist, präzise Aussagen über die Kreditwürdigkeit zu treffen, die Kunden am unteren Ende des Einkommensspektrum nicht bestrafen“, heißt es seitens des Startups. Das Unternehmen hat laut Kelley bereits eine Frühfinanzierung erhalten und plant, mithilfe eines Seed-Investments noch im ersten Halbjahr 2016 an weiteres Geld zu kommen.

+++ Auch interessant: Wiener Fintech Startup Wikifolio bekommt neuen CTO +++

Fokus auf abgelehnte Kunden

Das Startup Pockit soll jenen Abhilfe schaffen, die bei etablierten Banken kein Konto eröffnen können – etwa weil sie sich noch nicht lange genug im Land befinden oder aufgrund früherer Probleme gesperrt wurden. Pockit bietet eine Prepaid-Kreditkarte an, die ohne Bonitätsprüfung und gegen eine kleine Gebühr beantragt werden kann. Gründer und CEO Virraj Jatania setzt mit dem Geschäftsmodell auf bestimmte Bevölkerungsgruppen – vor allem auf Menschen in den Außenbezirken großer Städte, die oft einen Migrationshintergrund haben. „60 bis 70 Prozent unserer Kunden haben versucht, bei einer traditionellen Bank ein Konto zu eröffnen, wurden aber abgelehnt“, so Jatania. Pockit machte im Jahr 2014 Schlagzeilen, als es vom ehemaligen Trainer von Manchester United, Alex Ferguson, rund 1,2 Millionen Euro an Startkapital erhielt.

„Wir sehen großes Potenzial in Partnerschaften mit traditionellen Banken“.

Traditionelle Banken mischen mit

Gründer Jatania spricht aber auch einen Aspekt an, der in der FinTech-Szene allgegenwärtig ist: „Wir sehen großes Potenzial in Partnerschaften mit traditionellen Banken“.

So gab RBS (Royal Bank of Scotland) etwa im Vorjahr bekannt, mit der Kreditplattform Funding Circle zusammenzuarbeiten, um es kleinen Betrieben zu erleichtern, an Kredite zu kommen. Die großen britischen Banken widmen sich dem Thema „Financial Inclusion“ mit eigenen Abteilungen – und auch hier wird zunehmend auf Kooperationen mit Startups gesetzt. „Wir sind 250 Jahre alt, wir sind sehr alt und haben eine alternde Infrastruktur. Wir können uns nicht so schnell bewegen wie wir gerne würden, deshalb arbeiten wir mit agileren Unternehmen zusammen“, sagt Heather Grant, Managerin beim Bankenkonzern Lloyds: „Wir müssen kooperieren und daher sind uns neue Partnerschaften sehr willkommen“.

+++ Zum Weiterlesen: FinTech wächst rasant aus den Kinderschuhen +++

Deine ungelesenen Artikel:
05.10.2026

„RobCo in jeder Fabrik“: Münchner Startup RobCo knackt die Milliarden-Bewertung

Das Robotik-Unternehmen RobCo hat seine Bewertung auf über eine Milliarde US-Dollar verdoppelt. Eine aktuelle Finanzierungsrunde bringt neue Investor:innen und Liquidität für Mitarbeitende.
/artikel/robco-in-jeder-fabrik-muenchner-startup-robco-knackt-die-milliarden-bewertung
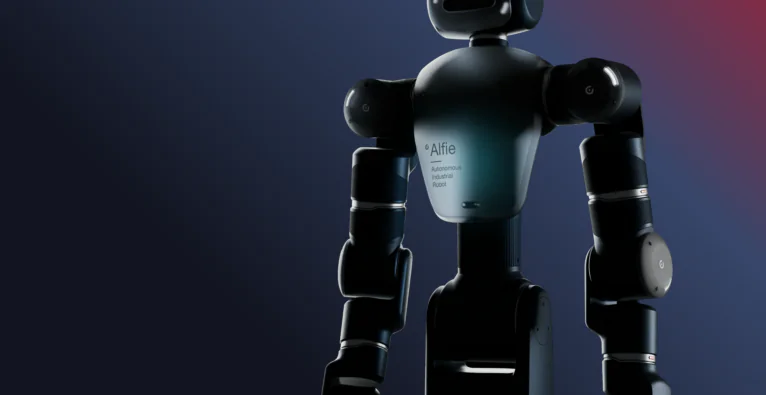
RobCos Industrieroboter "Alfie" © RobCo

Sechs Jahre nach der Gründung in München hat RobCo den Unicorn-Status erreicht. Das teilte das Unternehmen heute per Presseaussendung mit. Innerhalb von nur neun Monaten konnte das Startup seine Unternehmensbewertung auf über eine Milliarde US-Dollar verdoppeln.

Dieser Sprung erfolgte im Rahmen einer aktuellen Finanzierungsrunde, die neue Investments mit einem Secondary Share Sale kombiniert. Dadurch erhalten langjährige Mitarbeitende die Möglichkeit, eigene Unternehmensanteile zu veräußern.

Cherry Ventures & European Tech Collective steigen ein

An der Transaktion beteiligen sich bestehende Kapitalgeber wie Sequoia, Lightspeed, Greenfield und Promus Ventures. Neu auf dem Cap Table sind unter anderem Cherry Ventures sowie das European Tech Collective, ein Netzwerk erfolgreicher europäischer Gründer:innen.

Roman Hölzl, Co-Founder und CEO von RobCo, ordnet die Finanzierung wie folgt ein: „Es gab eine starke Nachfrage, in RobCo zu investieren, und wir haben diesen Moment genutzt, um das Unternehmen zu stärken.“ Die Milliardenbewertung sei zwar ein Meilenstein, der Fokus liege nun aber auf der Auslieferung der neuen Roboter-Generation.

In seinem heutigen LinkedIn-Post weist er zudem nochmals auf die ambitionierte Mission des Unternehmens hin: „RobCo in jeder Fabrik“.

Industrieroboter „Alfie“ startet im März 2027

Hinter der Bewertung von RobCo steht ein Geschäftsmodell, das auf Hard- und Softwarelösungen für die Fertigungsindustrie basiert. Das Unternehmen entwickelt Robotik-Systeme, die dem Fachkräftemangel und Kostendruck in der Produktion entgegenwirken sollen. Im Zentrum der aktuellen Produktstrategie steht der Industrieroboter „Alfie“, dessen offizieller Marktstart für März 2027 geplant ist.

Das System ist darauf ausgelegt, durch KI-Integration unstrukturierte und sicherheitskritische Fabrikaufgaben selbstständig zu übernehmen. Luciana Lixandru, Partnerin bei Sequoia, kommentiert den technologischen Ansatz: „RobCo baut für eine Zukunft, in der KI nicht nur denkt und generiert, sondern auch in der physischen Welt agiert.“

US-Expansion im Gange

Für die künftige Skalierung baut das Startup seine Präsenz in den USA aus, die bereits jetzt als der am schnellsten wachsende Markt des Unternehmens gelten. Neben dem Sitz in München betreibt RobCo mittlerweile Fertigungsanlagen in Austin (Texas) sowie ein Entwicklungslabor in San Francisco. Um das US-Geschäft und die dortige Expansion direkt operativ zu steuern, verlegt CEO Hölzl seinen Standort in die Vereinigten Staaten.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startups als Chance für Menschen ohne Bankkonto