22.06.2018

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

Das FinTech-Unternehmen Blue Code will mit seiner Mobile Payment-Lösung Europas Banken und deren Kunden von amerikanischen Firmen und der "Willkür" Donald Trumps unabhängig machen. Eine Kooperation mit dem Unternehmen Temenos könnte den Durchbruch bringen.
/artikel/fintech-startup-blue-code-will-europaeische-regeln-fuer-mobile-payment
Blue Code
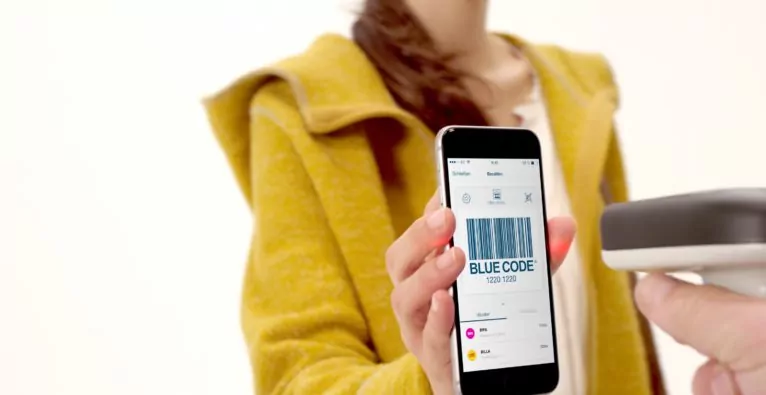
(c) Blue Code International AG: Beim Bezahlvorgang wird der "Blue Code" vom Händler per Handscanner eingelesen.

Hört man Christian Pirkner, den CEO von Blue Code, reden, dann hat man den Eindruck, es weniger mit einem FinTech-Unternehmer zu tun zu haben, als viel mehr mit einem überzeugten Konsumentenschützer. Er hat eine Mission, und die lautet: Den europäischen Bankensektor – und damit dessen Kundinnen und Kunden – unabhängig zu machen.

Bezahlungsvorgänge sind eine alltägliche Sache, deren Zahl mit der Digitalisierung und mobilen Payment-Verfahren ständig zunimmt. „Wenn wir bar zahlen, ist das in Europa mehrheitlich mit dem Euro. Aber sobald wir unbar bezahlen, ist im Alltag meist eine Plastikkarte im Spiel. Und die Regeln, nach denen damit Geld von A nach B fließt, werden in den USA geschrieben“, so Pirkner, und verweist etwa auf Mastercard und Visa. In Europa gebe es kein übergreifendes Regelwerk für das grenzenlose, unbare Zahlen. Ganz im Gegenteil kämen mit zunehmender Verbreitung von Mobile-Payment-Services die großen Player aus Amerika noch mehr zum Zug, egal ob Google bzw. Android, Apple oder Amazon „mit all ihren Pays“.

+++ Mobiler Bezahl-Dienst Blue Code etabliert sich in Deutschland +++

Die Markt-Macht der „Riesen“ brechen

Für die europäischen Banken würde das in Zukunft steigende Gebühren bedeuten, vor allem aber auch eine steigende Abhängigkeit von privaten, insbesondere eben amerikanischen Unternehmen – „und deren Regierung“. Apple zum Beispiel verweigere schon jetzt die Implementierung der NFC-Technologie für mobiles Bezahlen in seinen iPhones. Bei der doch recht hohen Anzahl an iPhone-Nutzern mussten die Banken hier bislang mitspielen und auf eine andere, zusätzliche Lösung setzen, erklärt Pirkner.

Für ihn war darum klar: Da muss ein eigenes Regelwerk für Europa her; und da sich sonst niemand darum kümmerte, nahm er diese Herausforderung mit Blue Code an. Zusammen mit der Deutschen Sparkasse, die um die 50 Millionen Privatkonten verwalte, habe man ein solches Regelwerk entwickelt. Dass er mit einem oder auch mehreren kleinen Playern am Bankensektor keine Chance gehabt hätte, sei Pirkner dabei von Anfang an klar gewesen.

Vollständige Implementierung von Blue Code durch Banken

Auf diesem Regelwerk, das ein Standard für Europa werden soll und europäische Payment-Alternativen zu jenen der genannten Internet-Riesen ermöglicht, basiert Blue Code als Unternehmen. Und setzt mit seiner Technologie auch drei besondere Anliegen des Banken-Regelwerks um. Erstens, die Anonymität: „Wir wissen nicht, welche Kunden über Blue Code bezahlen. Von der Bank, die auf unsere Lösung setzt, erhalten wir nur eine eindeutige ID, jedoch weder Name, Kontonummer noch sonstige Daten.“

Zweitens, die einfache Implementierung via Strichcode oder QR-Code. Im stationären Handel scannt der Verkäufer diesen Code aus der App des Käufers, wonach die Bestätigung der Zahlungsfähigkeit erfolgt und die Transaktion in Gang gesetzt wird. Die eigene Blue Code-App soll in wenigen Jahren überflüssig werden – „wir setzen darauf, dass die Banken die Technologie über ihre eigenen Apps anbieten“. Für den Kunden bedeute dies, dass sich das Bezahlen mit Blue Code wie der Einsatz einer Debit-Karte anfühlen wird.

Schlussendlich, als drittes Anliegen, wird die Unabhängigkeit der Bank-Partner von der Willkür Amerikas gesichert, wobei Pirkner gerade auch an die Launen des US-Präsidenten denkt, und seine Unberechenbarkeit hinsichtlich dessen, was er unter dem Schutz der amerikanischen Marktwirtschaft versteht. Es geht dabei aus Sicht der heimischen Banken natürlich nicht um plumpen Anti-Amerikanismus, sondern darum, den Rahmen für Europas Wirtschaft eigenverantwortlich gestalten zu können. Wenn der europäische Bankensektor sich auf das neue Regelwerk einige und auf Lösungen wie jene von Blue Code vertraue, dann werde zumindest im innereuropäischen Zahlungsverkehr ausgeschlossen, dass eine Seite willkürlich die Gebühren erhöhe.

Starker Partner für die Zukunft

Zählt das von Österreich aus agierende Unternehmen schon bisher u.a. Bipa, Spar, Hartlauer, Hervis und verschiedene Kinos zu seinen Kunden, gilt es nun auch die Banken weiter zu überzeugen. Aktuell können User, deren Hausbank noch nicht – wie etwa Raiffeisen – mit an Bord ist, die App zwar nutzen, jedoch wird nicht direkt auf ihr Konto zugegriffen, sondern über eine bei der Registrierung erstellten Einziehungsermächtigung.

Nachdem Blue Code kürzlich als Gewinner aus dem „Innovation Jam“ beim Temenos Community Forum in Lissabon hervor ging, tun sich aber ganz neue Möglichkeiten auf. Bei Temenos, so Pirkner, handelt es sich um den Entwickler einer „Kernbank-Software“, also einer Art Betriebssystem, auf das weltweit an die 2.000 Banken setzen. Nach dem Erfolg beim Innovation Jam sei die Blue Code-Schnittstelle bereits in die Temenos-Software implementiert worden. Damit kann potenziell jede Bank, die Temenos nutzt, seinen Kunden auch Blue Code anbieten. Der Verwirklichung seiner Vision kommt Pirkner damit ein Stück näher.

⇒ Zur Page

Deine ungelesenen Artikel:
08.09.2026

Hivesense: Salzburger Startup legt Stolperdrähte für Angreifer

Das Salzburger Startup Hivesense arbeitet an einer Plattform zur Erkennung von Cyberangriffen innerhalb von Unternehmensnetzwerken. Die beiden Gründer Florian Entleitner und Alexander Moosmann setzen dabei auf sogenannte Deception Technology, bei der digitale Täuschungen eingesetzt werden, um Angreifer frühzeitig zu identifizieren.
/artikel/hivesense-salzburger-startup-legt-stolperdraehte-fuer-angreifer
08.09.2026

Hivesense: Salzburger Startup legt Stolperdrähte für Angreifer

Das Salzburger Startup Hivesense arbeitet an einer Plattform zur Erkennung von Cyberangriffen innerhalb von Unternehmensnetzwerken. Die beiden Gründer Florian Entleitner und Alexander Moosmann setzen dabei auf sogenannte Deception Technology, bei der digitale Täuschungen eingesetzt werden, um Angreifer frühzeitig zu identifizieren.
/artikel/hivesense-salzburger-startup-legt-stolperdraehte-fuer-angreifer
Hivesense
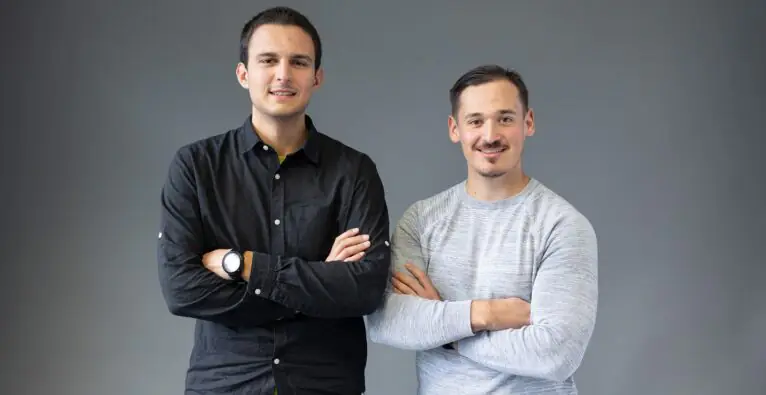
© Innovation Salzburg/Benedikt Schemmer - Alexander Moosmann (l.) und Florian Entleitner von Hivesense.

Die beiden FH-Absolventen Florian Entleitner und Alexander Moosmann teilen eine Leidenschaft namens IT-Security. Daraus ist ein Startup geworden: Mit Hivesense entwickelten beide eine sogenannte Deception-Plattform, die Cyberangriffe frühzeitig erkennt, indem sie Angreifende mit gezielt platzierten digitalen Fallen aufdeckt und dadurch wichtige Informationen für Cyberdefense liefert. Dabei setzen sie bewusst auf europäische Infrastruktur und digitale Souveränität. Die Idee entstand im Studium an der FH Salzburg.

Hivesense mit „Deception Technology“

Konkret haben sich Entleitner und Moosmann im Studium Informationstechnik & System-Management an der FH Salzburg kennengelernt. Die Idee für das Startup entstand schließlich im Rahmen von Entleitners Abschlussarbeit. „Ich habe mich in meiner Masterarbeit intensiv mit sogenannten ‚Honeypots‘ beschäftigt, einem Teilbereich der Täuschungstechnologie. Dabei wurde mir klar, wie viel Potenzial in diesem Ansatz steckt“, erklärt er.

Die Founder pitchten ihre Idee beim FHStartup Center und wurden im Herbst 2025 in die Startup Factory des Netzwerks Startup Salzburg aufgenommen. Im März 2026 gründeten sie schlussendlich ihr Unternehmen.

Hivesense entwickelt – wie erwähnt – eine „Deception Technology“, eine – eigenen Angaben nach – noch wenig verbreitete Form der Cyberabwehr. Das Prinzip: Im Netzwerk eines Unternehmens werden gezielt „Stolperdrähte“ platziert. Angreifer, die sich im System bewegen, sollen dann darauf stoßen und erkannt werden, so der Claim.

„Wir bauen keine klassische Schutzmauer“, sagt Entleitner. „Wir legen bewusst falsche Spuren und warten, bis jemand darüber stolpert – vergleichbar mit einem Stolperdraht, an dem ein Glöckchen platziert wurde.“ Moosmann ergänzt: „Viele Sicherheitslösungen erkennen nur bekannte Bedrohungen. Wir gehen einen Schritt weiter: Wir erkennen Verhalten und interagieren direkt mit Angreifern.“ Dabei setzt Hivesense im Inneren des Netzwerks an, einem der, wie beide Gründer sagen, kritischsten Bereiche.

Erste Pilotkunden

Die Decoy-Plattform von Hivesense befindet sich im Einsatz bei ersten Pilotkunden. Das Team treibt den Markteintritt im DACH-Raum aktiv voran und sucht weiterhin nach Unternehmen, die die Plattform in ihrer Infrastruktur einsetzen und gemeinsam mit Hivesense weiterentwickeln möchten.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment