22.06.2018

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

Das FinTech-Unternehmen Blue Code will mit seiner Mobile Payment-Lösung Europas Banken und deren Kunden von amerikanischen Firmen und der "Willkür" Donald Trumps unabhängig machen. Eine Kooperation mit dem Unternehmen Temenos könnte den Durchbruch bringen.
/artikel/fintech-startup-blue-code-will-europaeische-regeln-fuer-mobile-payment
Blue Code
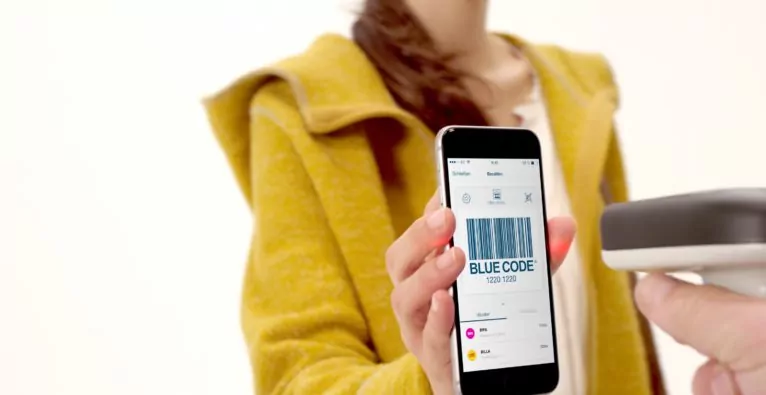
(c) Blue Code International AG: Beim Bezahlvorgang wird der "Blue Code" vom Händler per Handscanner eingelesen.

Hört man Christian Pirkner, den CEO von Blue Code, reden, dann hat man den Eindruck, es weniger mit einem FinTech-Unternehmer zu tun zu haben, als viel mehr mit einem überzeugten Konsumentenschützer. Er hat eine Mission, und die lautet: Den europäischen Bankensektor – und damit dessen Kundinnen und Kunden – unabhängig zu machen.

Bezahlungsvorgänge sind eine alltägliche Sache, deren Zahl mit der Digitalisierung und mobilen Payment-Verfahren ständig zunimmt. „Wenn wir bar zahlen, ist das in Europa mehrheitlich mit dem Euro. Aber sobald wir unbar bezahlen, ist im Alltag meist eine Plastikkarte im Spiel. Und die Regeln, nach denen damit Geld von A nach B fließt, werden in den USA geschrieben“, so Pirkner, und verweist etwa auf Mastercard und Visa. In Europa gebe es kein übergreifendes Regelwerk für das grenzenlose, unbare Zahlen. Ganz im Gegenteil kämen mit zunehmender Verbreitung von Mobile-Payment-Services die großen Player aus Amerika noch mehr zum Zug, egal ob Google bzw. Android, Apple oder Amazon „mit all ihren Pays“.

+++ Mobiler Bezahl-Dienst Blue Code etabliert sich in Deutschland +++

Die Markt-Macht der „Riesen“ brechen

Für die europäischen Banken würde das in Zukunft steigende Gebühren bedeuten, vor allem aber auch eine steigende Abhängigkeit von privaten, insbesondere eben amerikanischen Unternehmen – „und deren Regierung“. Apple zum Beispiel verweigere schon jetzt die Implementierung der NFC-Technologie für mobiles Bezahlen in seinen iPhones. Bei der doch recht hohen Anzahl an iPhone-Nutzern mussten die Banken hier bislang mitspielen und auf eine andere, zusätzliche Lösung setzen, erklärt Pirkner.

Für ihn war darum klar: Da muss ein eigenes Regelwerk für Europa her; und da sich sonst niemand darum kümmerte, nahm er diese Herausforderung mit Blue Code an. Zusammen mit der Deutschen Sparkasse, die um die 50 Millionen Privatkonten verwalte, habe man ein solches Regelwerk entwickelt. Dass er mit einem oder auch mehreren kleinen Playern am Bankensektor keine Chance gehabt hätte, sei Pirkner dabei von Anfang an klar gewesen.

Vollständige Implementierung von Blue Code durch Banken

Auf diesem Regelwerk, das ein Standard für Europa werden soll und europäische Payment-Alternativen zu jenen der genannten Internet-Riesen ermöglicht, basiert Blue Code als Unternehmen. Und setzt mit seiner Technologie auch drei besondere Anliegen des Banken-Regelwerks um. Erstens, die Anonymität: „Wir wissen nicht, welche Kunden über Blue Code bezahlen. Von der Bank, die auf unsere Lösung setzt, erhalten wir nur eine eindeutige ID, jedoch weder Name, Kontonummer noch sonstige Daten.“

Zweitens, die einfache Implementierung via Strichcode oder QR-Code. Im stationären Handel scannt der Verkäufer diesen Code aus der App des Käufers, wonach die Bestätigung der Zahlungsfähigkeit erfolgt und die Transaktion in Gang gesetzt wird. Die eigene Blue Code-App soll in wenigen Jahren überflüssig werden – „wir setzen darauf, dass die Banken die Technologie über ihre eigenen Apps anbieten“. Für den Kunden bedeute dies, dass sich das Bezahlen mit Blue Code wie der Einsatz einer Debit-Karte anfühlen wird.

Schlussendlich, als drittes Anliegen, wird die Unabhängigkeit der Bank-Partner von der Willkür Amerikas gesichert, wobei Pirkner gerade auch an die Launen des US-Präsidenten denkt, und seine Unberechenbarkeit hinsichtlich dessen, was er unter dem Schutz der amerikanischen Marktwirtschaft versteht. Es geht dabei aus Sicht der heimischen Banken natürlich nicht um plumpen Anti-Amerikanismus, sondern darum, den Rahmen für Europas Wirtschaft eigenverantwortlich gestalten zu können. Wenn der europäische Bankensektor sich auf das neue Regelwerk einige und auf Lösungen wie jene von Blue Code vertraue, dann werde zumindest im innereuropäischen Zahlungsverkehr ausgeschlossen, dass eine Seite willkürlich die Gebühren erhöhe.

Starker Partner für die Zukunft

Zählt das von Österreich aus agierende Unternehmen schon bisher u.a. Bipa, Spar, Hartlauer, Hervis und verschiedene Kinos zu seinen Kunden, gilt es nun auch die Banken weiter zu überzeugen. Aktuell können User, deren Hausbank noch nicht – wie etwa Raiffeisen – mit an Bord ist, die App zwar nutzen, jedoch wird nicht direkt auf ihr Konto zugegriffen, sondern über eine bei der Registrierung erstellten Einziehungsermächtigung.

Nachdem Blue Code kürzlich als Gewinner aus dem „Innovation Jam“ beim Temenos Community Forum in Lissabon hervor ging, tun sich aber ganz neue Möglichkeiten auf. Bei Temenos, so Pirkner, handelt es sich um den Entwickler einer „Kernbank-Software“, also einer Art Betriebssystem, auf das weltweit an die 2.000 Banken setzen. Nach dem Erfolg beim Innovation Jam sei die Blue Code-Schnittstelle bereits in die Temenos-Software implementiert worden. Damit kann potenziell jede Bank, die Temenos nutzt, seinen Kunden auch Blue Code anbieten. Der Verwirklichung seiner Vision kommt Pirkner damit ein Stück näher.

⇒ Zur Page

Deine ungelesenen Artikel:
09.11.2026

1,3 Milliarden US-Dollar-Bewertung: Onodrim holt 300 Millionen US-Dollar für europäische Rüstungsplattform

Das europäische Industrie-Startup Onodrim sichert sich eine Series-A-Runde über 300 Millionen US-Dollar. Mit dem frischen Kapital sollen strategische Engpässe im Verteidigungssektor behoben werden.
/artikel/13-milliarden-us-dollar-bewertung-onodrim-holt-300-millionen-us-dollar-fuer-europaeische-ruestungsplattform
09.11.2026

1,3 Milliarden US-Dollar-Bewertung: Onodrim holt 300 Millionen US-Dollar für europäische Rüstungsplattform

Das europäische Industrie-Startup Onodrim sichert sich eine Series-A-Runde über 300 Millionen US-Dollar. Mit dem frischen Kapital sollen strategische Engpässe im Verteidigungssektor behoben werden.
/artikel/13-milliarden-us-dollar-bewertung-onodrim-holt-300-millionen-us-dollar-fuer-europaeische-ruestungsplattform
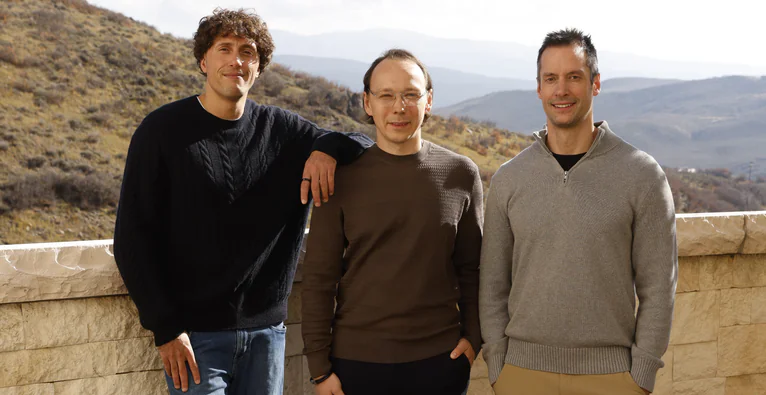
(v.l.) Das Onodrim-Team: Christian Garrett, Aistis Šimaitis & Alexander Blessing © Onodrim

Nur wenige Monate nach einer Seed-Finanzierung über 40 Millionen Euro, bei der auch Peter Thiels Fonds Founders Fund beteiligt war, steigt das Industrie- und Technologieunternehmen Onodrim in den Kreis der Einhörner auf.

Ende September hatte Bloomberg unter Berufung auf informierte Personen berichtet, dass Lux Capital über eine der Lead-Rollen in einer Runde von rund 200 Millionen Euro verhandle. In der aktuellen Series-A-Runde sichert sich die Gesellschaft mit Hauptsitz in Amsterdam nun frisches Kapital in Höhe von 300 Millionen US-Dollar. Die Bewertung klettert damit auf 1,3 Milliarden US-Dollar. Angeführt wird die Finanzierungsrunde von Lux Capital, begleitet von Investor:innen wie General Catalyst, die auch bei der deutschen Helsing-Finanzierungsrunde über 1,8 Milliarden US-Dollar an Bord waren. Außerdem beteiligen sich Lakestar, Altimeter, Strike Capital, 137 Ventures, 8090 und Expeditions.

Beteiligungen statt reiner Software

Onodrim verfolgt ein für europäische Tech-Startups untypisches Modell: Statt nur Technologie zu entwickeln, will das Unternehmen etablierte Betriebe aus Luft- und Raumfahrt, Verteidigung und industrieller Fertigung übernehmen. Durch Beteiligungen entlang industrieller Lieferketten sollen so Engpässe in der europäischen Verteidigungsindustrie behoben werden.

„In Europa gibt es viele herausragende Unternehmen, doch ihnen fehlen oft die nötigen Ressourcen, um so schnell und stark zu wachsen, wie es derzeit erforderlich ist“, erklärt Mitgründer und CEO Aistis Šimaitis den strategischen Ansatz. Lux-Capital-Partner Brandon Reeves betont ebenfalls die Notwendigkeit robusterer Strukturen: „Europa braucht eine stärkere Industrie, um den sicherheitspolitischen Herausforderungen der kommenden Jahre gewachsen zu sein.“

Software-Expertise von Palantir-Veteranen

Hinter dem Unternehmen steht ein Führungsteam mit Tech- und Politikhintergrund: CEO Šimaitis beriet die litauische Regierung und hatte zuvor eine leitende Technologieposition bei Palantir Technologies inne. Mitgründer und CTO Alexander Blessing arbeitete dort als Forward Deployed Engineer. Zum Gründungsteam zählt zudem Christian Garrett, Partner beim US-Wagniskapitalgeber 137 Ventures.

Neben Kapital will Onodrim den Partnerbetrieben spezialisierte Ingenieur-Teams zur Seite stellen, um Fertigungsprozesse zu modernisieren und neue Produkte zu entwickeln. Jeannette zu Fürstenberg, President und Managing Director bei General Catalyst, meint: „Europas etablierte Industrieunternehmen verfügen bereits über das nötige Know-how, gewachsene Kundenbeziehungen und das Vertrauen des Marktes. Was sie jetzt brauchen, ist modernste Technologie, um sich weiterzuentwickeln und größere Aufträge stemmen zu können.“

Erste Übernahmen und Expansion nach München und Turin

Für die kommenden Monate kündigt das Management die ersten Firmenübernahmen an. Parallel baut das Unternehmen seine Präsenz aus: Zu den bestehenden Büros in Amsterdam, London und Vilnius sollen neue Standorte in München und Turin hinzukommen. „Langfristige Partnerschaften und eine enge Zusammenarbeit stehen im Mittelpunkt unseres Ansatzes“, hält CTO Blessing fest.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment