29.11.2017

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

Finabro wartet mit seinem Finanzberatungs- und Vermögensverwaltung-Service gleich mit mehreren USPs auf. Adressiert werden nicht nur vermögende Menschen.
/artikel/finabro-wiener-fintech-startup-mit-service-das-sonst-nur-reiche-bekommen
(c) Denise Tibitanzl/der brutkasten: Søren Obling

Die Geschichte des Wiener FinTech-Startups Finabro begann in einer Bank in Dänemark. Founder Søren Obling, ein gebürtiger Däne, begleitete seine Mutter zu einem Beratungsgespräch über ihre Pensionsvorsorge. „Das Erlebnis war kurz gesagt grottenschlecht. Die Beraterin stellte drei Fragen. Erstens: ‚Sind sie eine Spielerin?‘. Zweitens: ‚Sind Sie sehr sicherheitsorientiert?‘ Meine Mutter beantwortete die beiden ersten mit ’nein‘ und wurde in der Kategorie ‚medium risk‘ eingestuft. Die dritte Frage war: ‚Soll das Geld sofort verfügbar sein, oder kann es drei Jahre gebunden sein?‘ Meine Mutter sagte ‚drei Jahre‘. Damit war die Beratung vorbei. Ihr wurde ein Produkt angeboten“, erzählt Obling.

+++ Fokus: FinTech +++

„Diese Industrie ist so viel schlechter, als ich dachte“

Und dieses Produkt sei zwar prinzipiell nicht schlecht gewesen, hätte aber falsche Angaben über den zu erwarteten Ertrag gehabt. „Ihre eigenen Kapitalertrags-Kosten waren einfach nicht eingerechnet“, sagt Obling. Der studierte Ökonom mit reichlich beruflicher Erfahrung in der Finanzwelt ließ das natürlich nicht auf sich bzw. seiner Mutter sitzen. Auf eine gut argumentierte Beschwerde-Mail folgte sogar ein Anruf des Bank-Vorstands. Doch auch der konnte Obling nicht überzeugen. „Nachdem bei einer zweiten Bank genau das gleiche passierte, außer dass mich diesmal nicht der Vorstand angerufen hat, war mir klar: Diese Industrie ist so viel schlechter, als ich dachte.“

Alternative mit mehreren USPs

Ein wenig sollte es dann noch dauern, bis der Däne 2016 mit seinem eigenen digitalen Produkt in Wien startete. Schon früher hatte er seinen späteren Co-Founder Oliver Lintner kennengelernt. „Oliver ist regulatorisch sehr kompetent, was Vermögensverwaltung anbelangt. Er ist auch gerichtlich zertifizierter Sachverständiger für Bank, Börse und Versicherungen. Dieses Know-How ist für uns ein riesiges Asset in so einem stark regulierten Feld“, sagt Obling. Gemeinsam mit Lintner baute er dann an einer digitalen Finanzberatungs- und Vermögensverwaltungs-Lösung, die gleich mit mehreren USPs aufwartet.

Lebensversicherung für Vermögensanlage: Uniqa investierte

Die herausstechendste davon ist, dass Finabro für die Vermögensanlage nicht nur Bankkonten nutzt. Das Startup nutzt auch Fondsgebundene Lebensversicherungen. Das Startup nutzt stattdessen Lebensversicherungen. Das hat auch Versicherer Uniqa dazu bewogen, dieses Jahr mit 400.000 Euro bei Finabro einzusteigen und damit rund 14 Prozent des Startups zu erwerben. Obling erklärt die Hintergründe: „Es ist eine einfache Rechnung. Bei Versicherungen zahlt man bei Einzahlung sofort vier Prozent Steuern. Das tut weh, das gebe ich zu. Dafür gibt es die 27,8 Prozent Kapitalertragssteuer nicht. Auf Dauer steigt man also deutlich besser aus“. Vorausgesetzt natürlich, es gibt einen entsprechenden Kapitalertrag. Auch dafür hat Finabro ein Konzept in petto, mit dem es auch in den weXelerate-Accelerator kam.

„…außer es bricht der dritte Weltkrieg aus oder es gibt eine Hyperinflation wie in den 20er-Jahren. Da können auch wir nichts machen“

Die Zauberworte: „Rebalancing“ und „Risikobrücke“

Zu Beginn wird auch beim Wiener FinTech, wie im eingangs erwähnten Beispiel der Bank, die Risikobereitschaft abgefragt. Doch auch richtigen Draufgängern verspricht Obling eine deutliche Verminderung ihres Risikos, „außer es bricht der dritte Weltkrieg aus oder es gibt eine Hyperinflation wie in den 20er-Jahren. Da können auch wir nichts machen“, schränkt der Gründer ein. Die Zauberworte heißen „Rebalancing“ und „Risikobrücke“. „Eine derartige Vermögensverwaltung bekommen sonst nur wirklich reiche Menschen, die große Summen ab etwa 200.000 Euro anlegen. Wir bieten sie für jeden“, sagt Obling.

+++ Nicht nur für InsurTech-Startups: Uniqa startet Accelerator “Mission 120” +++

„Rebalancing“: Überschuss auf die sichere Seite

Beim Rebalancing wird das eingelegte Vermögen regelmäßig an die Risikobreitschaft angepasst. „Ein Beispiel: Ich lege 4000 Euro bei mittlerem Risiko an. Das heißt, 2000 Euro wandern in Aktien, die mehr Rendite versprechen, wenn alles gut läuft. Und 2000 Euro werden in Anleihen angelegt, die bei niedrigerer Rendite dafür sehr sicher sind“, erklärt der Founder. Wenn die Aktien dann tatsächlich stark anstiegen, würde sich das Verhältnis von ursprünglich 50 zu 50 immer weiter zugunsten der Aktien ändern. „Wenn etwa zehn Prozent Differenz erreicht werden, rebalancen wir. Wir bringen also den ‚Überschuss‘ auf die sichere Seite.“ Dieser Vorgang passiere automatisch.

„Wir betreiben keine Hellseherei.“

Eine Brücke über das Börsen-Tal

Die „Risikobrücke“ (Das Logo des Startups ist eine Brücke – auf dänisch ‚bro‘) basiert auf einem Konzept, das etwa durch Investor George Soros bekannt ist. „Wenn man sich die langfristigen Trends am Finanzmarkt ansieht, sieht man, dass er wellenförmig verläuft. Wenn es beginnt bergab zu gehen, steigen wir von riskanten auf sichere Produkte um. Sobald es wieder bergauf geht, gehen wir zurück“, sagt Obling. Dahinter steht ein Algorithmus. Rezessionen werden damit „überbrückt“. Hellseherei betreibe man aber nicht. „Wir behaupten nicht, dass wir zum optimalen Zeitpunkt verkaufen bzw. kaufen. Wenn es beginnt bergab zu gehen, sind wir noch drinnen. Erst wenn absehbar wird, dass es ein größerer Trend ist, steigen wir um.“

(c) Finabro: Illustration des Startups zur „Risikobrücke“

Sag niemals „sicher“

Das Risiko könne man mit der Risikobrücke halbieren. Obling räumt ein: „Klar, in der Hochkonjunktur underperformen wir damit Leute, die die Aktien einfach halten. Aber niemand weiß, wann die Hochkonjunktur endet.“ Das Wort „sicher“ nehme er dennoch nie in den Mund, sagt Obling. Das wäre nicht ehrlich. Und letztlich passiere es auch bei Finabro, dass das Modell die Märkte falsch triggere und man doch zu einem suboptimalen Zeitpunkt bei Aktien aus- bzw. einsteige.

Mitarbeiter- und Pensionsvorsorge

Und wen adressiert Finabro damit? „Alle“, sagt Obling. Und doch hat er zwei Produkte, die er besonders herausstreicht. Da wäre zum einen die Mitarbeitervorsorge: „Durch das Versicherungs-System haben wir in Österreich einen Steuervorteil. Brutto-Lohn, der in das Vorsorgeprodukt fließt, wird nur mit den erwähnten vier Prozent besteuert. Man verwandelt ihn also quasi in angelegten Netto-Lohn“, erklärt Obling. Als ganz großes Thema für die Zukunft des Startups sieht der Founder die Pensionsvorsorge: „Die Pensionssysteme in Österreich und Deutschland sind nicht mehr nachhaltig und wir bringen mit unserem Produkt eine wirklich starke Innovation in dem Bereich“, sagt Obling. „Ich habe meiner Mutter damals versprochen, dass ich einen besseren Deal für sie finde.“

+++ Finabro-Mitarbeiter: Christoph Jeschkes neuer Job +++


⇒ Zur Homepage des Startups

Deine ungelesenen Artikel:
vor 19 Stunden

Ausgeraucht: Wie sich Philip Morris auf eine Zeit ohne Zigaretten vorbereitet

Die „Tschick“ in der Pause: Gehört sie bald der Vergangenheit an? Die EU und paradoxerweise auch Philip Morris International arbeiten seit Jahren an einer solchen Zukunft. Brutkasten besuchte eine Präsentation des Tabakriesen zu seinem Economic Footprint in der EU und fand eine Firma vor, die versucht, sich mit allen Mitteln neu zu erfinden.
/artikel/ausgeraucht-wie-sich-philip-morris-auf-eine-zeit-ohne-zigaretten-vorbereitet
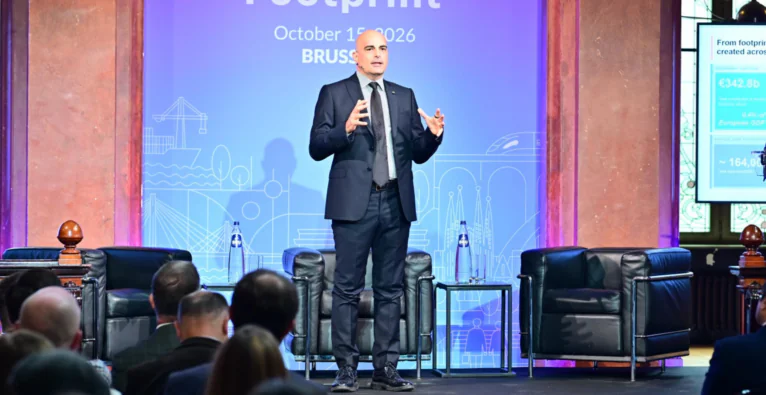
Europa-Chef von Philip Morris Marco Hannappel bei der Präsentation zum EU Economic Footprint 2026. © Philip Morris / Footprint study 2026

Die Solvay Library in Brüssel hat etwas festlich Anmutendes. Der Raum wird von indirektem Tageslicht durchflutet, dezentes künstliches Licht sorgt für eine heimelige Stimmung. Vorne stehen drei Talkshow-Sessel, der mittlere ist stark ausgeleuchtet. Auf ihm wird später der Europa-Chef von Philip Morris International, Marco Hannappel, Platz nehmen. Der weltweit führende private Tabakproduzent veranstaltet ein Event, bei dem er neben seiner EU-Wertschöpfung auch seine Transformation weg von herkömmlichen Zigaretten hin zu einer selbsternannten „rauchfreien Zukunft“ bewirbt. Wobei „rauchfrei“ hier E-Zigaretten, Tabakerhitzer und Nikotinbeutel inkludiert.

Gleich vorweg: Philip Morris präsentiert in knapp 60 Minuten und auf 52 Seiten seinen EU Economic Footprint 2026, wobei die Daten von EY-Parthenon verarbeitet wurden. Die Marke, die zum Wirtschaftsprüfungs- und Beratungsnetzwerk EY gehört, schreibt im Disclaimer: „Es ist wichtig darauf hinzuweisen, dass die Daten von uns nicht unabhängig geprüft oder verifiziert wurden. Daher übernimmt EYP keine Gewähr oder Garantie für die Richtigkeit, Zuverlässigkeit oder Vollständigkeit der von PMI bereitgestellten Daten.“ Wenig überraschend fällt der Bericht sehr gut für den Tabakriesen aus. Philip Morris International liefere über 300 Milliarden Euro Gesamtbeitrag zur EU und sei für rund 0,4 Prozent des EU-BIP verantwortlich.

Alternative Produkte wie E-Zigaretten als „die bessere Wahl“

„Die Nachfrage nach den Nikotinprodukten ist da. Natürlich ist es immer am besten, gänzlich auf Tabak- und Nikotinprodukte zu verzichten. Für erwachsene Raucherinnen und Raucher, die andernfalls weiter rauchen würden, sind rauchfreie Alternativen die bessere Wahl als das Fortsetzen des Zigarettenkonsums“, erklärt Philip Morris Austria. Seine Antworten erhält brutkasten von der Presseabteilung.

Philip Morris versucht daher, eine Branche neu zu denken, und das nicht seit gestern, wie brutkasten berichtete. IQOS, Philip Morris’ eigene Marke für Tabakerhitzer, wurde vor über zehn Jahren in den Markt eingeführt. „Wenn es um innovative Produkte geht, dann ist IQOS unsere wichtigste Plattform. Wir entwickeln sie ständig weiter in Richtung höherer Leistung und geringerer Emissionen“, sagt Hannappel gegenüber brutkasten. Neu sind jedoch die Dimensionen, die Philip Morris erreicht. Im vierten Quartal dieses Jahres werden laut eigenen Angaben bereits 50 Prozent der Nettoumsätze in Europa mit alternativen Produkten erwirtschaftet.

Technologieunternehmen Philip Morris

Philip Morris möchte sich weg vom klassischen Tabakunternehmen und Zigarettenhersteller hin zu einem Technologieunternehmen entwickeln (brutkasten berichtete). So betreibt Philip Morris in Portugal ein Zentrum für generative KI, um globale Geschäftsabläufe zu unterstützen, wobei KI-Technologien eingesetzt würden, um die Entscheidungsfindung zu verbessern, Prozesse zu automatisieren und die Unternehmensleistung zu steigern. Für Philip Morris ein wichtiger Schritt, um die Transformation umsetzen zu können.

Im April dieses Jahres gab Philip Morris die Umgestaltung eines Werkes in Berlin-Neukölln bekannt. Anstatt Zigaretten zu produzieren, wird hier an Zukunftstechnologien wie KI oder Robotik gearbeitet.

Europa beschreibt Philip Morris International in seinem Bericht als globalen Hub für „Innovation, Produktion und Export“. Sein Zentrum für Innovationen betreibt Philip Morris International im schweizerischen Neuchâtel, wo Wissenschaftler und Ingenieure an den alternativen Produkten arbeiten. 2,2 Milliarden sollen hier zwischen 2021 und 2025 in die Forschung und Entwicklung investiert worden sein.

Philip Morris und Startups

Der Tabakriese setzt auch auf innovative Ideen von Startups. In dem Projekt „Be Leaf – Be The Future“ entwickeln sie Lösungen in den Bereichen der Agrartechnologie, Nachhaltigkeit und Kreislaufwirtschaft. Ein Beispiel ist das bayerische Startup Bioplasmar, das eine biologisch abbaubare Alternative zu herkömmlichem Kunststoff herstellt.

Auch in der österreichischen Startup-Szene ist Philip Morris aktiv. Im Mai diesen Jahres erwarb das Unternehmen mit seiner Tochter Aspeya 5,7 Prozent von Waterdrop im Zuge einer Finanzierungsrunde von insgesamt über 100 Millionen Euro.

Zielgruppe: Keine neuen Raucher:innen

„Wenn du bei uns in Wien in die Boutique gehst und sagst ‚Ich hätte gern das Produkt‘, dann ist die erste Frage, die dir gestellt wird: ‚Bist du volljährig'“, erklärt Philip Morris Austria. Auch online will man entsprechende Altersüberprüfungen durchführen. In Österreich arbeitete Philip Morris daher an einem Pilotprojekt zur Altersschätzung per Gesichtserkennung. Auch hier soll KI unterstützen.

„Wenn du volljährig bist, wirst du beraten. Aber nur, wenn du die zweite Frage auch mit ‚Ja‘ beantwortest, und zwar: ‚Sind Sie Konsument von Nikotin- oder Tabakprodukten?'“, heißt es von Philip Morris Austria. Man wolle nicht die Firma sein, über die Menschen mit dem Rauchen beginnen.

Kurzum: Philip Morris präsentiert sich als Unternehmen, das verantwortungsvoll mit sensiblen Themen wie Nikotin umgeht.

Der offene Brief von Frankreich und Co.

Ein Grund dafür kann der wachsende politische Druck sein. Am 6. Oktober schrieben sieben EU-Staaten rund um Frankreich und Spanien einen offenen Brief an den EU-Kommissar für Gesundheit und Tierschutz, Olivér Várhelyi. Sie sehen Regulierungslücken in der Produkt- und Werberichtlinie der Tabakindustrie. Daher fordern sie einen Stopp, neue Produkte „mit Hilfe von aggressivem Marketing und unbegründeten Behauptungen über ein geringeres Risiko auf den europäischen Markt zu bringen, mit dem Ziel, (junge) EU-Bürger zum finanziellen Vorteil der Industrie abhängig zu machen.“ Außerdem fordern die EU-Staaten für alle Produkte ein Aromenverbot sowie ein vollständiges Verbot von Nikotinbeuteln.

Hannappel hat mittlerweile auf dem Podium Platz genommen, seine Präsentation ist vorbei und er beantwortet Fragen von Journalist:innen aus ganz Europa. Angesprochen auf ein Nikotinbeutel-Verbot in Ländern wie z. B. Frankreich antwortet er: „Meiner Ansicht nach sind Verbote nie eine gute Option, weil dann in einigen Fällen illegale Märkte entstehen und man die Möglichkeit verliert, die Konsumenten zu erreichen.“

Das Event stand zwar im Zeichen des Economic Footprint, zeigt aber auch eine Firma, die versucht, sich an eine veränderte Welt anzupassen. Die Marschrichtung hin zu alternativen Produkten will man weiter verfolgen. Hannappel meint, ein solches Event jedes Jahr machen zu wollen, um ein besseres Verständnis in Europa zu erzeugen. Jedenfalls wird Philip Morris gespannt nach Brüssel blicken. Denn die nächste richtungsweisende Entscheidung der EU-Kommission bezüglich der geplanten Überarbeitung des Rechtsrahmens soll noch bis Ende 2026 fallen.


Transparenzhinweis: Die Reise- und Aufenthaltskosten wurden von Philip Morris Austria übernommen. Auswahl und Bewertung der Themen erfolgten unabhängig davon.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Finabro: Wiener FinTech-Startup mit „Service, das sonst nur Reiche bekommen“