15.09.2022

Ethereum-Merge: Das muss man steuerlich beachten

Die Krypto-Steuerberaterin Natalie Enzinger erklärt die Bedeutung vom Ethereum Merge und erläutert die steuerlichen Folgen.
/artikel/ethereum-merge-das-muss-man-steuerlich-beachten
Natalie Enzinger spricht über den Ethereum Merge © Enzinger Steuerberatung; Dennis / AdobeStock
kommentar

Am Morgen des 15.09.2022 um 08:44 Uhr war es endlich soweit. Der langersehnte „Merge“ – der Wechsel des Konsensalgorithmus auf Proof-of-Stake bei Ethereum – wurde erfolgreich vollzogen. Die Umstellung des Konsensalgorithmus bietet für ETH-Besitzer neue Möglichkeiten, passive Einkünfte aus dem Staking von Ether zu erzielen.

Die Beacon Chain: So entstand der Merge

Der „Merge“ ist ein technisches Softwareupgrade, das den bestehenden Proof-of-Work-Konsensmechanismus von Ethereum auf einen Proof-of-Stake-Konsensalgorithmus umstellt. Die Umstellung auf den Proof-of-Stake Konsensalgorithmus erfolgte durch die Ethereum-Entwickler in zwei Schritten:

Der erste Schritt wurde bereits im Dezember 2020 erfolgreich mit dem Launch der Beacon Chain gelegt. Bei der Beacon Chain – einer separaten, vom Ethereum Mainnet unabhängigen Blockchain – konnte der neue Konsensalgorithmus Proof-of-Stake ohne Auswirkungen auf das bestehende Ethereum Mainnet ausreichend in einer Liveumgebung getestet werden. ETH-Besitzer konnten ab Dezember 2020 eine Menge von 32 ETH in einen „deposit contract“ einzahlen, um auf der Beacon Chain durch den Betrieb eines Validator-Nodes an der Blockerstellung teilzunehmen (sogenanntes „Staking“).

Auf der Beacon Chain wurden seither leere Blöcke validiert, die keine Transaktionen beinhalteten, da das Ethereum Mainnet noch nicht auf dem neuen Proof-of-Stake Konsensalgorithmus lief. Als Belohnung für die Blockerstellung erhielt man als Staker auf der Beacon Chain sogenannte „Consensus Layer Rewards“, die technisch zwar der jeweiligen Wallet-Adresse gutgeschrieben wurden, über die man aber bisher bzw. auch nach dem „Merge“  noch nicht verfügen konnte bzw. kann. Die Consensus Layer Rewards lassen sich also derzeit – auch nach dem „Merge“ – weder umtauschen noch verkaufen. Erst mit einem weiterführenden, in der Zukunft liegenden Upgrade – dem sogenannten „Shanghai Upgrade“ – sind die „Consensus Layer Rewards“ und die als „stake“ einbezahlten 32 ETH zugänglich bzw. veräußerbar. 

Merge: Der zweite Schritt

Mit dem heutigen „Merge“ wurde nun in einem zweiten Schritt die Consensus Layer der Beacon Chain technisch mit dem bestehenden Ethereum Mainnet zusammengeführt. Um weiterhin als Staker tätig zu sein, muss neben der technische Umstellungen der Client-Software auch eine eigene Wallet-Adresse für den Empfang der verdientenTransaktionsgebühren (sogenannte „Execution Layer Rewards“) angegeben werden. Im Unterschied zu den oben angeführten „Consensus Layer Rewards“ kann über die „Execution Layer Rewards“ bereits nach dem Merge verfügt werden, das heißt diese können ab sofort umgetauscht oder verkauft werden. 

Solo home staking, Staking as a service, Liquid pool Staking

In der Praxis kann das ETH-Staking in unterschiedlichsten Arten (bspw. Solo home staking, Staking as a service, Liquid pool Staking, etc.) ausgestaltet sein. Jede dieser Staking-Arten ist anhand des konkreten Einzelfalles zu würdigen, da unterschiedliche steuerliche Konsequenzen damit verbunden sein können. In der Folge wird anhand des „Solo home Staking“ erörtert, wie Rewards aus dem Staking ertragsteuerlich auf Basis der neuen geltenden Rechtslage einzuordnen sind und wann eine Besteuerung zu erfolgen hat. 

Beim „Solo home staking“ wird mit eigener Soft- und Hardware ein Validator-Node betrieben, um Transaktionen zu validieren und Blöcke zu erstellen. Dazu werden mindestens 32 Ether als „stake“ und ein gewisses technisches Know-How benötigt. Als Belohnung erhält der „Solo home Staker“ bei erfolgreicher Blockerstellung nach dem „Merge“ einerseits die „Consensus Layer Rewards“ und anderseits die „Execution Layer Rewards“, wobei die „Consensus Layer Rewards“ mangels Verfügungsmacht bis auf weiteres steuerlich noch nicht als zugeflossen gelten.

Über die „Execution Layer Rewards“ kann zwar bereits verfügt werden, jedoch ist zu untersuchen, ob der Ausnahmetatbestand des § 27b Abs 2 Satz 2 1.TS EStG („Staking“) zur Anwendung gelangen kann und somit die Besteuerung erst später mit dem Wechsel der Rewards in Euro (bzw anderes gesetzliches Zahlungsmittel)oder andere Wirtschaftsgüter (außer Kryptowährungen) oder Leistungen stattfindet. Entscheidend ist, ob das ETH-Staking als sofort steuerpflichtige Leistung zur Transaktionsverarbeitung „durch einen technischen Prozess“ (wie z.B. beim Mining) oder als nicht-steuerbare Leistung zur Transaktionsverarbeitung durch den „vorwiegenden Einsatz von vorhandenen Kryptowährungen“ gesehen wird.

„Besonders jene Einkünfte sollen erfasst werden, die zur Blockerstellung erzielt werden“

Laut § 27b Abs 2 Z 2 EStG gehört zu den laufenden Einkünften aus Kryptowährungen der Erwerb von Kryptowährungen durch einen technischen Prozess, bei dem Leistungen zur Transaktionsverarbeitung zur Verfügung gestellt werden. Nach den Erläuternden Bemerkungen zum Gesetz sollen besonders jene Einkünfte erfasst werden, die für die Blockerstellung erzielt werden. Welcher Konsensalgorithmus genutzt wird, soll unerheblich sein. Meines Erachtens muss der verwendete Konsensalgorithmus zumindest mit Proof-of-Work vergleichbar sein, zumal der vorwiegende Einsatz von vorhandenen Kryptowährungen unter den Ausnahmetatbestand des § 27b Abs 2 Satz 2 1.TS EStG („Staking“) fällt. Keine laufenden Einkünfte aus Kryptowährungen liegen nach dieser Bestimmung nämlich vor, wenn die Leistung zur Transaktionsverarbeitung vorwiegend im Einsatz von vorhandenen Kryptowährungen besteht. 

Nach dem allgemeinen Sprachgebrauch ist das Wort „vorwiegend“ mit „überwiegend“ (also mehr als 50%) gleichzusetzen. Die Erläuternden Bemerkungen zum Gesetz gehen nicht darauf ein, wie vorzugehen ist, wenn neben dem Einsatz von vorhandenen Kryptowährungen auch weitere untergeordnete „Leistungen“ (z.B. das Betreiben einer Node) erbracht werden. 

Meines Erachtens ist der Kern der Leistung beim Solo home Staking der Einsatz der 32 ETH als „stake“ und somit die wesentliche Grundlage. Der Nutzung eigener Soft- und Hardware bzw. das Vorhandensein eines gewissen technischen Know-Hows kommt eine untergeordnete Bedeutung zu, weshalb die Rewards (Consensus als auch Execution Layer Rewards) unter den Staking-Tatbestand subsumierbar sein sollten. Zum Zeitpunkt des Erhalts der Rewards besteht demzufolge keine Steuerpflicht. Erst wenn die aus dem Staking stammenden Ether in ein gesetzliches Zahlungsmittel oder in andere Wirtschaftsgüter (außer Kryptowährungen) oder Leistungen getauscht werden, liegt ein steuerbarer Vorgang vor, der mit dem Sondersteuersatz von 27,5% zu besteuern ist.

Von Seiten des Finanz-Ministeriums (BMF) gibt es derzeit noch keine Aussagen zum Ethereum Staking. Es bleibt abzuwarten, wie das BMF die Regelungen des § 27b EStG hinsichtlich des Ethereum Staking auslegen wird. 

Deine ungelesenen Artikel:
10.09.2026

Kommission schlägt neues Europäisches Innovationsgesetz vor – das sind die Eckpunkte

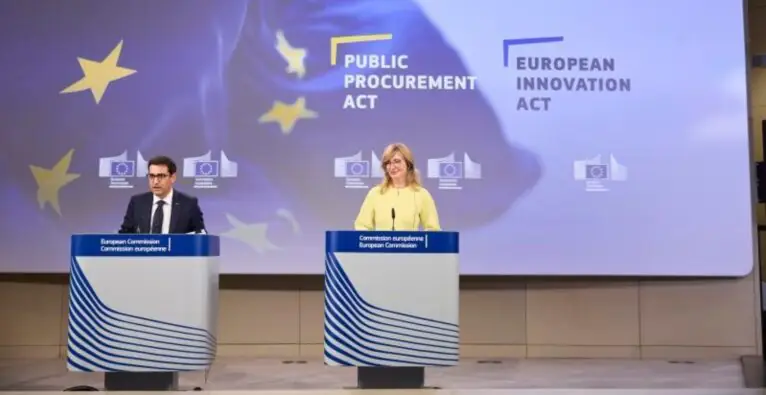
Die EU-Kommission hat gestern den European Innovation Act vorgeschlagen. Ziel ist es, Europas innovativste Ideen in Europa zu entwickeln, zu finanzieren und erfolgreich zu skalieren. Als zentrale Initiative der EU-Startup- und Scaleup-Strategie sowie des EU-Kompasses für Wettbewerbsfähigkeit soll der Vorschlag dazu beitragen, die langfristige Wettbewerbsfähigkeit und die technologische Souveränität der EU zu stärken.
/artikel/kommission-schlaegt-neues-europaeisches-innovationsgesetz-vor-das-sind-die-eckpunkte
10.09.2026

Kommission schlägt neues Europäisches Innovationsgesetz vor – das sind die Eckpunkte

Die EU-Kommission hat gestern den European Innovation Act vorgeschlagen. Ziel ist es, Europas innovativste Ideen in Europa zu entwickeln, zu finanzieren und erfolgreich zu skalieren. Als zentrale Initiative der EU-Startup- und Scaleup-Strategie sowie des EU-Kompasses für Wettbewerbsfähigkeit soll der Vorschlag dazu beitragen, die langfristige Wettbewerbsfähigkeit und die technologische Souveränität der EU zu stärken.
/artikel/kommission-schlaegt-neues-europaeisches-innovationsgesetz-vor-das-sind-die-eckpunkte
European Innovation Act
© European Commission

Europa verfügt über eine starke Forschungslandschaft sowie über qualifizierte Fachkräfte und innovative Unternehmen. Gleichzeitig bestehen innerhalb der EU unterschiedliche regulatorische Rahmenbedingungen, und der Zugang zu Finanzierungen kann für innovative Unternehmen eine Herausforderung darstellen. Dadurch werden in Europa entwickelte Innovationen nicht immer in Europa weiterentwickelt und wirtschaftlich genutzt. Der nun von der EU-Kommission vorgeschlagene European Innovation Act soll dazu beitragen, diese Rahmenbedingungen zu verbessern und Unternehmen dabei zu unterstützen, grenzüberschreitend zu wachsen und international wettbewerbsfähig zu werden.

Zugang zu Finanzierung und Vergabeverfahren

Der Vorschlag setzt im Prinzip an zwei zentralen Herausforderungen für Innovationen in Europa an: dem Zugang zu Finanzierung und der stärkeren Nutzung öffentlicher Beschaffung.

Erstens soll der Zugang zu Finanzierungen für innovative Unternehmen erleichtert werden. Viele Startups und Scaleups verfügen über Patente, geistiges Eigentum und andere immaterielle Vermögenswerte. Deren Bewertung kann jedoch komplex sein und den Zugang zu Investitionen erschweren.

Der Vorschlag sieht daher einen gemeinsamen EU-Rahmen für die Bewertung von geistigem Eigentum vor. Zudem soll ein digitaler Marktplatz geschaffen werden, der Anbieter und Interessenten für geistiges Eigentum zusammenbringen und Unternehmen durch fachliche Unterstützung bei der Vermarktung ihrer Innovationen unterstützen soll.

Nach Angaben der Kommission könnten diese Maßnahmen die Verwaltungskosten um rund 35 Mio. Euro senken und zusätzliche Finanzierungen von bis zu 10,2 Mrd. Euro pro Jahr über IP-gestütztes Risiko- und Fremdkapital ermöglichen.

F&E-Aufträge

Zweitens soll ein gemeinsames Verfahren für die Vergabe von Forschungs- und Entwicklungsaufträgen (F&E) eingeführt werden. Dieses soll für mehr Rechtssicherheit sorgen und dazu beitragen, neue Technologien schneller zur Marktreife zu bringen. Dazu zählen auch Technologien, die zur Bewältigung gemeinsamer gesellschaftlicher Herausforderungen etwa in den Bereichen Gesundheit, Bildung und saubere Mobilität beitragen können. Zudem soll die gemeinsame Durchführung von F&E-Aufträgen durch öffentliche Auftraggeber aus verschiedenen Mitgliedstaaten erleichtert werden.

Nach Angaben der Kommission könnten diese Maßnahmen zu Einsparungen von rund einer Milliarde Euro pro Jahr bei öffentlichen Auftraggebern führen und zusätzliche jährliche Gewinne von 25,92 Mrd. Euro für Unternehmen ermöglichen. Nach Einschätzung der Kommission könnte zudem das EU-BIP im zehnten Jahr um 0,24 bis 0,42 Prozent über dem Niveau (Anm.: ohne die Maßnahmen) liegen. Im selben Zeitraum könnten – so die Erwartung – bis zu 507.000 zusätzliche Arbeitsplätze entstehen.

„Mit dem Europäischen Innovationsgesetz gehen wir der Fragmentierung direkt entgegen: einen Rahmen für die Bewertung von Rechten des geistigen Eigentums, einen digitalen Marktplatz, der Käufer und Verkäufer verbindet, und einen einfacheren Weg für die Vergabe öffentlicher Aufträge für Spitzenforschung und -entwicklung. Und das ist erst der Anfang. Bis 2028 werden wir einen echten Binnenmarkt schaffen, in dem Ideen schneller skalieren, Finanzen freier zirkulieren und die strategische Autonomie Europas gestärkt wird. Das ist das Europa, das wir aufbauen“, sagt Ekaterina Sacharieva, EU-Kommissarin für Startups, Forschung und Innovation.

EU-Referenzrahmen für Reallabore

Parallel – und separat zum European Innovation Act zu sehen – möchte die Kommission Innovator:innen zudem dabei unterstützen, neue Ideen schneller in marktfähige Lösungen zu überführen. Dazu ist ein Vorschlag für einen gemeinsamen Rahmen für regulatorische Reallabore vorgesehen.

Reallabore ermöglichen es Unternehmen, Forschungseinrichtungen und Behörden, neue Produkte, Dienstleistungen oder Technologien zeitlich begrenzt in einem kontrollierten Umfeld und unter Aufsicht der zuständigen Behörden zu erproben. Dadurch sollen Erfahrungen mit den geltenden regulatorischen Anforderungen gesammelt werden. Gleichzeitig erhalten Behörden Erkenntnisse darüber, wie bestehende Vorschriften auf neue Technologien angewendet werden können und ob gegebenenfalls Anpassungsbedarf besteht.

In einzelnen Bereichen des EU-Rechts gibt es bereits regulatorische Reallabore. Ein einheitlicher europäischer Ansatz besteht bislang jedoch nicht, sodass sich unterschiedliche Verfahren und regulatorische Rahmenbedingungen ergeben. Eine geplante Empfehlung des Rates soll daher einen gemeinsamen EU-Referenzrahmen für Reallabore in Bereichen schaffen, die bislang nicht durch entsprechende EU-Rechtsvorschriften abgedeckt sind. Dabei sollen Erfahrungen aus den Mitgliedstaaten und bestehenden EU-Initiativen einbezogen werden – mit dem Ziel, die Erprobung innovativer Lösungen zu erleichtern und gleichzeitig öffentliche Interessen zu berücksichtigen.


Zusammenfassung

Worum geht es?
Der European Innovation Act soll Hindernisse für Innovation abbauen, den Weg von der Forschung zum Markt beschleunigen und die Nutzung von geistigem Eigentum erleichtern.

Drei zentrale Maßnahmen

  • Bewertung von geistigem Eigentum: Ein EU-weiter Rahmen soll die Bewertung von Patenten und anderem geistigem Eigentum vereinheitlichen und dadurch den Zugang zu Finanzierung für innovative Startups erleichtern.
  • Digitaler Marktplatz: Eine digitale Plattform soll Käufer und Verkäufer von geistigem Eigentum zusammenbringen.
  • F&E-Beschaffung: Ein gemeinsames Verfahren für die öffentliche Beschaffung von Forschung und Entwicklung soll die Beschaffung und grenzüberschreitende Zusammenarbeit vereinfachen und die Entwicklung und Erprobung innovativer Lösungen fördern.

Erwartete Auswirkungen

  • 10,2 Mrd. EUR zusätzliche Finanzierung für Unternehmen pro Jahr durch die bessere Nutzung von geistigem Eigentum
  • 35 Mio. EUR jährliche Einsparungen bei Verwaltungskosten für Unternehmen durch eine harmonisierte Bewertung von geistigem Eigentum
  • 1 Mrd. EUR jährliche Einsparungen bei öffentlichen Auftraggebern durch effizientere FuE-Beschaffung und vereinfachte grenzüberschreitende Verfahren
  • 25,9 Mrd. EUR zusätzliche jährliche Gewinne für Unternehmen, die an FuE-Beschaffung beteiligt sind
  • 0,24–0,42 % erwarteter Anstieg des EU-BIP über die nächsten zehn Jahre
  • bis zu 507.000 zusätzliche Arbeitsplätze in der EU innerhalb der nächsten zehn Jahre

Quelle: Europäische Kommission, „European Innovation Act“, September 2026. Bei den genannten wirtschaftlichen Effekten handelt es sich um erwartete Auswirkungen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten