15.09.2022

Ethereum-Merge: Das muss man steuerlich beachten

Die Krypto-Steuerberaterin Natalie Enzinger erklärt die Bedeutung vom Ethereum Merge und erläutert die steuerlichen Folgen.
/artikel/ethereum-merge-das-muss-man-steuerlich-beachten
Natalie Enzinger spricht über den Ethereum Merge © Enzinger Steuerberatung; Dennis / AdobeStock
kommentar

Am Morgen des 15.09.2022 um 08:44 Uhr war es endlich soweit. Der langersehnte „Merge“ – der Wechsel des Konsensalgorithmus auf Proof-of-Stake bei Ethereum – wurde erfolgreich vollzogen. Die Umstellung des Konsensalgorithmus bietet für ETH-Besitzer neue Möglichkeiten, passive Einkünfte aus dem Staking von Ether zu erzielen.

Die Beacon Chain: So entstand der Merge

Der „Merge“ ist ein technisches Softwareupgrade, das den bestehenden Proof-of-Work-Konsensmechanismus von Ethereum auf einen Proof-of-Stake-Konsensalgorithmus umstellt. Die Umstellung auf den Proof-of-Stake Konsensalgorithmus erfolgte durch die Ethereum-Entwickler in zwei Schritten:

Der erste Schritt wurde bereits im Dezember 2020 erfolgreich mit dem Launch der Beacon Chain gelegt. Bei der Beacon Chain – einer separaten, vom Ethereum Mainnet unabhängigen Blockchain – konnte der neue Konsensalgorithmus Proof-of-Stake ohne Auswirkungen auf das bestehende Ethereum Mainnet ausreichend in einer Liveumgebung getestet werden. ETH-Besitzer konnten ab Dezember 2020 eine Menge von 32 ETH in einen „deposit contract“ einzahlen, um auf der Beacon Chain durch den Betrieb eines Validator-Nodes an der Blockerstellung teilzunehmen (sogenanntes „Staking“).

Auf der Beacon Chain wurden seither leere Blöcke validiert, die keine Transaktionen beinhalteten, da das Ethereum Mainnet noch nicht auf dem neuen Proof-of-Stake Konsensalgorithmus lief. Als Belohnung für die Blockerstellung erhielt man als Staker auf der Beacon Chain sogenannte „Consensus Layer Rewards“, die technisch zwar der jeweiligen Wallet-Adresse gutgeschrieben wurden, über die man aber bisher bzw. auch nach dem „Merge“  noch nicht verfügen konnte bzw. kann. Die Consensus Layer Rewards lassen sich also derzeit – auch nach dem „Merge“ – weder umtauschen noch verkaufen. Erst mit einem weiterführenden, in der Zukunft liegenden Upgrade – dem sogenannten „Shanghai Upgrade“ – sind die „Consensus Layer Rewards“ und die als „stake“ einbezahlten 32 ETH zugänglich bzw. veräußerbar. 

Merge: Der zweite Schritt

Mit dem heutigen „Merge“ wurde nun in einem zweiten Schritt die Consensus Layer der Beacon Chain technisch mit dem bestehenden Ethereum Mainnet zusammengeführt. Um weiterhin als Staker tätig zu sein, muss neben der technische Umstellungen der Client-Software auch eine eigene Wallet-Adresse für den Empfang der verdientenTransaktionsgebühren (sogenannte „Execution Layer Rewards“) angegeben werden. Im Unterschied zu den oben angeführten „Consensus Layer Rewards“ kann über die „Execution Layer Rewards“ bereits nach dem Merge verfügt werden, das heißt diese können ab sofort umgetauscht oder verkauft werden. 

Solo home staking, Staking as a service, Liquid pool Staking

In der Praxis kann das ETH-Staking in unterschiedlichsten Arten (bspw. Solo home staking, Staking as a service, Liquid pool Staking, etc.) ausgestaltet sein. Jede dieser Staking-Arten ist anhand des konkreten Einzelfalles zu würdigen, da unterschiedliche steuerliche Konsequenzen damit verbunden sein können. In der Folge wird anhand des „Solo home Staking“ erörtert, wie Rewards aus dem Staking ertragsteuerlich auf Basis der neuen geltenden Rechtslage einzuordnen sind und wann eine Besteuerung zu erfolgen hat. 

Beim „Solo home staking“ wird mit eigener Soft- und Hardware ein Validator-Node betrieben, um Transaktionen zu validieren und Blöcke zu erstellen. Dazu werden mindestens 32 Ether als „stake“ und ein gewisses technisches Know-How benötigt. Als Belohnung erhält der „Solo home Staker“ bei erfolgreicher Blockerstellung nach dem „Merge“ einerseits die „Consensus Layer Rewards“ und anderseits die „Execution Layer Rewards“, wobei die „Consensus Layer Rewards“ mangels Verfügungsmacht bis auf weiteres steuerlich noch nicht als zugeflossen gelten.

Über die „Execution Layer Rewards“ kann zwar bereits verfügt werden, jedoch ist zu untersuchen, ob der Ausnahmetatbestand des § 27b Abs 2 Satz 2 1.TS EStG („Staking“) zur Anwendung gelangen kann und somit die Besteuerung erst später mit dem Wechsel der Rewards in Euro (bzw anderes gesetzliches Zahlungsmittel)oder andere Wirtschaftsgüter (außer Kryptowährungen) oder Leistungen stattfindet. Entscheidend ist, ob das ETH-Staking als sofort steuerpflichtige Leistung zur Transaktionsverarbeitung „durch einen technischen Prozess“ (wie z.B. beim Mining) oder als nicht-steuerbare Leistung zur Transaktionsverarbeitung durch den „vorwiegenden Einsatz von vorhandenen Kryptowährungen“ gesehen wird.

„Besonders jene Einkünfte sollen erfasst werden, die zur Blockerstellung erzielt werden“

Laut § 27b Abs 2 Z 2 EStG gehört zu den laufenden Einkünften aus Kryptowährungen der Erwerb von Kryptowährungen durch einen technischen Prozess, bei dem Leistungen zur Transaktionsverarbeitung zur Verfügung gestellt werden. Nach den Erläuternden Bemerkungen zum Gesetz sollen besonders jene Einkünfte erfasst werden, die für die Blockerstellung erzielt werden. Welcher Konsensalgorithmus genutzt wird, soll unerheblich sein. Meines Erachtens muss der verwendete Konsensalgorithmus zumindest mit Proof-of-Work vergleichbar sein, zumal der vorwiegende Einsatz von vorhandenen Kryptowährungen unter den Ausnahmetatbestand des § 27b Abs 2 Satz 2 1.TS EStG („Staking“) fällt. Keine laufenden Einkünfte aus Kryptowährungen liegen nach dieser Bestimmung nämlich vor, wenn die Leistung zur Transaktionsverarbeitung vorwiegend im Einsatz von vorhandenen Kryptowährungen besteht. 

Nach dem allgemeinen Sprachgebrauch ist das Wort „vorwiegend“ mit „überwiegend“ (also mehr als 50%) gleichzusetzen. Die Erläuternden Bemerkungen zum Gesetz gehen nicht darauf ein, wie vorzugehen ist, wenn neben dem Einsatz von vorhandenen Kryptowährungen auch weitere untergeordnete „Leistungen“ (z.B. das Betreiben einer Node) erbracht werden. 

Meines Erachtens ist der Kern der Leistung beim Solo home Staking der Einsatz der 32 ETH als „stake“ und somit die wesentliche Grundlage. Der Nutzung eigener Soft- und Hardware bzw. das Vorhandensein eines gewissen technischen Know-Hows kommt eine untergeordnete Bedeutung zu, weshalb die Rewards (Consensus als auch Execution Layer Rewards) unter den Staking-Tatbestand subsumierbar sein sollten. Zum Zeitpunkt des Erhalts der Rewards besteht demzufolge keine Steuerpflicht. Erst wenn die aus dem Staking stammenden Ether in ein gesetzliches Zahlungsmittel oder in andere Wirtschaftsgüter (außer Kryptowährungen) oder Leistungen getauscht werden, liegt ein steuerbarer Vorgang vor, der mit dem Sondersteuersatz von 27,5% zu besteuern ist.

Von Seiten des Finanz-Ministeriums (BMF) gibt es derzeit noch keine Aussagen zum Ethereum Staking. Es bleibt abzuwarten, wie das BMF die Regelungen des § 27b EStG hinsichtlich des Ethereum Staking auslegen wird. 

Deine ungelesenen Artikel:
05.10.2026

Erster Verkauf: Altrichter-Startup 2nd Cycle bringt PV-Recyclinganlage in den Markt

Das niederösterreichische Green-Tech-Startup 2nd Cycle hat sein erstes Produkt verkauft. Die vollautomatische Entrahmungsanlage für Photovoltaikmodule läuft bereits beim Entsorgungsunternehmen DAKA.
/artikel/erster-verkauf-altrichter-startup-2nd-cycle-bringt-pv-recyclinganlage-in-den-markt
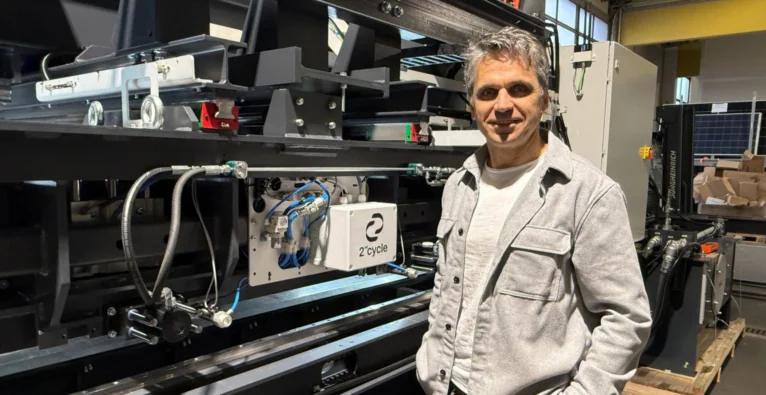
Die Entrahmungsanlage und Michael Altrichter | (c) 2nd Cycle

Anfang 2024 ist 2nd Cycle mit dem Ziel gestartet, gebrauchte Photovoltaikmodule automatisiert zu prüfen und wiederzuverwerten. Nun meldet das Amstettner Startup den ersten Verkauf einer Anlage: Die DAKA Entsorgungsunternehmen GmbH & Co. KG hat als erster Kunde eine vollautomatische Entrahmungsanlage für PV-Module erworben. Die Anlage ist laut Aussendung bereits in Betrieb.

Die Anlage erkennt unterschiedliche Modulformate und entfernt die Aluminiumrahmen automatisch. Sowohl intakte als auch bereits gebrochene, gerahmte Module können ohne mechanische Umrüstung verarbeitet werden. Das Unternehmen betont, dass die Anlage besonders materialschonend arbeite. Das soll zu einer hohen Reinheit der verwertbaren Rohstoffe Glas und Aluminium führen und damit den Wert der recycelten Materialien steigern. Nach eigenen Angaben handelt es sich um die erste vollautomatische Entrahmungsanlage für PV-Module am Markt.

Baustein einer vollautomatischen Recyclingstraße

Die Entrahmungsanlage ist eine zentrale Komponente einer von 2nd Cycle entwickelten vollautomatischen Recyclingstraße für gebrauchte PV-Module. Die Prozesskette ist auf Zero-Touch-Betrieb, hochreine Wertstofffraktionen und einen Durchsatz von bis zu 90 Modulen pro Stunde ausgelegt. Weitere Module für Reinigung, Entfernung der Anschlussdose und Delamination seien teilweise bereits entwickelt oder stünden kurz vor dem Abschluss, heißt es in der Aussendung. DAKA kann die Entrahmungsanlage eigenständig betreiben und später um weitere Komponenten ergänzen.

(c) 2nd Cycle

„Mit der ersten Kundenanlage zeigen wir, dass sich die automatisierte Aufbereitung von PV-Modulen in den industriellen Betrieb eines Entsorgungsunternehmens integrieren lässt. Entscheidend sind ein stabiler Prozess, definierte Fraktionen und ein planbarer Durchsatz“, sagt Simon Prüller, CEO und Co-Founder von 2nd Cycle.

Als Argument für den Bedarf verweist das Startup auf Zahlen des Joint Research Centre der Europäischen Kommission. Dieses erwartet für die EU-27 ein kumuliertes Aufkommen von sechs bis 13 Millionen Tonnen PV-Abfall bis 2040 und 21 bis 35 Millionen Tonnen bis 2050.

Altrichter: „Dieser Stein ist ein massives Gebirge“

2nd Cycle wurde im Jänner 2024 von einem fünfköpfigen Team um Simon Prüller als FlexCo gegründet. Bereits bei der Gründung sollen Business Angel Michael Altrichter und die Amstettner Müller Gutenbrunn Group mit jeweils sechsstelligen Beträgen eingestiegen sein. Im Oktober 2025 folgte eine Finanzierungsrunde über rund eine Million Euro, unter anderem mit eQventure, Angels United und Buzzard Energy. Damals erwirtschaftete das Startup bereits erste Umsätze mit der automatisierten Prüfung von PV-Modulen, etwa mit einem Auftrag der EVN zum Test des beim Hochwasser 2024 überfluteten Photovoltaik-Kraftwerks Dürnrohr.

Altrichter ordnet den ersten Verkauf entsprechend ein: „Das erste verkaufte Produkt ist für jedes Startup ein Meilenstein. Im Falle von 2nd Cycle ist dieser Stein ein massives Gebirge: Das Produkt ist riesig, der Sales-Prozess komplex, der Markt entwickelt sich dynamisch. Umso beeindruckender ist dieser Erfolg!“

Zuletzt wurde 2nd Cycle auch mehrfach ausgezeichnet. Im September gewann das Startup beim Generali SME EnterPRIZE 2026 die Startup-Kategorie, die mit 10.000 Euro dotiert ist. Beim Riz up Genius Ideen- und Gründerpreis hatte das Projekt schon vor der Gründung den zweiten Platz in der Kategorie ökologisch genial belegt, bei der heurigen Jubiläumsverleihung war 2nd Cycle als Alumni vertreten.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ethereum-Merge: Das muss man steuerlich beachten