16.06.2021

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

Mitarbeiterbeteiligungen sind für Startups in Deutschland aufgrund steuerlicher Verbesserungen künftig attraktiver. Warum in Österreich deshalb akuter Handlungsbedarf besteht, beleuchten die Experten von Ecovis im Gastkommentar.
/artikel/dtl-neue-steuerregeln-startup-mitarbeiterbeteiligungen
Mitarbeiterbeteiligung
© Adobe Stock/Studio Romantic

In Deutschland wurde die Besteuerung von Mitarbeiterbeteiligungen reformiert. Damit für Österreich kein Standortnachteil entsteht, muss nun auch hierzulande rasch gehandelt werden. Nachfolgend sind die wesentlichen Aspekte der Änderungen sowie die Gründe für den Call for Action in der Alpenrepublik zusammengefasst.

1. Das steuerliche Dilemma mit Mitarbeiterbeteiligungen

Unabhängig davon, ob der Beteiligungserwerb mittels Anteilsabtretung oder Kapitalerhöhung erfolgt, kann es aufgrund einer verbilligten oder unentgeltlichen Anteilsgewährung bei den Begünstigten, die Dienstnehmer sind, zu einem geldwerten Vorteil (Verkehrswert der gewährten Anteile abzüglich eines allfälligen Kaufpreises) in der Form eines steuerpflichtigen Sachbezuges kommen.

Das bedeutet, dass im Zeitpunkt der Anteilsgewährung ohne Cash-Zufluss unter Umständen hohe Steuerbeträge und Lohnabgaben abgeführt werden müssten, obwohl Beteiligungen an Startups zu diesem Zeitpunkt oftmals einem entsprechenden Werthaltigkeitsrisiko ausgesetzt sind. Dazu kommt, dass oft weder das Startup noch der Begünstigte über die notwendige Liquidität verfügen, um die entsprechenden Abgaben zu bezahlen (man spricht in diesen Fällen auch von „dry income“).

Im schlimmsten Fall wird im Zeitpunkt der Anteilsgewähr von einem geldwerten Vorteil ausgegangen, letztendlich schafft das Startup aber den Durchbruch nicht, sodass der erhoffte Liquiditätszufluss nicht eintritt. Den Mitarbeiter würde somit ein doppeltes Risiko treffen: einerseits eine Vorabbesteuerung ohne Cash-Zufluss und andererseits ein zu niedriger Cash-Zufluss im Hinblick auf den ursprünglich besteuerten geldwerten Vorteil.

Völlig ausgeklammert wird dabei auch noch die Bewertungsproblematik von Startups. Der Geschäftsidee eines Startups kann im „best case“ der wirtschaftliche Durchbruch gelingen und zu einer enormen Steigerung des Unternehmenswertes führen. Nicht ausgeschlossen werden kann jedoch auch eine genau gegenteilige Entwicklung, nämlich der „Flop“ einer Geschäftsidee bis hin zur Einstellung der unternehmerischen Tätigkeit (z.B. Liquidation des Startups) und dem Totalverlust. Im Vergleich zu bereits langfristig bestehenden Unternehmen tragen die Begünstigten eines Mitarbeiterbeteiligungsprogrammes eines Startups daher ein wesentlich höheres Risiko hinsichtlich der künftigen Wertentwicklung. Anhand dieser Bandbreite zeigt sich, dass die Wertfindung der Komponente für die Chance auf eine künftige Wertsteigerung zum Zeitpunkt der Anteilsgewährung mitunter schwierig sein kann und zu Diskussionen mit der Finanzverwaltung führen kann. Zumal das Finanzamt den Fall erst später prüft und dann die tatsächliche Entwicklung kennt und unterstellt, dass diese Entwicklung damals schon absehbar war.

2. Neue attraktive Rahmenbedingungen für Mitarbeiterbeteiligungen in Deutschland

Höhere Steuerfreibeträge und zwölf Jahre Steuerpause

Ab 1.7.2021 gibt es steuerliche Erleichterungen, die gerade für Start-ups und junge Unternehmen attraktiv sind. Der jährliche Freibetrag für die Übernahme von Firmenanteilen durch Mitarbeiter steigt von 360 Euro auf 1.440 Euro. Der übersteigende geldwerte Vorteil aus der Mitarbeiterbeteiligung bleibt zunächst zeitlich befristet steuerfrei, d.h. der geldwerte Vorteil wird zwar im Zuge der unentgeltlichen bzw. verbilligten Gewährung der Mitarbeiterbeteiligung ermittelt, die Lohnsteuer wird jedoch noch nicht erhoben. Die Sozialversicherungsbeiträge hingegen unterfallen keiner vorteilhaften Behandlung außer die Beitragsbemessungsgrenzen werden überschritten. Begünstigt werden ausschließlich Vermögensbeteiligungen iSd § 2 Abs. 1 Nr. 1 Buchst. a, b, f bis l und Abs. 2 bis 5 des 5. dVermBG, darunter fallen Aktien, GmbH-Beteiligungen, gewissen Wandelschuldverschreibungen, Genussrechte und stille Beteiligungen.

Von dieser Neuregelung profitieren aber nur junge KMUs. Unter jungen KMUs versteht der deutsche Gesetzgeber Unternehmen, die die folgenden Voraussetzungen erfüllen:

  • die Unternehmensgründung liegt nicht mehr als zwölf Jahre zurück
  • die EU-Kriterien für KMUs werden erfüllt (Vollzeitbeschäftigte < 250 und Jahresumsatz ≤ EUR 50 Mio bzw Jahresbilanzsumme ≤ EUR 43 Mio)

Die Vorteile werden ferner nur dann gewährt, sofern die unentgeltliche oder verbilligte Überlassung von Vermögensbeteiligungen zusätzlich zum ohnehin geschuldeten Arbeitslohn überlassen wird.

Ab wann die Steuer zuschlägt

Die Besteuerung wird in folgenden Fällen nachgeholt:

  • nach dem Verstreichen von 12 Jahren seit der Einräumung der Mitarbeiterbeteiligung oder
  • der Mitarbeiter überträgt oder verschenkt seine Beteiligung ganz oder teilweise oder
  • die Gesellschaft wird liquidiert oder
  • die Vermögensbeteiligung wird in ein Betriebsvermögen eingelegt, oder
  • der Mitarbeiter verlässt das Unternehmen (in diesem Fall gibt es aber eine äußerst attraktive Ausnahme: Übernimmt der Arbeitgeber die bisher nicht festgesetzte Lohnsteuer zum Ende des Arbeitsverhältnisses, dann führt dies zu keinem weiteren geldwerten Vorteil, welcher normalerweise bei Nettolohnvereinbarungen entsteht)

Hinweis: Findet ein Betriebsübergang iSd § 613a dBGB statt, so fällt dies nicht unter eine schädliche Maßnahme, die eine Besteuerung bewirkt.

Weitere Vorteile

Durch § 19a Abs. 1 dEStG-E wird eine etwaige Festsetzungsverjähung und damit auch die Stundungszinsen vermieden.

Daneben gibt es eine maßgebliche Begünstigung hinsichtlich einer möglichen negativen Wertentwicklung: Ist der gemeine Wert der Beteiligung abzüglich geleisteter Zuzahlungen des Mitarbeiters im Zeitpunkt der vorzunehmenden Besteuerung unter den ursprünglich nicht besteuerten geldwerten Vorteil gesunken, so unterliegt nur der (dann geringere) gemeine Wert der Beteiligung im Besteuerungszeitpunkt abzüglich einer geleisteten Zuzahlung der Besteuerung. Diese lohnsteuermindernde Wirkung entfällt nur dann, wenn die Wertminderung der Vermögensbeteiligung nicht auf eine betriebliche Maßnahme zurückzuführen ist oder diese auf einer gesellschaftsrechtlichen Maßnahme (insbesondere Ausschüttung oder Einlagerückgewähr) beruht. Kursgewinne unterliegen nur hinsichtlich des § 32d Abs. 1 dEStG bzw. des Teileinkünfteverfahrens der Besteuerung.

Ein weiteres Zuckerl hat der deutsche Gesetzgeber eingebaut: Halten Mitarbeiter die Mitarbeiterbeteiligung mindestens 3 Jahre, dann kommen Mitarbeiter mit Beteiligungen in den Genuss einer Fünftel-Regelung. Nur ein Fünftel des geldwerten Vorteils wirkt sich auf den progressiven Steuersatz aus. Somit profitieren die Mitarbeiter von einem günstigeren Steuersatz.

3. Rahmenbedingungen für Mitarbeiterbeteiligungsprogramme in Österreich – es gibt Handlungsbedarf („Call for Action“)

Unsere deutschen Nachbarn sind jetzt wirklich ordentlich „vorgeprescht“, nicht alle Themen wurden dabei angegangen (das schwierige Bewertungsthema bleibt), durch die Möglichkeit der Steuerstundung (max. 12 Jahre) und der begünstigten Besteuerung (Behaltedauer von 3 Jahren vorausgesetzt) wurde die Wichtigkeit dieses Themas für die Startup-Welt aber in Deutschland erkannt.

Auch die Möglichkeit, allfälliger Wertreduzierungen in den Folgejahren steuerlich berücksichtigen zu können, klingt vielversprechend.

Vor diesem Hintergrund führt eine Schlechterstellung von Startups und deren Mitarbeitern im Vergleich zu unmittelbar angrenzenden Nachbarländern wie Deutschland zu einem nicht gerechtfertigten Standortnachteil für Österreich. Nachdem der österreichische Gesetzgeber bislang noch nicht aktiv geworden ist, besteht ein dringender Handlungsbedarf, um derartige Standortnachteile zu vermeiden.

Dieser Gastbeitag wurde von David Gloser und Christoph Puchner, beide Partner bei Ecovis Austria sowie Martin Liepert und Carmen Hartlaub, beide Ecovis München. ECOVIS Austria & Deutschland betreuen zahlreiche Startups und verfügen über langjährige Erfahrung in der Startup-Beratung.

Deine ungelesenen Artikel:
23.10.2026

Wiener KI-Startup xchannels.ai startet US-Expansion mit Silicon-Valley-Partnerschaft

Nur sechs Monate nach dem Markteintritt expandiert das Wiener KI-Startup xchannels.ai in die USA. Dafür geht das Unternehmen eine strategische Partnerschaft mit der Marketingagentur GrowthMasters.io ein, die von einer Österreicherin gegründet wurde. Ziel ist es, neue Entwicklungen im KI-Marketing frühzeitig aufzugreifen und für europäische Unternehmen nutzbar zu machen.
/artikel/wiener-ki-startup-xchannels-ai-startet-us-expansion-mit-silicon-valley-partnerschaft
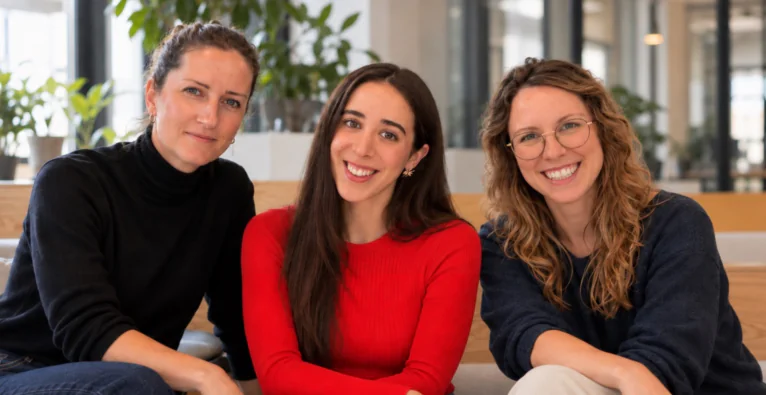
Isabell Claus, Ashley Zvaniashvili, Eva Reder (v. l.) | (c) xchannels.ai

Das Wiener KI-Startup xchannels.ai setzt seinen internationalen Expansionskurs fort. Wie das Unternehmen am Donnerstag bekannt gab, geht es eine strategische Partnerschaft mit der im Silicon Valley ansässigen Marketingagentur GrowthMasters.io ein. Für das von Isabell Claus und Ashley Zvaniashvili geführte Startup ist die Kooperation der nächste Schritt seiner internationalen Wachstumsstrategie. „Die Präsenz im Silicon Valley ist für uns keine symbolische Geste, sondern essentieller Teil unserer Strategie“, sagt Ashley Zvaniashvili, Co-Geschäftsführerin von xchannels.ai.

Im Mittelpunkt der Partnerschaft steht der Wissenstransfer zwischen dem Silicon Valley und Europa. Xchannels.ai will die lokale Marktkenntnis und das Netzwerk von GrowthMasters.io nutzen, um neue Entwicklungen rund um KI, digitales Marketing und AI Visibility direkt im US-Markt aufzugreifen. AI Visibility bezeichnet die Sichtbarkeit von Unternehmen in KI-gestützten Such- und Antwortsystemen wie ChatGPT.

„Im Silicon Valley entstehen nahezu alle Trends, die später weltweit Marketingstrategien und digitale Geschäftsmodelle bestimmen. Europäische Unternehmen – insbesondere KMU – haben häufig erst mit starker Verzögerung Zugang zu diesem Wissen“, sagt Co-Geschäftsführerin Isabell Claus. Die gewonnenen Erkenntnisse aus den USA will xchannels.ai in konkrete Marketinglösungen übersetzen, die die europäischen Kunden nutzen können.

US-Marketingagentur mit österreichischen Wurzeln

Mit GrowthMasters.io holt sich xchannels.ai einen Partner an Bord, der bereits seit mehreren Jahren im US-amerikanischen Marketingmarkt tätig ist. Die Agentur wurde von der Oberösterreicherin Eva Reder gegründet und ist auf LinkedIn-Content, digitales Marketing und bezahlte Werbekampagnen spezialisiert.

Der Kontakt zwischen den beiden Unternehmen entstand durch ein anderes österreichisches Startup. GrowthMasters.io sei auf der Suche nach einer technischen Lösung gewesen, wie sie xchannels.ai anbietet, erklärt Claus. Die Zusammenarbeit soll dabei in beide Richtungen funktionieren: Während GrowthMasters.io seine Erfahrung und sein Netzwerk im US-Markt einbringt, stellt xchannels.ai seine KI-basierte Marketingplattform zur Verfügung. Diese unterstützt Unternehmen dabei, Marketinginhalte automatisiert zu erstellen und über verschiedene digitale Kanäle zu verbreiten. GrowthMasters.io will die Plattform künftig auch für seine eigenen Kunden in den USA einsetzen.

Erste US-Kunden über GrowthMasters.io erwartet

Die Partnerschaft markiert laut Claus erst den Beginn der US-Expansion. Das Startup, dass in Kürze erste Bestandskunden von GrowthMasters.io auch die Plattform von xchannels.ai nutzen werden.

Darüber hinaus plant das Unternehmen noch vor Jahresende eine Reise in die USA, um potenzielle Geschäftspartner zu treffen, die eigene Plattform vorzustellen und sein Netzwerk weiter auszubauen. Neben dem Silicon Valley steht dabei auch New York im Fokus. Vor allem die dort stark vertretene Kreativ- und Werbeindustrie mache den Standort für xchannels.ai interessant.

Von acht auf zehn internationale Märkte

Auch in Europa setzt xchannels.ai seinen Wachstumskurs fort. Bereits im August war das Startup nach eigenen Angaben mit rund 50 Unternehmenskunden in acht Ländern aktiv. Mittlerweile zählt das Unternehmen laut Claus 86 Kunden und zehn Mitarbeitende. Die Zahl der internationalen Märkte ist auf zehn gestiegen, zuletzt kamen Lettland und Italien hinzu.

Beim internationalen Wachstum setzt xchannels.ai weiterhin auf strategische Partnerschaften. Unter anderem arbeitet das Startup bereits mit der Deutschen Telekom zusammen. Die nun geschlossene Kooperation mit GrowthMasters.io soll diesen Ansatz auf den amerikanischen Markt ausweiten.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang