16.06.2021

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

Mitarbeiterbeteiligungen sind für Startups in Deutschland aufgrund steuerlicher Verbesserungen künftig attraktiver. Warum in Österreich deshalb akuter Handlungsbedarf besteht, beleuchten die Experten von Ecovis im Gastkommentar.
/artikel/dtl-neue-steuerregeln-startup-mitarbeiterbeteiligungen
Mitarbeiterbeteiligung
© Adobe Stock/Studio Romantic

In Deutschland wurde die Besteuerung von Mitarbeiterbeteiligungen reformiert. Damit für Österreich kein Standortnachteil entsteht, muss nun auch hierzulande rasch gehandelt werden. Nachfolgend sind die wesentlichen Aspekte der Änderungen sowie die Gründe für den Call for Action in der Alpenrepublik zusammengefasst.

1. Das steuerliche Dilemma mit Mitarbeiterbeteiligungen

Unabhängig davon, ob der Beteiligungserwerb mittels Anteilsabtretung oder Kapitalerhöhung erfolgt, kann es aufgrund einer verbilligten oder unentgeltlichen Anteilsgewährung bei den Begünstigten, die Dienstnehmer sind, zu einem geldwerten Vorteil (Verkehrswert der gewährten Anteile abzüglich eines allfälligen Kaufpreises) in der Form eines steuerpflichtigen Sachbezuges kommen.

Das bedeutet, dass im Zeitpunkt der Anteilsgewährung ohne Cash-Zufluss unter Umständen hohe Steuerbeträge und Lohnabgaben abgeführt werden müssten, obwohl Beteiligungen an Startups zu diesem Zeitpunkt oftmals einem entsprechenden Werthaltigkeitsrisiko ausgesetzt sind. Dazu kommt, dass oft weder das Startup noch der Begünstigte über die notwendige Liquidität verfügen, um die entsprechenden Abgaben zu bezahlen (man spricht in diesen Fällen auch von „dry income“).

Im schlimmsten Fall wird im Zeitpunkt der Anteilsgewähr von einem geldwerten Vorteil ausgegangen, letztendlich schafft das Startup aber den Durchbruch nicht, sodass der erhoffte Liquiditätszufluss nicht eintritt. Den Mitarbeiter würde somit ein doppeltes Risiko treffen: einerseits eine Vorabbesteuerung ohne Cash-Zufluss und andererseits ein zu niedriger Cash-Zufluss im Hinblick auf den ursprünglich besteuerten geldwerten Vorteil.

Völlig ausgeklammert wird dabei auch noch die Bewertungsproblematik von Startups. Der Geschäftsidee eines Startups kann im „best case“ der wirtschaftliche Durchbruch gelingen und zu einer enormen Steigerung des Unternehmenswertes führen. Nicht ausgeschlossen werden kann jedoch auch eine genau gegenteilige Entwicklung, nämlich der „Flop“ einer Geschäftsidee bis hin zur Einstellung der unternehmerischen Tätigkeit (z.B. Liquidation des Startups) und dem Totalverlust. Im Vergleich zu bereits langfristig bestehenden Unternehmen tragen die Begünstigten eines Mitarbeiterbeteiligungsprogrammes eines Startups daher ein wesentlich höheres Risiko hinsichtlich der künftigen Wertentwicklung. Anhand dieser Bandbreite zeigt sich, dass die Wertfindung der Komponente für die Chance auf eine künftige Wertsteigerung zum Zeitpunkt der Anteilsgewährung mitunter schwierig sein kann und zu Diskussionen mit der Finanzverwaltung führen kann. Zumal das Finanzamt den Fall erst später prüft und dann die tatsächliche Entwicklung kennt und unterstellt, dass diese Entwicklung damals schon absehbar war.

2. Neue attraktive Rahmenbedingungen für Mitarbeiterbeteiligungen in Deutschland

Höhere Steuerfreibeträge und zwölf Jahre Steuerpause

Ab 1.7.2021 gibt es steuerliche Erleichterungen, die gerade für Start-ups und junge Unternehmen attraktiv sind. Der jährliche Freibetrag für die Übernahme von Firmenanteilen durch Mitarbeiter steigt von 360 Euro auf 1.440 Euro. Der übersteigende geldwerte Vorteil aus der Mitarbeiterbeteiligung bleibt zunächst zeitlich befristet steuerfrei, d.h. der geldwerte Vorteil wird zwar im Zuge der unentgeltlichen bzw. verbilligten Gewährung der Mitarbeiterbeteiligung ermittelt, die Lohnsteuer wird jedoch noch nicht erhoben. Die Sozialversicherungsbeiträge hingegen unterfallen keiner vorteilhaften Behandlung außer die Beitragsbemessungsgrenzen werden überschritten. Begünstigt werden ausschließlich Vermögensbeteiligungen iSd § 2 Abs. 1 Nr. 1 Buchst. a, b, f bis l und Abs. 2 bis 5 des 5. dVermBG, darunter fallen Aktien, GmbH-Beteiligungen, gewissen Wandelschuldverschreibungen, Genussrechte und stille Beteiligungen.

Von dieser Neuregelung profitieren aber nur junge KMUs. Unter jungen KMUs versteht der deutsche Gesetzgeber Unternehmen, die die folgenden Voraussetzungen erfüllen:

  • die Unternehmensgründung liegt nicht mehr als zwölf Jahre zurück
  • die EU-Kriterien für KMUs werden erfüllt (Vollzeitbeschäftigte < 250 und Jahresumsatz ≤ EUR 50 Mio bzw Jahresbilanzsumme ≤ EUR 43 Mio)

Die Vorteile werden ferner nur dann gewährt, sofern die unentgeltliche oder verbilligte Überlassung von Vermögensbeteiligungen zusätzlich zum ohnehin geschuldeten Arbeitslohn überlassen wird.

Ab wann die Steuer zuschlägt

Die Besteuerung wird in folgenden Fällen nachgeholt:

  • nach dem Verstreichen von 12 Jahren seit der Einräumung der Mitarbeiterbeteiligung oder
  • der Mitarbeiter überträgt oder verschenkt seine Beteiligung ganz oder teilweise oder
  • die Gesellschaft wird liquidiert oder
  • die Vermögensbeteiligung wird in ein Betriebsvermögen eingelegt, oder
  • der Mitarbeiter verlässt das Unternehmen (in diesem Fall gibt es aber eine äußerst attraktive Ausnahme: Übernimmt der Arbeitgeber die bisher nicht festgesetzte Lohnsteuer zum Ende des Arbeitsverhältnisses, dann führt dies zu keinem weiteren geldwerten Vorteil, welcher normalerweise bei Nettolohnvereinbarungen entsteht)

Hinweis: Findet ein Betriebsübergang iSd § 613a dBGB statt, so fällt dies nicht unter eine schädliche Maßnahme, die eine Besteuerung bewirkt.

Weitere Vorteile

Durch § 19a Abs. 1 dEStG-E wird eine etwaige Festsetzungsverjähung und damit auch die Stundungszinsen vermieden.

Daneben gibt es eine maßgebliche Begünstigung hinsichtlich einer möglichen negativen Wertentwicklung: Ist der gemeine Wert der Beteiligung abzüglich geleisteter Zuzahlungen des Mitarbeiters im Zeitpunkt der vorzunehmenden Besteuerung unter den ursprünglich nicht besteuerten geldwerten Vorteil gesunken, so unterliegt nur der (dann geringere) gemeine Wert der Beteiligung im Besteuerungszeitpunkt abzüglich einer geleisteten Zuzahlung der Besteuerung. Diese lohnsteuermindernde Wirkung entfällt nur dann, wenn die Wertminderung der Vermögensbeteiligung nicht auf eine betriebliche Maßnahme zurückzuführen ist oder diese auf einer gesellschaftsrechtlichen Maßnahme (insbesondere Ausschüttung oder Einlagerückgewähr) beruht. Kursgewinne unterliegen nur hinsichtlich des § 32d Abs. 1 dEStG bzw. des Teileinkünfteverfahrens der Besteuerung.

Ein weiteres Zuckerl hat der deutsche Gesetzgeber eingebaut: Halten Mitarbeiter die Mitarbeiterbeteiligung mindestens 3 Jahre, dann kommen Mitarbeiter mit Beteiligungen in den Genuss einer Fünftel-Regelung. Nur ein Fünftel des geldwerten Vorteils wirkt sich auf den progressiven Steuersatz aus. Somit profitieren die Mitarbeiter von einem günstigeren Steuersatz.

3. Rahmenbedingungen für Mitarbeiterbeteiligungsprogramme in Österreich – es gibt Handlungsbedarf („Call for Action“)

Unsere deutschen Nachbarn sind jetzt wirklich ordentlich „vorgeprescht“, nicht alle Themen wurden dabei angegangen (das schwierige Bewertungsthema bleibt), durch die Möglichkeit der Steuerstundung (max. 12 Jahre) und der begünstigten Besteuerung (Behaltedauer von 3 Jahren vorausgesetzt) wurde die Wichtigkeit dieses Themas für die Startup-Welt aber in Deutschland erkannt.

Auch die Möglichkeit, allfälliger Wertreduzierungen in den Folgejahren steuerlich berücksichtigen zu können, klingt vielversprechend.

Vor diesem Hintergrund führt eine Schlechterstellung von Startups und deren Mitarbeitern im Vergleich zu unmittelbar angrenzenden Nachbarländern wie Deutschland zu einem nicht gerechtfertigten Standortnachteil für Österreich. Nachdem der österreichische Gesetzgeber bislang noch nicht aktiv geworden ist, besteht ein dringender Handlungsbedarf, um derartige Standortnachteile zu vermeiden.

Dieser Gastbeitag wurde von David Gloser und Christoph Puchner, beide Partner bei Ecovis Austria sowie Martin Liepert und Carmen Hartlaub, beide Ecovis München. ECOVIS Austria & Deutschland betreuen zahlreiche Startups und verfügen über langjährige Erfahrung in der Startup-Beratung.

Deine ungelesenen Artikel:
29.10.2026

kokei will jährlich bis zu drei KMU übernehmen und langfristig weiterführen

Immer mehr österreichische Unternehmen stehen vor einer ungelösten Nachfolgefrage. Die 2025 gegründete kokei Nachfolge GmbH will mit einem langfristigen Beteiligungsmodell eine Lösung bieten. Mit einem oberösterreichischen Transportbetrieb wurde bereits die erste Übernahme umgesetzt. Weitere sollen folgen.
/artikel/kokei-will-jaehrlich-bis-zu-drei-kmu-uebernehmen-und-langfristig-weiterfuehren
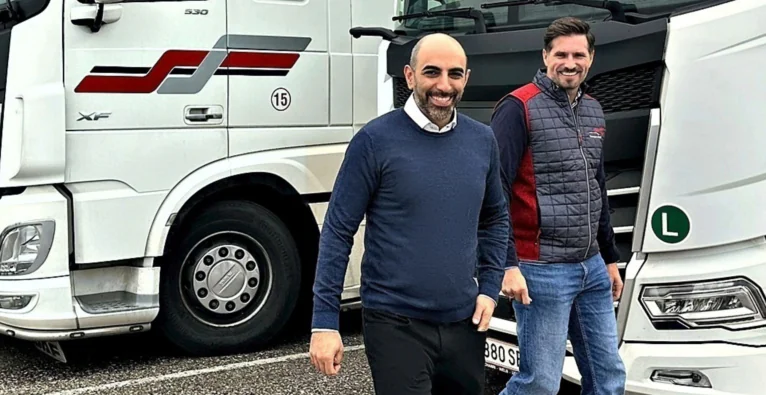
Die beiden kokei-Geschäftsführer Nima Derakhshan und Alexander Groll am Standort des übernommenen Transportbetriebs Winkler F & S Transport in Hörsching. | (c) kokei

Die klassische Unternehmensnachfolge innerhalb der Familie verliert in Österreich zunehmend an Bedeutung. Eine aktuelle Studie von Creditreform Österreich und CH Consult zeigt: 45 Prozent der befragten Unternehmen benötigen bis 2030 eine Nachfolgelösung. Bereits 40 Prozent planen dabei eine Übergabe außerhalb der Familie, etwa durch den Verkauf an Investoren oder die Übernahme durch das Management.

Genau hier setzt die 2025 gegründete kokei Nachfolge GmbH an. Ein bekanntes Gesicht der österreichischen Startup-Szene hat die Idee dazu ins Rollen gebracht: Daniel Horak, Mitgründer der Finanzierungsplattform CONDA. Durch Gespräche mit Unternehmen wurde er auf die zunehmende Nachfolgeproblematik im österreichischen Mittelstand aufmerksam. Gemeinsam mit Alexander Groll, Nima Derakhshan und Dirk Littig entwickelte sich daraus das heutige Geschäftsmodell. Das Wiener Unternehmen will profitable österreichische KMU übernehmen und langfristig weiterführen. Anders als klassische Private-Equity-Gesellschaften setzt kokei dabei nicht auf einen gewinnbringenden Weiterverkauf.

Erste Übernahme eines Transportbetriebs

Mit der Winkler F & S Transport GmbH aus Hörsching hat kokei seine erste Beteiligung übernommen. Der auf spezialisierte Stück- und WAP-Frachten ausgerichtete Transportbetrieb beschäftigt 55 Mitarbeitende und verfügt über rund 40 Fahrzeuge. „Aus unserer Sicht ist Winkler eben ein Hidden Champion in einer attraktiven Nische“, sagt kokei-Mitgründer und Co-CEO Nima Derakhshan. Der Familienbetrieb in zweiter Generation sei bereits profitabel und verfüge über weiteres Wachstumspotenzial.

Da die Kinder des bisherigen Eigentümers Felix Winkler andere berufliche Interessen verfolgen, fehlte dem Familienbetrieb in zweiter Generation eine interne Nachfolge. Trotz weiterer Kaufangebote habe sich Winkler bewusst für kokei entschieden, erklärt Derakhshan. Von den konkreten Übernahmegesprächen bis zum Abschluss verging etwas mehr als ein Jahr.

Digitalisierung und neue Geschäftsführung bei Winkler

Die operative Geschäftsführung hat kokei-Co-CEO Alexander Groll übernommen, Felix Winkler bleibt während einer Übergangsphase weiterhin eingebunden. Seit der Übernahme im Frühjahr 2026 hat kokei bei Winkler bereits Veränderungen angestoßen. Dazu zählen ein neues Transportmanagementsystem, digitalisierte Prozesse und eine Neuausrichtung des Fahrer-Recruitings. Auch der Einstieg in die E-Mobilität wird vorbereitet.

Langfristig will kokei zentrale Dienstleistungen für sämtliche Beteiligungen aufbauen. Bereiche wie Personalwesen, IT, Marketing, Controlling und Recht sollen künftig unternehmensübergreifend unterstützt werden. Dadurch sollen sich die übernommenen Betriebe stärker auf ihr Kerngeschäft konzentrieren können.

Auch bei der Geschäftsführung verfolgt kokei einen operativen Ansatz. Während Groll den ersten Betrieb selbst leitet, sollen künftig weitere Geschäftsführer eingesetzt werden. Dafür steht das Team bereits mit potenziellen Kandidaten in Kontakt. Auch geeignete Mitarbeitende aus den übernommenen Unternehmen kommen infrage. Das Wiener Unternehmen will dabei weiterhin eng in die operative Entwicklung eingebunden bleiben.

Zwei bis drei weitere Übernahmen pro Jahr geplant

Bei weiteren Übernahmen ist kokei grundsätzlich branchenoffen. Gesucht werden profitable österreichische KMU mit einem EBITDA ab rund 500.000 Euro, idealerweise einer Million Euro. Die Umsatzrentabilität sollte mindestens zehn Prozent betragen. Die Umsatzobergrenze liegt bei rund 30 Millionen Euro. Sanierungsfälle schließt kokei grundsätzlich aus.

Für die Auswahl nutzt das Unternehmen einen standardisierten Kriterienkatalog. Potenzielle Übernahmekandidaten werden anhand verschiedener Faktoren mit Punkten bewertet. Erfüllt ein Unternehmen die Anforderungen, folgt eine vertiefte Prüfung. Aktuell befindet sich kokei laut Derakhshan mit rund vier Unternehmen in konkreten Gesprächen. Wöchentlich würden etwa ein bis zwei weitere Betriebe geprüft. Mittelfristig strebt das Team durchschnittlich zwei bis drei Übernahmen pro Jahr an.

Langfristige Beteiligungen statt schneller Weiterverkauf

Die Beteiligungen werden gemeinsam mit einem Netzwerk langfristig orientierter Co-Investoren finanziert. Diese werden für jede Transaktion individuell ausgewählt. Dabei achtet kokei insbesondere auf unternehmerische Erfahrung und Interesse an der jeweiligen Branche.

Eine feste Exit-Strategie verfolgt kokei nicht. Stattdessen sollen die übernommenen Unternehmen langfristig gehalten werden und durch laufende Gewinnausschüttungen Erträge für die Investoren erwirtschaften. Einen späteren Verkauf schließt Derakhshan bei einem außergewöhnlich attraktiven Angebot allerdings nicht grundsätzlich aus.

„Wir wollen ein Portfolio von Unternehmen aufbauen. Nach dem Prinzip eines unternehmerischen Zinshauses: stabile Erträge, langfristige Wertsteigerung“, sagt Derakhshan. Durch die langfristigen Beteiligungen an unterschiedlichen österreichischen KMU sollen deren Gewinne Dividendeneinnahmen ermöglichen. Potenzial sieht Derakhshan jedenfalls genug. Eine Herausforderung sei weniger die rechtliche Situation als vielmehr die heimische Unternehmenskultur. Der Verkauf eines Familienunternehmens an Dritte werde hierzulande teilweise noch skeptisch gesehen. Dabei könne eine externe Übernahme eine sinnvolle Alternative zur klassischen Familiennachfolge darstellen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Dtl.: Neue Steuerregeln für (Startup)-Mitarbeiterbeteiligungen – Ö unter Zugzwang