22.07.2021

„Geld mit Ablaufdatum“ und „totale Kontrolle“: Der digitale Euro wird zur Dystopie

Der digitale Euro, ein Segen? Die Hoffnung lebt, aber die Töne von Notenbankern und Ökonomen sind besorgniserregend: Von „totaler Kontrolle“ ist die Rede - und von „Geld mit Ablaufdatum“.
/artikel/digitaler-euro-wird-zur-dystopie
brutkasten-Kolumnist Nikolaus Jilch
brutkasten-Kolumnist Nikolaus Jilch | Hintergrund © Adobe Stock

Das Bargeld ist wieder unter Beschuss, die EU will seine Nutzung weiter einschränken. Das ist keine gute Idee. Aber dass die Digitalisierung vor Geld und Finanzen nicht Halt macht, ist auch offensichtlich. Bitcoin ist dafür der beste Beweis, aber auch im Bereich FinTech, Banken und Zahlungsverkehr ticken wir immer digitaler.

Deswegen muss man die jüngste Attacke der EU-Kommission auf das Bargeld auch vor dem Hintergrund des „digitalen Euro“ verstehen. Der soll kommen, sagt die Europäische Zentralbank (EZB). Er soll eine Art „digitales Bargeld“ werden. Aber nicht ganz. Und auch sonst sind viele Details offen.

Was hinter dem Projekt „digitaler Euro“ steckt

Hier habe ich schon einmal geschrieben, dass man vor den E-Euro keine Angst haben soll. Dass der Schritt vor dem Hintergrund der Digitalisierung logisch und nötig ist. Aber es gibt natürlich viele gute Gründe, skeptisch zu sein. Die aktuelle Bargelddebatte erinnert uns an diese Gründe.

Denn die Notenbanken planen mehr, als das alte Bargeld durch eine neue, digitale Version zu ersetzen. Sie wollen sich die neuen Möglichkeiten der Kontrolle nicht entgehen lassen. Und das ist ein Problem.

Die Notenbanken wollen alles kontrollieren

Zusammengefasst hat es Augustine Carstens, der Chef der Bank of International Settlements (BIS). Das ist die halbgeheime Zentralbank der Zentralbanken, eine Eliteeinrichtung allerhöchster Güte. Die BIS ist ein Machtfaktor seit Jahrzehnten. Gegründet wurde sie ursprünglich, um die Bezahlung der deutschen Kriegsschulden nach dem ersten Weltkrieg abzuwickeln. Aber wie das mit Bürokratien nun mal so ist, hat sich die BIS stets neue Aufgaben gesucht und ist heute einflussreicher denn je. Wer mehr wissen will, sollte zu diesem Buch greifen: „The tower of Basel“.

Carstens, jedenfalls, hat zu digitalen Zentralbankwährungen folgendes zu sagen: „Central banks will have absolute control on the rules and regulations that will determine the use…& we will have the technology to enforce that.“

Nicht einfach nur Kontrolle.

Nein.

Absolute Kontrolle.

Danke für diese Ehrlichkeit, Herr Carstens. Aber wie soll man als Bürger damit umgehen? In China wird das digitale Geld bereits eng mit dem Überwachungsstaat verknüpft. Jede Ausgabe wird verfolgt. Wer sich nicht nach den Vorstellungen der Diktatur verhält, kann bestraft werden. Wollen wir in so einer Welt leben?

Man darf nicht vergessen: Macht ist verführerisch.

Kann man den Regeln der EZB trauen?

Die EZB wird sich Regeln auferlegen. Sie wird die Privatsphäre garantieren. Zumindest ein bisschen. Aber wie lange? Die Regeln der Notenbank sind nur gültig, bis sie gebrochen oder geändert werden. Das haben wir in den zwei Jahrzehnten seit Euro-Einführung immer wieder gesehen. Aber natürlich, bevor wir hierzulande das chinesische Überwachungsgeld nutzen, sollten wir einen Gegenentwurf vorlegen. Der digitale Euro sollte den Anspruch erheben, die beste, sicherste, privateste und liberalste aller digitalen Staatswährungen zu sein.

Die EZB steht schon heute über dem Nationalstaat. Mithilfe der Digitalisierung könnte sie den Euro zu einer echten Weltwährung machen, die auch im Alltag vieler Menschen außerhalb Europas eine Rolle spielt. Aber das wird nur geschehen, wenn sie eine echte, glaubwürdige Alternative zum anonymen Bargeld bietet. Einen „digitalen Euro“, der die Privatsphäre und Bürgerrechte achtet. Eine Währung, bei der die Notenbanken bewußt auf Kontrolle verzichten.

Die Franzosen denken schon weiter – in die falsche Richtung

Leider ist zu befürchten, dass dieser Plan nicht verfolgt wird. Notenbanker leben in der Illusion, die Wirtschaft zentral steuern zu können. Und sie werden sich die Möglichkeit wohl nicht nehmen lassen, auch den digitalen Euro in diesem Sinne zu gestalten. Das zeigen die Kommentare von Carstens und die Attacken aufs tatsächlich anonyme Bargeld.

Und schon jetzt sprechen „einflussreiche“ Ökonomen wie der Franzose Philippe Martin offen aus, welch originellen Pläne sich mit digitalem Zentralbankgeld umsetzen ließen. Helikoptergeld etwa, also die Auszahlung von frisch „gedruckten“ Euros an jeden Bürger.

Die digitale Dystopie nimmt Form an

Eine nette Einstiegsdroge in die digitale Dystopie der Notenbanken. Der nächste Schritt sieht dann so aus, sagt Martin: „Wenn es den digitalen Euro geben würde, die Bürger also direkt Konten bei der Zentralbank hätten, wäre das einfach: Wird das Geld nicht ausgegeben, verfällt es, beispielsweise nach einem Jahr.“

Geld mit Ablaufdatum und der totalen Kontrolle durch Bürokraten. Da sind wir noch gar nicht bei der Durchsetzung von Negativzinsen auf privaten Konten und anderen lustigen Ideen wie der direkten Steuerung des Konsums.

Wenn das mal nicht schief geht.

Im Oktober 2020 habe ich zum digitalen Euro geschrieben: „Das Projekt jetzt schon zu verdammen, ist sicher der falsche Weg.“ Das stimmt weiterhin. Aber je mehr Details bekannt werden, desto größer wird die Skepsis.

Zum Autor

Niko Jilch ist Finanzjournalist, Podcaster und Speaker. Website: www.nikolausjilch.com Twitter: @nikojilch


Disclaimer: Dieser Text sowie die Hinweise und Informationen stellen keine Steuerberatung, Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Sie dienen lediglich der persönlichen Information. Es wird keine Empfehlung für eine bestimmte Anlagestrategie abgegeben. Die Inhalte von brutkasten.com richten sich ausschließlich an natürliche Personen.

Deine ungelesenen Artikel:
28.10.2026

Vorarlberger Startup vioom will Personen- und Warentransporte auf einer Plattform vereinen

Das Vorarlberger Startup vioom will Mobilität im ländlichen Raum wirtschaftlicher machen. Dafür sollen Personenbeförderung und regionale Lieferdienste gemeinsam organisiert werden. Das Unternehmen ist eigenfinanziert und bereitet derzeit seinen ersten Pilotbetrieb vor.
/artikel/vorarlberger-startup-vioom-will-personen-und-warentransporte-auf-einer-plattform-vereinen
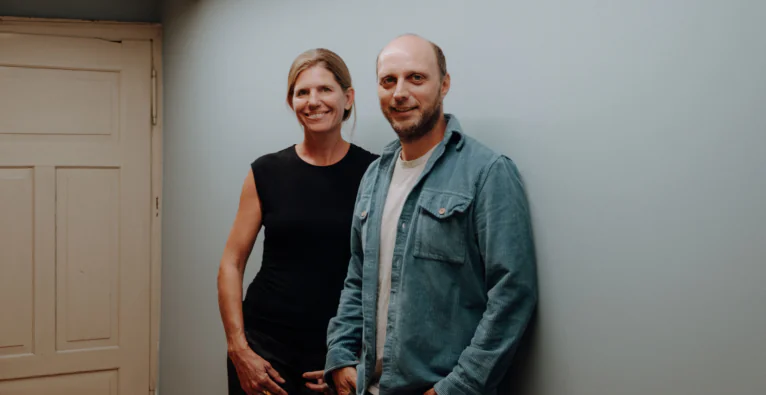
Das Gründerteam von vioom: Lucia Studer und Ronny Türtscher | (c) vioom

Wer auf dem Land lebt, kennt das Problem: Der nächste Bus fährt erst in zwei Stunden und ohne eigenes Auto wird selbst der Weg zum Arzt oder zum Einkaufen zur Herausforderung. Diese Erfahrungen hat auch das Gründerteam des Vorarlberger Startups vioom gemacht. Sie kommen aus dem Großen Walsertal, wo öffentliche Verkehrsverbindungen teilweise nur im Zwei-Stunden-Takt angeboten werden.

„Wir haben als Jugendliche immer Autos gestoppt“, erzählt Mitgründer und Co-CEO Ronny Türtscher. Aus Bedarfserhebungen zur Mobilität in der Region, die Türtscher selbst begleitete, entstand schließlich die Idee zu vioom.

Hinter dem Startup steht die im Februar 2026 gegründete VAREO Innovations GmbH mit Sitz in Ludesch. Als CEOs fungieren Ronny Türtscher und Lucia Studer. Das Gründerteam bringt nach eigenen Angaben gemeinsam mehr als 20 Jahre Erfahrung in der Softwareentwicklung mit.

Personen- und Warentransporte gemeinsam organisieren

Vioom setzt auf sogenannte On-Demand-Mobilität: Fahrgäste können über eine App eine Strecke innerhalb eines festgelegten Gebiets buchen. Das System organisiert daraufhin ein verfügbares Shuttle. Anders als bei klassischen Anrufsammeltaxis sollen die Fahrzeuge zusätzlich regionale Waren transportieren. „Wir versuchen, die Ausnutzung so hoch wie möglich zu halten und diese Wege von A nach B mit mehreren Erlösströmen zu gestalten“, sagt Türtscher. So könnte ein Shuttle beispielsweise eine Gemüsekiste bei einem Bauernhof abholen, anschließend einen Fahrgast vom Bahnhof transportieren und die Ware danach bei einem Hotel abliefern.

Ziel ist es, Leerfahrten zu reduzieren und Fahrzeuge auch außerhalb der Stoßzeiten auszulasten. Gleichzeitig soll das Angebot bestehende Bus- und Bahnverbindungen ergänzen und insbesondere die sogenannte „First und Last Mile“, also den Weg zur beziehungsweise von der nächsten Haltestelle, abdecken. Durch die gemeinsame Nutzung der Fahrzeuge und eine bessere Anbindung an den öffentlichen Verkehr sollen zudem CO₂-Emissionen reduziert werden. Die Regionen entscheiden dabei selbst, wann Personen- beziehungsweise Warentransporte angeboten werden. Die Durchführung übernehmen beispielsweise regionale Taxiunternehmen. Vioom selbst stellt keine Fahrzeuge oder Fahrpersonal bereit, sondern liefert die Software und begleitet die Umsetzung.

Wie sich die regionale Mobilität rechnen soll

Mit seinem Geschäftsmodell richtet sich vioom an Gemeinden und Regionen. Diese zahlen je nach Modell eine monatliche Gebühr für die Nutzung der Plattform. Zusätzlich erhält das Startup eine Vermittlungsprovision für jede gebuchte Fahrt. Die Fahrgäste und Unternehmen bezahlen für die jeweiligen Personen- oder Warentransporte. Diese Einnahmen fließen grundsätzlich an die Regionen selbst. Die Abrechnung erfolgt vollständig automatisiert über die Plattform.

Durch die Kombination von Personenbeförderung und Warenlogistik sollen die Fahrzeuge besser ausgelastet und zusätzliche Einnahmen erzielt werden. Langfristig will vioom damit die Wirtschaftlichkeit regionaler Mobilitätsangebote verbessern und deren Abhängigkeit von öffentlichen Förderungen verringern.

Technologiepartnerschaft mit ioki

Für die technische Umsetzung arbeitet vioom mit dem Mobilitätstechnologie-Anbieter ioki zusammen. Das Unternehmen ist ursprünglich aus der Deutschen Bahn hervorgegangen und bietet Software für bedarfsgesteuerte Mobilitätsangebote an. Vioom nutzt Teile dieser Technologie und hat darauf aufbauend ein eigenes Logistikmodul entwickelt.

Die Partnerschaft soll auch die Skalierung erleichtern. Für jede Region wird zwar eine individuelle Mobilitätsanalyse durchgeführt, die anschließende Umsetzung erfolgt jedoch über eine standardisierte, anpassbare Plattform.

Eigenfinanziert und erste Pilotprojekte geplant

Bislang wurde vioom vollständig aus Eigenmitteln der CEOs finanziert, mit einem Stammkapital von 12.000 Euro. An der VAREO Innovations GmbH sind die LOONEY GmbH (gehört unter anderem Lucia Studer) mit 66,67 % und scale.out (gehört Ronny Türtscher) mit 33,33 % beteiligt. Für externe Investoren zeigt sich das Unternehmen grundsätzlich offen.

Die größte Herausforderung besteht laut Türtscher darin, erste Referenzprojekte umzusetzen und nachzuweisen, dass die Kombination aus Personen- und Warentransporten tatsächlich wirtschaftliche Vorteile bringt. „Viele Kunden fragen: Was habt ihr schon gemacht und was könnt ihr nachweisen?“, erzählt der Gründer.

Der erste Pilotbetrieb ist derzeit in Vorarlberg in Vorbereitung, ein konkreter Starttermin steht noch nicht fest. Parallel führt vioom Gespräche mit zwei Landkreisen und einer Stadt in Deutschland. Bis Ende 2027 will das Startup drei bis fünf Regionen an die Plattform angebunden haben. Zusätzlich sollen weitere Partnerschaften und Anwendungen, etwa im Tourismus, entstehen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

„Geld mit Ablaufdatum“ und „totale Kontrolle“: Der digitale Euro wird zur Dystopie

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Geld mit Ablaufdatum“ und „totale Kontrolle“: Der digitale Euro wird zur Dystopie

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Geld mit Ablaufdatum“ und „totale Kontrolle“: Der digitale Euro wird zur Dystopie

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Geld mit Ablaufdatum“ und „totale Kontrolle“: Der digitale Euro wird zur Dystopie

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Geld mit Ablaufdatum“ und „totale Kontrolle“: Der digitale Euro wird zur Dystopie

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Geld mit Ablaufdatum“ und „totale Kontrolle“: Der digitale Euro wird zur Dystopie

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Geld mit Ablaufdatum“ und „totale Kontrolle“: Der digitale Euro wird zur Dystopie

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Geld mit Ablaufdatum“ und „totale Kontrolle“: Der digitale Euro wird zur Dystopie

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„Geld mit Ablaufdatum“ und „totale Kontrolle“: Der digitale Euro wird zur Dystopie