14.11.2016

„FinTechs ergänzen mit ihrer kleinen Dosis Disruption die Banken“

Im Zuge des Digital Banking Day hat sich der Brutkasten mit Oracle-Marketing-Senior-Director Aubrey Hawes unterhalten. Er gibt einen kurzen Einblick, wer Oracle ist und wie die Firma die Zukunft der Bankenbrache mitgestalten möchte.
/artikel/digital-banking-day-aubrey-hawes-fintechs-disruption-bank
Aubrey Hawes ist Senior Product Marketing Director bei Oracle. Ivan Kruk - fotolia.com

Wer sich schon einmal mit Computer Soft- bzw Hardware beschäftigt hat, dem ist der Firmenname Oracle definitiv ein Begriff. Am Dienstag findet der Digital Banking Day statt. Lest hier, was Aubrey Hawes über FinTechs denkt und was er sich vom Digital Banking Day erwartet.

Wer ist Oracle und was macht ihr?

Aubrey Hawes (c) Screenhot vimeo.com

Aubrey Hawes: Oracle bietet ein umfassendes und vollintegriertes Portfolio von Cloud-Anwendungen und Platform Services. In Sachen Finanzdienstleistungen bieten wir eigens für die Branche angepasste Lösungen an. Die Kernthemen dabei sind digital experience und engagement, core banking, data und analytics.

In Sachen Finanzdienstleistungen bieten wir eigens für die Branche angepasste Lösungen an.

Welche Rolle spielt Oracle bei der Digitalisierung der Bankenbranche?

Vor einigen Jahren hat der Trend des „digital banking“ begonnen. Oracle möchte Finanzdienstleistern bei diesem Übergang behilflich sein. Andere Branchen wie Musik, News oder Tourismus wurden von der Digitalisierung bereits grundlegend verändert. Oracle half auch jenen Firmen dabei „digital zu werden“. So haben wir einen sehr breiten Erfahrungsschatz aufgebaut. Was wir Banken bieten:

  • Data Cloud
  • Marketing
  • Sales
  • Deep Banking Vertical Capability

Oracle ist ein US-amerikanischer Soft- und Hardwarehersteller mit Hauptsitz im kalifornischen Redwood City (Silicon Valley). Das Unternehmen beschäftigt 122.000 Mitarbeiter und verzeichnet 400.000 Kunden in 145 Ländern.


Welche Lösungen bietet Oracle den Banken für die „digitalen Herausforderungen“ an?

Oracle half beispielsweise der KeyBank bei ihrem neuen Online-Auftritt für mobile und Online-Kunden. Im Zuge dessen wurde es auch 50 Millionen T-Mobile Usern erleichtert, sich ein neues Mobiltelefon zu finanzieren und im Shop ihrer Wahl zu kaufen. Die Liste an Lösungen, die wir Banken bieten ist lang: Digital Experience capability für responsive UX design, point of need transaction services, advice & financial management, action driven personal content – um nur einen kleinen Ausschnitt zu nennen.

+++Mehr zum Thema: Digital Banking Day im Wiener K47+++

Was machst du bei Oracle?

Ich bin Senior Director für Produkt-Marketing in der „Oracle Financial Services Global Business Unit“. Ich bin verantwortlich für das Marketing von Digital Banking Solutions und das Ertragsmanagement. Zu Oracle kam ich über zwei Firmenübernahmen. Ich arbeitete bei der Firma Eontec in Irland. Eontec wurde von Siebel aufgekauft und Siebel in weiterer Folge von Oracle.

FinTechs bringen eine kleine Dosis „disruption“ auf den Finanzmarkt. Wir sehen sie als Ergänzung zu großen Banken.

Was denkst du über FinTechs und deren Entwicklung?

FinTechs bringen eine kleine Dosis „disruption“ auf den Finanzmarkt. Wir sehen sie als Ergänzung zu großen Banken. Einige FinTechs kooperieren ja bereits mit großen Finanzinstituten wie der Deutschen Bank, Visa oder PayPal. Der Erfolg von FinTechs gibt größeren FSIs die Möglichkeit, mehr über neue digitale Möglichkeiten am Markt zu lernen und besser auf die Kundenbedürfnisse einzugehen.
Redaktionstipps

Aubrey Hawes wohnt in Charlotte, North Carolina (USA). Studiert hat er an der University of South Carolina und der George Washington. Er ist seit mehr als 20 Jahren im Finanzsektor tätig und hat sowohl bei großen Banken, als auch bei großen Software-Herstellern gearbeitet.


Was erwartest du vom Digital Banking Day?

Wir möchten Banken und FinTechs für eine Diskussion – wie sich der Finanzsektor verändert – mit Oracle zusammenbringen. Auch welcher Schritte es in Zukunft bedarf, um das Optimum für den Kunden und die perfekte „leverage digital capability“ zu erzielen.
Mehr von Aubrey Hawes

Deine ungelesenen Artikel:
28.10.2026

Vorarlberger Startup vioom will Personen- und Warentransporte auf einer Plattform vereinen

Das Vorarlberger Startup vioom will Mobilität im ländlichen Raum wirtschaftlicher machen. Dafür sollen Personenbeförderung und regionale Lieferdienste gemeinsam organisiert werden. Das Unternehmen ist eigenfinanziert und bereitet derzeit seinen ersten Pilotbetrieb vor.
/artikel/vorarlberger-startup-vioom-will-personen-und-warentransporte-auf-einer-plattform-vereinen
28.10.2026

Vorarlberger Startup vioom will Personen- und Warentransporte auf einer Plattform vereinen

Das Vorarlberger Startup vioom will Mobilität im ländlichen Raum wirtschaftlicher machen. Dafür sollen Personenbeförderung und regionale Lieferdienste gemeinsam organisiert werden. Das Unternehmen ist eigenfinanziert und bereitet derzeit seinen ersten Pilotbetrieb vor.
/artikel/vorarlberger-startup-vioom-will-personen-und-warentransporte-auf-einer-plattform-vereinen
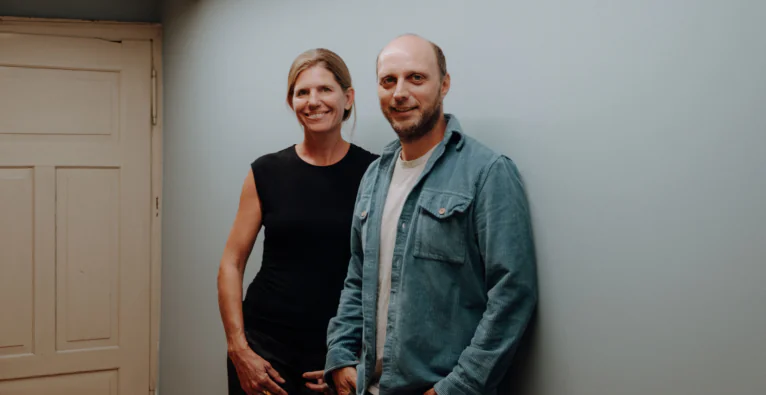
Das Gründerteam von vioom: Lucia Studer und Ronny Türtscher | (c) vioom

Wer auf dem Land lebt, kennt das Problem: Der nächste Bus fährt erst in zwei Stunden und ohne eigenes Auto wird selbst der Weg zum Arzt oder zum Einkaufen zur Herausforderung. Diese Erfahrungen hat auch das Gründerteam des Vorarlberger Startups vioom gemacht. Sie kommen aus dem Großen Walsertal, wo öffentliche Verkehrsverbindungen teilweise nur im Zwei-Stunden-Takt angeboten werden.

„Wir haben als Jugendliche immer Autos gestoppt“, erzählt Mitgründer und Co-CEO Ronny Türtscher. Aus Bedarfserhebungen zur Mobilität in der Region, die Türtscher selbst begleitete, entstand schließlich die Idee zu vioom.

Hinter dem Startup steht die im Februar 2026 gegründete VAREO Innovations GmbH mit Sitz in Ludesch. Als CEOs fungieren Ronny Türtscher und Lucia Studer. Das Gründerteam bringt nach eigenen Angaben gemeinsam mehr als 20 Jahre Erfahrung in der Softwareentwicklung mit.

Personen- und Warentransporte gemeinsam organisieren

Vioom setzt auf sogenannte On-Demand-Mobilität: Fahrgäste können über eine App eine Strecke innerhalb eines festgelegten Gebiets buchen. Das System organisiert daraufhin ein verfügbares Shuttle. Anders als bei klassischen Anrufsammeltaxis sollen die Fahrzeuge zusätzlich regionale Waren transportieren. „Wir versuchen, die Ausnutzung so hoch wie möglich zu halten und diese Wege von A nach B mit mehreren Erlösströmen zu gestalten“, sagt Türtscher. So könnte ein Shuttle beispielsweise eine Gemüsekiste bei einem Bauernhof abholen, anschließend einen Fahrgast vom Bahnhof transportieren und die Ware danach bei einem Hotel abliefern.

Ziel ist es, Leerfahrten zu reduzieren und Fahrzeuge auch außerhalb der Stoßzeiten auszulasten. Gleichzeitig soll das Angebot bestehende Bus- und Bahnverbindungen ergänzen und insbesondere die sogenannte „First und Last Mile“, also den Weg zur beziehungsweise von der nächsten Haltestelle, abdecken. Durch die gemeinsame Nutzung der Fahrzeuge und eine bessere Anbindung an den öffentlichen Verkehr sollen zudem CO₂-Emissionen reduziert werden. Die Regionen entscheiden dabei selbst, wann Personen- beziehungsweise Warentransporte angeboten werden. Die Durchführung übernehmen beispielsweise regionale Taxiunternehmen. Vioom selbst stellt keine Fahrzeuge oder Fahrpersonal bereit, sondern liefert die Software und begleitet die Umsetzung.

Wie sich die regionale Mobilität rechnen soll

Mit seinem Geschäftsmodell richtet sich vioom an Gemeinden und Regionen. Diese zahlen je nach Modell eine monatliche Gebühr für die Nutzung der Plattform. Zusätzlich erhält das Startup eine Vermittlungsprovision für jede gebuchte Fahrt. Die Fahrgäste und Unternehmen bezahlen für die jeweiligen Personen- oder Warentransporte. Diese Einnahmen fließen grundsätzlich an die Regionen selbst. Die Abrechnung erfolgt vollständig automatisiert über die Plattform.

Durch die Kombination von Personenbeförderung und Warenlogistik sollen die Fahrzeuge besser ausgelastet und zusätzliche Einnahmen erzielt werden. Langfristig will vioom damit die Wirtschaftlichkeit regionaler Mobilitätsangebote verbessern und deren Abhängigkeit von öffentlichen Förderungen verringern.

Technologiepartnerschaft mit ioki

Für die technische Umsetzung arbeitet vioom mit dem Mobilitätstechnologie-Anbieter ioki zusammen. Das Unternehmen ist ursprünglich aus der Deutschen Bahn hervorgegangen und bietet Software für bedarfsgesteuerte Mobilitätsangebote an. Vioom nutzt Teile dieser Technologie und hat darauf aufbauend ein eigenes Logistikmodul entwickelt.

Die Partnerschaft soll auch die Skalierung erleichtern. Für jede Region wird zwar eine individuelle Mobilitätsanalyse durchgeführt, die anschließende Umsetzung erfolgt jedoch über eine standardisierte, anpassbare Plattform.

Eigenfinanziert und erste Pilotprojekte geplant

Bislang wurde vioom vollständig aus Eigenmitteln der CEOs finanziert, mit einem Stammkapital von 12.000 Euro. An der VAREO Innovations GmbH sind die LOONEY GmbH (gehört unter anderem Lucia Studer) mit 66,67 % und scale.out (gehört Ronny Türtscher) mit 33,33 % beteiligt. Für externe Investoren zeigt sich das Unternehmen grundsätzlich offen.

Die größte Herausforderung besteht laut Türtscher darin, erste Referenzprojekte umzusetzen und nachzuweisen, dass die Kombination aus Personen- und Warentransporten tatsächlich wirtschaftliche Vorteile bringt. „Viele Kunden fragen: Was habt ihr schon gemacht und was könnt ihr nachweisen?“, erzählt der Gründer.

Der erste Pilotbetrieb ist derzeit in Vorarlberg in Vorbereitung, ein konkreter Starttermin steht noch nicht fest. Parallel führt vioom Gespräche mit zwei Landkreisen und einer Stadt in Deutschland. Bis Ende 2027 will das Startup drei bis fünf Regionen an die Plattform angebunden haben. Zusätzlich sollen weitere Partnerschaften und Anwendungen, etwa im Tourismus, entstehen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

„FinTechs ergänzen mit ihrer kleinen Dosis Disruption die Banken“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„FinTechs ergänzen mit ihrer kleinen Dosis Disruption die Banken“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„FinTechs ergänzen mit ihrer kleinen Dosis Disruption die Banken“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„FinTechs ergänzen mit ihrer kleinen Dosis Disruption die Banken“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„FinTechs ergänzen mit ihrer kleinen Dosis Disruption die Banken“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„FinTechs ergänzen mit ihrer kleinen Dosis Disruption die Banken“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„FinTechs ergänzen mit ihrer kleinen Dosis Disruption die Banken“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„FinTechs ergänzen mit ihrer kleinen Dosis Disruption die Banken“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

„FinTechs ergänzen mit ihrer kleinen Dosis Disruption die Banken“