16.12.2021

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

Die Inflation ist in den vergangenen Monaten deutlich gestiegen - was die Hintergründe des Anstiegs sind und welche Folgen er haben wird, schildern Ronald-Peter Stöferle und Mark J. Valek vom Vermögensverwalter Incrementum in einer dreiteiligen brutkasten-Serie zur Rückkehr der Inflation. Im ersten Teil erläutern sie, warum der aktuelle Anstieg der Inflationsrate nicht nur vorübergehend sein wird.
/artikel/die-rueckkehr-der-inflation-teil-1
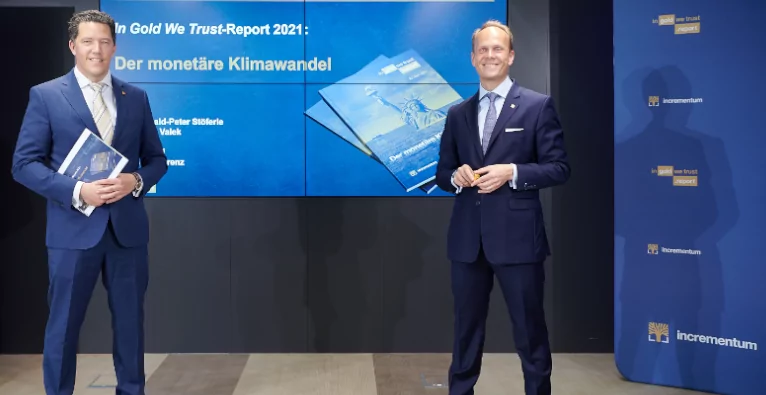
Mark J. Valek und Ronald-Peter Stöferle von Incrementum
Mark J. Valek und Ronald-Peter Stöferle bei der Präsentation des jährlichen "In Gold We Trust"-Reports im Mai 2021 | Foto: Incrementum

Sie ist zurück und das mit rekordhohen Werten. Sie, die Inflation, von den einen gefürchtet, von den anderen als vermeintlich kleineres Übel billigend in Kauf genommen. Sie, die in ihrer extremen Ausprägungsform, der Hyperinflation, Gesellschaften ins Elend gestürzt hat und politische Systeme hat einstürzen lassen. Sie, die für viele Jahre, gar Jahrzehnte, kaum eine Rolle gespielt hat, wird wieder Teil unseres Alltags. Das ist Grund genug, sich mit den verschiedensten Facetten der Inflation auseinander zu setzen.

Was ist eigentlich Inflation?

Heutzutage wird unter Inflation der Anstieg der Konsumentenpreise verstanden, der anhand der Preisentwicklung eines repräsentativen Warenkorbs gemessen wird. Legt das allgemeine Preisniveau gegenüber dem Vorjahr zu, spricht man von Inflation, geben die Preise auf breiter Front nach, wird von Deflation gesprochen. Die meisten Ökonomen und Zentralbanken sind der Ansicht, dass die optimale Inflationsrate bei um die 2 Prozent liegt. Gar nicht so selten werden daher erst Inflationsraten über der von den Zentralbanken festgelegten Zielgröße als Inflation bezeichnet.

Der für die Eurozone und die gesamte EU verwendete Inflationsindikator ist der „Harmonisierte Verbraucherpreisindex“ (HVPI). Mit einem Anstieg von 4,9 Prozent, so die erste Schätzung, dürfte der HVPI im November so kräftig zugelegt haben wie noch nie seit Einführung des Euro. Für die USA wird meist der „Consumer Price Index“ (CPI) herangezogen, der im November im Jahresvergleich um 6,8 Prozent angestiegen ist, und damit so stark wie seit fast 40 Jahren nicht mehr. Die US-amerikanische Zentralbank, die Federal Reserve, richtet ihre Geldpolitik allerdings an einem anderen Inflationsindex aus, und zwar am „Personal Consumption Expenditures Price Index“, kurz PCE.

Incrementum

Welche Güter und Dienstleistungen in den Warenkorb einfließen und wie diese gewichtet werden, ist mitunter Gegenstand heftiger Debatten. Vielfach wird etwa kritisiert, dass zwar Mieten in den Warenkorb einfließen, nicht aber die Preise von Eigenheimen. Begründet wird die Nichtberücksichtigung der Immobilienpreise damit, dass in dem zur Inflationsberechnung herangezogenen Warenkorb nur Konsumgüter einfließen. Vermögenspreise wie jene von Immobilien, aber auch von Aktien und anderen Vermögenswerten bleiben daher in Verbraucherpreisindizes unberücksichtigt.

Weil die Zentralbanken nicht Getriebene kurzfristiger Ausschläge nach oben oder unten werden wollen, legen sie in der konkreten Ausgestaltung ihrer Geldpolitik ein besonderes Augenmerk auf die sogenannte Kerninflation. Diese klammert die stark schwankenden Energie- und Lebensmittelpreise aus. Zudem sind die Energiepreise einem starken politischen Einfluss ausgesetzt, die Lebensmittelpreise werden spürbar vom Wetter beeinflusst, zwei Faktoren, die nicht im Einflussbereich der Geldpolitik stehen.

Anders formuliert: Die Notenbanken wollen nur für jenen Preisauftrieb verantwortlich sein, der auf geldpolitische Entscheidungen, nicht aber auf politische Maßnahmen oder das Wetter zurückzuführen sind. Wie der nächste Chart zeigt, können die Werte für den Gesamtindex und die Kerninflation deutlich voneinander abweichen.

Incrementum

Der Ursprung der Inflation

Inwieweit allgemeine Teuerung mit einer steigenden Geldmenge in Verbindung steht, wird bis heute unter Ökonomen lebhaft diskutiert. Milton Friedman hat es jedoch wohl auf den Punkt gebracht mit seiner prägnanten Aussage: „Inflation ist immer und überall ein monetäres Phänomen.“ Diese Sichtweise ist auch konsistent mit der sprachgeschichtlichen Evolution des Wortes „Inflation“. Der Begriff Inflation leitet sich ab vom lateinischen Verb „inflare“, das „aufblähen“ bzw. „anschwellen“ bedeutet. Dieses Aufblähen war ursprünglich auf die Geldmenge bezogen, die als Ursache für den allgemeinen Preisanstieg erkannt worden war. Heute wird jedoch als Inflation die unausweichliche Konsequenz der Geldmengenausweitung bezeichnet, der allgemeine Preisanstieg.

Für den mengenmäßig weitaus größeren Teil der Geldschöpfung sind allerdings nicht die Zentralbanken verantwortlich, sondern das Geschäftsbankensystem durch die sogenannte Giralgeldschöpfung. Jedes Mal, wenn eine Geschäftsbank einen Kredit vergibt, schöpft sie zusätzliches kaufkraftwirksames Geld. Diese Zweistufigkeit der Geldproduktion kann als charakteristisch für das moderne Geldsystem bezeichnet werden. Seit der „Großen Finanzkrise“ 2007/2008 ist aufgrund der zahlreichen Rettungsmaßnahmen der Anteil der Zentralbankgeldmenge an der gesamten Geldmenge deutlich angewachsen.

Seit Ausbruch der Coronapandemie war die Geldmengenentwicklung speziell in den USA extrem. Doch auch im Euroraum weitete sich die Geldmenge deutlich über dem langjährigen Schnitt aus. Die im folgenden Chart abgebildete Geldmenge M2 umfasst neben dem von der Zentralbank unmittelbar ausgegebenen Zentralbankgeld – Münzen, Banknoten, Reserven der Geschäftsbanken bei der Zentralbank – die Einlagen der Kunden bei den Geschäftsbanken.

Incrementum

Allerdings ist die Auffassung, wonach sich eine Ausweitung der Geldmenge unmittelbar in höheren Inflationsraten niederschlägt, aus mehreren Gründen unzutreffend. So kann die zusätzlich geschöpfte Geldmenge durch einen Anstieg der Ersparnisbildung vorübergehend absorbiert werden. Man spricht in diesem Fall von einer niedrigeren Umlaufgeschwindigkeit des Geldes. Das vorhandene Geld wird weniger oft umgeschlagen, was den Preisdruck erheblich mindert. Lockdowns wirken in diese Richtung, denn aufgrund der geschlossenen Geschäfte und der Erschwernisse im Reiseverkehr war und ist das Geldausgeben vielfach gar nicht möglich.

Zum anderen umfasst, wie bereits erwähnt, der zur Inflationsmessung herangezogene Warenkorb nur Konsumentenpreise. Fließt zusätzlich geschöpftes Geld in die Finanzwirtschaft, werden die dortigen Preise – Aktien, Anleihen, Immobilien, Kryptowährungen – aufgeblasen, die jedoch nicht in die Inflationsberechnung einfließen. Börsen- und Immobilienblasen sind daher auch als Folge einer allzu kräftigen Geldmengenausweitung zu werten.

Vorübergehend oder nicht vorübergehend?

Vieles spricht dafür, dass die Zeiten niedriger Inflationsraten vorbei sind, dass also entgegen der Beteuerung führender Notenbanker der aktuelle Inflationsschub nicht vorübergehend ist. Damit ist nicht gemeint, dass die Inflationsraten fortwährend steigen werden, sondern dass die Inflationsraten über dem Inflationsziel von 2 Prozent liegen werden. Anders ausgedrückt: Während die Notenbanken in den vergangenen Jahren mit – aus ihrer Sicht – zu niedrigen Inflationsraten zu kämpfen hatten, werden sie in Zukunft mit zu hohen Inflationsraten konfrontiert sein. Und das, obwohl sowohl die Federal Reserve als auch die EZB erst vor kurzem ihr jeweiliges Inflationsziel gelockert haben.

Ein wichtiges Argument dafür, dass das Inflationsbekämpfungspotenzial der Notenbanken aktuell sehr eingeschränkt ist, liegt in der hohen Verschuldung vieler Staaten. Eine Straffung der Geldpolitik hätte nämlich zur Folge, dass die Zinsbelastung der Schuldner zunimmt. Das hätte negative Auswirkungen auf die Konjunkturentwicklung und für alle Schuldner, darunter insbesondere den Staat, den mit Abstand größten Einzelschuldner.

Für die USA hat das „Congressional Budget Office“ (CBO), die Budgetbehörde des US-Kongress, Berechnungen angestellt, wie sich eine Erhöhung des Zinsniveaus auf den Zinsaufwand des Bundes auswirken würde. Selbst bei einem Anstieg des Zinsniveaus auf ein im historischen Vergleich moderates Niveau würde sich der Zinsaufwand von aktuell rund 1,4 Prozent des Bruttoinlandsprodukts auf 8,6 Prozent im Jahr 2051 mehr als versechsfachen. Ein anderes Szenario, das weit davon entfernt ist, extrem zu sein, würde den Zinsendienst auf 15,8 Prozent des Bruttoinlandsprodukts ansteigen lassen. Eine inflationistische Geldpolitik, die die Zinsen niedrig hält, würde dagegen den Staaten, und damit allen Schuldner, helfen, sich zu entschulden.

Weitere Gründe, die für einen strukturellen Wandel weg von niedrigen und sinkenden Inflationsniveaus hin zu höheren Inflationsniveaus sprechen, sind:

  • Die preisdämpfend wirkende Globalisierung ist durch die Corona-Pandemie erheblich unter Druck geraten, ebenso aufgrund der anhaltenden geopolitischen Spannungen. Zudem sind im Kampf gegen den Klimawandel weitere Desintegrationsschritte wahrscheinlich. Die EU diskutiert etwa die Einführung eines CO2-Zolls. Das führt aufgrund der höheren Bruttopreise unmittelbar zu einer höheren Inflation, die Handelsdesintegration lässt als Zweitrundeneffekt die Preise zusätzlich steigen.
  • Die angestrebte grüne Transformation der Wirtschaft wird die Nachfrage nach den dafür nötigen Rohstoffen massiv erhöhen. Viele dieser Rohstoffe sind jetzt schon relativ knapp, was deutliche Preissprünge erwarten lässt.
  • Ebenfalls für lange Zeit preisdämpfend gewirkt hat die Ausweitung des Arbeitskräfteangebots durch die steigende Frauenbeschäftigungsquoten und die Ostöffnung. Aufgrund des demographischen Wandels wird der Arbeitskräftemangel zur neuen Normalität werden. Das erhöht die Verhandlungsmacht des Faktors Arbeit dauerhaft. 
  • Die Eingliederung Chinas in die Weltwirtschaft hat durch die deutliche Ausweitung der Güterproduktion den globalen Preisauftrieb merklich gebremst. Dieser Effekt wird in den kommenden Jahren aufgrund des demographischen Wandels in China nach und nach wegfallen. 
  • Der sich bereits vollziehende Generationswechsel bringt eine Generation in politische, wirtschaftliche und gesellschaftliche Führungspositionen, die nie in ihrem Leben die negativen Erfahrungen einer hohen Inflationsrate erlebt haben. Sie löst eine Reihe an Generationen ab, die in ihren Lebzeiten Hochinflations-, wenn nicht gar Hyperinflationsphasen am eigenen Leib erfuhren.
  • Die Zentralbanken sehen sich immer häufiger als aktive Unterstützer politischer Programme, und damit als Financier des Staates, denn als Währungshüter.

Fazit

Weite Teile der westlichen Welt, Westeuropa mehr als die USA, waren in den vergangenen Jahren geprägt durch niedrige Inflationsraten. Die Zentralbanken wiesen deutlich häufiger darauf hin, dass die Inflation zu niedrig gewesen wäre, d. h. das Inflationsziel wurde deutlich öfter unterschritten als überschritten. Damit rechtfertigten die Zentralbanken ihre lockere, zum Teil sogar ultralockere Geldpolitik.

Da ein signifikanter Anteil dieser zusätzlichen Geldmenge in die Finanzmärkte und in den Immobiliensektor floss und zudem Ereignisse wie die Ostöffnung, die Integration Chinas in die Weltwirtschaft sowie eine günstige demographische Entwicklung preisdämpfend auf die Konsumentenpreise wirkten, übersetzte sich diese Geldmengenausweitung nicht in überhöhte Inflationsraten. Diese Phase ist nun vorüber. Und es wird sich zeigen, ob die Zentralbanken den Geist der Inflation, den sie über Jahre herbeirufen wollten, nun wieder loswerden. Die Zeichen dafür stehen allerdings nicht allzu gut.

Dieser Artikel ist der erste Beitrag einer dreiteiligen Serie, in der Ronald-Peter Stöferle und Mark J. Valek vom Vermögensverwalter Incrementum AG die Hintergründe und Folgen der Rückkehr der Inflation schildern. Der nächste Artikel erscheint in der zweiten Jänner-Woche. Stöferle und Valek sind auch die Autoren des jährlich erscheinenden und vielbeachteten „In Gold We Trust“-Reports.

Disclaimer: Dieser Text sowie die Hinweise und Informationen stellen keine Steuerberatung, Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Sie dienen lediglich der persönlichen Information. Es wird keine Empfehlung für eine bestimmte Anlagestrategie abgegeben. Die Inhalte von brutkasten.com richten sich ausschließlich an natürliche Personen.

Deine ungelesenen Artikel:
15.10.2026

Das Voting zum „Innovator of the Year“ 2026 – Kategorie Startups

Mit dem Innovator of the Year kürt brutkasten jedes Jahr gemeinsam mit seiner Community die innovativsten Köpfe Österreichs. In der Kategorie „Startups“ kannst du jetzt bis 1. November 2026 für deine:n Favorit:in abstimmen. Der Award wird am 5. November im Rahmen des brutkasten-Jahresevents Momentum vergeben.
/artikel/das-voting-zum-innovator-of-the-year-2026-kategorie-startups
Die diesjährigen Nominierten des "Innovator of the Year" in der Kategorie Startups. | © brutkasten

Ein weiteres spannendes Jahr in der heimischen Startup-Welt geht in die finale Phase. Während das tiefe Tal beim Investmentvolumen endlich überwunden ist, sorgen die weiterhin angespannte gesamtwirtschaftliche Lage und immer neue geopolitische Zerwürfnisse nach wie vor für Herausforderungen.

Einige Startups müssen sich geschlagen geben, andere schlagen sich durch und manche schlagen sich richtig gut. Mit Ausdauer, Umsetzungswillen und einzigartigen Innovationen haben auch dieses Jahr viele junge Unternehmen großes geschafft.

Zehn davon holen wir als Nominierte für den Innovator of the Year in der Kategorie Startups vor den Vorhang. Der Preis wird heuer zum 6. Mal vergeben. Am 5. November findet die feierliche Award Ceremony im Rahmen des brutkasten-Jahresevents Momentum im Wiener Palais Berg statt. Neben der Kategorie Startups wird der Award dieses Jahr in den Kategorien Scaleups und Corporate Innovation vergeben. Als Preis in allen drei Kategorien winkt jeweils ein brutkasten-Medienpaket im Wert von 4.100 Euro.


Die „Innovator of the Year“-Kategorie Startups wird durch die Österreichische Notariatskammer unterstützt.


Publikumsvoting zum Innovator of the Year | Kategorie „Startups“

Nun ist, wie jedes Jahr, deine Stimme gefragt. Bis zum 1. November (23:59 Uhr) kannst du für deine:n Favorit:in abstimmen! Jede:r User:in hat pro Tag und Kategorie genau eine Stimme – es lohnt sich also, die eigene Community zu aktivieren.

(Hinweis: Bei mehrfacher Stimmabgabe pro Tag erfolgt zwar keine gesonderte Fehlermeldung im Voting-Tool, Mehrfachvotes werden vom System jedoch automatisiert erkannt und ausgefiltert).

Jetzt voten!

Polls

Ablatic AI

Die Ablatic-AI-Gründer vl. Florian Zimmermann (CEO) und Julian Mauerkirchner (CTO) | (c) Ablatic AI
Die Ablatic-AI-Gründer vl. Florian Zimmermann (CEO) und Julian Mauerkirchner (CTO) | © Ablatic AI

Aktuell schießen sehr viele KI-Startups aus dem Boden. Doch nur ein winziger Bruchteil davon baut ein eigenes KI-Modell. Ablatic AI aus Linz ist eines davon. Im September ging es mit seinem Large Language Model Talos an den Start, das in mehreren Benchmark-Tests mit der Weltklasse mitspielt. In einer Kategorie übertraf man sogar OpenAIs Flagship-Modell GPT-5.6 Sol. Das gelang mit einem kleinen Team und bislang ohne VC-Kapital. Trainiert wird das Modell in der AI Factory Austria AI:AT im Rahmen des EuroHPC-Programms.

Aitiologic

Die Aitiologic-Gründer (vlnr.): Andreas Posch, Stephan Beisken und Achim Plum | (c) Aitiologic
Die Aitiologic-Gründer (v.l.n.r.): Andreas Posch, Stephan Beisken und Achim Plum | © Aitiologic

Andreas Posch, Stephan Beisken und Achim Plum, die Gründer von Aitiologic, holten heuer 6,4 Mio. Euro in einer Seed-Runde, angeführt von den Healthcare-Investoren Heal Capital und Ananda Impact Ventures. Aitiologic entwickelt die Plattform „Aitios“, die zellfreie DNA im Blut untersucht und die Daten mit KI auswertet. Die Technologie geht auf die Forschung von Gründer und CEO Andreas Posch bei Siemens Healthineers zurück und wurde vom Startup exklusiv lizenziert. Zudem holte man Gordon Sanghera, den Mitgründer des britischen DNA-Sequenzierungs-Spinoffs Oxford Nanopore Technologies, an Bord. Er führte es 21 Jahre lang als CEO, bis zum Börsengang in London.

Diamens

Diamens
Das Team von Diamens (v.l.n.r.): Clara Ganhör, Marlene Rezk-Füreder, Angelika Lackner, Peter Oppelt und Eva Scharnagl | © Diamens

Das HealthTech-Unternehmen aus Linz entwickelt einen nicht-invasiven Selbsttest zur Diagnose von Endometriose, der auf Menstruationsblut basiert und Frauen operative Eingriffe ersparen soll. Im März 2026 sicherte sich das Team rund um Clara Ganhör ein sechsstelliges Investment, um die Produktentwicklung und wichtige klinische Tests weiter voranzutreiben. Das Jahr 2026 war zudem für Diamens besonders erfolgreich, da das Spinoff den S&B Award sowie den Edison-Preis in Oberösterreich gewann. Hinzu kam eine Nominierung für den EY-Scaleup Award in der Kategorie BioTech und Spin-off.

Iono Robotics

Ümit Bas, Gründer von Iono Robotics | © Iono Robotics

Das Linzer Deep-Tech-Startup Iono Robotics von Gründer und CEO Ümit Bas hat heuer in der Tabakfabrik Linz seinen humanoiden Roboter „Workmate“ erstmals öffentlich präsentiert. Das System soll in knapp zwei Jahren in Serienproduktion gehen und ist speziell für den industriellen Einsatz konzipiert. Erste Pilotkund:innen sind bereits an Bord. Gedacht ist „Workmate“, wie der Name nahelegt, als Unterstützung in Arbeitsumgebungen, konkret in Branchen wie Industrie, Logistik, Handel und Service. Punkten soll er dabei unter anderem mit einer im Kopf integrierten Drohne, die aus der Luft die Umgebung noch besser erfassen kann.

REPS

Das REPS-Team mit CEO Alfons Huber (r.), COO Laura Wiedmann (5. v.l) und CTO Sai Kumar Konduru (4. v.l.) | © Patrick Lux

Das Tiroler Startup REPS von Gründer Alfons Huber macht Straßen zu Kraftwerken: Sein Road Energy Production System wandelt die Bremsenergie von Lkw über Platten in der Fahrbahn in Strom um. Seit November 2025 läuft die erste kommerzielle Anlage im Hamburger Hafen, über 115.000 Lkw haben dort in sechs Monaten rund 6.700 Kilowattstunden erzeugt. Im Mai holte sich REPS 23,6 Millionen US-Dollar mit einem britischen VC-Fonds im Lead, nur acht Monate nach dem 1,3-Millionen-Seed. Mit dem Kapital will das Unternehmen aus Mils, an dem auch Elisabeth Köstinger beteiligt ist, international ausrollen. Über 90 Interessenten aus der Hafen- und Logistikbranche stehen laut eigenen Angaben in Gesprächen.

R-Space Technologies

Das R-Space Team mit den Gründern (1. Reihe v.l. Christof Obertscheider, Carsten Scharlemann und Wolfgang Treberspurg) | © R-Space

Viele Raumfahrt-Startups scheitern daran, dass sie ihre Technologien vor dem Markteintritt nie im All testen können. R-Space, mit Sitz am Flughafen Wien-Schwechat, will diese Hürde abbauen und bietet mit ihrem eigens entwickelten Satelliten In-Orbit-Tests als Rundum-Service an. Das Ziel: Firmen innerhalb von nur sechs Monaten ins All zu bringen. Ende 2026 soll die erste Mission an Bord einer Rakete des deutschen Herstellers Isar Aerospace mit Technologien von drei Partnerunternehmen starten. Das 2021 gegründete Unternehmen will damit die Weichen für die nächste Generation europäischer Raumfahrt stellen; die nächsten drei Satelliten sind laut eigenen Angaben bereits in Vorbereitung.

Straion

Straion
(v.l.) Fabian Friedl, Lukas Holzer, und Katrin Freihofner von Straion | © Straion

Der KI-Boom bringt eine neue Geschwindigkeit mit sich. Auch für etablierte Unternehmen führt daher kein Weg an KI-generiertem Code vorbei. Dieser birgt aber bekanntlich (noch) erhebliche Risiken. Das Linzer Startup Straion nimmt sich des Problems an und sorgt mit seiner Anwendung dafür, dass der KI-generierte Code interne Standards, Sicherheitsanforderungen und Architekturvorgaben von Unternehmen erfüllt. Damit konnte sich das Startup dieses Jahr auch ein 1,1-Mio.-Euro-Investment sichern.

Tumbleweed

Das Tumbleweed-Team | © Tumbleweed

Das Wiener Space-Tech-Startup Tumbleweed hat dieses Jahr bewiesen, dass der Zugang zum Weltall in Rekordgeschwindigkeit möglich ist: Die Hardware für die erste Orbit-Mission „Oasis Alpha“ wurde in unter neun Monaten fertiggestellt und war laut eigenen Angaben bereits frühzeitig ausgebucht. Am 7. Juli 2026 feierte das Unternehmen einen weiteren Meilenstein, als der Satellit im Rahmen einer SpaceX Transporter-17-Mission erfolgreich in eine erdnahe Umlaufbahn gebracht wurde.

Turn-Motion

Die Turn-Motion-Gründer v.l. Chien-hua Huang, Georg Popp und Manuel Lachmayr | (c) Stefan Fuertbauer
Die Turn-Motion-Gründer v.l. Chien-hua Huang, Georg Popp und Manuel Lachmayr | © Stefan Fuertbauer

Das Wiener Startup Turn-Motion von Georg Popp, Chien-hua Huang und Manuel Lachmayr fertigt maßgeschneiderte Orthesen mit KI und 3D-Druck, bis zu 15 Stück in der Zeit, die bisher für eine einzige gebraucht wurde. Die Gründungsgeschichte ist persönlich: Popp erkrankte als Kind an Polio und sollte laut Prognose den Rollstuhl kaum verlassen können. Heuer holte sich das Startup sein erstes privates Kapital, und das mit Signalwirkung: Noctua Science Ventures, der Spinoff-Fonds von Speedinvest und TU Wien, führte die Pre-Seed-Runde an, sein erstes bekanntes Investment überhaupt. Mit dabei sind das Wiener Tech-Scaleup Squer und drei Business Angels.

zone14

Tobias Gahleitner, Lukas Grömer und Simon Schmiderer (v.l.n.r.) von zone14 | © zone14

Das Wiener Startup zone14 von Simon Schmiderer, Tobias Gahleitner und Lukas Grömer baute sein Engagement im heimischen Fußball aus und schloss heuer eine Partnerschaft mit dem Wiener Sport-Club. Das Team will mit seiner Technologie Video- und Performance-Analysen im Fußball breiter zugänglich machen und konnte neben dem Hernalser Kultklub auch Ex-ÖFB-Kapitän Marc Janko als strategischen Investor für sich gewinnen. Die Technologie des Startups ist in über zehn Ländern verfügbar: Mehr als 200 Systeme sind global im Einsatz – von flächendeckenden Ausstattungen ganzer Ligen wie der ersten Profiliga Zyperns bis hin zu Traditionsvereinen wie dem SK Rapid, dem FK Austria Wien und dem SV Darmstadt 98.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist