16.12.2021

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

Die Inflation ist in den vergangenen Monaten deutlich gestiegen - was die Hintergründe des Anstiegs sind und welche Folgen er haben wird, schildern Ronald-Peter Stöferle und Mark J. Valek vom Vermögensverwalter Incrementum in einer dreiteiligen brutkasten-Serie zur Rückkehr der Inflation. Im ersten Teil erläutern sie, warum der aktuelle Anstieg der Inflationsrate nicht nur vorübergehend sein wird.
/artikel/die-rueckkehr-der-inflation-teil-1
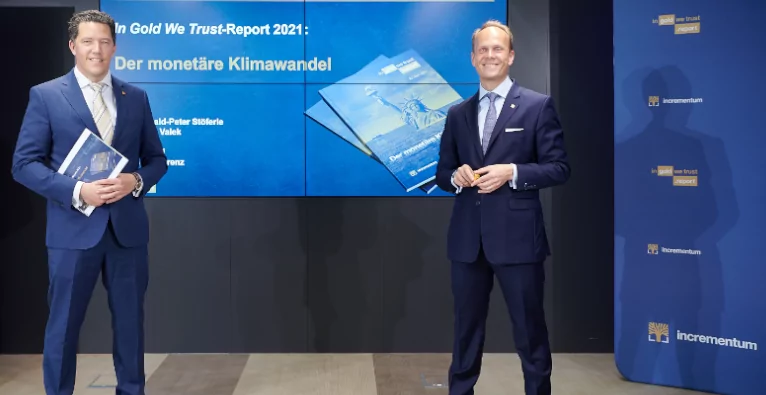
Mark J. Valek und Ronald-Peter Stöferle von Incrementum
Mark J. Valek und Ronald-Peter Stöferle bei der Präsentation des jährlichen "In Gold We Trust"-Reports im Mai 2021 | Foto: Incrementum

Sie ist zurück und das mit rekordhohen Werten. Sie, die Inflation, von den einen gefürchtet, von den anderen als vermeintlich kleineres Übel billigend in Kauf genommen. Sie, die in ihrer extremen Ausprägungsform, der Hyperinflation, Gesellschaften ins Elend gestürzt hat und politische Systeme hat einstürzen lassen. Sie, die für viele Jahre, gar Jahrzehnte, kaum eine Rolle gespielt hat, wird wieder Teil unseres Alltags. Das ist Grund genug, sich mit den verschiedensten Facetten der Inflation auseinander zu setzen.

Was ist eigentlich Inflation?

Heutzutage wird unter Inflation der Anstieg der Konsumentenpreise verstanden, der anhand der Preisentwicklung eines repräsentativen Warenkorbs gemessen wird. Legt das allgemeine Preisniveau gegenüber dem Vorjahr zu, spricht man von Inflation, geben die Preise auf breiter Front nach, wird von Deflation gesprochen. Die meisten Ökonomen und Zentralbanken sind der Ansicht, dass die optimale Inflationsrate bei um die 2 Prozent liegt. Gar nicht so selten werden daher erst Inflationsraten über der von den Zentralbanken festgelegten Zielgröße als Inflation bezeichnet.

Der für die Eurozone und die gesamte EU verwendete Inflationsindikator ist der „Harmonisierte Verbraucherpreisindex“ (HVPI). Mit einem Anstieg von 4,9 Prozent, so die erste Schätzung, dürfte der HVPI im November so kräftig zugelegt haben wie noch nie seit Einführung des Euro. Für die USA wird meist der „Consumer Price Index“ (CPI) herangezogen, der im November im Jahresvergleich um 6,8 Prozent angestiegen ist, und damit so stark wie seit fast 40 Jahren nicht mehr. Die US-amerikanische Zentralbank, die Federal Reserve, richtet ihre Geldpolitik allerdings an einem anderen Inflationsindex aus, und zwar am „Personal Consumption Expenditures Price Index“, kurz PCE.

Incrementum

Welche Güter und Dienstleistungen in den Warenkorb einfließen und wie diese gewichtet werden, ist mitunter Gegenstand heftiger Debatten. Vielfach wird etwa kritisiert, dass zwar Mieten in den Warenkorb einfließen, nicht aber die Preise von Eigenheimen. Begründet wird die Nichtberücksichtigung der Immobilienpreise damit, dass in dem zur Inflationsberechnung herangezogenen Warenkorb nur Konsumgüter einfließen. Vermögenspreise wie jene von Immobilien, aber auch von Aktien und anderen Vermögenswerten bleiben daher in Verbraucherpreisindizes unberücksichtigt.

Weil die Zentralbanken nicht Getriebene kurzfristiger Ausschläge nach oben oder unten werden wollen, legen sie in der konkreten Ausgestaltung ihrer Geldpolitik ein besonderes Augenmerk auf die sogenannte Kerninflation. Diese klammert die stark schwankenden Energie- und Lebensmittelpreise aus. Zudem sind die Energiepreise einem starken politischen Einfluss ausgesetzt, die Lebensmittelpreise werden spürbar vom Wetter beeinflusst, zwei Faktoren, die nicht im Einflussbereich der Geldpolitik stehen.

Anders formuliert: Die Notenbanken wollen nur für jenen Preisauftrieb verantwortlich sein, der auf geldpolitische Entscheidungen, nicht aber auf politische Maßnahmen oder das Wetter zurückzuführen sind. Wie der nächste Chart zeigt, können die Werte für den Gesamtindex und die Kerninflation deutlich voneinander abweichen.

Incrementum

Der Ursprung der Inflation

Inwieweit allgemeine Teuerung mit einer steigenden Geldmenge in Verbindung steht, wird bis heute unter Ökonomen lebhaft diskutiert. Milton Friedman hat es jedoch wohl auf den Punkt gebracht mit seiner prägnanten Aussage: „Inflation ist immer und überall ein monetäres Phänomen.“ Diese Sichtweise ist auch konsistent mit der sprachgeschichtlichen Evolution des Wortes „Inflation“. Der Begriff Inflation leitet sich ab vom lateinischen Verb „inflare“, das „aufblähen“ bzw. „anschwellen“ bedeutet. Dieses Aufblähen war ursprünglich auf die Geldmenge bezogen, die als Ursache für den allgemeinen Preisanstieg erkannt worden war. Heute wird jedoch als Inflation die unausweichliche Konsequenz der Geldmengenausweitung bezeichnet, der allgemeine Preisanstieg.

Für den mengenmäßig weitaus größeren Teil der Geldschöpfung sind allerdings nicht die Zentralbanken verantwortlich, sondern das Geschäftsbankensystem durch die sogenannte Giralgeldschöpfung. Jedes Mal, wenn eine Geschäftsbank einen Kredit vergibt, schöpft sie zusätzliches kaufkraftwirksames Geld. Diese Zweistufigkeit der Geldproduktion kann als charakteristisch für das moderne Geldsystem bezeichnet werden. Seit der „Großen Finanzkrise“ 2007/2008 ist aufgrund der zahlreichen Rettungsmaßnahmen der Anteil der Zentralbankgeldmenge an der gesamten Geldmenge deutlich angewachsen.

Seit Ausbruch der Coronapandemie war die Geldmengenentwicklung speziell in den USA extrem. Doch auch im Euroraum weitete sich die Geldmenge deutlich über dem langjährigen Schnitt aus. Die im folgenden Chart abgebildete Geldmenge M2 umfasst neben dem von der Zentralbank unmittelbar ausgegebenen Zentralbankgeld – Münzen, Banknoten, Reserven der Geschäftsbanken bei der Zentralbank – die Einlagen der Kunden bei den Geschäftsbanken.

Incrementum

Allerdings ist die Auffassung, wonach sich eine Ausweitung der Geldmenge unmittelbar in höheren Inflationsraten niederschlägt, aus mehreren Gründen unzutreffend. So kann die zusätzlich geschöpfte Geldmenge durch einen Anstieg der Ersparnisbildung vorübergehend absorbiert werden. Man spricht in diesem Fall von einer niedrigeren Umlaufgeschwindigkeit des Geldes. Das vorhandene Geld wird weniger oft umgeschlagen, was den Preisdruck erheblich mindert. Lockdowns wirken in diese Richtung, denn aufgrund der geschlossenen Geschäfte und der Erschwernisse im Reiseverkehr war und ist das Geldausgeben vielfach gar nicht möglich.

Zum anderen umfasst, wie bereits erwähnt, der zur Inflationsmessung herangezogene Warenkorb nur Konsumentenpreise. Fließt zusätzlich geschöpftes Geld in die Finanzwirtschaft, werden die dortigen Preise – Aktien, Anleihen, Immobilien, Kryptowährungen – aufgeblasen, die jedoch nicht in die Inflationsberechnung einfließen. Börsen- und Immobilienblasen sind daher auch als Folge einer allzu kräftigen Geldmengenausweitung zu werten.

Vorübergehend oder nicht vorübergehend?

Vieles spricht dafür, dass die Zeiten niedriger Inflationsraten vorbei sind, dass also entgegen der Beteuerung führender Notenbanker der aktuelle Inflationsschub nicht vorübergehend ist. Damit ist nicht gemeint, dass die Inflationsraten fortwährend steigen werden, sondern dass die Inflationsraten über dem Inflationsziel von 2 Prozent liegen werden. Anders ausgedrückt: Während die Notenbanken in den vergangenen Jahren mit – aus ihrer Sicht – zu niedrigen Inflationsraten zu kämpfen hatten, werden sie in Zukunft mit zu hohen Inflationsraten konfrontiert sein. Und das, obwohl sowohl die Federal Reserve als auch die EZB erst vor kurzem ihr jeweiliges Inflationsziel gelockert haben.

Ein wichtiges Argument dafür, dass das Inflationsbekämpfungspotenzial der Notenbanken aktuell sehr eingeschränkt ist, liegt in der hohen Verschuldung vieler Staaten. Eine Straffung der Geldpolitik hätte nämlich zur Folge, dass die Zinsbelastung der Schuldner zunimmt. Das hätte negative Auswirkungen auf die Konjunkturentwicklung und für alle Schuldner, darunter insbesondere den Staat, den mit Abstand größten Einzelschuldner.

Für die USA hat das „Congressional Budget Office“ (CBO), die Budgetbehörde des US-Kongress, Berechnungen angestellt, wie sich eine Erhöhung des Zinsniveaus auf den Zinsaufwand des Bundes auswirken würde. Selbst bei einem Anstieg des Zinsniveaus auf ein im historischen Vergleich moderates Niveau würde sich der Zinsaufwand von aktuell rund 1,4 Prozent des Bruttoinlandsprodukts auf 8,6 Prozent im Jahr 2051 mehr als versechsfachen. Ein anderes Szenario, das weit davon entfernt ist, extrem zu sein, würde den Zinsendienst auf 15,8 Prozent des Bruttoinlandsprodukts ansteigen lassen. Eine inflationistische Geldpolitik, die die Zinsen niedrig hält, würde dagegen den Staaten, und damit allen Schuldner, helfen, sich zu entschulden.

Weitere Gründe, die für einen strukturellen Wandel weg von niedrigen und sinkenden Inflationsniveaus hin zu höheren Inflationsniveaus sprechen, sind:

  • Die preisdämpfend wirkende Globalisierung ist durch die Corona-Pandemie erheblich unter Druck geraten, ebenso aufgrund der anhaltenden geopolitischen Spannungen. Zudem sind im Kampf gegen den Klimawandel weitere Desintegrationsschritte wahrscheinlich. Die EU diskutiert etwa die Einführung eines CO2-Zolls. Das führt aufgrund der höheren Bruttopreise unmittelbar zu einer höheren Inflation, die Handelsdesintegration lässt als Zweitrundeneffekt die Preise zusätzlich steigen.
  • Die angestrebte grüne Transformation der Wirtschaft wird die Nachfrage nach den dafür nötigen Rohstoffen massiv erhöhen. Viele dieser Rohstoffe sind jetzt schon relativ knapp, was deutliche Preissprünge erwarten lässt.
  • Ebenfalls für lange Zeit preisdämpfend gewirkt hat die Ausweitung des Arbeitskräfteangebots durch die steigende Frauenbeschäftigungsquoten und die Ostöffnung. Aufgrund des demographischen Wandels wird der Arbeitskräftemangel zur neuen Normalität werden. Das erhöht die Verhandlungsmacht des Faktors Arbeit dauerhaft. 
  • Die Eingliederung Chinas in die Weltwirtschaft hat durch die deutliche Ausweitung der Güterproduktion den globalen Preisauftrieb merklich gebremst. Dieser Effekt wird in den kommenden Jahren aufgrund des demographischen Wandels in China nach und nach wegfallen. 
  • Der sich bereits vollziehende Generationswechsel bringt eine Generation in politische, wirtschaftliche und gesellschaftliche Führungspositionen, die nie in ihrem Leben die negativen Erfahrungen einer hohen Inflationsrate erlebt haben. Sie löst eine Reihe an Generationen ab, die in ihren Lebzeiten Hochinflations-, wenn nicht gar Hyperinflationsphasen am eigenen Leib erfuhren.
  • Die Zentralbanken sehen sich immer häufiger als aktive Unterstützer politischer Programme, und damit als Financier des Staates, denn als Währungshüter.

Fazit

Weite Teile der westlichen Welt, Westeuropa mehr als die USA, waren in den vergangenen Jahren geprägt durch niedrige Inflationsraten. Die Zentralbanken wiesen deutlich häufiger darauf hin, dass die Inflation zu niedrig gewesen wäre, d. h. das Inflationsziel wurde deutlich öfter unterschritten als überschritten. Damit rechtfertigten die Zentralbanken ihre lockere, zum Teil sogar ultralockere Geldpolitik.

Da ein signifikanter Anteil dieser zusätzlichen Geldmenge in die Finanzmärkte und in den Immobiliensektor floss und zudem Ereignisse wie die Ostöffnung, die Integration Chinas in die Weltwirtschaft sowie eine günstige demographische Entwicklung preisdämpfend auf die Konsumentenpreise wirkten, übersetzte sich diese Geldmengenausweitung nicht in überhöhte Inflationsraten. Diese Phase ist nun vorüber. Und es wird sich zeigen, ob die Zentralbanken den Geist der Inflation, den sie über Jahre herbeirufen wollten, nun wieder loswerden. Die Zeichen dafür stehen allerdings nicht allzu gut.

Dieser Artikel ist der erste Beitrag einer dreiteiligen Serie, in der Ronald-Peter Stöferle und Mark J. Valek vom Vermögensverwalter Incrementum AG die Hintergründe und Folgen der Rückkehr der Inflation schildern. Der nächste Artikel erscheint in der zweiten Jänner-Woche. Stöferle und Valek sind auch die Autoren des jährlich erscheinenden und vielbeachteten „In Gold We Trust“-Reports.

Disclaimer: Dieser Text sowie die Hinweise und Informationen stellen keine Steuerberatung, Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Sie dienen lediglich der persönlichen Information. Es wird keine Empfehlung für eine bestimmte Anlagestrategie abgegeben. Die Inhalte von brutkasten.com richten sich ausschließlich an natürliche Personen.

Deine ungelesenen Artikel:
16.10.2026

Das Voting zum „Innovator of the Year“ 2026 – Kategorie Scaleups

Mit dem Innovator of the Year kürt brutkasten jedes Jahr gemeinsam mit seiner Community die innovativsten Köpfe Österreichs. In der Kategorie „Scaleups“ kannst du jetzt bis 1. November 2026 für deine:n Favorit:in abstimmen. Der Award wird am 5. November im Rahmen des brutkasten-Jahresevents Momentum vergeben.
/artikel/das-voting-zum-innovator-of-the-year-2026-kategorie-scaleups
Die diesjährigen Nominierten des "Innovator of the Year" in der Kategorie Scaleups. | © brutkasten

Erfolgreiche Skalierung ist das Ziel jedes Startups. Bekanntlich schaffen das bei weitem nicht alle, doch auch hierzulande wird die Gruppe jener, denen der Sprung zum starken Wachstum gelungen ist, immer größer – und das auch unter bekanntlich teils widrigen Bedingungen.

Auch dieses Jahr schafften wieder einige heimische Unternehmen den Schritt vom Startup zum Scaleup und legten beeindruckende Wachstumsstorys vor. Und einige bereits etablierte Scaleups zeigten eindrücklich, dass ihre Wachstumsambition ungebrochen ist.

Zehn davon holen wir als Nominierte für den Innovator of the Year in der Kategorie Scaleups vor den Vorhang. Der Preis wird heuer zum 6. Mal vergeben. Am 5. November findet die feierliche Award Ceremony im Rahmen des brutkasten-Jahresevents Momentum im Wiener Palais Berg statt. Neben der Kategorie Scaleups wird der Award dieses Jahr in den Kategorien Startups und Corporate Innovation vergeben. Als Preis in allen drei Kategorien winkt jeweils ein brutkasten-Medienpaket im Wert von 4.100 Euro.


Die „Innovator of the Year“-Kategorie Scaleups wird durch Polestar unterstützt.


Publikumsvoting zum Innovator of the Year | Kategorie „Scaleups“

Nun ist, wie jedes Jahr, deine Stimme gefragt. Bis zum 1. November (23:59 Uhr) kannst du für deine:n Favorit:in abstimmen! Jede:r User:in hat pro Tag und Kategorie genau eine Stimme – es lohnt sich also, die eigene Community zu aktivieren.

(Hinweis: Bei mehrfacher Stimmabgabe pro Tag erfolgt zwar keine gesonderte Fehlermeldung im Voting-Tool, Mehrfachvotes werden vom System jedoch automatisiert erkannt und ausgefiltert).

Jetzt voten!

Poll Maker

Emerald Horizon

Das Emerald-Horizon-Management (vl.) Mario J. Müller (Vice President R&D), Philipp Pölzl (Vice President Operations) und Florian Wagner (CEO) | © Wolf
Das Emerald-Horizon-Management (v.l.) Mario J. Müller (Vice President R&D), Philipp Pölzl (Vice President Operations) und Florian Wagner (CEO) | © Wolf

Auffallen ist gewiss eine der Stärken des Grazer Scaleups Emerald Horizon – sei es mit ausgerechnet diesem Produkt, Small Modular Reactors, im traditionell extrem atomkraftkritischen Österreich, mit Personalentscheidungen wie Ex-FPÖ-Chef Norbert Hofer oder mit dem dieses Jahr erfolgten ungewöhnlich frühen Börsengang. An der Wiener Börse wird das Unternehmen jedenfalls mittlerweile seit Monaten jenseits der Milliarden-Euro-Grenze bewertet und kann damit – je nach Definition – als Österreichs jüngstes Unicorn gesehen werden. Für die Entwicklung des Unternehmens gewiss noch entscheidender: Im August verkündete man, gemeinsam mit dem niederländischen Partner VDL Groep in die nächste Entwicklungsstufe des Small Modular Reactors zu gehen.

Enpulsion

Enpulsion-Gründer und -CEO Alexander Reissner | (c) Enpulsion

Das niederösterreichische SpaceTech-Scaleup Enpulsion rund um Gründer Alexander Reissner liefert Antriebssysteme für Nano- und Mikrosatelliten. Zu Jahresbeginn sicherte sich das Unternehmen eine 22,5 Millionen Euro schwere Series-B-Finanzierung, um die Produktionskapazitäten am Standort Wiener Neustadt deutlich zu erhöhen. Im August 2026 verkündete Enpulsion zudem die geplante strategische Übernahme der britischen Lift Me Off Ltd, um das eigene Produkt-Portfolio um chemische Antriebe für besonders agiles Manövrieren im Weltraum zu erweitern. Zusätzlich steht für diesen Herbst ein zentraler Meilenstein an: ein Orbit-Test der neuartigen Antriebstechnik an Bord des heimischen Satelliten AT-Astra.

fiskaly

fiskaly - das Gründerteam Simon Tragatschnig (COO), Johannes Ferner (CEO) und Patrick Gaubatz (CTO) | (c) fiskaly
fiskaly – das Gründerteam Simon Tragatschnig (COO), Johannes Ferner (CEO) und Patrick Gaubatz (CTO) | (c) fiskaly

Das 2019 gegründete Wiener Unternehmen fiskaly von Johannes Ferner, Simon Tragatschnig und Patrick Gaubatz macht Kassentransaktionen cloudbasiert und gesetzeskonform. Die Zahlen sprechen für sich: 60 Prozent Wachstum im vergangenen Geschäftsjahr, profitabel, mehr als 150 Mitarbeitende, rund 1.900 B2B-Kund:innen mit über einer Million POS-Systemen in acht EU-Ländern und Marktführerschaft in Deutschland. Im September folgte der nächste Schritt vom Scaleup zum Infrastrukturanbieter: Mit David Feichter holte fiskaly den Ex-CEO von orderbird als Co-CEO an Bord, ausgerechnet jenen Mann, der 2019 als allererster Kunde den Deal mit Ferner verhandelt hatte. Feichter verantwortet den operativen Betrieb, Ferner konzentriert sich auf Partnerschaften und weitere Akquisitionen in Europa.

Flinn AI

Das Founder-Team von Flinn | © Flinn

Das 2023 gegründete Scaleup von Gründer Markus Müller entwickelt eine KI-gestützte Software, die regulatorische und qualitative Prozesse für MedTech- und Pharmaunternehmen automatisiert. Im Februar 2026 sorgte das Unternehmen mit einem Series-A-Investment von 20 Millionen Dollar für Aufsehen. Mit dem frischen Kapital treibt das Scaleup in diesem Jahr die gezielte Expansion auf dem US-Markt voran, um sich weltweit als Standard für regulatorische KI-Prüfungen im Gesundheitsbereich zu etablieren. Zudem plant man eine erste eigene Kund:innenkonferenz, die über 200 internationale MedTech-Entscheider:innen nach Wien bringen soll.

fonio.ai

fonio.ai-Co-Founder Daniel Keinrath (CEO, l.) und Matthias Gruber (CTO) | (c) fonio.ai

Wenn bei einem KMU niemand ans Telefon geht, übernimmt fonio.ai: Die KI-Agenten des erst 2024 gegründeten Wiener Startups von Daniel Keinrath und Matthias Gruber führen inzwischen rund zwei Millionen Anrufe pro Monat für über 7.000 Kund:innen. Im Juni schloss man eine Seed-Runde über 14,6 Millionen Euro ab, angeführt vom Londoner Fonds 20VC bei einer Bewertung von 120 Millionen Euro, ohne offiziellen Fundraise und ohne Pitch Deck. Im August knackte fonio.ai die Marke von zehn Millionen Dollar ARR – später folgte im Oktober die Marke von 15 Millionen Dollar. Mehr als die Hälfte des Umsatzes kommt laut Keinrath inzwischen von außerhalb der DACH-Region, im September eröffnete das Startup unter anderem sein Büro in Barcelona als Hub für Südeuropa.

Helferline

v.l.: Die Helferline-Gründer Clemens Schmidgruber und Alexander Niederhofer mit CTO Janko Glavić | (c) Helferline

Es ist eine Geschichte, wie sie nur die Startup-Welt schreiben kann: Vor mehr als zehn Jahren gegründet, konnte Helferline über lange Zeit zwar eine ganze Zahl namhafter Referenzen vorweisen, der wirtschaftliche Durchbruch blieb aber aus. Das änderte sich im Laufe der vergangenen Monate drastisch: Vor etwas mehr als einem Jahr stieg Hansi Hansmann als Investor ein. Seitdem holte man Großaufträge vom deutschen Telekom-Riesen O2, von Asus, von Starlink und weiteren. Aktuell befindet sich das Wiener Scaleup auf einem steilen Wachstumskurs und macht nach eigenen Angaben monatliche sechsstellige Gewinne.

Neoh

v.l.n.r.:  Die Neoh-Gründer Adel Hafizovic, Manuel Zeller und Patrick Kolomaznik | (c) Neoh
v.l.n.r.: Die Neoh-Gründer Adel Hafizovic, Manuel Zeller und Patrick Kolomaznik | (c) Neoh

Das Wiener Scaleup von Manuel Zeller konnte mit Süßigkeiten, die auf dem selbst entwickelten, kalorienarmen Zuckerersatzstoff Zero+ basieren, mittlerweile eine große Fangemeinde aufbauen, die auch über die Grenzen Österreichs hinausgeht. Auch machte, Stand April 2026, das B2B-Geschäft bereits rund 15 Prozent des Gesamtumsatzes aus, mit steigender Tendenz, wie Zeller erklärte. Dies und auch die Entwicklung einer gelungenen Bueno-Alternative sorgten dafür, dass eine Investmentgesellschaft aus Luxemburg namens Teseo Capital ins Scaleup einstieg. Dahinter steht die italienische Familie Ferrero, die mit Marken wie Nutella, Kinder und Ferrero Rocher den Süßigkeitenmarkt dominiert.

ParityQC

Die beiden CEOs von ParityQC: Wolfgang Lechner und Magdalena Hauser. | © Günther Egger

Das Innsbrucker Quantenunternehmen ParityQC von Wolfgang Lechner und Magdalena Hauser hat allein im heurigen Jahr einen 35-Mio.-Deal für den Bau eines mobilen Quantencomputers für das deutsche Verteidigungsministerium ergattert und im Rahmen der „EUREKA-Ausschreibung Deutschland-Israel“ eine Kooperation mit dem israelischen Quantensoftware-Spezialisten Classiq gestartet. Zudem lieferte es im April einen deutlichen Beleg dafür, dass europäisches Quantencomputing den Sprung aus dem Labor in die Industrie geschafft hat. Gemeinsam mit IBM stellte man einen neuen Weltrekord bei der Quanten-Fourier-Transformation (QFT) auf. Konkret wurde dabei die bislang größte jemals gemessene QFT auf einem IBM-Quantum-Heron-Prozessor realisiert, mit 52 supraleitenden Qubits statt der bisherigen 27 Ionenfallen-Qubits.

Reploid

Jonas Finck und Philip Pauer, Vorstände der Reploid Group AG | (c) Reploid / Stefan Beiganz

Kein anderes heimisches Scaleup schaffte es dieses Jahr, in einer derartigen Regelmäßigkeit für Schlagzeilen zu sorgen. Das seit 2025 an der Wiener Börse gelistete Welser Insektenzucht-Unternehmen baute seine Führungsebene aus, eröffnete neue Expansionsmärkte, präsentierte neue Kund:innen, verkündete eine Übernahme und holte sich einen achtstelligen Wachstumskredit. Wiewohl die Geschäftszahlen bei genauerer Betrachtung etwas komplexer sind, als vom Scaleup dargestellt, steht fest: Reploid ist weiter voll auf Wachstumskurs. 

waterdrop

Die waterdrop-Gründer v.l.n.r: Christoph Hermann, Martin Murray, Henry Murray | (c) waterdrop

Das Wiener Scaleup waterdrop von Henry Murray, Martin Murray und Christoph Hermann holte sich im Mai ein 100-Millionen-Euro-Investment. Zu den Investor:innen dieser Runde zählten Aspeya, Atlantic Grupa und der alpine Ski-Weltcup-Champion Aleksander Aamodt Kilde. Schon im Jänner dieses Jahres verkündete das Scaleup seine Profitabilität. Zudem übernahm Jristian Cruz Limsico die Rolle des Global Creative Director, der seit 2017 die visuelle Identität des Modehauses Karl Lagerfeld prägte. Er verantwortet nun die weltweite Markenidentität des Unternehmens.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Rückkehr der Inflation: Warum sie nicht vorübergehend ist